「定年退職した年は、確定申告をしないといけないの?」と疑問に思っていませんか?
退職金は、会社に「退職所得の受給に関する申告書」を出していれば、原則として確定申告は必要ありません。再雇用で給与を受けながら年金などの所得が20万円を超える人は確定申告が必要で、年の途中で退職した人は申告すると税金が戻ることがあります。
この記事では、退職金・給与・年金それぞれの扱い、再雇用や年金の受け取りが始まった年の注意点、退職後に払った保険料の控除、翌年の住民税までを令和8年分(2026年分)で解説します。
この記事のポイント
- 退職金は申告書を出していれば原則として源泉徴収で課税が終わる
- 申告書を出していない退職金は20.42%が源泉徴収され、確定申告で精算
- 年の途中で退職して年末調整を受けていない人は還付申告で税金が戻ることがある
- 再雇用で給与と年金の両方がある人は年金などの所得が20万円を超えると確定申告が必要
- 退職後に払った国民健康保険料や任意継続の保険料は全額が社会保険料控除の対象
- 退職した年の給与にかかる住民税は翌年度に課税され、退職後は自分で納めるのが原則
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
定年退職した年は確定申告が必要?
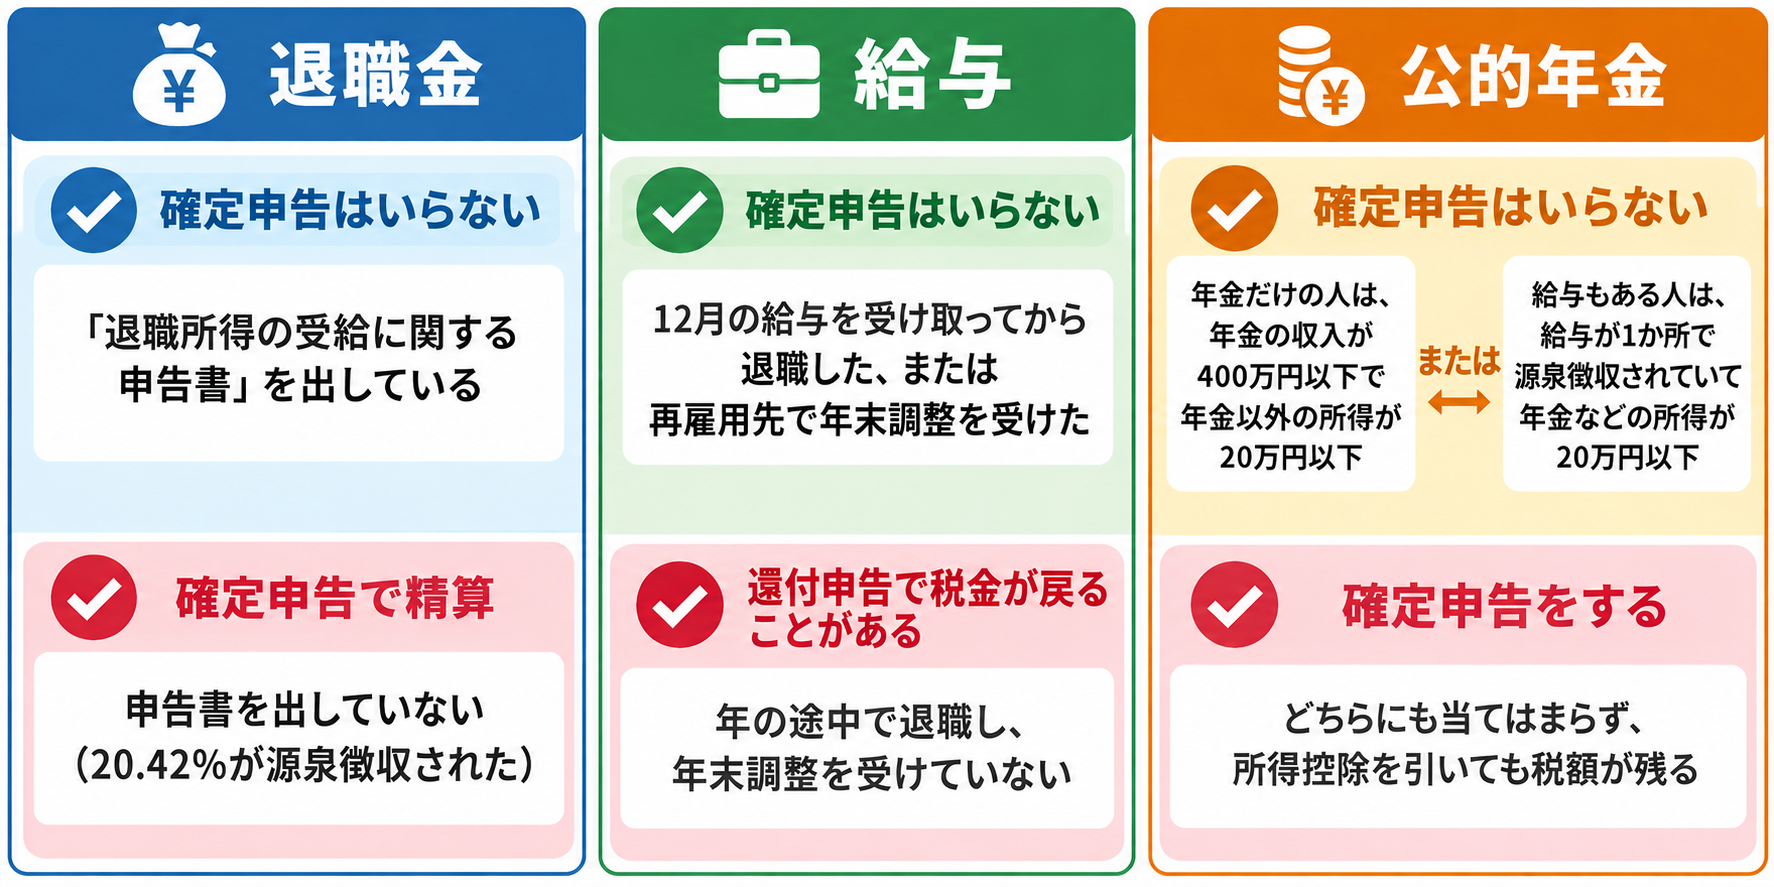
退職金の申告書を出し、給与が年末調整され、年金などの所得が申告のいらない範囲に収まっていれば、定年退職した年でも確定申告は必要ありません。反対に、次の表の「確定申告をするとき」に1つでも当てはまれば、申告が必要になるか、申告すると税金が戻ります。
| 収入の種類 | 確定申告がいらないとき | 確定申告をするとき |
|---|---|---|
| 退職金 | 「退職所得の受給に関する申告書」を会社に出している | 申告書を出しておらず、20.42%が源泉徴収された |
| 給与 | 12月の給与を受け取ってから退職した、または再雇用先で年末調整を受けた | 年の途中で退職し、年末調整を受けていない(還付申告で戻ることがある) |
| 公的年金 | 年金だけの人は、年金の収入が400万円以下で年金以外の所得が20万円以下。給与もある人は、給与が1か所で源泉徴収されていて年金などの所得が20万円以下 | どちらにも当てはまらず、所得控除を引いても税額が残る |
退職金の申告書を出していても、年末調整を受けていなければ給与の分は精算が終わっていないので、3つを1つずつ確かめましょう。
申告が必要な人と申告すると戻る人がいる
定年退職した年の確定申告には、しなければならない申告と、税金を取り戻すための還付申告の2種類があります。
たとえば、再雇用先で年末調整を受けていても年金などの所得が20万円を超える人は、確定申告をする義務があります(国税庁 No.1900)。
一方で、年の途中で退職して給与から引かれた所得税が納め過ぎになっている人は、還付申告で取り戻せます(国税庁 No.2030)。
退職金の確定申告は必要?
退職金は、会社に「退職所得の受給に関する申告書」を出していれば、源泉徴収で税金の精算が終わるため、原則として確定申告は必要ありません(国税庁 No.1420)。
申告書を出したかは源泉徴収票で確かめる
申告書を出したか覚えていない人は、退職所得の源泉徴収票の源泉徴収税額が支払金額の20.42%になっていないかで確かめられます。
申告書を出していれば、会社が退職所得控除を反映して税額を計算するので、源泉徴収税額は20.42%よりずっと少なくなるのが一般的です。迷ったら会社の担当者に聞いておくと確実です。
申告書を出していないと20.42%が引かれる
申告書を出さずに退職金を受け取ると、退職所得控除を反映しないまま支払金額の20.42%が源泉徴収されるので、確定申告で精算します(国税庁 No.2732)。
確定申告では申告書を出した場合と同じ方法で計算し直すので、退職所得控除の大きい定年退職では、引かれ過ぎた税金の多くが戻ります。
退職所得控除と2分の1課税で計算する
退職金にかかる税金は、退職金から退職所得控除額を引き、さらに2分の1にした金額をもとに計算します(国税庁 No.1420)。退職所得控除額は、勤続年数で次のように決まります。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数(80万円に満たないときは80万円) |
| 20年超 | 800万円+70万円×(勤続年数−20年) |
勤続年数に1年未満の端数があるときは、1年に切り上げます。たとえば勤続38年なら、退職所得控除額は800万円+70万円×18年で2,060万円です。
勤続38年の人が退職金を2,500万円受け取った場合、退職所得は(2,500万円−2,060万円)×1/2で220万円になります。退職金が退職所得控除額以下であれば退職所得は0円になり、所得税も住民税もかかりません。
ほかの理由で申告するときは退職所得も書く
医療費控除などのために確定申告をするときは、申告書を出して源泉徴収が済んだ退職金でも、確定申告書に退職所得の金額を書く必要があります(国税庁 No.1420)。
また、基礎控除や配偶者控除の判定に使う合計所得金額には、確定申告が不要な場合でも退職所得の金額を加えます(国税庁 用語集)。退職金が多い年は、基礎控除が少なくなったり、家族の配偶者控除の対象から外れたりするので、控除の判定には退職所得も入れて計算しましょう。
退職金の確定申告が必要な場合とやったほうがよい場合は、こちらの記事でくわしく解説しています。
iDeCoの一時金は退職金と合わせて計算する
iDeCoの一時金も退職所得になるため、会社の退職金と近い時期に受け取ると、退職所得控除額が少なくなることがあります(国税庁 No.2732)。受け取る順番と間隔で控除額が変わるので、受け取る前に確認しておきましょう。
iDeCoの掛金の控除や、受け取るときの税金の扱いは、こちらの記事で解説しています。
\ AppStoreの確定申告アプリで1位 /
年の途中で定年退職したら税金は戻る?
年の途中で定年退職し、その年に再就職せず年末調整を受けていない人は、確定申告をすると給与から引かれた所得税の一部が戻ることがあります。12月の給与を受け取ってから退職した人や、同じ年に再就職した人は、勤務先の年末調整で精算されます。
年末調整を受けていないと納め過ぎになりやすい
毎月の給与から引かれる所得税は概算で、年末調整を受けないと控除が反映されないまま納め過ぎの状態が残ります。中途退職したまま再就職しない人は、翌年に確定申告をして納め過ぎた所得税を取り戻します(国税庁 No.1910)。
退職した年のうちに別の会社に再就職した場合は、原則として新しい勤務先が前の勤務先の給与も含めて年末調整をします。前の勤務先の源泉徴収票を新しい勤務先に出せば、確定申告はいりません。
再就職しなかった人は、生命保険料控除や地震保険料控除など、年末調整で受けるはずだった控除も確定申告で差し引きます。控除証明書は退職後も捨てずに保管しておきましょう。
12月の給与を受け取ってから退職した人は年末調整される
12月に支給される給与を受け取ったあとに退職した人は、退職する会社で年末調整を受けられます(国税庁 No.2665)。12月末に定年退職した人は、会社から受け取った源泉徴収票が年末調整済みになっているかを確認しておきましょう。
反対に、12月の給与を受け取る前に退職して再就職しなかった場合は、年末調整の対象にならないので、確定申告で精算します。
令和8年分は基礎控除の引上げを確定申告で反映する
令和8年11月までに退職して年末調整を受けていない人は、確定申告をすると引上げ後の基礎控除で税額が計算され、その分も含めて納め過ぎの所得税が戻ります。
令和8年度の税制改正による基礎控除の引上げは、令和8年12月以後の源泉徴収から反映され、11月までの源泉徴収は改正前のままです(国税庁 基礎控除の引上げ等について)。
合計所得金額が489万円以下の人は、令和8年分の基礎控除が104万円になります(国税庁 No.1199)。104万円は令和8年分と令和9年分だけの金額で、退職金が多い年は退職所得も合わせた合計所得金額で判定する点に注意しましょう。
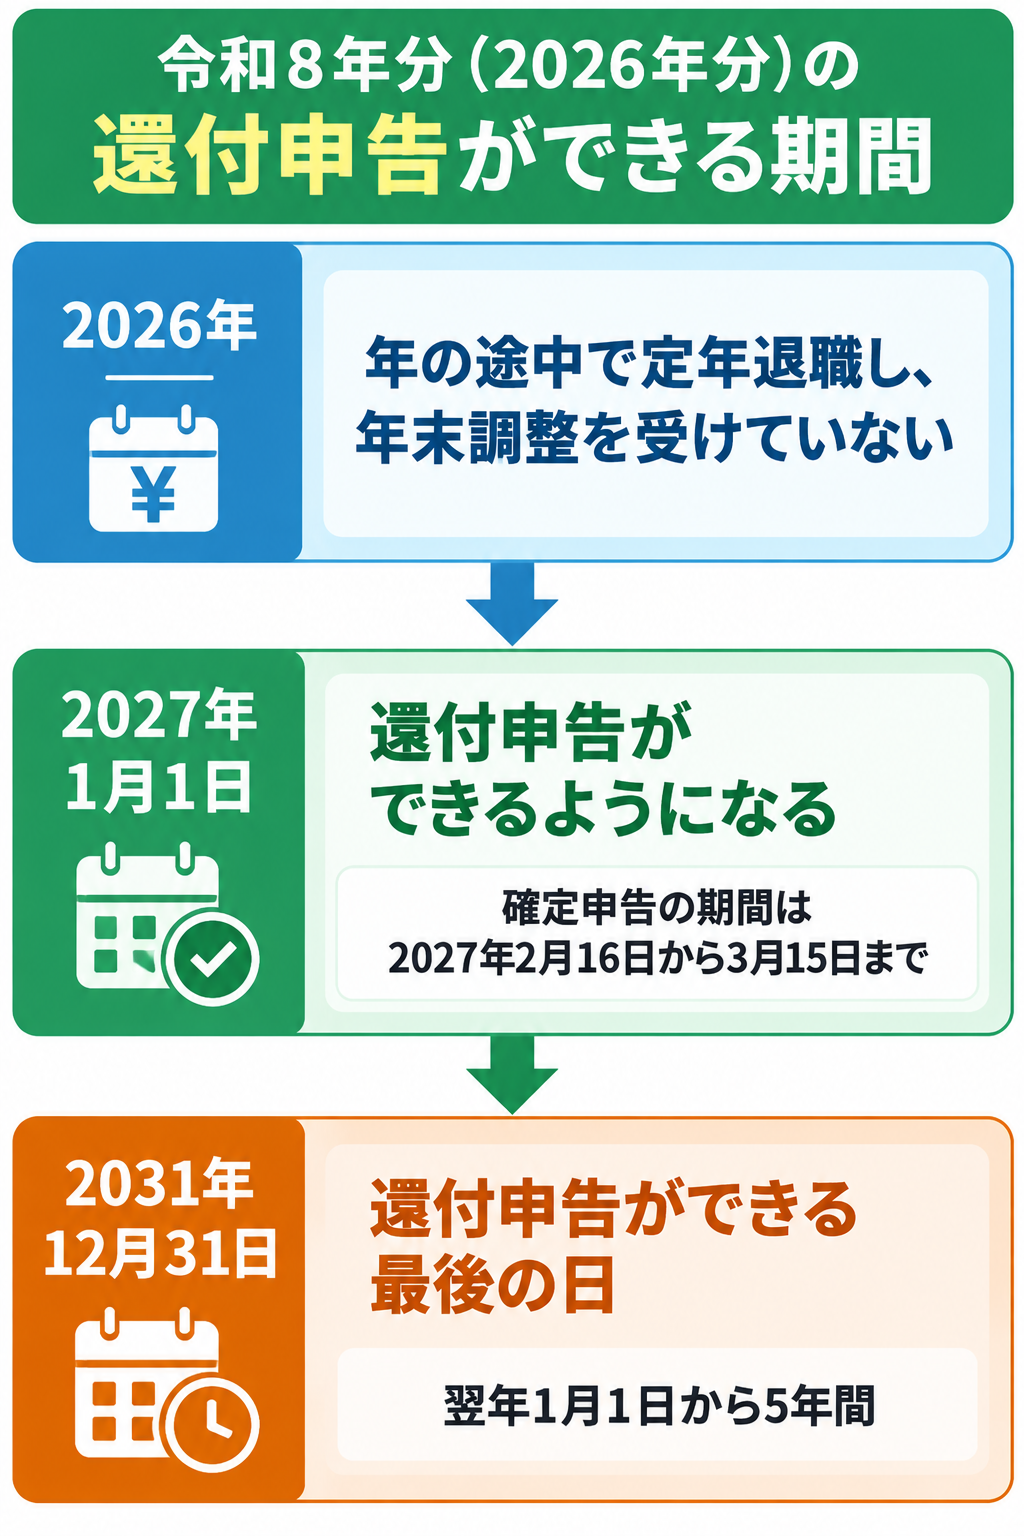
還付申告は翌年1月1日から5年間できる
還付申告は、確定申告の期間とは関係なく、退職した年の翌年1月1日から5年間提出できます(国税庁 No.2030)。令和8年分(2026年分)なら、2027年1月1日から2031年12月31日まで申告できます。
ただし、給与の源泉徴収票の源泉徴収税額が0円の人は、申告しても戻る所得税はありません。
医療費控除などを5年前までさかのぼって申告するときの手順は、こちらの記事で解説しています。
再雇用や年金の受け取りが始まった年はどうなる?
同じ会社で再雇用されて年末まで働けば給与は年末調整で精算されますが、年金を受け取り始めた人は、年金の所得額によって確定申告が必要になります。年金は会社の年末調整では精算されないので、給与と年金がそろう年は、年金の所得額を自分で確かめる必要があります。
同じ会社で再雇用されたら年末調整を受けられる
定年後も同じ会社で再雇用されて年末まで勤めていれば、その会社で年末調整を受けられます(国税庁 No.2665)。12月の年末調整の対象には、1年を通じて勤務している人と、年の途中で就職して年末まで勤務している人が含まれます。
ただし、退職前と再雇用後で源泉徴収票が2枚に分かれ、片方が年末調整に含まれていない場合は、2枚の給与を合算して確定申告をします(国税庁 No.2020)。
2枚届いたときは、年末調整の範囲を会社に確認しておきましょう。
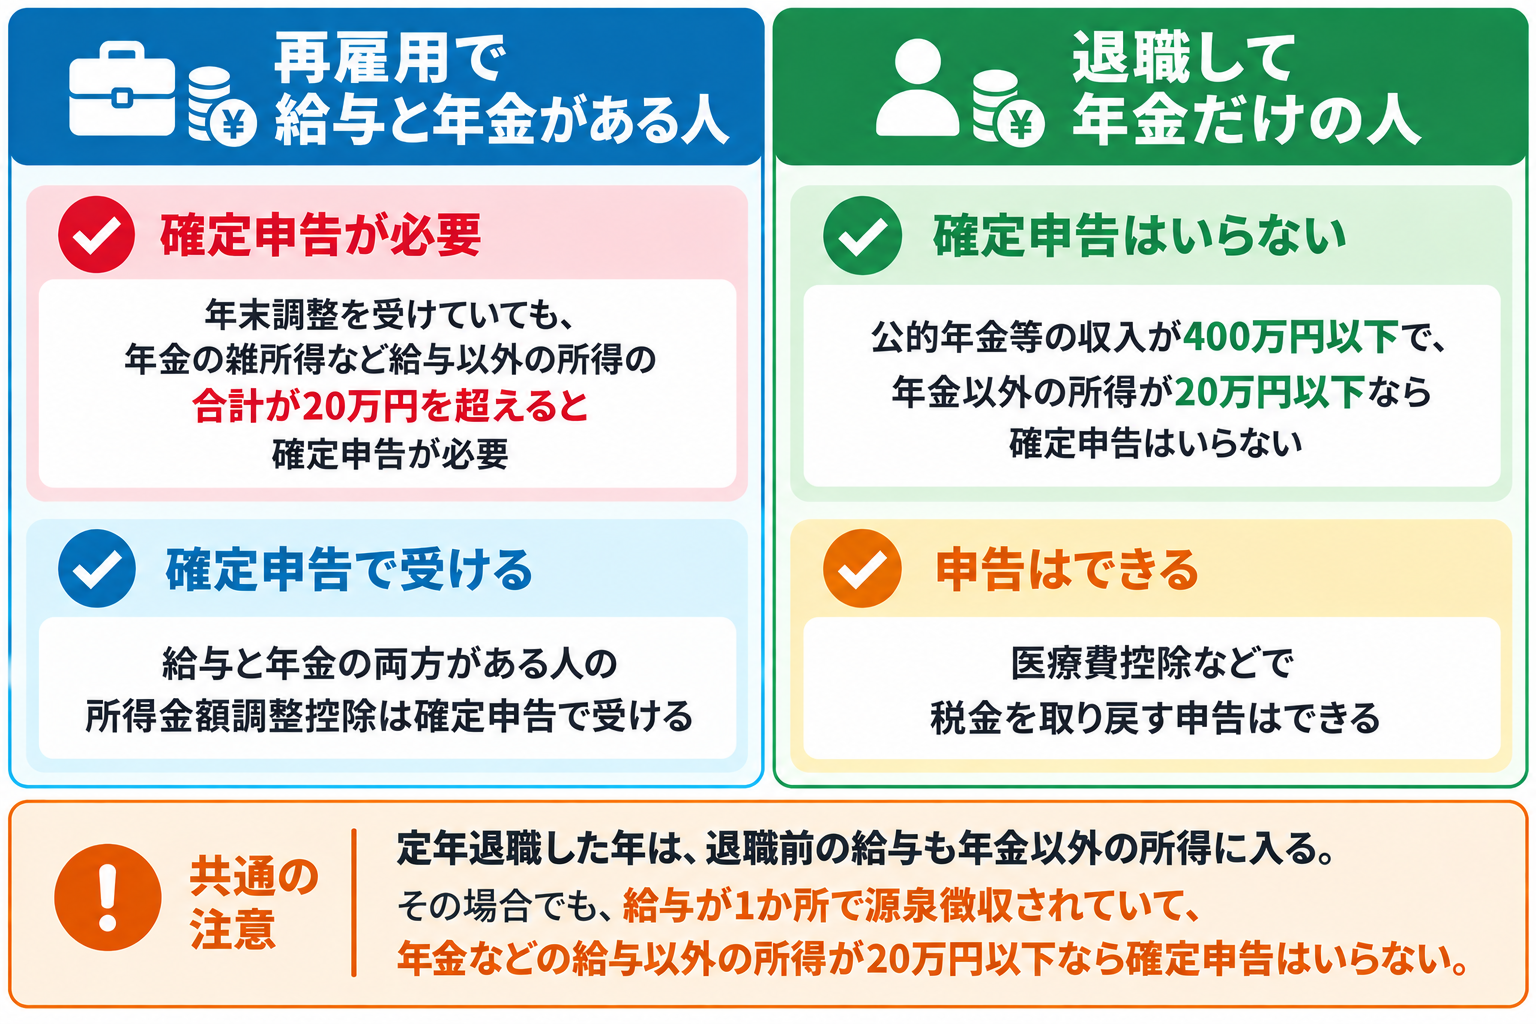
給与と年金の両方がある人は20万円が分かれ目
再雇用で年末調整を受けていても、年金の雑所得など給与以外の所得の合計が20万円を超える人は、確定申告をする必要があります(国税庁 No.1900)。反対に、給与が1か所で源泉徴収されていて、年金などの所得が20万円以下なら、確定申告はいりません。
年金の雑所得は、年金の収入から公的年金等控除額を引いた金額です。毎年届く公的年金等の源泉徴収票で年金の収入を確認し、20万円を超えるかどうかを判断しましょう。
給与と年金の両方がある人の所得金額調整控除は確定申告で受ける
給与と年金の両方がある人の所得金額調整控除は、年末調整では受けられないので、確定申告で受けます(国税庁 No.2676)。所得金額調整控除のうち、子どもや特別障害者がいる人などの分は年末調整でも受けられますが、給与と年金の分は対象外です。
所得金額調整控除は、給与と年金の両方がある人の所得を少し軽くする控除です。給与所得控除後の給与の金額と年金の雑所得の合計が10万円を超える人が対象で、最大10万円を給与所得から差し引けます(国税庁 No.1411)。
年金をもらいながら働く人の年末調整の書き方は、こちらの記事で解説しています。
年金だけになった人は確定申告不要制度を確認する
退職して年金だけを受け取るようになった人は、公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら、確定申告をしなくてもかまいません(国税庁 No.1600)。これを公的年金等に係る確定申告不要制度といいます。
ただし、定年退職した年は、退職前の給与も年金以外の所得に入るため、この制度の20万円を超えることが少なくありません。その場合でも、給与が1か所で源泉徴収されていて、年金などの給与以外の所得が20万円以下なら、確定申告はいりません(国税庁 No.1900)。
どちらにも当てはまらず税額が残るなら確定申告が必要ですが、申告がいらない人でも、医療費控除などで税金を取り戻す申告はできます。
控除を受けるための申告も含めて、年金受給者の確定申告のやり方は、こちらの記事でくわしく解説しています。
\ AppStoreの確定申告アプリで1位 /
退職後に払った国民健康保険料は控除できる?
退職後に自分で払った国民健康保険料や、任意継続被保険者として払った健康保険料は、その年に実際に支払った全額を社会保険料控除として差し引けます(国税庁 No.1130)。
国民年金保険料や介護保険料も控除の対象
国民健康保険料や任意継続の保険料のほか、国民年金保険料・介護保険料・後期高齢者医療の保険料も、その年に払った分は控除できます。
任意継続の保険料は、健康保険の被保険者として負担する保険料にあたります。控除できるのは1月1日から12月31日までに実際に払った金額なので、払った月を確かめて集計しましょう。
源泉徴収票に載らない保険料は確定申告で加える
年末調整を受けていない人の給与の源泉徴収票には、退職後に自分で払った保険料が含まれないので、確定申告で加えて申告します。在職中に給与から引かれた分は、源泉徴収票の金額をそのまま使えます。
年金から天引きされた介護保険料や国民健康保険料などは、公的年金等の源泉徴収票に社会保険料の額として載ります(日本年金機構)。確定申告書には、給与の分・年金の分・自分で払った分を合計した金額を書きます。
家族の分を払った場合も控除できる
生計を一にする配偶者や親族が負担すべき社会保険料を代わりに払った場合も、払った人の社会保険料控除に含められます(国税庁 No.1130)。
たとえば、配偶者の国民年金保険料を払っている場合は、その金額も合計できます。夫婦のうち所得税率が高い人が払って申告すると、戻る税金が多くなります。
ただし、年金から天引きされた保険料は、天引きされた本人の控除になります。払う人を選べるのは、納付書や口座振替で払う保険料です。
国民健康保険料の控除の書き方は、こちらの記事で解説しています。
定年退職した翌年の住民税はどうなる?
退職金にかかる住民税は退職金から天引きされていますが、退職した年の給与にかかる住民税は翌年度に課税され、退職後は納税通知書で自分で納めるのが原則です。
退職金の住民税は退職金から天引きされている
退職金にかかる住民税は、退職した年にほかの所得と分けて課税され、会社が退職金から天引きして納めています(柏市)。そのため、退職金の住民税について自分で申告や納付をする必要はありません。
給与の住民税は退職した翌年度にもかかる
給与にかかる住民税は前年の収入をもとに翌年度に課税されるので、定年退職した翌年度にも退職した年の給与の分の住民税がかかります(相模原市)。
在職中は6月から翌年5月までの12回に分けて給与から天引きされますが、退職すると天引きできなくなります。残りは、納税通知書で自分で納める普通徴収に切り替わるのが原則です(広島市)。
退職した時期によっては、最後の給与や退職金からまとめて納める場合もあります。収入が減ったあとに納税通知書が届くので、住民税の分を残しておくと安心です。
確定申告をしない人は住民税の申告が必要な場合がある
年金の確定申告不要制度などで確定申告をしない人でも、住民税の申告が必要な場合があります(国税庁 No.1600)。たとえば神戸市は、年の途中で退職して再就職していない人や、年金以外に少額の所得がある人に住民税の申告を求めています(神戸市)。
一方で、所得税の確定申告書を提出した人は、住民税の申告書を別に出す必要はありません。確定申告をしない年は、住んでいる市区町村の案内で住民税の申告が必要かを確認しましょう。
退職後の住民税の払い方は、こちらの記事でくわしく解説しています。
\ AppStoreの確定申告アプリで1位 /
定年退職した年の確定申告のやり方は?
定年退職した年の確定申告は、源泉徴収票と保険料の領収書をそろえ、国税庁の確定申告書等作成コーナーなどで申告書を作って提出します。作成コーナーでは、画面の案内に沿って金額を入力すれば税額が自動で計算されます。
用意する書類
確定申告では、給与・退職所得・公的年金等の源泉徴収票を手元に用意しますが、申告書に添付する必要はありません(国税庁 申告書等の添付書類について)。添付は不要でも、源泉徴収票の金額は申告書に書き写します。
用意しておきたいものは次のとおりです。
- 給与所得の源泉徴収票(退職前の勤務先・再雇用先の分)
- 退職所得の源泉徴収票(申告書を出していない場合や、ほかの理由で申告する場合)
- 公的年金等の源泉徴収票(年金を受け取り始めた人)
- 国民健康保険料・任意継続の保険料・国民年金保険料などの支払額がわかる書類
- 医療費控除などを受ける場合の明細書や証明書
- マイナンバーと本人確認ができる書類(マイナンバーカードなど)と、還付金を受け取る本人名義の口座
源泉徴収票をなくしてしまったときは、こちらの記事で再発行の方法を確認できます。
申告の期間と提出方法
令和8年分(2026年分)の確定申告の期間は、2027年2月16日から3月15日までです(国税庁 No.2024)。還付申告だけの人は、2027年1月1日から提出できます。
提出は、マイナンバーカードを使ったe-Taxのほか、作成コーナーで作った申告書を印刷して郵送したり、税務署に持参したりする方法もあります。
定年後に始めた仕事の申告をスマホで済ませる方法
定年後に業務委託やフリーランス、副業として仕事を始めると、その収入は事業所得や雑所得になり、多くの場合は毎年の確定申告が必要になります。会社員のころは会社任せだった帳簿づけや申告書の作成を、自分で続けていく必要があります。
タックスナップは、申告書の作成から提出までスマホひとつで完結する確定申告アプリです。副業の所得を雑所得で申告するなら、機能制限付きで無料で使えます(無料で使える範囲)。副業や個人事業の収入もある人は、有料プランの次の機能で帳簿づけから申告まで進められます。
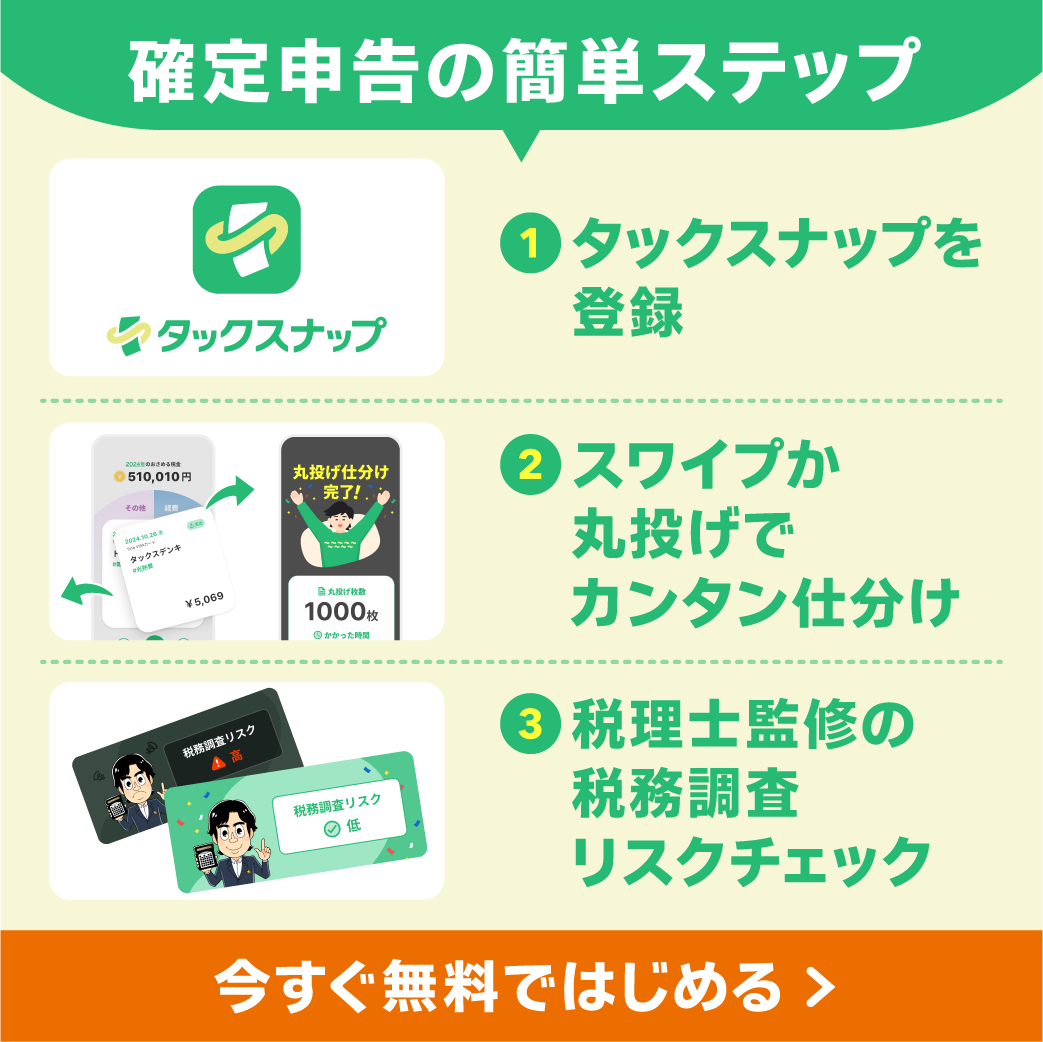
丸投げ仕分け&スワイプ機能
タックスナップは、銀行口座やクレジットカードの明細を取り込み、経費は右、プライベートは左にスワイプするだけで仕訳できます。安心プランの丸投げ仕分けなら、1,000件の取引も最短3秒で自動仕分けできます。
税理士監修の税務調査リスクチェック
安心プランには、登録者40万人超の税理士YouTuber・ヒロ税理士が監修した税務調査リスクチェックが付いています。申告前にリスクのある項目を自動で検知するので、初めて事業の確定申告をする人でも安心して提出できます。
他会計ソフトからのスムーズな乗り換え
freee、マネーフォワード、やよいの青色申告、PayPayのデータを取り込めます。最短5分で乗り換えられるので、今年の途中からでも帳簿を引き継げます。
スマホで提出まで完結
確定申告書の作成からe-Taxでの提出まで、パソコンを使わずに進められます。マイナンバーカードがあれば、アプリからそのまま申告書を提出できます。
レシート読み取り機能で経費管理が簡単
レシートはカメラで撮影するだけで読み取り、複数枚もまとめて処理できます。紙のレシートを1枚ずつ手入力する必要がないので、経費の記録をスキマ時間で済ませられます。
タックスナップのリンクはこちらから
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
定年退職した年の確定申告について、押さえておきたい点は次のとおりです。
- 退職金は「退職所得の受給に関する申告書」を出していれば、原則として確定申告は不要
- 申告書を出していない退職金は20.42%が源泉徴収されるので、確定申告で精算
- 年の途中で退職して年末調整を受けていない人は還付申告で税金が戻り、令和8年分は基礎控除の引上げも反映できる
- 給与と年金がある人は年金などの所得が20万円を超えると確定申告が必要で、所得金額調整控除も確定申告で受ける
- 退職後に払った国民健康保険料や任意継続の保険料は、社会保険料控除として確定申告で差し引ける
- 退職した年の給与にかかる住民税は翌年度に課税され、退職後は自分で納めるのが原則
まずは給与・退職所得・公的年金等の源泉徴収票と、退職後に払った保険料の領収書をそろえておきましょう。
よくある質問
Q. 定年退職したら必ず確定申告が必要?
定年退職したからといって、必ず確定申告が必要になるわけではありません。ただし、年末調整を受けていない人は、還付申告で税金が戻る場合があります。
Q. 退職所得の源泉徴収票は確定申告に添付する?
退職所得の源泉徴収票は、確定申告書に添付する必要はありません。ただし、医療費控除などで申告するときは退職所得の金額を申告書に書くので、捨てずに保管しておきましょう。
Q. 退職金が退職所得控除額より少なければ税金はかからない?
退職金が退職所得控除額を超えなければ、所得税も住民税もかかりません。たとえば勤続38年なら、退職金が2,060万円以下であれば税金はかかりません。
Q. 定年退職した年に配偶者の扶養に入れる?
税金の扶養は合計所得金額62万円以下(令和8年分)、健康保険の扶養は60歳以上なら年間収入の見込み180万円未満が主な条件です。判定の基準が違うので、別々に確認しましょう。
税金の扶養(配偶者控除)は、退職所得も合計所得金額に含めて判定します。健康保険の扶養は今後1年間の収入の見込みで判定し、公的年金も収入に含めます(日本年金機構)。
Q. 定年後に失業手当をもらったら確定申告は必要?
雇用保険の失業手当は非課税なので、確定申告で申告する必要はありません(雇用保険法第12条)。確定申告書の所得にも含めないので、ほかの理由で申告するときも失業手当の金額は書きません。
Q. 定年退職後に確定申告をしないとどうなる?
還付申告は義務ではないので、しなくても罰則はありませんが、納め過ぎた税金は戻りません。反対に、確定申告の義務がある人が期限までに申告しないと、期限後申告として納める税金のほかに無申告加算税がかかる場合があります(国税庁 No.2024)。
Q. 定年後に業務委託で収入を得たら確定申告は必要?
年金を受け取っている人は、業務委託などの所得が20万円を超えると確定申告不要制度を使えなくなるので、税額が出れば確定申告が必要です。所得は収入から経費を引いた金額なので、領収書や入金の記録を日ごろから残しておきましょう。