「内職の収入に確定申告は必要なの?」と疑問に思っていませんか?
家内労働者等にあたる内職なら、必要経費を69万円まで差し引ける特例を使えます(令和8年分)。特例の対象になる所得だけの人は、令和8年分の総収入が173万円以下なら所得税はかかりません。会社員の副業なら、内職の所得が20万円を超えると確定申告が必要です。
この記事では、家内労働者等の特例のしくみ、会社員が内職をしたときの20万円ルール、扶養への影響、申告のやり方を令和8年分の数字で解説します。
この記事のポイント
- 内職の所得は収入から必要経費を引いた金額で、事業所得か雑所得になる
- 家内労働者等の特例で、必要経費を令和8年分は69万円まで差し引ける
- 特例の対象の所得だけなら、令和8年分は総収入173万円以下で所得税ゼロ
- 給与の収入が69万円以上の会社員は特例を使えず、内職の所得20万円超で確定申告が必要
- 税金の扶養は所得、健康保険の扶養は収入で判定
- 所得税の確定申告をしないときも、住民税の申告は原則として必要
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
内職の収入に確定申告は必要?
内職の収入だけなら総収入173万円(特例の対象の所得だけの場合)、会社員の副業なら内職の所得20万円を超えると、確定申告が必要になります。判定のもとになるのは、収入ではなく、収入から必要経費を引いた所得の金額です。
173万円は、特例の69万円と基礎控除の104万円を足した収入の目安です。
内職の収入だけの人は所得が所得控除を超えるかで決まる
内職の収入だけの人は、所得が基礎控除などの所得控除の合計を超え、所得税がかかるときに確定申告が必要です(国税庁 No.2020)。令和8年分の基礎控除は、合計所得金額が489万円以下なら104万円です(国税庁 No.1199)。
所得控除が基礎控除だけの人なら、内職の所得が104万円を超えるかどうかが目安です。特例を使える人は、収入から69万円を引いた所得が104万円を超えるかを確かめます。
また、国民年金や国民健康保険の保険料を自分で払っている人は、その分も社会保険料控除として所得から差し引けます。そのため、確定申告が必要になる所得のラインはさらに上がります。
会社員の副業なら内職の所得20万円が基準
給与を1か所から受けている会社員は、内職などの給与以外の所得の合計が20万円を超えると確定申告が必要です(国税庁 No.1900)。20万円は収入ではなく、内職の収入から経費を引いた所得の金額です。
給与の収入金額が69万円以上ある会社員は家内労働者等の特例を使えないため、内職の所得は実際の経費だけで計算します。たとえば、内職の収入が30万円で材料や道具の経費が3万円なら、所得は27万円なので確定申告が必要です。
20万円ルールの正しい判定のしかたは、こちらの記事でくわしく解説しています。
所得税の申告がいらなくても住民税の申告は原則必要
所得税の確定申告をしない人も、内職の所得があれば、原則として市区町村への住民税の申告が必要です。所得が20万円以下なら確定申告がいらないのは所得税だけの決まりで、住民税にはこの決まりがありません(関市)。
ただし、所得が一定額以下なら住民税の申告はいらないとする自治体もあります(神戸市)。その場合も、国民健康保険や所得証明書のために申告を勧めていることがあるので、お住まいの市区町村の案内で確かめましょう。
なお、所得税の確定申告書を提出した人は、住民税の申告を別に出す必要はありません(神戸市)。
内職の所得は事業所得と雑所得のどちら?
内職の所得は、事業といえる規模で行っていれば事業所得、そうでなければ業務に係る雑所得(副業として続けている仕事の雑所得)になります。どちらも総収入金額から必要経費を引いて計算し、家内労働者等の特例はどちらの所得でも使えます(国税庁 No.1810)。
帳簿をつけずに工賃を受け取っている内職なら、原則として雑所得で申告します。
事業といえる規模かどうかで判定する
事業所得になるかどうかは、その内職が世間一般の感覚(社会通念)で事業と呼べる規模で行われているかで判定します(所得税基本通達35-2)。判定では、取引を帳簿に記録して保存しているかも目安になります。
事業所得にあたらない場合、副業として営利を目的に続けている仕事の所得は、雑所得として扱われます(国税庁 No.1500)。雑所得になっても、計算のしかたは総収入金額から必要経費を引く形で変わりません。
帳簿をつけていなければ原則は雑所得
取引を記録した帳簿書類を保存していない場合は、原則として雑所得になります。例外は、収入金額が300万円を超え、事業所得と認められる事実がある場合です(所得税基本通達35-2の注)。
事業所得として申告すると、赤字をほかの所得と差し引く損益通算が使えます(国税庁 No.2250)。また、青色申告の承認を受けていれば、青色申告特別控除も受けられます(国税庁 No.2072)。
雑所得と事業所得の違いは、こちらの記事でもくわしく解説しています。
\ AppStoreの確定申告アプリで1位 /
家内労働者等の必要経費の特例とは?
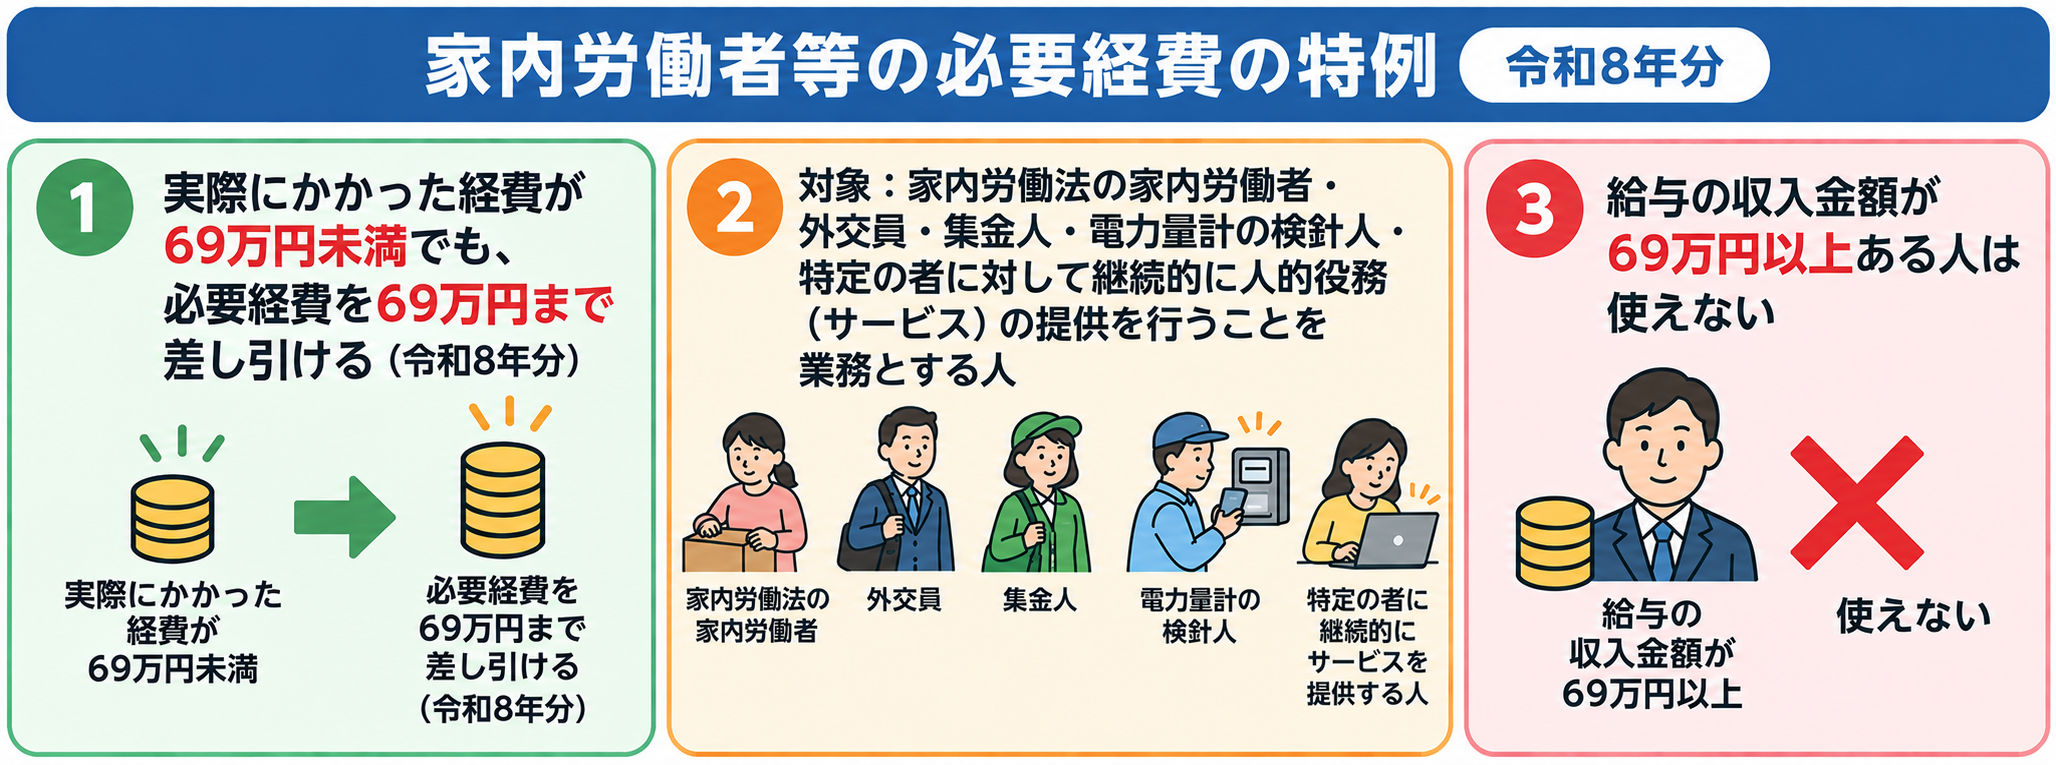
家内労働者等の必要経費の特例は、実際にかかった経費が69万円未満でも、必要経費を69万円まで差し引ける制度です(令和8年分)。令和7年分は65万円だったので、令和8年分は4万円引き上げられています(国税庁 No.1810)。
実際の経費が少なくても69万円まで引ける
内職の材料費や道具代が年に数万円しかかからなくても、所得の計算では必要経費を69万円まで差し引けます。たとえば、内職の収入が120万円で実際の経費が10万円なら、所得は120万円から69万円を引いた51万円です。
ただし、特例で差し引ける金額は、内職の収入金額が上限です。収入が50万円なら差し引けるのも50万円までなので、所得は0円になり、赤字にはなりません。
特例の対象になる人
メーカーや問屋から部品や原材料を受け取り、自宅で製造や加工をして工賃をもらう内職の人は、家内労働者として特例の対象になります(国税庁 No.1810・厚生労働省)。国税庁が挙げる特例の対象は、次の5つです。
- 家内労働法の家内労働者
- 外交員
- 集金人
- 電力量計の検針人
- 特定の者に対して継続的に人的役務(サービス)の提供を行うことを業務とする人
家内労働者は、ふだんから同居の家族以外の人を使わずに作業していることも条件です(国税庁 記載要領)。
また、シルバー人材センターから仕事を受けて役務を提供する人も、家内労働者等にあたります(国税庁 No.1810 質疑)。一方で、近所の一般家庭から洋服の仕立てなどを頼まれる場合は、家内労働者にはなりません(厚生労働省 家内労働のしおり)。
事業所得と雑所得の両方がある場合
家内労働者等に事業所得と雑所得の両方がある場合は、実際の経費の合計が69万円未満なら、合計で69万円まで必要経費にできます。このとき、69万円と実際の経費の合計との差額は、まず雑所得の経費に加えます(No.1810)。
両方がある人は、国税庁の「家内労働者等の事業所得等の所得計算の特例の適用を受ける場合の必要経費の額の計算書」で、それぞれの必要経費を計算します。
パートなどの給与もある場合
給与の収入金額が69万円以上ある人は、家内労働者等の特例を使えません。給与が69万円未満なら、69万円から給与所得控除額を引いた残りと、実際の経費の高いほうが必要経費です(No.1810)。
給与所得控除額は、給与の収入から差し引ける会社員の経費にあたる金額です。
国税庁の例では、給与の収入が40万円、シルバー人材センターからの収入が40万円(実際の経費10万円)の人は、次のように計算します(国税庁 No.1810 質疑)。
- 給与所得:給与40万円−給与所得控除額40万円=0円
- 必要経費:69万円−給与所得控除額40万円=29万円(実際の経費10万円より高いので29万円)
- 雑所得:40万円−29万円=11万円
パートの給与が少しでもある人は、特例で差し引ける金額が69万円より少なくなります。計算の前に、パートの給与明細や源泉徴収票もそろえておきましょう。
内職の収入がいくらまでなら所得税はかからない?
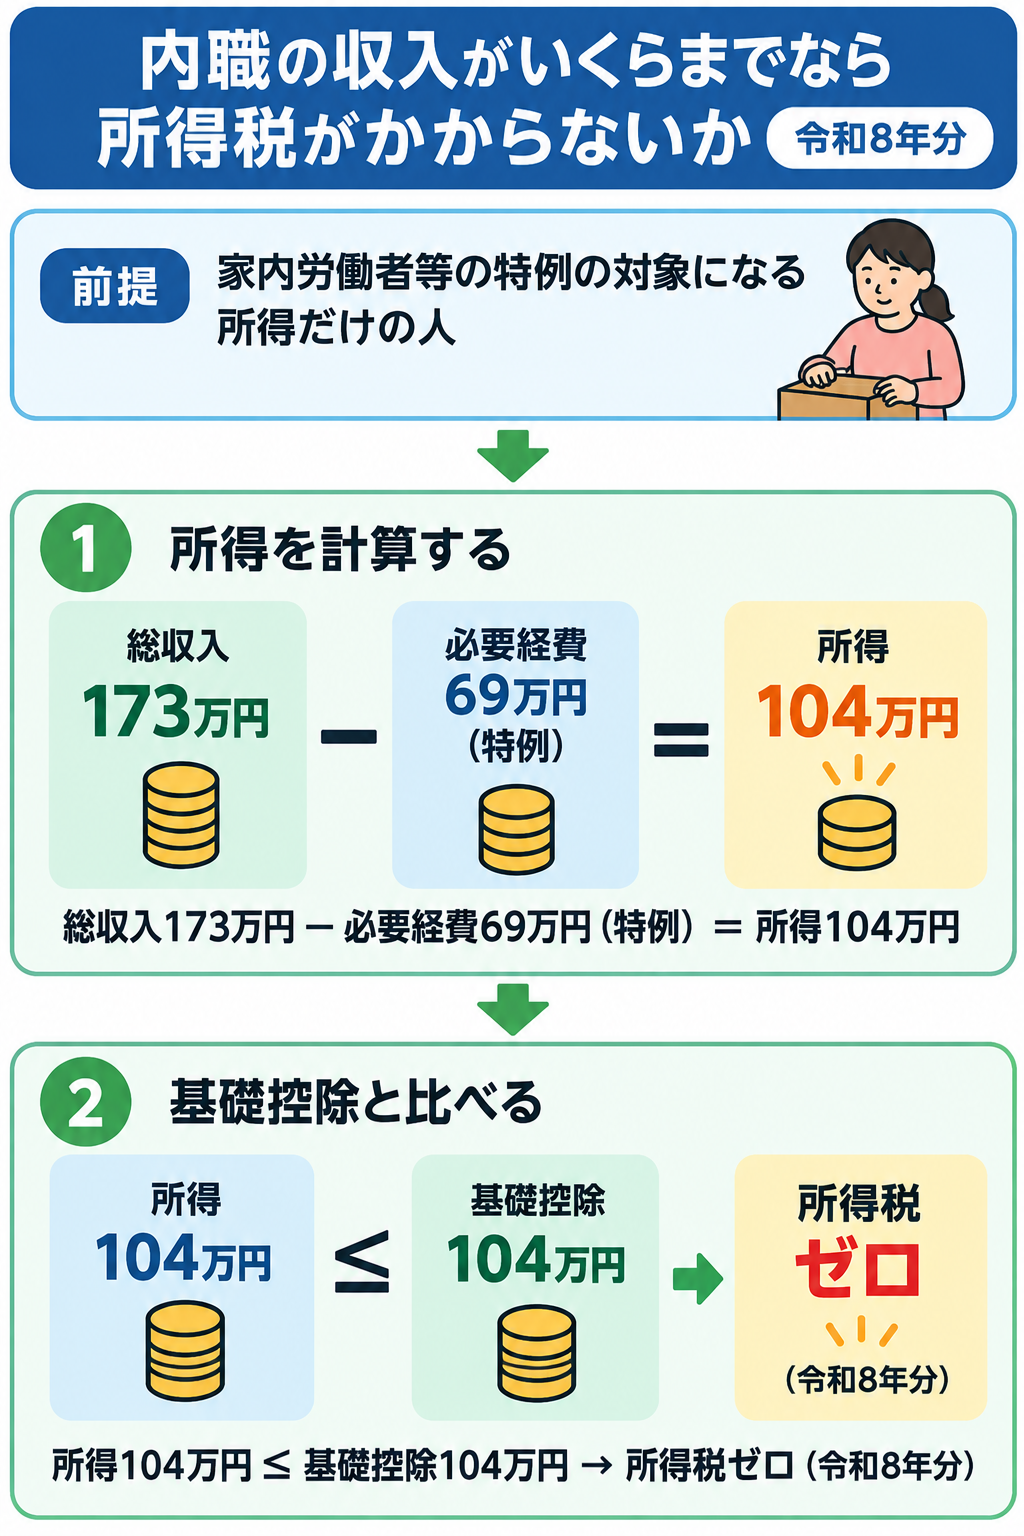
家内労働者等の特例の対象になる所得だけの人は、令和8年分の総収入が173万円以下なら所得税はかかりません。特例の69万円を引いた所得が基礎控除の104万円以下に収まり、税金がかからない計算になります(No.1810)。
令和7年分の160万円から13万円上がった
令和8年分は特例と基礎控除がともに上がり、所得税がかからない総収入は令和7年分の160万円から173万円になりました(No.1810)。基礎控除104万円は、合計所得金額が489万円以下の人が受けられる令和8・9年分の金額です(国税庁 No.1199)。
令和7年分は特例が65万円、基礎控除が95万円でした。前の年と同じ感覚で判断しないようにしましょう。
173万円を超えたときの計算例
内職の収入が200万円なら、特例の69万円と基礎控除の104万円を引いた27万円に所得税がかかります。実際の経費が15万円の人で、所得控除が基礎控除だけの場合を計算すると次のとおりです。
| 項目 | 金額 |
|---|---|
| 内職の収入 | 200万円 |
| 必要経費(特例) | 69万円 |
| 所得 | 131万円 |
| 基礎控除 | 104万円 |
| 課税される所得金額 | 27万円 |
課税される所得金額があるので、確定申告が必要です。なお、国民年金や国民健康保険の保険料を払っている人は社会保険料控除も引けるので、課税される所得金額はさらに少なくなります。
実際の経費が69万円を超える場合
材料費や道具代などの実際の経費が69万円を超える人は、実際の経費で所得を計算します。この場合は、収入から実際の経費を引いた所得が所得控除の合計を超えるかで、確定申告が必要かを判断します。
実際の経費を使う人は、仕事に使った分の領収書やレシートを残しておきましょう。自宅の電気代などを仕事と生活で分ける家事按分の考え方は、こちらの記事でくわしく解説しています。
\ AppStoreの確定申告アプリで1位 /
内職をすると扶養はどうなる?
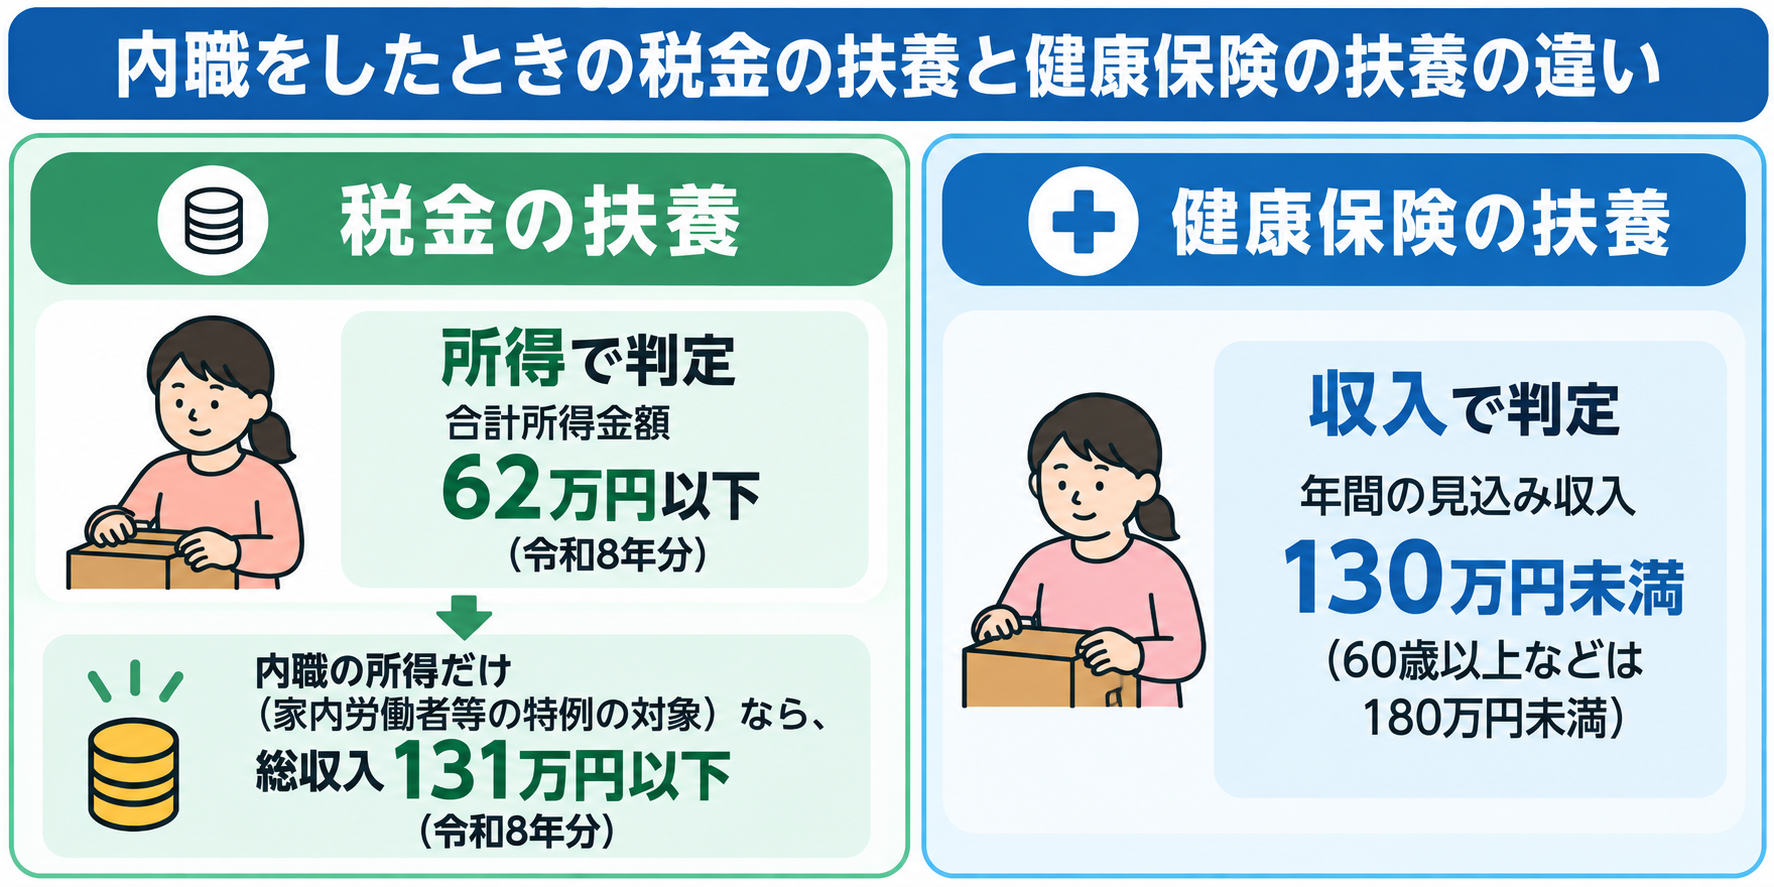
扶養には税金の扶養と健康保険の扶養があり、税金の扶養は所得で、健康保険の扶養は収入で判定します。同じ内職の収入でも、2つの扶養に入れるかどうかは別々に確かめる必要があります。
税金の扶養は内職だけなら総収入131万円以下
家内労働者等の特例の対象になる所得だけの人は、令和8年分の総収入が131万円以下なら、配偶者控除や扶養控除の対象になります(国税庁 No.1810)。
配偶者控除や扶養控除を受けるには、扶養される人の合計所得金額が62万円以下である必要があります(国税庁 No.1190・No.1180)。この62万円に特例の69万円を足すと、収入では131万円になります。
なお、控除を受ける人(夫など)の合計所得金額が1,000万円を超える年は、配偶者控除を受けられません。
内職の所得が62万円を超えても配偶者特別控除がある
配偶者の合計所得金額が62万円を超えても133万円以下なら、配偶者控除の代わりに配偶者特別控除を受けられます(国税庁 No.1191)。控除額は最高38万円で、控除を受ける人と配偶者の所得に応じて変わります。
たとえば、内職の収入が180万円の人は、特例の69万円を引いた所得が111万円になり、配偶者控除の対象から外れます。ただし、配偶者特別控除の範囲には入るので、夫など控除を受ける人の合計所得金額が1,000万円以下なら控除を受けられます。
健康保険の扶養は年間収入130万円未満が目安
健康保険の扶養は税金とは別の基準で、年間の見込み収入が130万円未満かどうかで判定します(日本年金機構)。60歳以上の人などは180万円未満、19歳以上23歳未満の人(配偶者を除く)は150万円未満が基準です。
この年間収入は、過去の収入ではなく、これから1年間の見込み収入で考えます。同居している場合は、扶養する人の収入の半分未満であることも条件です(日本年金機構)。
税金の扶養の131万円とは基準も数え方も違うので、内職の収入をどう数えるかは、加入している健康保険に確かめておきましょう。
税金の扶養と健康保険などの社会保険の扶養の違いは、こちらの記事でもくわしく解説しています。
内職の確定申告のやり方は?
内職の確定申告は、1年分の工賃と経費をまとめ、所得の種類に合った書類に金額を書いて提出します。雑所得なら確定申告書、事業所得なら収支内訳書か青色申告決算書を使います。
特例の書き方を示した国税庁の記載要領と計算書は、2026年10月時点では令和7年分以降用(65万円)だけが公表されています。令和8年分は65万円を69万円に読み替えて計算し、令和8年分用が公表されたらそちらを使いましょう(No.1810)。
1年分の収入と経費をまとめる
確定申告の準備として、1年間に受け取った工賃の合計と実際にかかった経費を集計します。委託元からの支払明細や振込の記録をとっておくと、収入の合計をすぐに確かめられます。
特例を使えば必要経費は69万円まで認められますが、給与もある人は特例の金額と実際の経費を比べて高いほうを使います。そのため、材料費や道具代の領収書も捨てずに残しておきましょう。
作成コーナーで入力するときの書き方
作成コーナーで雑所得を入力するときは、支払者の名前の末尾に(措法27)と入力します(国税庁 入力方法)。必要経費の欄には、特例を使ったあとの金額を入れます。
事業所得の場合は、決算書や収支内訳書を作る画面で、必要経費に「家内労働者等の特例」という科目を作ります。その科目に、特例を使ったあとの必要経費の額を入力します。
雑所得なら第一表の業務の欄に書く
内職の所得が雑所得なら、収入から特例の金額を引いた残りを、確定申告書第一表の所得金額等の業務の欄に書きます。あわせて、第二表の特例適用条文等の欄に「措法27」と書きます(国税庁 記載要領)。
措法27は、家内労働者等の特例を定めた租税特別措置法第27条のことです。特例を使ったことを示す記載なので、提出前に書き漏れがないか確かめておきましょう。
事業所得なら収支内訳書か青色申告決算書に書く
白色申告の人は、収支内訳書の所得金額の欄に、収入から特例の金額を引いた残りを書きます。青色申告の人は、青色申告決算書の青色申告特別控除前の所得金額の欄に同じ金額を書き、金額の頭に㊕と書きます(国税庁 記載要領)。
第一表の営業等の欄には、収支内訳書の所得金額を書き写します。ただし、青色申告の人は、青色申告特別控除を引いたあとの所得金額を書きます。また、第二表に「措法27」と書くのは雑所得の場合と同じです。
給与もある人は計算書を添付する
給与の収入がある人や、事業所得と雑所得の両方がある人は、必要経費の額の計算書で金額を計算し、確定申告書と一緒に提出します(国税庁 記載要領)。計算書は、国税庁のサイトの申告書・申告書付表と税額計算書等の一覧から入手できます。
令和7年分以降用の計算書を使う場合は、計算式の65万円を69万円に読み替えます。計算書で出した必要経費の額を、雑所得や事業所得の計算に使います。
提出は2027年2月16日から3月15日まで
令和8年分の確定申告は、原則として2027年2月16日から3月15日までに提出します(国税庁 No.2020)。期限を過ぎると、加算税や延滞税がかかることがあります。
提出は、税務署の窓口、郵送、e-Taxから選べます。年が明けたら早めに工賃と経費の集計を済ませておくと、期限前にあわてずに済みます。
\ AppStoreの確定申告アプリで1位 /
内職の申告をスマホで済ませる方法
内職や在宅ワークは、工賃の振込や材料の購入が少額でこまめに発生するので、1年分の収入と経費の記録をまとめるだけでも手間がかかります。家事や育児のスキマに作業する人には、記録を溜めずに続けること自体が負担になりがちです。
タックスナップは、確定申告書の作成から提出までスマホひとつで完結する確定申告アプリです。控除だけの申告や雑所得の申告は機能制限付きで無料で使えます(無料で使える範囲)。
副業や個人事業の収入もある人は、有料プランの次の機能で帳簿づけから申告までまとめて進められます。
丸投げ仕分け&スワイプ機能
タックスナップは、銀行口座やクレジットカードの明細を取り込み、経費は右、プライベートは左にスワイプするだけで仕訳できます。安心プランの丸投げ仕分けなら、1,000件の取引も最短3秒で自動仕分けできます。
税理士監修の税務調査リスクチェック
安心プランには、税理士が監修した税務調査リスクチェックが付いています。申告前にリスクのある項目を自動で検知するので、初めての確定申告でも安心して提出できます。
他会計ソフトからのスムーズな乗り換え
freee、マネーフォワード、やよいの青色申告、PayPayのデータを取り込めます。最短5分で乗り換えられるので、今年の途中からでも帳簿を引き継げます。
スマホで提出まで完結
確定申告書の作成からe-Taxでの提出まで、パソコンを使わずに進められます。マイナンバーカードがあれば、アプリからそのまま申告書を提出できます。
レシート読み取り機能で経費管理が簡単
レシートはカメラで撮影するだけで読み取り、複数枚もまとめて処理できます。紙のレシートを1枚ずつ手入力する必要がないので、経費の記録をスキマ時間で済ませられます。
タックスナップのリンクはこちらから
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
内職の確定申告について、押さえておきたい点は次のとおりです。
- 内職の所得は収入から必要経費を引いた金額で、事業所得か雑所得になる
- 家内労働者等の特例で、令和8年分は必要経費を69万円まで差し引ける
- 特例の対象の所得だけなら、令和8年分は総収入173万円以下で所得税はかからない
- 給与の収入が69万円以上の会社員は特例を使えず、内職の所得が20万円を超えると確定申告が必要
- 税金の扶養は内職だけなら総収入131万円以下、健康保険の扶養は年間の見込み収入130万円未満が目安
- 所得税の確定申告をしないときも、住民税の申告は原則として必要(市区町村の案内で確認)
年が明けたら、1年分の工賃の合計とパートなどの給与があるかどうかを確かめておきましょう。
よくある質問
Q. 内職の収入が月に数万円でも確定申告は必要?
特例の対象になる内職の所得だけの人は、令和8年分の総収入が173万円以下なら所得税はかからず、所得税の確定申告もいりません。月3万円の内職なら年36万円なので、所得税の確定申告は不要です。
住民税の申告は原則として必要ですが、所得が一定額以下なら不要とする自治体もあるので、市区町村の案内で確かめましょう。
Q. 実際の経費が69万円より多いときはどうする?
実際の経費が69万円を超える人は、特例ではなく実際の経費で所得を計算します。特例は、実際の経費が69万円に届かない人のために必要経費を69万円まで認めるしくみです。
Q. 会社員が内職をしても特例は使える?
給与の収入金額が69万円以上ある会社員は、家内労働者等の特例を使えません。内職の所得は実際の経費だけで計算し、給与以外の所得の合計が20万円を超えたら確定申告をします。
Q. パートの給与が少しある場合はどう計算する?
給与の収入金額が69万円未満なら、69万円から給与所得控除額を引いた残りと実際の経費のうち、高いほうが必要経費になります。たとえば給与が40万円なら、69万円から40万円を引いた29万円と実際の経費を比べます。
Q. 内職だけなら夫の扶養に入れる?
税金の扶養は、特例の対象になる内職の所得だけなら、令和8年分の総収入131万円以下で配偶者控除の対象になります。健康保険の扶養は年間の見込み収入130万円未満などの別の基準で判定するので、加入している健康保険に確かめましょう。
Q. 内職の所得が20万円以下なら住民税の申告もいらない?
20万円以下で確定申告がいらないのは所得税だけで、住民税の申告は原則として必要です。所得が一定額以下なら申告がいらない自治体もあるので、お住まいの市区町村の案内で確かめましょう。
Q. データ入力などの在宅ワークも特例の対象になる?
物品の製造や加工ではない在宅ワークは、特定の相手に続けてサービスを提供する仕事かどうかで、特例の対象になるかが分かれます。家内労働者は物品の製造や加工の委託を受ける人なので、それ以外の仕事で迷ったときは税務署に確かめましょう。