「持株会に入っていると確定申告が必要なの?」と疑問に思っていませんか?
持株会に入って積み立てているだけなら、確定申告は原則として必要ありません。申告が必要になるのは、主に引き出した株を一般口座などで売り、給与以外の所得の合計が20万円を超えたときです。奨励金や配当は、源泉徴収で納税が済みます。
この記事では、持株会の奨励金・配当・引き出した株を売ったときの税金、取得費の計算方法、確定申告が必要になるケースを解説します。
この記事のポイント
- 持株会に入って積み立てているだけなら確定申告は原則不要
- 会社が出す奨励金は原則として給与として課税され、給与と一緒に源泉徴収
- 上場会社の持株会の配当は源泉徴収で済ませて申告しないことを選べる
- 持株会から株を引き出してもその時点では税金はかからない
- 特定口座(源泉徴収あり)で売れば確定申告をしなくてよい
- 一般口座などで売って給与以外の所得が20万円を超えたら確定申告が必要
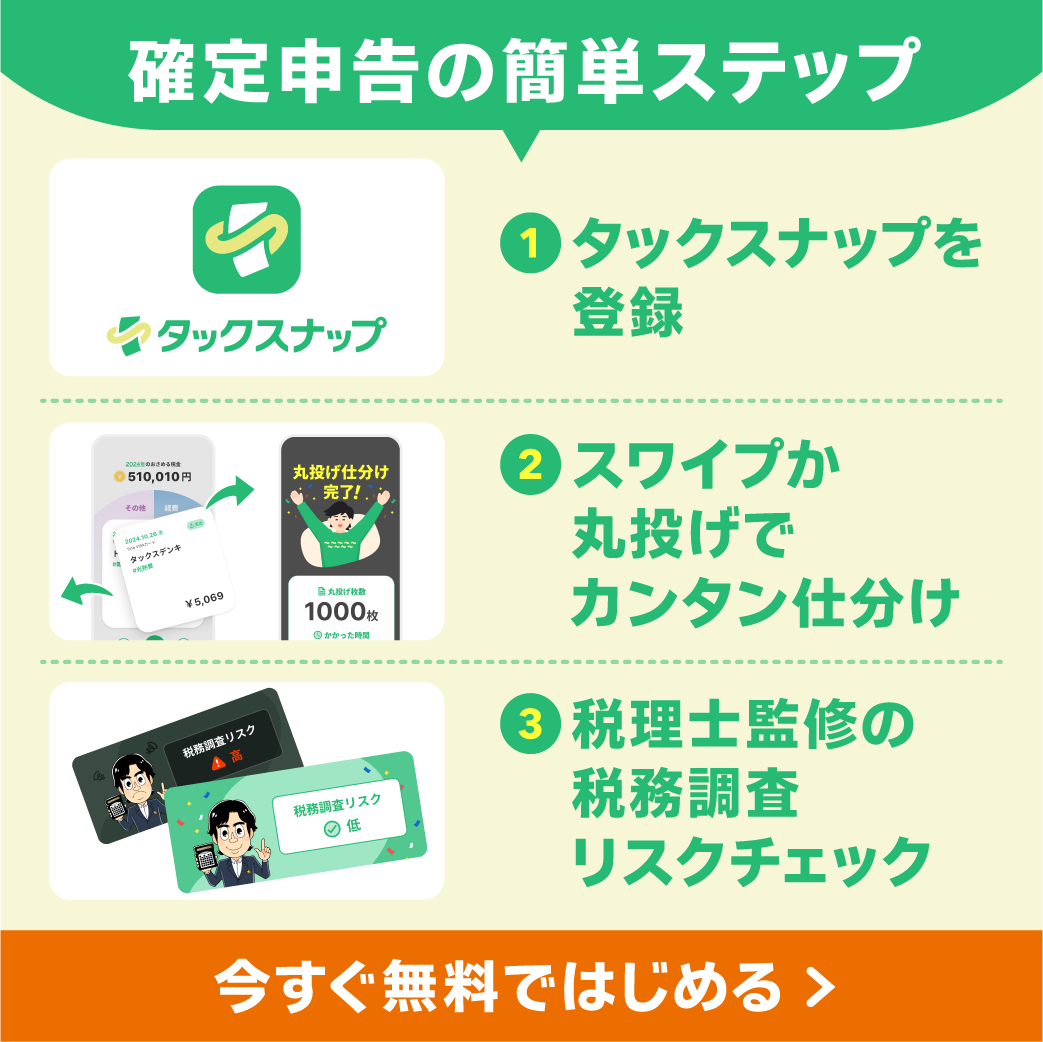
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
持株会で確定申告は必要?
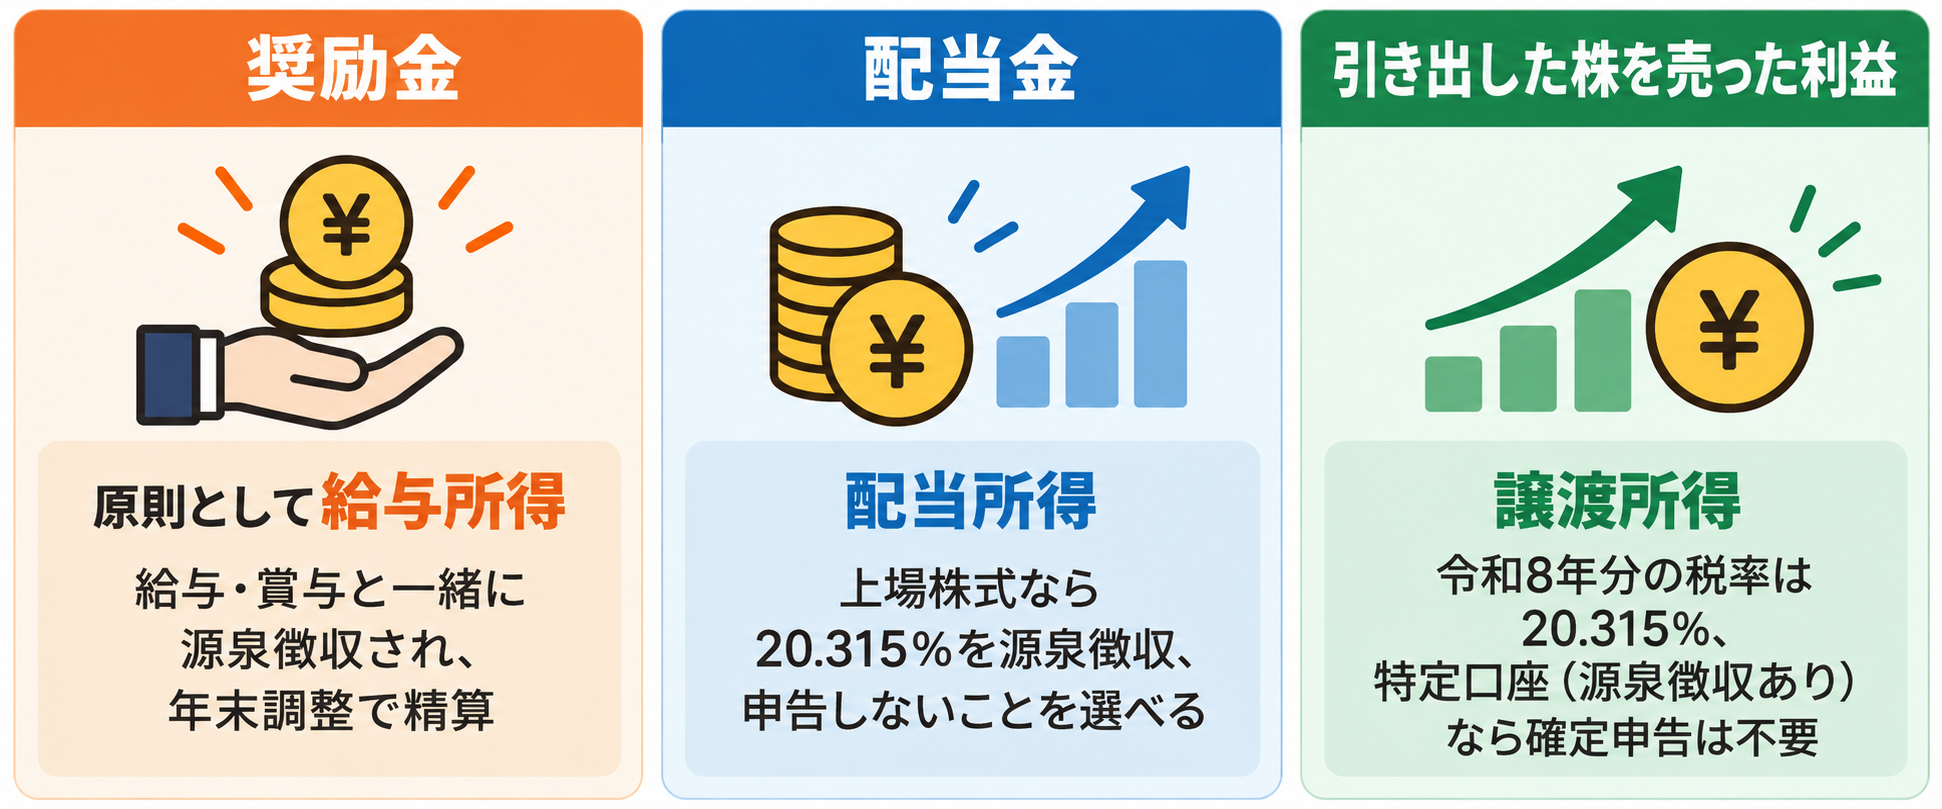
持株会に入って毎月積み立てているだけなら、確定申告は原則として必要ありません。持株会に関係するお金には奨励金・配当・株を売ったときの利益の3つがあり、それぞれ税金の扱いが違います。
| お金の種類 | 所得の区分 | 税金の納め方 | 確定申告 |
|---|---|---|---|
| 奨励金 | 給与所得(原則) | 給与・賞与と一緒に源泉徴収 | 不要(年末調整で精算) |
| 配当金 | 配当所得 | 20.315%を源泉徴収(上場株式) | 不要を選べる |
| 引き出した株を売った利益 | 譲渡所得(申告分離課税) | 特定口座(源泉徴収あり)なら源泉徴収 | 一般口座などで売り、給与以外の所得が20万円超なら必要 |
申告が必要になるのは一般口座などで売ったとき
確定申告が必要になるのは、引き出した株を一般口座や源泉徴収なしの特定口座で売り、給与以外の所得の合計が20万円を超えたときです。特定口座(源泉徴収あり)で売った年や、株を売っていない年は申告しなくてかまいません。
株価が上がっても、売るまでは利益が確定していないので税金はかかりません。そのため、まずは今年持株会の株を売ったか、売ったならどの口座だったかを確かめましょう。
税金は会員一人ひとりにかかる
持株会で買った株の配当や売却益には、持株会ではなく会員一人ひとりに税金がかかります。従業員持株会は、民法上の組合として作られるのが原則です(日本証券業協会 持株制度に関するガイドライン)。
持株会が買った株は理事長の名義でまとめて管理されますが、会員ごとの持分ははっきり分かれています。そのため、配当も株を売った利益も、持分に応じて会員本人の所得として扱われます。
持株会の奨励金に税金はかかる?
持株会の奨励金は原則として給与として課税され、給与と一緒に源泉徴収されるので、奨励金のために確定申告をする必要はありません。日本証券業協会のガイドラインは、税務上の取扱い(参考)として、奨励金は会員の給与として課税されると示しています(日本証券業協会 持株制度に関するガイドライン)。
奨励金は会社からの上乗せ分
奨励金は、会社が福利厚生として毎月の拠出金に一定の割合や一定の金額を上乗せするお金です。なお、奨励金を出せるのは従業員持株会だけで、役員持株会や取引先持株会では認められていません。
また、この上乗せ分は現金で受け取るのではなく、拠出金と一緒に持株会への出資として株の買い付けに充てられます。手元にお金が入らなくても、給与として税金がかかっている点は覚えておきましょう。
奨励金は給与や賞与と一緒に源泉徴収される
毎月支給される奨励金は毎月の給与に加算して、年1回支給される奨励金は賞与として源泉徴収されます。そのうえで給与の一部として年末調整で精算されるので、大部分の会社員は年末調整で奨励金の分も含めて所得税が確定します(国税庁 No.1900)。
奨励金は給与所得なので、配当や株を売った利益とは別に扱われます。そのため、株を売った利益で申告が必要かを考えるときは、奨励金を足さずに判断します。
\ AppStoreの確定申告アプリで1位 /
持株会の配当は確定申告が必要?
上場会社の持株会で受け取る配当は、源泉徴収で税金を納め終えられるので、確定申告をしないことを選べます。ただし、ほかの株の売却損と相殺したい場合などは、あえて申告したほうが税金が戻ることがあります。
再投資される配当にも税金はかかる
配当が株の買い増しに回る場合も、支払いの時点で源泉徴収されているので、手元に現金が入らなくても税金は納めた状態です。持株会では、受け取った配当金で株を買い増す再投資のしくみをとることがあります。
持株会の配当金は理事長あてにまとめて支払われますが、各会員の持分に応じた配当所得として課税されます(日本証券業協会 持株制度に関するガイドライン)。
上場株式の配当は20.315%が源泉徴収される
上場株式の配当は、支払いのときに所得税と復興特別所得税15.315%、住民税5%の合計20.315%が源泉徴収されます(国税庁 No.1330)。令和8年分の配当も、この税率で源泉徴収されます。
たとえば持分に応じた配当が1年で1万円なら、源泉徴収される税金は約2,000円です。配当の金額と源泉徴収された税額は、持株会から届く支払通知書で確認できます。
申告しないことを選べる
上場株式の配当は、金額にかかわらず確定申告をしないことを選べます(国税庁 No.1330)。申告しないことを選んだ配当は、給与以外の所得が20万円以下なら申告がいらないという会社員のルールの判定にも含めません(国税庁 No.1900)。
ただし、申告しないことを選んだ配当の源泉徴収税額は、確定申告で差し引いたり還付を受けたりできません。配当で税金を取り戻したい人は、配当控除と株の売却損との相殺の2つを検討しましょう。
持株会の株が上場していないとき
持株会で買っている株が上場していない場合、配当は20.42%が源泉徴収され、申告しないことを選べるのは少額の配当に限られます(国税庁 No.1330)。少額の配当とは、1回の配当が10万円×配当計算期間の月数÷12以下のものです。
少額を超える配当は申告しないことを選べず、総合課税の対象です。給与以外の所得の合計が20万円を超える会社員は、確定申告で給与と合算して税金を計算します。
申告するなら課税方式を選ぶ
配当を確定申告するときは、配当控除を受けられる総合課税か、株の売却損と相殺できる申告分離課税かを選びます(国税庁 No.1331)。
- 総合課税を選んだ場合:給与などと合算して税金を計算し、配当控除(課税総所得金額等が1,000万円以下なら配当所得の10%)を受けられる
- 申告分離課税を選んだ場合:同じ年の上場株式の売却損と相殺(損益通算)できる
持株会の配当は、自分名義の株の配当と合算して配当控除を使えます。
なお、確定申告で選んだ課税方式は住民税にも同じように適用されます(確定申告書等作成コーナー よくある質問)。選んだ方式はあとから変えられないので、申告前に両方で計算して比べましょう。
申告に使うのは配当の支払通知書
持株会の配当を申告するときは、持株会の理事長から届く「上場株式配当等の支払に関する通知書」の金額を使います。1年分をまとめて作る場合は、翌年の2月15日までに交付されます(日本証券業協会 持株制度に関するガイドライン)。
確定申告書の作成では通知書の金額を入力し、通知書そのものを添付する必要はありません(SMBC日興証券 用語説明)。申告するかどうかにかかわらず、通知書は保管しておくと安心です。
配当を申告するかどうかの判断や申告の流れは、上場株式の配当金と確定申告をまとめたこちらの記事でもくわしく解説しています。
引き出した株を売ったときの税金は?
持株会から引き出した株を売って利益が出ると、譲渡所得として20.315%の税金がかかります。引き出しただけでは税金はかからず、売って利益が確定したときに課税されます。
引き出した時点では課税されない
持株会から自分の証券口座に株を引き出しても、その時点で税金はかかりません(日本証券業協会 持株制度に関するガイドライン)。引き出しは株の名義が理事長から自分に変わるだけの手続きで売ったことにはならないので、税金は売ったときに計算します。
引き出せるのは、持分が売買単位(単元)に達した分です。持株会の事務局に申し込むと、事務を受託している証券会社を通じて、自分名義の証券口座に株が振り替えられます。
売った利益は譲渡所得で税率20.315%
引き出した株を売った利益は、給与と分けて計算する申告分離課税の譲渡所得になり、令和8年分の税率は20.315%です(国税庁 No.1463)。内訳は所得税15%、住民税5%、復興特別所得税0.315%です。
利益は、売った金額から取得費と売買の手数料を差し引いて計算します。売った金額が取得費を下回って損が出たときは、税金はかかりません。
取得費は精算書の簿価単価で計算する
持株会で取得した株の取得費は、投資等報告書や退会(引出)精算書に書かれた簿価単価に、売った株数をかけて計算します(国税庁 確定申告書等作成コーナー よくある質問)。簿価単価は、持株会で買った株の1株あたりの平均の取得単価です。
投資等報告書は半年に1回、退会(引出)精算書は退会や一部引き出しのときに持株会から届きます。ただし、書類の名前は持株会によって違うので、拠出金額・取得株式数・簿価単価が書かれた書類を探しましょう。
簿価単価が書かれていないとき
簿価単価の記載がない場合は、拠出金額を取得株式数で割った金額を1株あたりの取得単価にします。書類が手元にない場合や、書類から取得費を計算できない場合は、名義書換日の相場(終値)をもとに計算してもかまいません(国税庁 確定申告書等作成コーナー よくある質問)。
名義書換日の終値は、証券会社のデータベースや当時の新聞などで確認します。持株会では毎月の買い付けで価格が変わりますが、どちらの方法でも1回ごとの買値を調べる必要はありません。
令和8年分の計算例
簿価単価1,500円の株を100株引き出して1株2,000円で売った場合、利益は5万円で、税金は約1万円です。売買の手数料はかからなかった前提で計算しています。
| 項目 | 金額 |
|---|---|
| 売った金額(2,000円×100株) | 20万円 |
| 取得費(1,500円×100株) | 15万円 |
| 利益(譲渡所得) | 5万円 |
| 税金(5万円×20.315%) | 約1万円 |
一般口座で売って利益が出たときの申告の手順は、株の確定申告のやり方をまとめたこちらの記事で解説しています。
退会時の単元未満は現金で精算できる
持株会を退会するとき、売買単位に満たない持分は、時価で売って現金で精算する方法を選べます(日本証券業協会 持株制度に関するガイドライン)。売買単位に達している持分は、自分名義の口座に振り替えられます。
現金で精算した分は、持分の株を売ったことになります。精算した金額が取得費を上回っていれば利益が出ているので、退会精算書の精算金額と簿価単価を見比べて、申告が必要かを判断しましょう。
\ AppStoreの確定申告アプリで1位 /
特定口座と一般口座で何が違う?
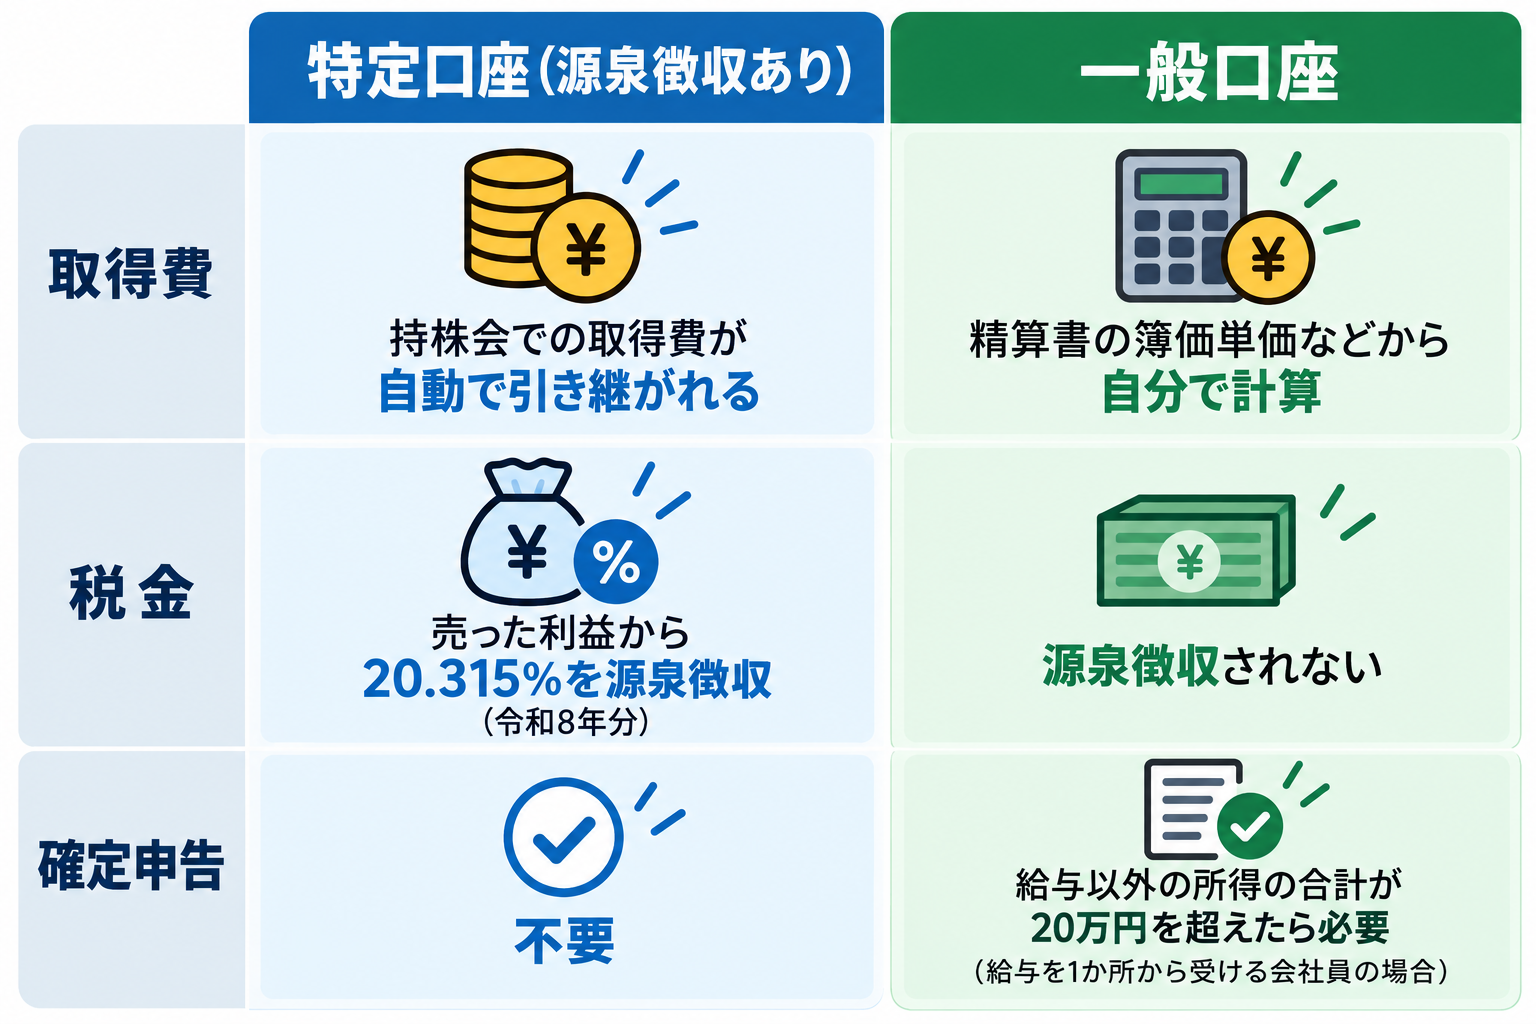
特定口座(源泉徴収あり)で売れば、税金は売ったときに源泉徴収されるので確定申告はいりません。一方で、一般口座では持株会での取得費が引き継がれないため、自分で利益を計算して申告します。
特定口座なら取得費が引き継がれる
特定口座に振り替えると、持株会での取得費が自動で引き継がれます(野村證券 よくあるご質問)。源泉徴収ありを選んだ特定口座なら、売った利益から20.315%が源泉徴収され、確定申告をしなくて済みます(国税庁 No.1476)。
特定口座でも源泉徴収なしを選んでいる場合は、申告が必要なときに証券会社から届く特定口座年間取引報告書を使います。利益の計算は証券会社がしてくれるので、一般口座よりは手間がかかりません。
特定口座の源泉徴収あり・なしの違いは、こちらの記事でくわしく解説しています。
特定口座に移せる証券会社は限られる
持株会の株を直接移せる特定口座は、原則として持株会の事務を受託している証券会社に開いた特定口座です。令和8年度税制改正で、その証券会社と支配関係がある同じグループの証券会社の特定口座にも移せるようになりました(財務省 令和8年度税制改正の大綱・租税特別措置法施行規則18条の11)。
特定口座への振り替えを希望する場合は、引き出す前に特定口座を開いておく必要があります(SMBC日興証券)。移せる先かどうかは、引き出す前に持株会の事務局か証券会社に確認しましょう。
一般口座なら自分で計算する
一般口座では持株会での取得費が引き継がれないので、精算書の簿価単価などから自分で利益を計算します(野村證券 よくあるご質問)。売っても源泉徴収はされないので、利益が出たら確定申告が必要かを自分で判断します。
取得費の計算に使う投資等報告書や精算書は、株を売ったあとも申告に備えて保管しておきましょう。書類がそろっていれば、売った年の利益をすぐに計算できます。
確定申告が必要になるのはどんなとき?
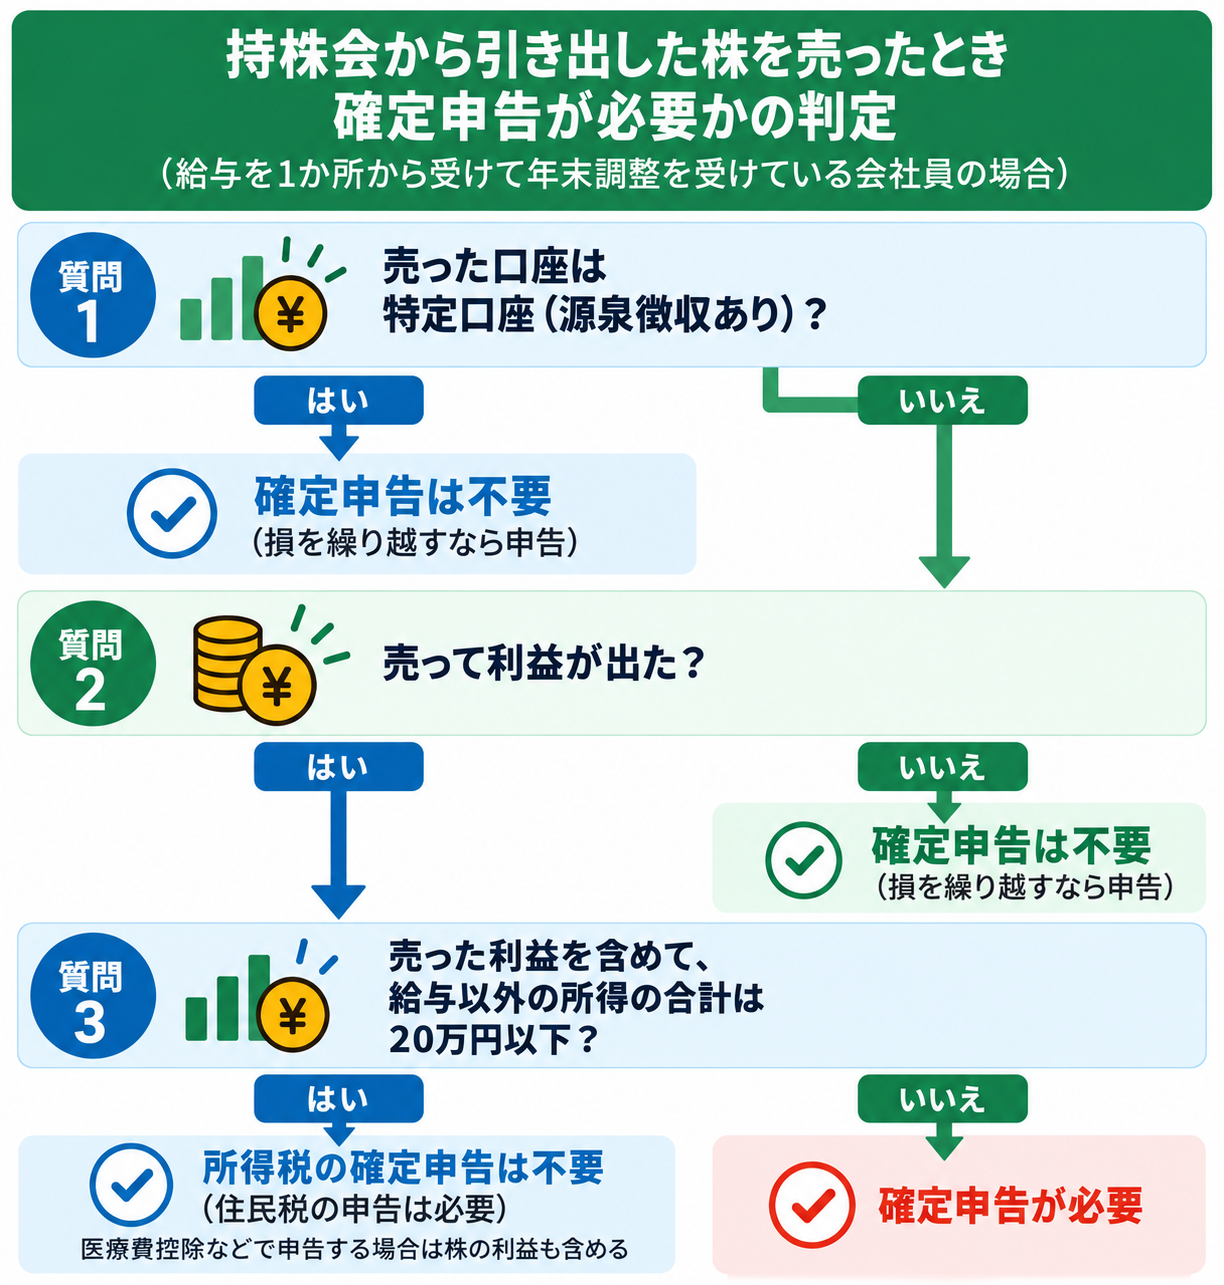
会社員が持株会の株で確定申告が必要になるのは、主に一般口座や源泉徴収なしの特定口座で売って、給与以外の所得の合計が20万円を超えたときです。損が出た年や配当と相殺したい年は、申告の義務はなくても申告したほうが得になることがあります。
一般口座などで売って利益が出たとき
給与を1か所から受けている会社員は、一般口座などで売った株の利益を含めて、給与以外の所得の合計が20万円を超えると確定申告が必要です(国税庁 No.1900)。20万円以下なら所得税の確定申告はいりません。
ただし、医療費控除などで確定申告をする場合は、20万円以下の株の利益も含めて申告します(国税庁 確定申告を要しない場合の意義)。株の利益を含めた申告書は、国税庁の確定申告書等作成コーナーで画面の案内に沿って作成できます。
また、所得税の確定申告が不要な場合でも、住民税の申告は必要です(神戸市)。住んでいる市区町村に、株を売った利益を申告しましょう。
住民税の申告と確定申告の違いは、こちらの記事で解説しています。
売って損が出て繰り越したいとき
上場株式を売って損が出た年は、確定申告をすれば翌年以後3年間、その損を繰り越せます(国税庁 No.1474)。繰り越した損は、翌年以後の上場株式の売却益や、申告分離課税を選んだ配当から差し引けます。
繰り越すには、損が出た年に申告したうえで、その後も毎年続けて確定申告をする必要があります。株を売らなかった年も申告が必要なので注意しましょう。なお、株の損は給与所得と相殺できません(国税庁 No.1465)。
配当と売却損を相殺したいとき
持株会の配当と、証券口座で株を売った損を相殺したいときは、確定申告で配当を申告分離課税にして損益通算します(国税庁 No.1474)。相殺した分だけ、配当から源泉徴収された税金が戻ります。
源泉徴収ありの特定口座の売却損も、他の口座の損益と相殺するなら確定申告が必要です(国税庁 No.1476)。相殺するときは、持株会の配当の支払通知書と、特定口座の年間取引報告書などをそろえて申告します。
\ AppStoreの確定申告アプリで1位 /
副業の申告をスマホで済ませる方法
持株会の株を売らない年でも、副業の所得が20万円を超えた年は、会社員も確定申告が必要になります。年に一度の手続きのためにパソコンで国税庁のサイトを開いて操作するのは、負担に感じやすいところです。
タックスナップは、確定申告書の作成から提出までスマホひとつで完結する確定申告アプリです。副業の所得を雑所得で申告するなら、機能制限付きで無料で使えます(無料で使える範囲)。
副業や個人事業の収入もある人は、有料プランの次の機能で帳簿づけから申告までまとめて進められます。
丸投げ仕分け&スワイプ機能
タックスナップは、銀行口座やクレジットカードの明細を取り込み、経費は右、プライベートは左にスワイプするだけで仕訳できます。安心プランの丸投げ仕分けなら、1,000件の取引も最短3秒で自動仕分けできます。
税理士監修の税務調査リスクチェック
安心プランには、税理士が監修した税務調査リスクチェックが付いています。申告前にリスクのある項目を自動で検知するので、初めての確定申告でも安心して提出できます。
他会計ソフトからのスムーズな乗り換え
freee、マネーフォワード、やよいの青色申告、PayPayのデータを取り込めます。最短5分で乗り換えられるので、今年の途中からでも帳簿を引き継げます。
スマホで提出まで完結
確定申告書の作成からe-Taxでの提出まで、パソコンを使わずに進められます。マイナンバーカードがあれば、アプリからそのまま申告書を提出できます。
レシート読み取り機能で経費管理が簡単
レシートはカメラで撮影するだけで読み取り、複数枚もまとめて処理できます。紙のレシートを1枚ずつ手入力する必要がないので、経費の記録をスキマ時間で済ませられます。
タックスナップのリンクはこちらから
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
持株会と確定申告について、押さえておきたい点は次のとおりです。
- 持株会に入って積み立てているだけなら、確定申告は原則不要
- 奨励金は原則として給与として源泉徴収され、年末調整で精算される
- 上場会社の持株会の配当は20.315%が源泉徴収され、申告しないことを選べる
- 持株会から株を引き出しても、その時点では税金はかからない
- 引き出した株の取得費は、精算書などの簿価単価×売った株数で計算する
- 一般口座などで売って給与以外の所得が20万円を超えたら確定申告が必要
株を引き出す前に、持株会の精算書と、振り替え先の口座が特定口座(源泉徴収あり)かどうかを確認しておきましょう。
よくある質問
Q. 持株会の株価が上がっただけで税金はかかる?
株価が上がっただけでは税金はかからず、株を売って利益が確定したときに初めて課税されます。持株会から株を引き出したときも、売っていないので税金はかかりません。
Q. 持株会の株はNISA口座に移せる?
持株会から引き出した株を、NISA口座に移すことはできません。引き出した株は、特定口座か一般口座で持つことになります。
NISAの成長投資枠に入れられるのは、原則としてNISA口座を開いた金融機関で買い付けるなどして取得し、取得後すぐに受け入れる株です(租税特別措置法37条の14)。
Q. 退職して持株会を退会したら確定申告は必要?
退会して株を自分の口座に引き出しただけなら、確定申告は必要ありません。引き出した株を売ったときに、口座の種類と利益の金額で申告が必要かを判断します。売買単位に満たない持分を現金で精算した場合は、株を売ったことになるので利益が出ていないか確認しましょう。
Q. 持株会の配当と証券口座の売却損は相殺できる?
確定申告で持株会の配当を申告分離課税にすれば、証券口座で上場株式を売った損と相殺できます。配当から源泉徴収された税金のうち、相殺した分が戻ります。
Q. 一般口座で売った利益が20万円以下なら申告しなくていい?
給与を1か所から受けて年末調整を受けている会社員なら、給与以外の所得の合計が20万円以下のとき所得税の確定申告はいりません。ただし、住民税の申告は必要です。
また、医療費控除などで確定申告をする場合は、20万円以下の株の利益も含めて申告します。
Q. 精算書をなくしたら取得費はどうなる?
精算書などの書類がなく取得費を計算できない場合は、名義書換日の終値をもとに取得費を計算できます。名義書換日の終値は、証券会社のデータベースや当時の新聞などで調べます。
Q. 配当を確定申告すると住民税はどうなる?
上場株式の配当を確定申告すると、所得税で選んだ課税方式が住民税にも同じように適用されます。総合課税を選べば住民税も総合課税になるので、所得税だけでなく住民税も含めて得になるかを確認しましょう。