「ストックオプションを行使したり株式を売ったりしたら、確定申告は必要なの?」と迷っていませんか?
税制適格ストックオプションは株式を売った年に、税制非適格は権利を行使した年と株式を売った年に課税されます。税制適格で取得した株式は特定口座に入れられないため、売って利益が出たら原則として確定申告が必要です。
この記事では、確定申告が必要になるケース、税制適格と非適格の違い、令和8年分の計算例、申告のやり方、税制適格の要件と制度改正の動きを解説します。
この記事のポイント
- 税制適格は株式を売った年、非適格は行使した年と売った年に課税
- 非適格の行使益は給与所得として発行会社が源泉徴収
- 税制適格の株式は特定口座もNISAも使えず原則として確定申告が必要
- 株式の売却益は令和8年分で税率20.315%の申告分離課税
- 会社員は給与収入2,000万円超か給与以外の所得20万円超の年に確定申告
- 令和6年分から年間の権利行使価額の上限が最大3,600万円に引き上げ
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
ストックオプションの確定申告は必要?
税制適格で取得した株式を売って利益が出た年は、原則として確定申告が必要です。税制適格とは、法律の要件を満たし、行使したときの課税が株式を売るときまで先送りされるストックオプションです。要件を満たさないものは税制非適格と呼ばれます。
一方で、税制非適格は行使した年に給与として源泉徴収されます。そのため、年末調整を受けていて給与収入が2,000万円以下の会社員なら、行使しただけで確定申告をする必要はありません。
税制適格は株式を売った年に申告する
税制適格ストックオプションで取得した株式は特定口座で管理できないため、売った年に自分で計算して確定申告をします(国税庁 No.1540)。
上場株式を源泉徴収ありの特定口座で売る場合は、証券会社が税金を差し引くので申告不要を選べます。しかし、税制適格の株式はこの仕組みを使えないので、売却益の計算から申告まで自分で行います。
売却益は、給与などとは分けて税金を計算する申告分離課税の対象です。なお、権利を行使して株式を持ち続けているだけの年は、課税されないので申告は必要ありません。
税制非適格は行使した年に給与として課税される
税制非適格ストックオプションは、権利を行使した年に「行使時の株価−権利行使価額」が給与所得として課税されます(国税庁 No.1543)。権利行使価額は、株式を買うときの1株あたりの価格として、付与のときに決められた金額です。この差額を行使益といいます。
行使益は給与なので、発行会社は株式を渡すときに源泉徴収をして納める必要があります(国税庁 ストックオプションに対する課税(Q&A))。行使益にかかる源泉所得税は、行使した人が負担するものです。
国税庁のQ&Aでは、会社が徴収せずにあとから納めた場合も、その分を行使した人に請求できるとしています。行使しても受け取るのは株式で現金は入ってこないので、行使する前に納税資金を用意しておきましょう。
会社員が確定申告をする3つのケース
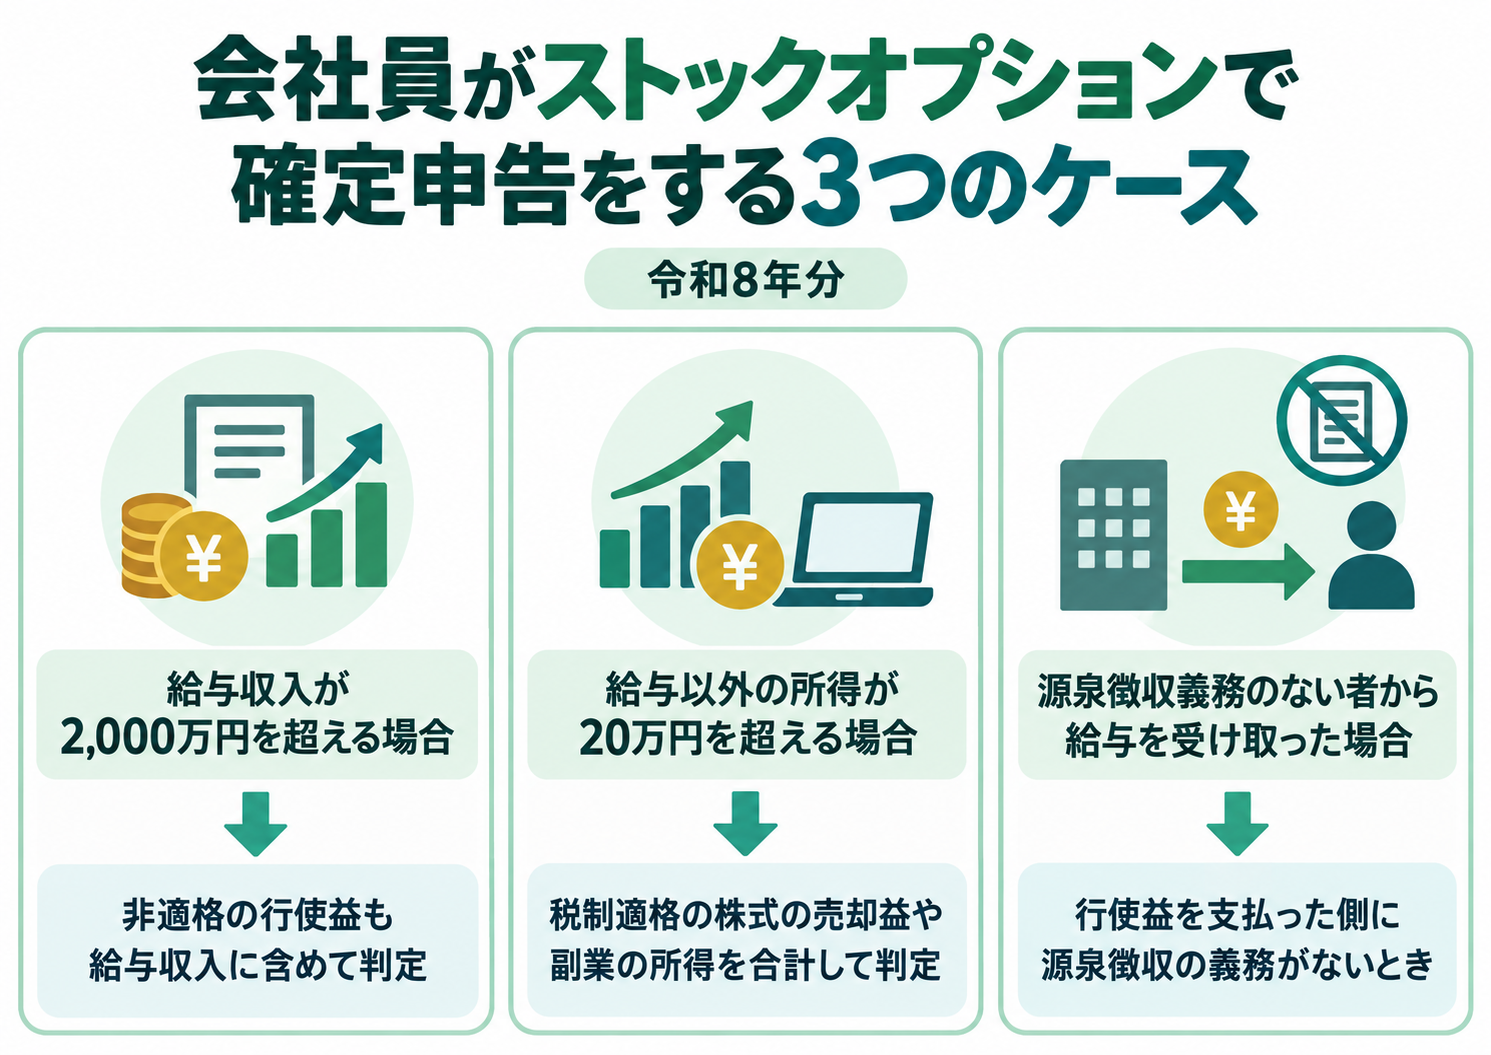
会社員は、給与収入が2,000万円を超える年や、給与を1か所から受けていて給与以外の所得が20万円を超える年に確定申告が必要です(国税庁 No.1900)。ストックオプションに関係するのは、次の3つのケースです。
- 給与収入が2,000万円を超える場合:非適格の行使益も給与収入に含めて判定
- 給与以外の所得が20万円を超える場合:税制適格の株式の売却益や副業の所得を合計して判定
- 源泉徴収義務のない者から給与を受け取った場合:行使益を支払った側に源泉徴収の義務がないとき
行使益を含めた給与収入が2,000万円を超えると、年末調整を受けられないため確定申告が必要です(国税庁 No.2665)。ふだんの給与が2,000万円以下でも、行使益が大きい年は超えることがあります。
年収が2,000万円を超える会社員の確定申告は、こちらの記事でくわしく解説しています。
税制適格の株式の売却益は、特定口座で申告不要を選べないので20万円の判定に必ず含めます。副業の所得がある人は、売却益と合わせて20万円を超えるかを確かめてください。
副業の20万円ルールの考え方は、こちらの記事で解説しています。
20万円以下でも住民税の申告は必要
給与以外の所得が20万円以下で所得税の確定申告をしない場合も、住民税の申告は別に必要です(練馬区 株式等の譲渡所得・配当所得)。所得税の確定申告をすれば、住民税の申告はあらためてする必要はありません。
確定申告と住民税申告の違いは、こちらの記事でまとめています。
税制適格と非適格の違いは?
税制適格と非適格の大きな違いは、権利を行使したときに課税されるかどうかです。税制適格は、行使時の利益への給与課税を株式を売るときまで繰り延べ、売却時にまとめて譲渡所得として課税する制度です(経済産業省 ストックオプション税制)。
課税されるタイミングの違い
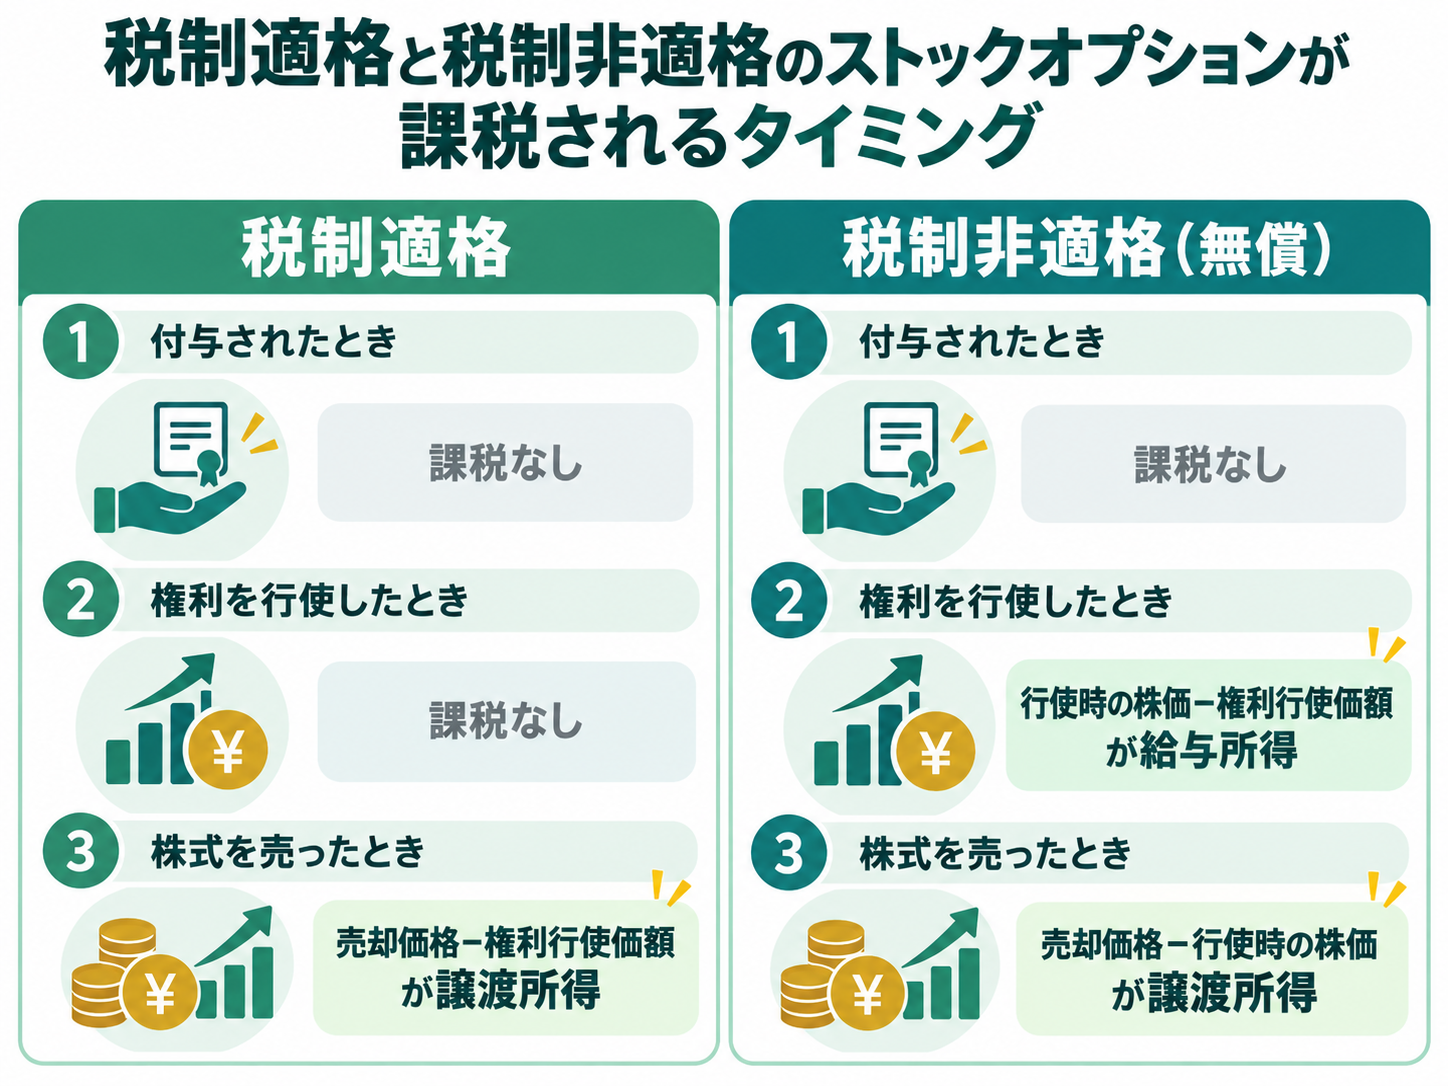
税制適格は株式を売ったときの1回、税制非適格は行使したときと売ったときの2回に分けて課税されます。どちらも、付与された時点では課税されません(国税庁 Q&A)。
| タイミング | 税制適格 | 税制非適格(無償) |
|---|---|---|
| 付与されたとき | 課税なし | 課税なし |
| 権利を行使したとき | 課税なし | 行使時の株価−権利行使価額が給与所得 |
| 株式を売ったとき | 売却価格−権利行使価額が譲渡所得 | 売却価格−行使時の株価が譲渡所得 |
税制適格では、株式の取得費(売却益を計算するときに差し引く、株式を手に入れた金額)が、行使時の株価ではなく権利行使価額になります。そのため、行使時までの値上がり分も売却益に含めて課税されます(国税庁 No.1540)。
所得の種類と税率の違い
株式の売却益は申告分離課税で、令和8年分の税率は所得税・復興特別所得税の15.315%と住民税5%を合わせた20.315%です(国税庁 No.1463)。
一方で、非適格の行使益は給与所得なので、ほかの給与と合わせて5〜45%の累進税率で所得税を計算し、住民税もかかります(国税庁 No.2260)。給与にかかる税率が株式の売却益の税率より高い人ほど、税制適格のほうが税負担が軽くなります。
なお、親会社から労務の対価として付与された場合も給与所得です。業務委託契約などで仕事の対価として付与された場合は、事業所得または雑所得になります(国税庁 Q&A)。
有償ストックオプションの課税
適正な時価で買い取る有償ストックオプションは、付与時も行使時も課税されず、株式を売ったときだけ課税されます。売却益は、売却価格から購入価額と権利行使価額の合計を差し引いて計算します(国税庁 Q&A)。
自分のストックオプションが税制適格・非適格・有償のどれにあたるかは、付与契約書や会社の説明で確認しておきましょう。
\ AppStoreの確定申告アプリで1位 /
ストックオプションの税金はいくら?
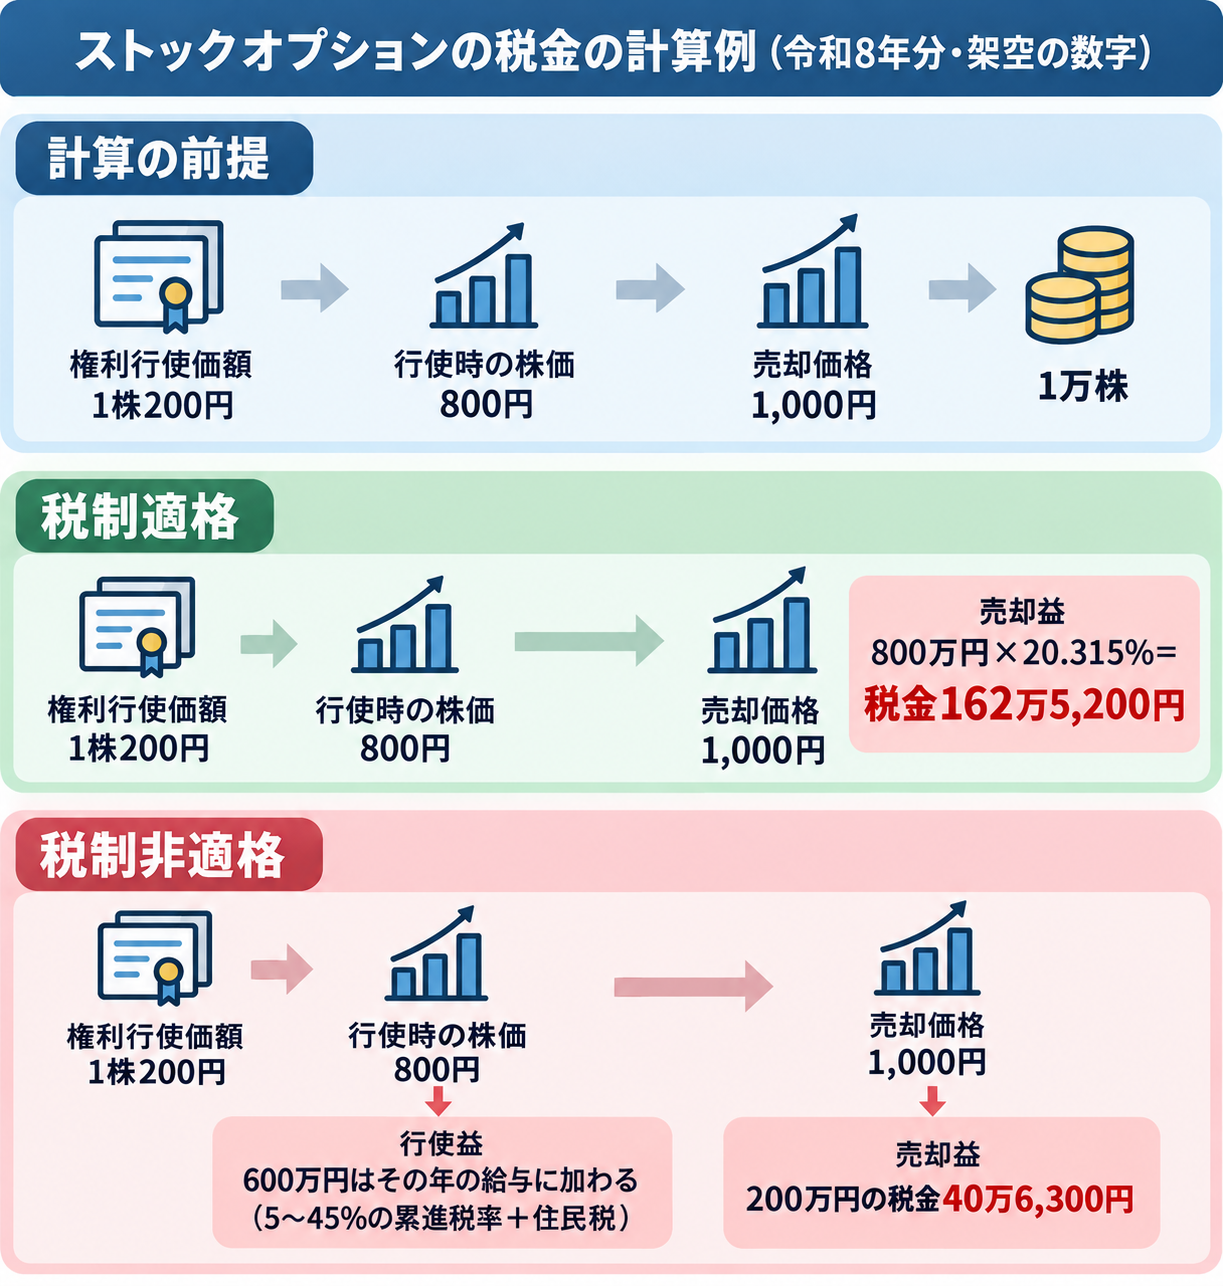
同じ株価の動きでも、税制適格なら売却益の全体に20.315%、非適格なら行使益に給与の累進税率と住民税がかかります。架空の数字で、令和8年分の税金を計算してみます。
計算の前提
計算例は、権利行使価額1株200円、行使時の株価800円、売却価格1,000円で、1万株を行使して売った場合です。株価の比率は国税庁のQ&Aの例にそろえ、売買の手数料は考えません。
権利行使価額の合計は200万円なので、年間の上限1,200万円の範囲内に収まります。
税制適格の計算例
税制適格なら、800万円の売却益に20.315%がかかり、税金は合計162万5,200円です。行使時の値上がり分600万円も、売却益にまとめて課税されます。
| 項目 | 金額 |
|---|---|
| 売却価格(1,000円×1万株) | 1,000万円 |
| 取得費(権利行使価額200円×1万株) | 200万円 |
| 売却益(譲渡所得) | 800万円 |
| 所得税(15%) | 120万円 |
| 復興特別所得税(所得税の2.1%) | 2万5,200円 |
| 住民税(5%) | 40万円 |
| 合計 | 162万5,200円 |
税制非適格の計算例
税制非適格で行使益にかかる所得税の税率を33%と仮定すると、税金は行使益と売却益で合計302万7,880円です。行使益の税率は人によって違うので、1つの仮定で計算しています。
仮定は、ほかの給与と合わせた課税される所得金額が、所得税率33%の区分(900万円以上1,800万円未満)に収まる人です。住民税は総合課税の10%で計算しています(練馬区の例で特別区民税6%・都民税4%)。
| 項目 | 金額 |
|---|---|
| 行使益:(800円−200円)×1万株 | 600万円(給与所得の収入金額) |
| 行使益の所得税(仮に33%) | 198万円 |
| 行使益の復興特別所得税(所得税の2.1%) | 4万1,580円 |
| 行使益の住民税(10%) | 60万円 |
| 売却益:(1,000円−800円)×1万株 | 200万円(譲渡所得) |
| 売却益の所得税(15%) | 30万円 |
| 売却益の復興特別所得税(所得税の2.1%) | 6,300円 |
| 売却益の住民税(5%) | 10万円 |
| 合計 | 302万7,880円 |
この仮定では、売却益の税金は40万6,300円で、行使益の税金が262万1,580円です。同じ株価の動きでも、税制適格より140万2,680円多くなります。
実際の行使益の税率は、ほかの給与と合わせた所得に応じて5〜45%の累進税率で決まります。給与が高い人ほど行使益にかかる税率も上がるので、行使する年の給与の見込みも確かめておきましょう。
ストックオプションの確定申告のやり方は?
税制適格の株式を売って申告が必要な年は、確定申告書の第一表・第二表に第三表と専用の計算明細書を付けて、翌年3月15日までに申告します(国税庁 No.2020)。証券会社が損益を計算した年間取引報告書は使えないので、売却の記録を自分でそろえます。
特定口座とNISAは使えない
ストックオプション税制の適用を受けて取得した株式には、特定口座制度もNISAも使えません(国税庁 No.1540)。エンジェル税制も同じく対象外です。
特定口座の源泉徴収ありとなしの違いは、こちらの記事で解説しています。
専用の計算明細書を使う
税制適格の株式を売った年は、ふつうの株式用ではなく、ストックオプション用の専用の計算明細書を使います。様式名にある特定権利行使株式は、税制適格で取得した株式のことです。
正式名称は「株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)」です。
国税庁の確定申告書等作成コーナーでは、令和7年分の時点でこの計算明細書を作れません。手書きなどで計算明細書を作り、計算結果を「明細書の入力」画面に入力する案内になっています(国税庁 確定申告書等作成コーナー)。
令和8年分の申告でも同じ扱いになるかは、申告する前に作成コーナーの案内で確かめておきましょう。計算明細書の結果を写す第三表の書き方は、こちらの記事で解説しています。
必要な書類
手元にそろえるのは、確定申告書・第三表・専用の計算明細書と、金額の根拠になる書類です。具体的には次の書類を用意します。
- 確定申告書の第一表・第二表
- 第三表(分離課税用)
- 株式等に係る譲渡所得等の金額の計算明細書(税制適格は特定権利行使株式分がある場合の様式)
- 勤務先の給与の源泉徴収票
- 売却価格・売った株数・手数料がわかる証券会社の書類
- 権利行使価額がわかる付与契約書などの書類
申告の期限
令和8年分の確定申告の期間は、2027年2月16日(火)から3月15日(月)までです(国税庁 No.2020)。納税の期限も3月15日なので、売った年のうちに納税資金も確保しておきましょう。
売った年の年末までに売却価格と取得費を一覧にしておくと、申告の時期にあわてずに済みます。
保管の口座から出すと売ったものとみなされる
税制適格の株式を保管の口座から出したり贈与したりすると、その時の価額で売ったものとみなされて課税されます(租税特別措置法29条の2)。
対象になるのは、保管や管理の契約を解約した場合や、株式を贈与した場合などです。相続で引き継いで同じ口座での管理を続ける場合などは除かれます。売るときは、取り決めに従って保管先の証券会社などを通して売りましょう。
非適格で取得した株式を売るとき
税制非適格で取得した株式を売るときは、行使時の株価を取得費として売却益を計算します(国税庁 No.1543)。行使時の株価までの利益は給与として課税済みなので、売却益に含めません。
非適格の株式を源泉徴収ありの特定口座で売った場合、上場株式等の売却益は申告不要を選べます(国税庁 No.1476)。そのため、株式をどの口座で管理しているかを証券会社に確かめておきましょう。
株式の売却益の申告の流れは、こちらの記事でもまとめています。
上場株式と非上場株式は分けて計算する
株式の売却益は上場株式等と非上場株式など(一般株式等)に分けて計算し、上場株式等の損失を非上場株式の利益から差し引くことはできません(国税庁 No.1463)。
上場後に売った株式は上場株式等、上場前にM&Aなどで売った株式は一般株式等として扱います。同じ年にほかの上場株式で損失が出ている人は、上場株式等の中で相殺できるかを確かめておきましょう。
\ AppStoreの確定申告アプリで1位 /
税制適格ストックオプションの要件は?
税制適格の主な要件は、付与される人・行使の期間・年間の権利行使価額の上限・権利行使価額・譲渡の禁止・株式の管理の6つです。これらは会社が付与契約に定めるもので、付与された人が自分で満たす条件ではありません(経済産業省 租税特別措置法(抜粋))。
自分のストックオプションが税制適格かどうかは、付与契約書で確かめましょう。
付与される人と付与の条件
対象は、発行会社やその子会社などの取締役・執行役・従業員で、無償で付与されたものに限られます。子会社などとは、発行会社と50%を超える株式の保有関係にある会社などを指します。
付与決議の日(株主総会などでストックオプションの付与を決めた日)に一定以上の株式を持っていた大口株主と、その配偶者などの特別関係者は対象外です。社内の人材に加えて、国の認定を受けた計画に従って働く社外の高度人材も対象になります。
権利行使の期間
権利を行使できるのは、付与を決めた日から2年たったあと、10年たつ日までの間です。設立から5年未満の非上場会社などは、10年が15年に延びています(国税庁 Q&A)。
付与されてすぐには行使できないので、行使できる時期を契約書で確かめておきましょう。
年間の権利行使価額の上限
年間の権利行使価額の上限は、付与した会社の設立年数などに応じて1,200万円・2,400万円・3,600万円の3段階です(経済産業省)。
| 付与した会社 | 年間の上限 |
|---|---|
| 設立5年未満の株式会社 | 2,400万円 |
| 設立5年以上20年未満で、非上場または上場後5年未満の株式会社 | 3,600万円 |
| それ以外の株式会社 | 1,200万円 |
設立からの年数は、付与決議の日の時点で判定します。上限を超えることとなる行使は非課税の対象外になるので、同じ年に複数回行使するときは合計額に注意してください。
権利行使価額・譲渡禁止・株式の管理の要件
1株あたりの権利行使価額は、付与契約を結んだときの1株あたりの時価以上でなければなりません。ストックオプション自体の譲渡が禁止されていることも要件です。
また、行使して取得した株式は、あらかじめ決めた証券会社などに保管を委託するか、譲渡制限株式なら発行会社が管理します。
ストックオプション税制の改正の動きは?
ストックオプション税制は令和5年度と令和6年度に改正され、スタートアップが付与するストックオプションの要件が広がりました。信託型ストックオプションについては、令和5年に国税庁が課税の扱いを示しています。
令和5年度改正で行使期間が最長15年に
令和5年度の改正で、設立5年未満の非上場会社などが付与するストックオプションの行使期間が、付与決議の日後15年までに延びました(経済産業省)。
対象は、令和5年4月1日以後の付与決議に基づく契約で与えられるストックオプションです。それより前の付与決議によるものは、10年までのままです。
令和6年度改正で年間の上限が引き上げ
令和6年度の改正で、年間の権利行使価額の上限が2,400万円と3,600万円に引き上げられ、令和6年分以後の所得税から適用されています(経済産業省)。施行日は令和6年4月1日で、令和5年分以前は改正前の扱いです。
令和6年3月31日以前に結んだ契約は、令和6年12月31日までに契約を変更した場合だけ改正後の上限などを使えました。この経過措置はすでに終わっているので、古い契約の上限は会社に確認しましょう。
同じ改正で、譲渡制限株式は証券会社などの代わりに発行会社自身が管理する方法が認められました。社外の高度人材を対象にできる会社や人材の範囲も広がっています。
信託型は行使時に給与として課税
国税庁は令和5年5月のQ&Aで、信託を通じて付与される信託型ストックオプションの行使時の利益は、給与所得として課税されるとの扱いを示しました(国税庁 Q&A)。発行会社は、行使のときに源泉徴収をして納める必要があります。
ただし、信託型でも、受託者が自分の判断で行使や譲渡ができないことなどの要件を満たせば、税制適格として扱われます。国税庁は、源泉徴収をしていなかった発行会社に速やかに納めるよう求めているので、信託型を行使した人は会社からの案内を確かめておきましょう。
\ AppStoreの確定申告アプリで1位 /
副業の確定申告をスマホで済ませる方法
スタートアップで働きながら副業もしている人は、副業の売上と経費を1年分まとめる作業が必要です。本業が忙しいと、レシートや明細の整理は後回しになりがちです。
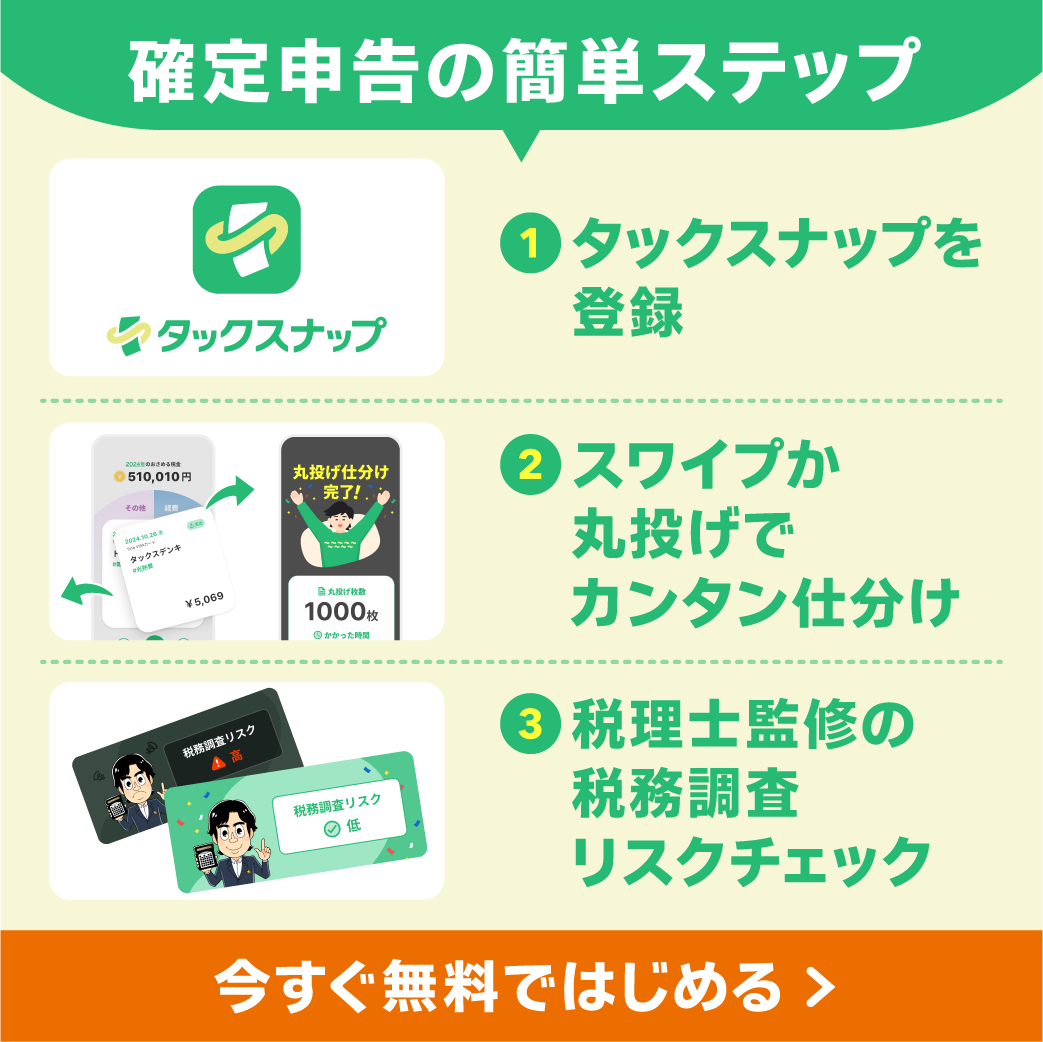
タックスナップは、日々の取引の仕分けから確定申告書の作成・提出まで、スマホひとつで完結する確定申告アプリです。控除だけの申告や雑所得の申告は、機能制限付きで無料です(無料で使える範囲)。
副業や個人事業の収入もある人は、有料プランの次の機能で帳簿づけから申告までまとめて進められます。
丸投げ仕分け&スワイプ機能
タックスナップは、銀行口座やクレジットカードの明細を取り込み、経費は右、プライベートは左にスワイプするだけで仕訳できます。安心プランの丸投げ仕分けなら、1,000件の取引も最短3秒で自動仕分けできます。
税理士監修の税務調査リスクチェック
安心プランには、税理士が監修した税務調査リスクチェックが付いています。申告前にリスクのある項目を自動で検知するので、毎年の申告でも見落としに気づけます。
他会計ソフトからのスムーズな乗り換え
freee、マネーフォワード、やよいの青色申告、PayPayのデータを取り込めます。最短5分で乗り換えられるので、今年の途中からでも帳簿を引き継げます。
スマホで提出まで完結
確定申告書の作成からe-Taxでの提出まで、パソコンを使わずに進められます。マイナンバーカードがあれば、アプリからそのまま申告書を提出できます。
レシート読み取り機能で経費管理が簡単
レシートはカメラで撮影するだけで読み取り、複数枚もまとめて処理できます。紙のレシートを1枚ずつ手入力する必要がないので、経費の記録をスキマ時間で済ませられます。
タックスナップのリンクはこちらから
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
ストックオプションの確定申告について、押さえておきたい点は次のとおりです。
- 税制適格は株式を売った年、非適格は行使した年と売った年に課税
- 非適格の行使益は給与所得で、発行会社が源泉徴収
- 税制適格の株式は特定口座とNISAが使えず、売った年は原則として確定申告
- 株式の売却益は令和8年分で税率20.315%の申告分離課税
- 会社員は給与収入2,000万円超か給与以外の所得20万円超の年に確定申告
- 年間の権利行使価額の上限は令和6年分から最大3,600万円
まずは付与契約書で税制適格か非適格かを確かめ、売った年の取引の記録と源泉徴収票をそろえておきましょう。
よくある質問
Q. ストックオプションを行使しただけでも確定申告は必要?
税制適格なら、行使しただけでは課税されないので確定申告は必要ありません。税制非適格は行使益が給与として源泉徴収されるため、給与収入が2,000万円以下で年末調整を受けていれば、行使益のための申告は不要です。
Q. ストックオプションの確定申告をしないと税務署にわかる?
税制適格のストックオプションは、付与や株式の受け入れ・交付などの動きを、発行会社や証券会社などが調書で税務署に届けています(租税特別措置法29条の2)。売って利益が出た年は、期限までに確定申告をしましょう。
Q. ストックオプションの利益は年収に含まれる?
税制非適格の行使益は給与所得の収入金額になるので、その年の給与の年収に含まれます(国税庁 No.1543)。税制適格の売却益は、給与とは別の譲渡所得として申告分離課税で計算します。
Q. 退職したあとに行使したらどうなる?
税制非適格を退職後に行使した場合も原則は給与所得ですが、一定の条件に当てはまると雑所得になります。付与から短期間で退職する予定だった人が退職後に行使し、利益の大部分が長期間の値上がり益である場合などです(国税庁 No.1543)。
Q. 年間の上限を超えて行使したらどうなる?
年間の権利行使価額の上限を超えることとなる行使は、税制適格の非課税の対象外になります(租税特別措置法29条の2)。上限は会社の設立年数などで1,200万円・2,400万円・3,600万円に分かれるので、行使する前に合計額を確認しましょう。
Q. 株式を売って損が出たらどうなる?
上場後に売った株式の損失は、確定申告でほかの上場株式等の売却益と相殺できます。ただし、上場株式等の損失を非上場株式の利益から差し引くことはできません(国税庁 No.1463)。
Q. 有償ストックオプションはいつ課税される?
有償ストックオプションは行使したときには課税されず、株式を売ったときに譲渡所得として課税されます。売却益は、売却価格から購入価額と権利行使価額の合計を差し引いて計算します(国税庁 Q&A)。