「年末調整をしたのに、確定申告もしないといけないの?」と迷っていませんか?
結論から言えば、年末調整は勤務先が行う所得税の精算、確定申告は自分で行う所得税の申告で、大半の会社員は年末調整だけで納税が完了します。ただし副業の所得が20万円を超える人などは両方が必要で、医療費控除などを受けたい人は確定申告をした方が得になります。
この記事では、2つの違い、両方必要になるケース、した方が得なケース、年末調整の必要書類、両方やる場合の順番まで、まとめて解説します。
この記事のポイント
- 年末調整=会社が行う所得税の精算、確定申告=自分で行う所得税の申告
- 大半の会社員は年末調整だけで納税が完了する
- 副業の所得20万円超・2か所給与・給与2,000万円超などは両方必須
- 医療費控除・ふるさと納税6自治体以上・住宅ローン控除1年目は確定申告で得
- 令和8年分の年末調整は基礎控除の上乗せが一括精算されるため還付が出やすい
- 年末調整で出し忘れても、5年以内の還付申告で取り戻せる
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
年末調整と確定申告の違い【一目でわかる比較表】
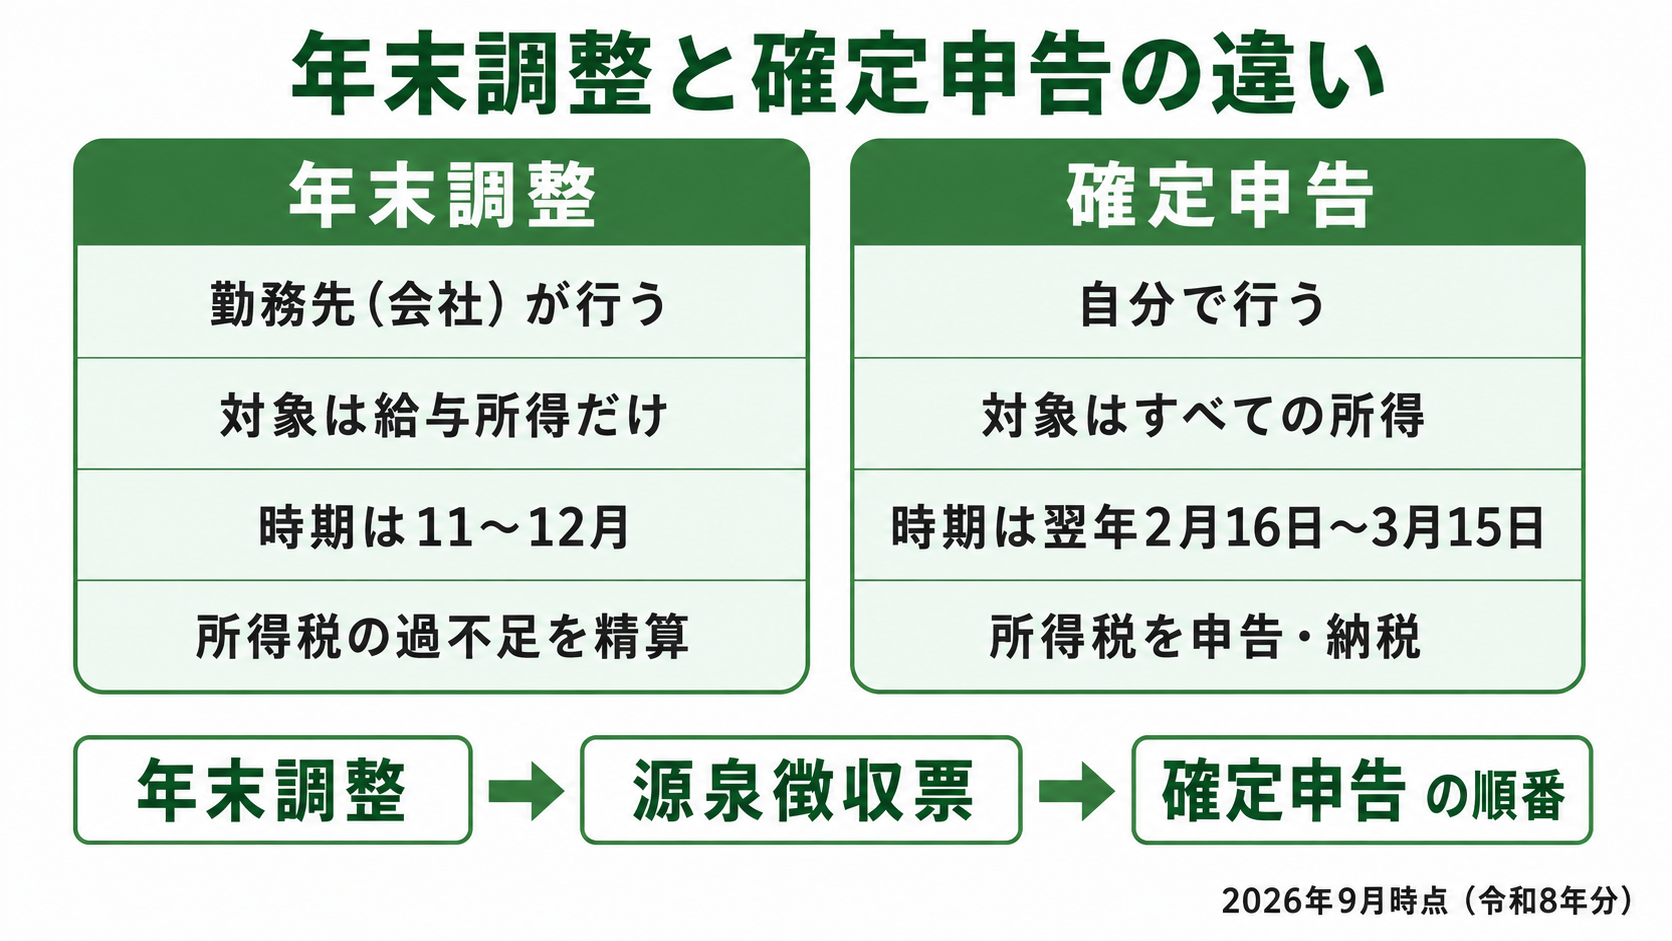
まず、2つの手続きが「だれが・何のために」行うものなのかを押さえましょう。ここが分かると、自分に確定申告が必要かどうかの判断がぐっと簡単になります。
年末調整=勤務先が行う所得税の精算
年末調整とは、毎月の給与から天引き(源泉徴収)した所得税の合計と、本来納めるべき1年分の所得税との差額を、勤務先が精算する手続きです。
毎月の天引き額はあくまで概算です。給与額と扶養親族の数だけをもとに源泉徴収税額表で機械的に決まるため、生命保険料などの控除は反映されていませんし、年の途中の昇給や扶養の変化、賞与の増減も織り込まれていません。そこで勤務先は、1年間の給与が確定する12月に、従業員から提出された申告書をもとに正しい年税額を計算し直します。
手順は「各種控除額の確認→年税額の計算→過不足額の精算」の3ステップで、払いすぎていれだ12月(または翌1月)の給与で還付され、足りなければ追加で徴収されます。概算の天引きは多めに出やすい設計なので、多くの人にとって年末調整は「還付される手続き」です。
対象になるのは給与所得だけです。副業の収入や株の利益を年末調整で精算することはできませんし、従業員側から「副業分も一緒に処理してほしい」と頼むこともできません。給与以外の所得の精算はすべて確定申告の領分です。
確定申告=自分で行う所得税の申告・納税
確定申告とは、1年間のすべての所得と税額を自分で計算し、税務署に申告・納税する手続きです。
所得税はもともと「自分で計算して申告する」申告納税制度の税金です。会社員は勤務先の年末調整が申告の代わりを果たしてくれているため普段は意識しませんが、個人事業主・フリーランスのように年末調整がない人は、確定申告が納税の基本手段になります。売上から経費を差し引いて事業所得を計算し、各種の所得控除を引いて税額を出す——この一連の計算を毎年自分で行うわけです。
確定申告の対象は給与に限らず、事業・不動産・株・FXなど10種類すべての所得です。控除も、年末調整では扱えない医療費控除などを含めてすべて申告できます。申告期間は翌年2月16日〜3月15日ですが、税金が戻る還付申告だけなら翌年1月1日から5年間いつでも提出できます(国税庁タックスアンサーNo.2030)。
違いの総覧表
| 項目 | 年末調整 | 確定申告 |
|---|---|---|
| だれが行う | 勤務先(会社) | 納税者本人 |
| 対象者 | 給与所得者 | 個人事業主・フリーランス、給与以外の所得がある会社員など |
| 対象の所得 | 給与所得のみ | すべての所得(10種類) |
| 時期 | 11〜12月 | 翌年2月16日〜3月15日(還付申告は1月1日から5年間) |
| 提出先 | 勤務先 | 税務署 |
| 扱える控除 | 医療費控除・寄附金控除・雑損控除以外のほぼすべて | すべての控除 |
| できること | 給与の所得税の精算 | 全所得の申告・納税・還付 |
よくある誤解が「確定申告は個人事業主だけのもの」というものです。実際には、会社員でも副業や医療費控除などで確定申告をする人は珍しくなく、逆に個人事業主でも従業員を雇えば雇い主として年末調整を行います。「年末調整か確定申告か」は職業で決まるのではなく、所得の種類と受けたい控除で決まります。
2つの手続きには順番の関係もあります。年末調整が終わると勤務先から源泉徴収票が交付され、確定申告はその源泉徴収票の数字を使って作成します。つまり「年末調整が先、確定申告が後」です。この関係は両方行う人にとって重要なので、後半で詳しく説明します。
ほとんどの会社員は年末調整だけで納税が完了する
年末調整の対象になる人・ならない人
年末調整の対象は、勤務先に「給与所得者の扶養控除等(異動)申告書」を提出している人です(国税庁タックスアンサーNo.2665)。1年を通じて勤務している人はもちろん、年の途中で就職して年末まで在籍している人も含まれます。パート・アルバイトでも、申告書を提出していれば年末調整の対象です。「正社員だけの手続き」と思われがちですが、雇用形態は関係ありません。掛け持ちの場合は、申告書を提出できるのは1か所だけなので、メインの勤務先に提出します。
一方、次の人は年末調整の対象になりません。
- 給与の年間収入が2,000万円を超える人(全員確定申告)
- 災害減免法で源泉徴収の猶予・還付を受けた人
- 年の途中で退職し、年内に再就職していない人
なお、年の途中でも例外的に年末調整が行われるケースがあります。海外転勤で非居住者になった人、死亡により退職した人、著しい心身の障害で退職した人、12月の給与を受け取ってから退職した人、そしてパートを退職して年内の給与総額が123万円以下の人(年内に他で働く見込みがある人を除く)です。この5類型に当てはまらない中途退職者は、年末調整なしのまま年を越すことになります。
年の途中で退職してそのまま年を越した人は年末調整を受けられないため、税金を取り戻すには自分で確定申告をする必要があります。
年末調整のスケジュールと流れ
年末調整は例年、次の流れで進みます。
- 11月ごろ:勤務先から申告書類が配布される。生命保険料控除証明書(10月下旬〜11月に自宅に届くハガキ)などを添えて提出する
- 12月:勤務先が年税額を計算し、12月(または1月)の給与で過不足を精算する。多くの人は還付される
- 翌年1月:源泉徴収票が交付される。確定申告をする人はこれが出発点になる
書類の提出期限は勤務先ごとに決まっています。控除証明書のハガキは年末調整の必需品なので、10月以降に届いたら捨てずに保管しておきましょう。紛失した場合は保険会社や日本年金機構に再発行を依頼できますが、時間がかかることがあります。
期限までに証明書が間に合わなかった場合は、まず勤務先の担当者に相談してください。会社によっては再調整に応じてくれますし、間に合わなくても翌年に自分で還付申告をすれば控除は受けられます。最近は年末調整を専用システムやスマホで入力する会社も増えており、紙の申告書の代わりに画面入力+証明書データの添付で完結することもあります。
令和8年分の年末調整は還付が出やすい
いま行われている税制改正の関係で、知っておくと得する事情があります。基礎控除は税制改正で大きく引き上げられました(令和8年分は所得336万円以下で104万円)が、毎月の給与から天引きされる源泉徴収税額には、この基礎控除の上乗せ分が織り込まれていません。上乗せ分は年末調整(または確定申告)でのみ適用される仕組みだからです(国税庁「令和8年分 源泉徴収税額表」)。
つまり、毎月はやや多めに天引きされ、12月の年末調整でまとめて精算される——令和8年分の年末調整は、例年より還付が大きくなりやすい構造になっています。単純計算でも、上乗せ分の控陔46万円(104万円−58万円)に税率5%を掛けて2万円強、10%帯の人なら4万円台の還付が通常の精算に上乗せされるイメージです(正確な額は所得や他の控除によります)。「12月の手取りが思ったより多かった」という人が増えるはずです。
裏を返せば、年末調整を受けられない中途退職者などは、確定申告をしないとこの上乗せ分を丸ごと取り損ねることになります。今年は特に「退職したまま申告しない」のがもったいない年です。
\ AppStoreの確定申告アプリで1位 /
年末調整をしても確定申告が必要な人【義務】
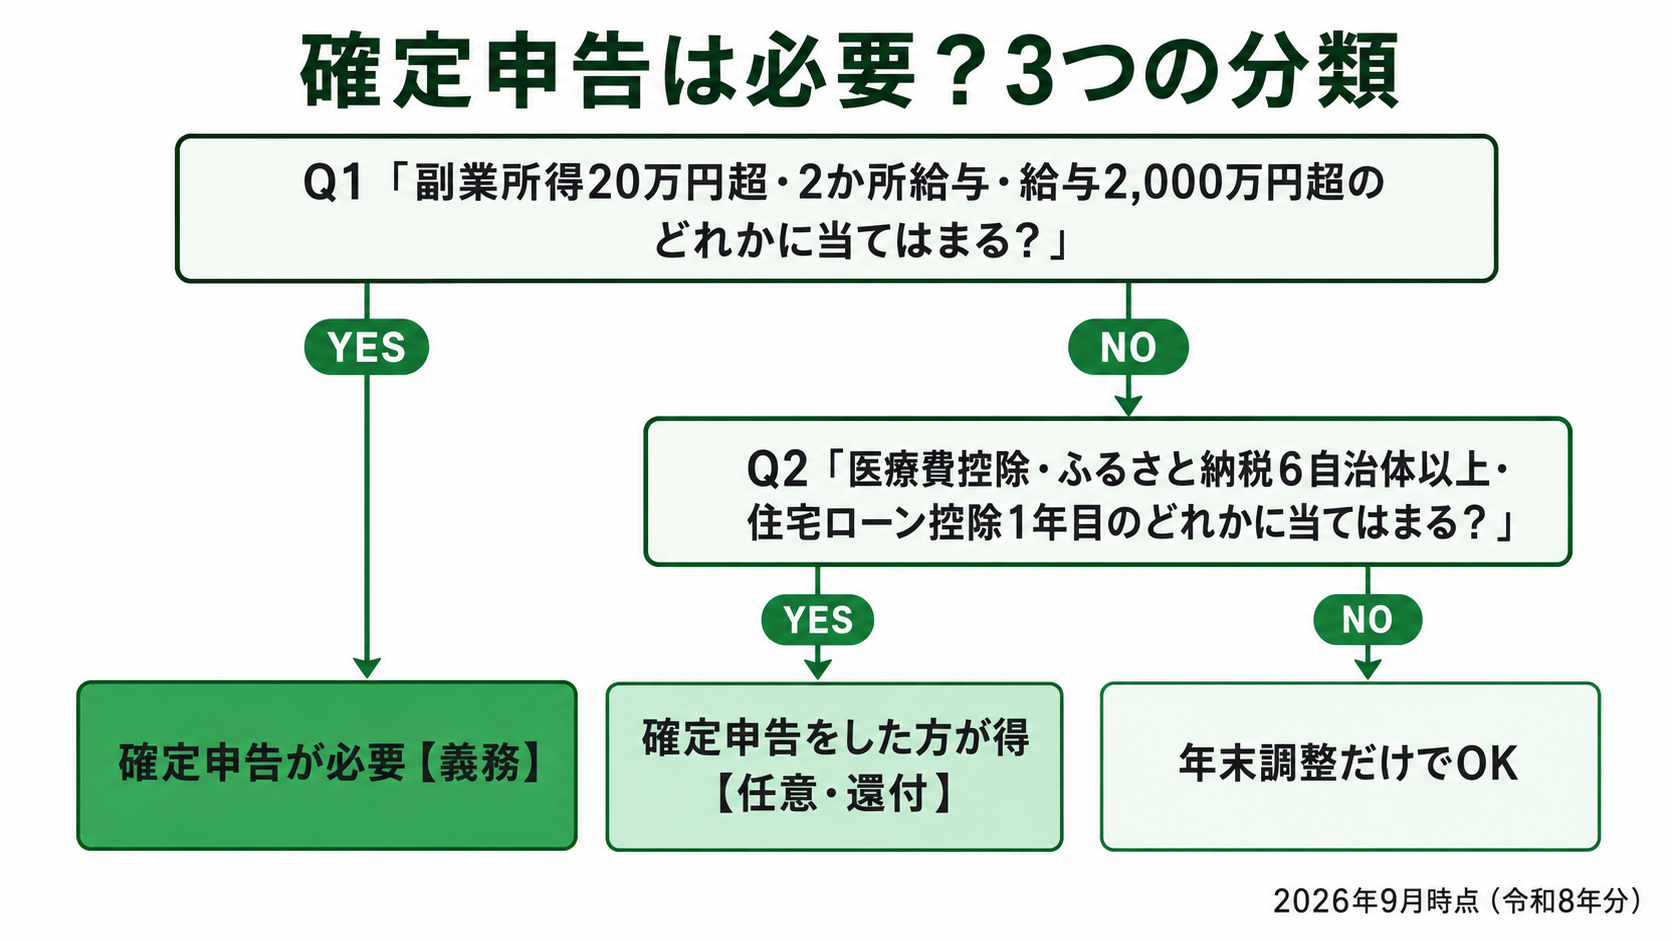
年末調整を受けていても、次に当てはまる人は確定申告が義務です(国税庁タックスアンサーNo.1900)。競合の解説では2〜3パターンしか載っていないことが多いですが、正式には7つの類型があります。
副業など給与以外の所得が20万円を超える人
給与を1か所から受けていて、給与・退職所得以外の所得の合計が年間20万円を超える人は確定申告が必要です。
20万円は収入ではなく、経費を差し引いた後の所得で判定します。例えば副業ライティングの収入が25万円でも、取材交通費や資料代で6万円かかっていれば所得は19万円となり、確定申告の義務はありません。
また、FX・原稿料・ネット販売など複数の副収入がある場合は合算で判定します。ライティング12万円+FX10万円なら合計22万円で申告対象です。「1つずつは20万円以下だから大丈夫」という判断は通用しません。副業の確定申告がいくらから必要かは、こちらの記事で詳しく解説しています。
なお、源泉徴収ありの特定口座で取引した株の利益や、申告不要を選択した配当などは、この20万円の判定に含めません(国税庁タックスアンサーNo.1900)。証券会社の口座内で税金の処理が完結しているためです。NISA口座の利益はそもそも非課税なので、同じく関係ありません。「株もやっているから申告が必要かも」と身構える前に、口座の種類を確認しましょう。
注意したいのは、20万円以下でも住民税の申告は必要なことです。20万円ルールは所得税だけの特例で、住民税に同じ特例はありません。やり方はこちらをご覧ください。
2か所以上から給与を受けている人
年末調整は「主たる給与」の1か所でしか受けられません。扶養控除等申告書を提出した会社が主たる給与で、それ以外の勤務先(従たる給与)の分は年末調整されないままです。従たる給与の収入と、給与以外の所得の合計が20万円を超える場合は、確定申告で合算して精算する必要があります。
典型例は「平日は正社員、週末はアルバイト」のダブルワークです。アルバイト先の給与は乙欄という高めの税率で源泉徴収されているため、確定申告で合算すると逆に税金が戻るケースも多く、義務かどうかにかかわらず申告して損はありません。
例外として、給与の合計額から所得控除(雑損・医療費・寄附金・基礎控除を除く)を差し引いた金額が150万円以下で、かつ他の所得が20万円以下なら申告不要です。パートの掛け持ちで収入が少ない人は、この例外に当てはまることがあります。
給与収入が2,000万円を超える人
給与の年間収入が2,000万円を超える人は、そもそも年末調整の対象外です。勤務先で年末調整が行われないため、控除の精算も含めてすべて確定申告で行います。役員報酬や高額のインセンティブがある人は該当しやすいので注意してください。
「2,000万円」は所得ではなく給与収入(額面)で判定します。基本給だけでなく賞与や各種手当も含めた年間の支払総額で見るため、賞与が大きく出た年に思いがけず超えることもあります。超えた年は、生命保険料控除などふだん年末調整で済ませていた控除も、すべて確定申告書に記載することになります。
その他のケース(同族会社の役員・退職金など)
残りの類型もまとめて押さえておきましょう。
- 同族会社の役員などで、その会社から貸付金の利子や事務所の賃貸料を受け取っている人:金額が20万円以下でも申告が必要です
- 災害減免法で源泉徴収の猶予・還付を受けた人
- 源泉徴収義務のない者から給与を受けている人(家事使用人など)
- 退職金について「退職所得の受給に関する申告書」を提出しなかった人:一律20.42%で源泉徴収されているため、確定申告で精算すると税金が戻ることが多いです
また、不動産や株式の売却益など分離課税の所得がある人も、原則として確定申告が必要です。特にマイホームを売って3,000万円の特別控除を受ける場合は、控除の結果税額がゼロになるとしても申告が条件です。
年金受給者は「公的年金等の収入400万円以下+年金以外の所得20万円以下」なら申告不要ですが、どちらかを超える場合は申告します。働きながら年金を受け取っている人は給与所得が20万円を超えやすいため、該当しないか毎年確認しましょう。
確定申告をした方が得な人【任意・還付】
義務ではないものの、確定申告をすれば税金が戻る人たちです。年末調整では扱えない控除があるため、「年末調整をしたからもう何もできない」と思い込むのがいちばんもったいないパターンです。
医療費控除・寄附金控除・雑損控除を受けたい人
この3つの控除は、年末調整では手続きできず、確定申告でしか受けられません。
- 医療費控除:自分と生計を一にする家族の医療費が年間10万円(総所得200万円未満なら所得の5%)を超えた場合。例えば家族の医療費が30万円かかった年なら20万円が控除され、税率10%の人で所得税約2万円+住民税約2万円が戻る計算です
- 寄附金控除:ふるさと納税や認定NPO法人などへの寄付(寄付額−2,000円が控除対象)
- 雑損控除:災害・盗難・横領などで生活に必要な資産に損害を受けた場合
医療費控除は、病院の診療費だけでなく、処方薬・出産費用・歯の治療・通院の交通費なども対象になります。家族全員分を合算できるため、「自分は健康だから関係ない」と思っている人でも、家族の出産や歯科治療があった年は超えていることがあります。また、対象の市販薬を年間1万2,000円超購入した場合に使えるセルフメディケーション税制(医療費控除との選択制)もあります。
医療費控除が年末調整で受けられない理由や申告のやり方は、こちらで解説しています。
ふるさと納税の寄付先が6自治体以上の人
ふるさと納税には、確定申告なしで控除が受けられるワンストップ特例がありますが、使えるのは寄付先が5自治体以内の場合だけです。6自治体以上に寄付した年は確定申告が必要です。
注意点として、医療費控除などで確定申告をすると、提出済みのワンストップ特例は無効になります。この場合、ふるさと納税の寄附金控除も確定申告書に書き直さないと、ふるさと納税分の控除が丸ごと消えてしまいます。
例えば5万円のふるさと納税をした人が、医療費控除の確定申告でふるさと納税分を書き忘れると、自己負担2,000円で済むはずだった寄付が、まるまる5万円の持ち出しになってしまいます。医療費控除で戻る金額より大きな損になりかねない、両方やる人の最重要注意点です。詳しくはこちらをご覧ください。
住宅ローン控除を初めて受ける人
住宅ローン控除(住宅借入金等特別控除)は、1年目だけは確定申告が必要で、2年目以降は年末調整で手続きできます。1年目は登記事項証明書などの添付書類で、床面積や入居時期といった適用要件を審査する必要があるためです。
住宅ローン控除は所得控除ではなく、税額から直接差し引かれる税額控除なので、金額のインパクトが大きいのが特徴です。年末のローン残高に応じて所得税から控除され、引き切れない分は住民税からも一部控除されます。1年目の申告を忘れると数十万円規模の控除を先送りすることになるので、購入した年は必ず確定申告してください。2年目以降の年末調整での書き方はこちらで解説しています。
年末調整で出し忘れた人・年の途中で退職した人
控除証明書が間に合わなかった、扶養親族を書き漏らした——そんな出し忘れがあっても、翌年1月1日から5年以内に還付申告をすれば取り戻せます(国税庁タックスアンサーNo.2030)。還付申告はいわゆる確定申告期間(2月16日〜3月15日)を待つ必要がなく、1月から提出できて混雑も避けられます。手順は通常の確定申告と同じで、源泉徴収票の転記+漏れていた控除の入力だけです。
年末調整の後、12月31日までに結婚や出産で扶養が増えた場合も、勤務先による年末調整のやり直しか、自分の確定申告で控除を受けられます(国税庁タックスアンサーNo.2671)。源泉徴収票の交付前なら勤務先に相談するのが早道です。
年の途中で退職して再就職していない人は、毎月の源泉徴収が「1年間働く前提」の税額なので、確定申告をするとほぼ確実に還付があります。さらに今年は、前述の基礎控除の上乗せ分も確定申告でしか受け取れないため、還付額は例年より大きくなる見込みです。退職後に自分で払った国民健康保険や国民年金の保険料も、社会保険料控除として申告すればその分の税金が戻ります。
\ AppStoreの確定申告アプリで1位 /
年末調整でできる控除・確定申告でしかできない控除
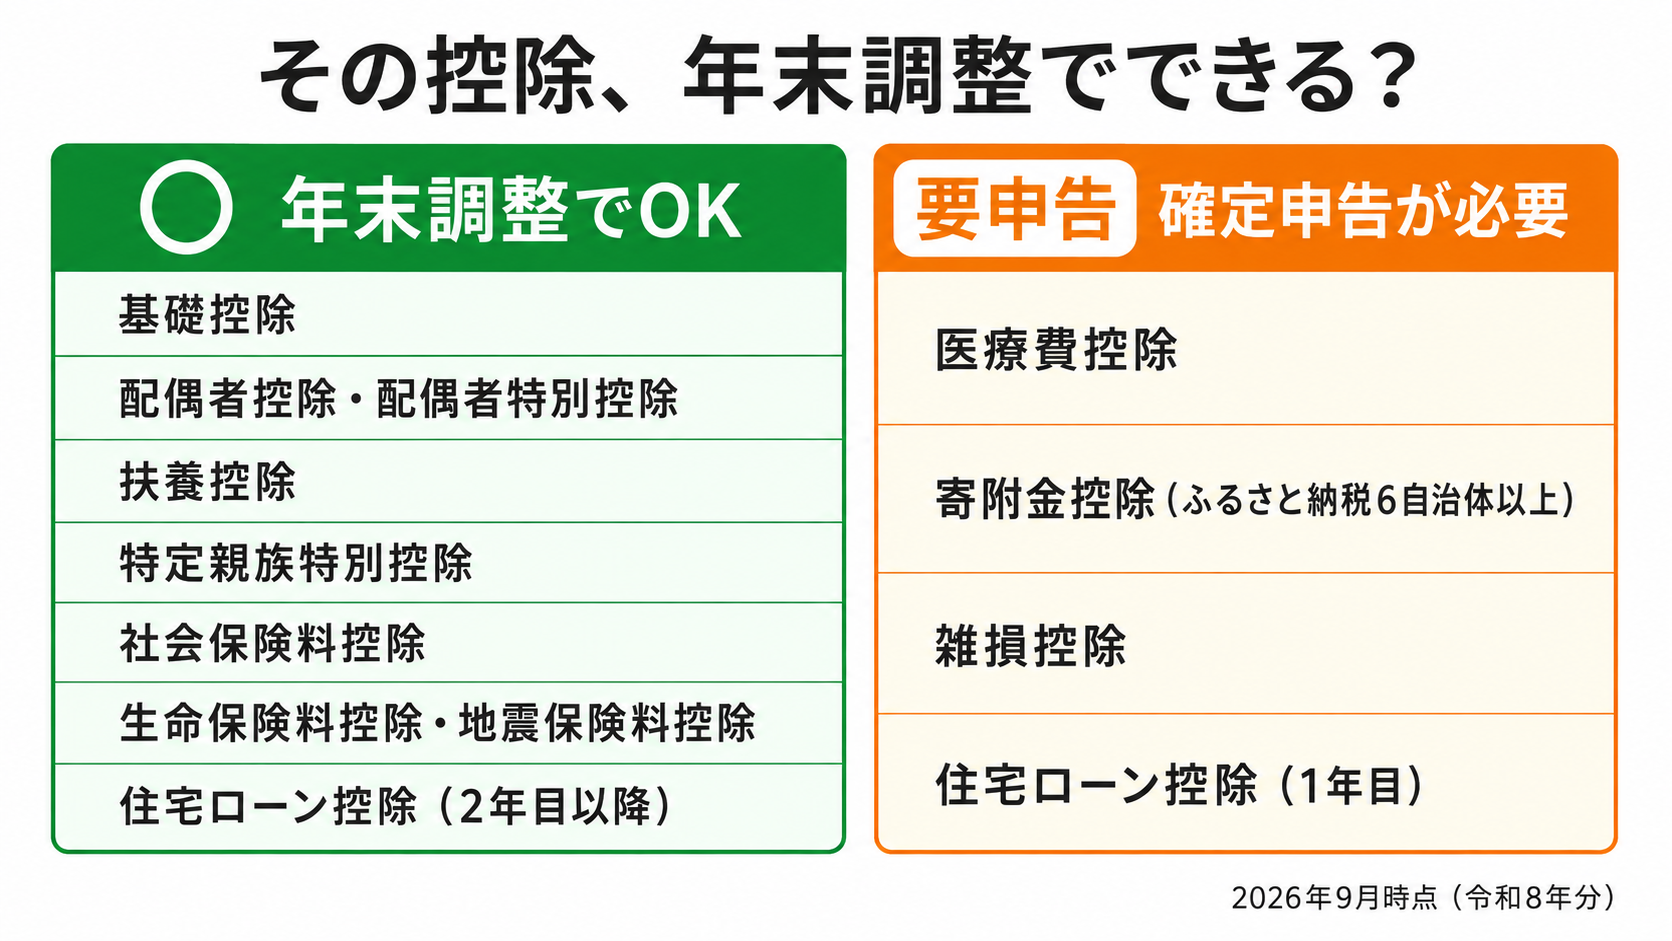
控除の振り分けを整理しておくと、「自分は確定申告まで必要か」がすぐ判断できます。
年末調整で受けられる控除一覧
| 控除 | 主な要件(令和8年分) |
|---|---|
| 基礎控除 | 合計所得336万円以下なら104万円(所得に応じて逓減) |
| 配偶者控除・配偶者特別控除 | 配偶者の所得に応じて適用 |
| 扶養控除 | 扶養親族の合計所得58万円以下 |
| 特定親族特別控除 | 19〜22歳の親族が所得58万円超でも段階的に控除(令和7年分から新設) |
| 障害者控除・寡婦控除・ひとり親控除・勤労学生控除 | 該当する場合 |
| 社会保険料控除・小規模企業共済等掛金控除 | 支払額の全額 |
| 生命保険料控除・地震保険料控除 | 控除証明書をもとに計算 |
| 住宅ローン控除(2年目以降) | 税務署交付の申告書+残高証明書 |
医療費控除・寄附金控除・雑損控除の3つを除けば、ほぼすべての所得控除は年末調整で受けられます。保険や扶養まわりで確定申告が必要になることは基本的にありません。
見落とされやすいのは、自分で払った国民年金や国民健康保険の保険料(社会保険料控除)、iDeCoの掛金(小規模企業共済等掛金控除)も年末調整で申告できることです。「転職の合間に自分で国民年金を払った」「今年からiDeCoを始めた」という人は、保険料控除申告書に記入して控除証明書を添付すれば、確定申告までしなくても控除が受けられます。
確定申告でしか受けられない控除
医療費控除・寄附金控除・雑損控除の3つと、住宅ローン控除の1年目です。共通するのは、領収書の集計や災害の事実確認、登記の審査など、勤務先では確認しようがない事実にもとづく控除だという点です。だからこそ税務署への申告が必要になる、と理解しておくと覚えやすいでしょう。
なお「確定申告でしか受けられない」といっても、そのために年末調整が無駄になるわけではありません。年末調整で受けた控除は源泉徴収票経由でそのまま引き継がれ、確定申告ではこの3控除ぶんだけ上乗せで還付される、という積み増しの関係です。
数値が変わった控除に注意(古い情報との違い)
税制改正で、控除の金額はここ数年で大きく変わりました。古い記事の数字のままだと判断を誤るので、新旧を整理しておきます。
- 基礎控除:48万円(令和6年分以前)→95万円(令和7年分・所得132万円以下)→104万円(令和8年分・所得336万円以下)
- 扶養親族・配偶者の所得要件:48万円以下→58万円以下(令和7年分から)
- パート・学生の「年収の壁」:103万円→160万円(令和7年分)→178万円(令和8年分)(給与所得控除+基礎控除の合計)
- 定額減税:令和6年分限りで終了。今年の年末調整には関係ありません
古い記事に残っている「48万円」「103万円の壁」は令和6年分以前の数字なので、今年の判断には使わないでください。「うちの子のバイトが103万円を超えそう」と心配していた家庭も、いまの基準では余裕があるかもしれません。
年末調整の必要書類(4枚の申告書)
4枚の申告書の役割とだれが出すか
| 申告書 | だれが出すか・受けられる控除 |
|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 全員が提出。扶養控除・障害者控除など |
| 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | ほぼ全員が提出。基礎控除・配偶者(特別)控除・特定親族特別控除など |
| 給与所得者の保険料控除申告書 | 生命保険料・地震保険料や、自分で払った社会保険料がある人 |
| 給与所得者の住宅借入金等特別控除申告書 | 住宅ローン控除2年目以降の人 |
保険料控除申告書には、保険会社から届いた控除証明書のハガキ(または電子データ)を添付します。証明書と申告書はセットで1つの控除、と覚えておくと漏れがありません。
令和7年分から、基礎控除申告書の様式に「特定親族特別控除申告書」が加わった新しい兼用様式になっています。19〜22歳の子どもがいてアルバイト収入が多い家庭は、この欄を書くかどうかで税額が変わるので見逃さないようにしましょう。子どもの所得が58万円を超えて扶養控除の対象から外れても、この控除で一定額まで段階的にカバーされます。
4枚のうち扶養控除等申告書だけは性質が少し違い、「来年分」を年末調整のタイミングで提出します(来年1月からの毎月の源泉徴収に使われるため)。年末調整の書類一式に今年分の修正と来年分の新規が混ざるのはこのためで、記入する年分を取り違えないよう注意してください。
書き方の詳細と、前職の源泉徴収票
各申告書の記入例と書き方は、こちらの記事で1枚ずつ解説しています。
年の途中で転職した人は、前職の源泉徴収票を提出すれば、前職の給与と合算して転職先で年末調整を受けられます。前職の源泉徴収票が手元にない・間に合わない場合は、転職先での年末調整に含められず、自分で確定申告をすることになります。取り寄せ方はこちらをご覧ください。
提出しない・会社がやってくれない場合
申告書を提出しないと、扶養や保険料の控除が反映されないまま年税額が計算され、本来より多い所得税を払ったままになります。特に扶養控除等申告書を出していないと、毎月の源泉徴収も税率の高い「乙欄」で計算されてしまい、手取りが目に見えて減ります。年末調整は面倒に感じても、出すだけで数万円単位の差になる手続きです。
期限に間に合わなかった場合でも、自分で確定申告(還付申告)をすれば取り戻せるので、諦める必要はありません。
そもそも会社が年末調整をしてくれない場合の対処法はこちらの記事で解説しています。
なお、個人事業主には自分の年末調整はありません(確定申告で精算します)。従業員を雇っている場合は、会社側の立場として従業員の年末調整を行う義務があります。
\ AppStoreの確定申告アプリで1位 /
両方やる場合の順番と注意点
順番は「年末調整→源泉徴収票→確定申告」
両方行う場合、先に来るのは必ず年末調整です。確定申告書には、年末調整が終わった後に交付される源泉徴収票の数字(支払金額・源泉徴収税額・社会保険料など)を転記するためです。スケジュールにすると「11〜12月=年末調整→翌1月=源泉徴収票を受け取る→2月16日〜3月15日=確定申告」という流れで、還付申告だけなら1月から先行して提出できます。
源泉徴収票そのものの添付は2019年の税制改正で不要になりましたが、転記元として必須なので、確定申告が終わるまで大切に保管してください。年末調整で申告した扶養控除や保険料控除は、源泉徴収票を転記すれば確定申告に自動的に引き継がれます。改めて計算し直す必要はありません。
実務的には、確定申告書等作成コーナーで源泉徴収票の各欄を画面の指示どおりに入力すれば、年末調整済みの内容はすべて反映されます。あとは医療費控除や副業の所得など「年末調整に含まれていなかった分」を追加入力するだけです。マイナポータル連携を使えば、医療費通知やふるさと納税のデータを自動で取り込むこともできます。
確定申告をすると年末調整の内容は上書きされる
「両方やったら二重に税金を取られるのでは」と心配する必要はありません。確定申告は年末調整の結果を上書きして最終的な税額を確定させる手続きなので、二重課税にはなりません。
ただし、確定申告をする以上は、すべての所得と控除を漏れなく記載する義務があります。医療費控除のためだけに申告する場合でも、20万円以下の副業所得があれば申告書に含めなければなりませんし、ワンストップ特例を使ったふるさと納税があれば寄附金控除も書き直します。「一部だけ申告する」ことはできない、と覚えておきましょう。
これは損な話ばかりではありません。副業所得を含めた結果、増える税金より医療費控除で戻る税金の方が大きければ、トータルでは還付です。申告する前に、作成コーナーで数字を入力して還付か納付かを確認してから提出を判断することもできます(義務に該当する人は結果にかかわらず申告が必要です)。
やらないとどうなる?
確定申告が義務の人(副業20万円超など)が申告しないと、無申告加算税や延滞税のペナルティの対象になります。「年末調整をしたから大丈夫」と思い込んで副業分を申告しないケースが典型的な無申告パターンです。税務調査の前に自主的に申告すれば加算税は軽減されるので、忘れていたことに気づいたら早めに申告しましょう。また、所得税の確定申告をしない場合でも、住民税の申告義務は別に残る点に注意してください。
一方、「した方が得」なだけの人がしなかった場合、ペナルティはありませんが、戻るはずの税金を捨てているのと同じです。医療費控除や出し忘れた保険料控除は、5年以内なら還付申告でいつでも取り戻せます。過去の分もまとめて申告できるので、心当たりがあれば過去の源泉徴収票を確認してみてください。
確定申告が必要になったら「タックスナップ」
副業の所得が20万円を超えた、医療費控除を受けたい、ふるさと納税の寄付先が6自治体を超えた——年末調整だけで完結しない人は、確定申告書の作成が必要になります。初めてでも、スマホだけで済ませられる方法があります。
タックスナップは、フリーランスや個人事業主・副業ワーカーのために開発されたスマホ完結型のクラウド会計アプリです。
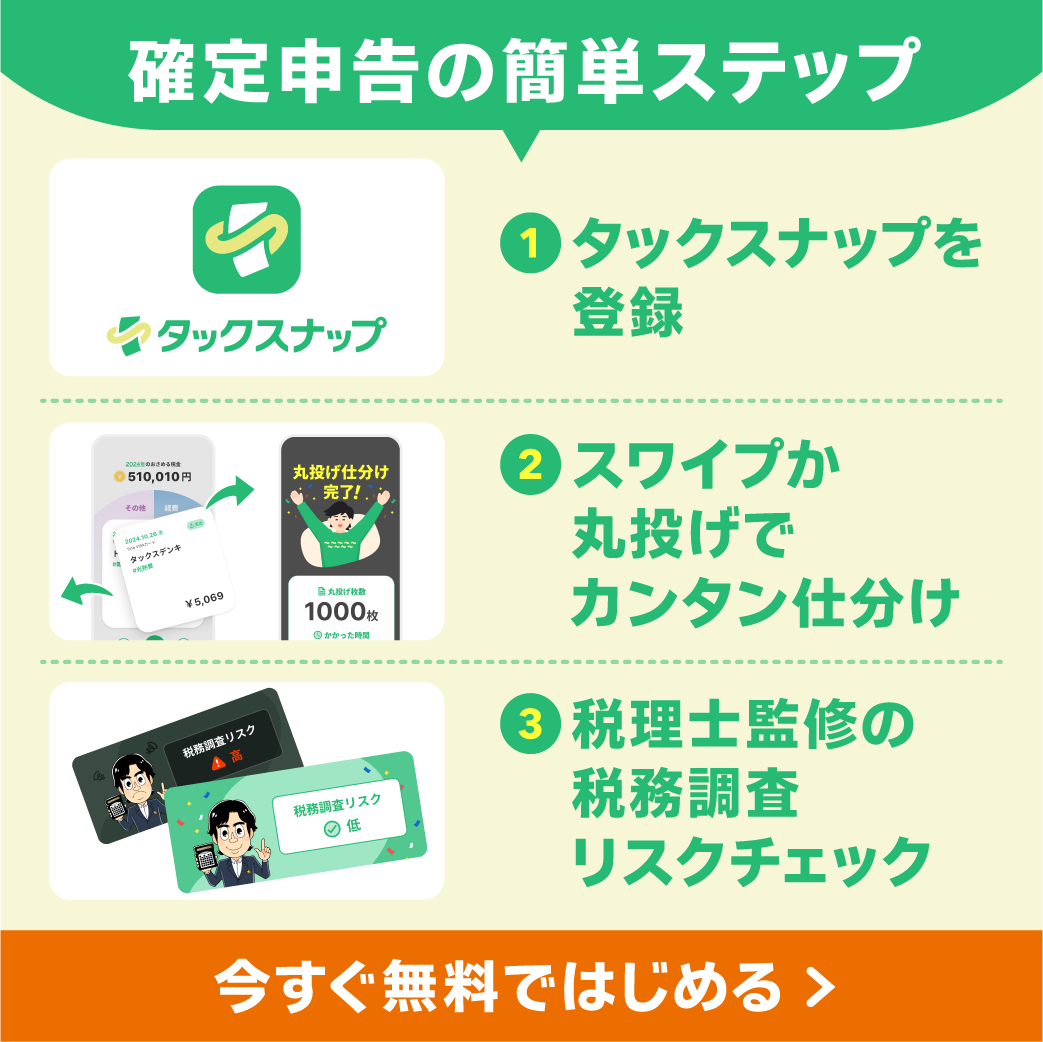
丸投げ仕分け&スワイプ機能
タックスナップの「スワイプ仕分け」機能は、金融機関と連携していれば、スマホで経費や売上を右、プライベートを左にスワイプするだけで、手間なく直感的に仕分けが完了します。また、「丸投げ仕分け」機能は、スワイプ操作すら省略したい方に最適で、すべての仕分けをタックスナップ側が自動で処理します。1,000件の仕分けも約10秒で完了するため、驚くほど効率的に仕分けが行えます。
税理士監修の税務調査リスクチェック
確定申告の際に多くの方が不安を感じるのが税務調査ですが、タックスナップでは税理士監修の「税務調査リスクチェック」機能を搭載しています。申告内容をシステムがチェックし、リスクのある項目を事前に知らせてくれるため、安心して確定申告を完了できます。
他会計ソフトからのスムーズな乗り換え
既に他の会計ソフトを利用している場合も、タックスナップへの移行は簡単です。データのインポート機能が備わっており、過去のデータもシームレスに引き継げるので、乗り換えの手間をかけずに使い始められます。
スマホで提出まで完結
経理業務のすべてがスマホで完結します。確定申告の書類作成から提出まで、スマホの操作だけで進められ、時間と手間を大幅に削減します。
レシート読み取り機能で経費管理が簡単
レシートを手作業で入力する手間を省くため、タックスナップは高精度の「レシート読み取り」機能を搭載しています。スマホのカメラでレシートを撮影するだけで、必要な情報を瞬時に読み取り、自動で仕訳に反映します。
タックスナップのリンクはこちらから
今なら2週間無料で始められるチャンス!
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
年末調整と確定申告の違いを、最後にもう一度整理します。
- 年末調整=勤務先が行う給与の所得税の精算、確定申告=自分で行う全所得の申告
- 大半の会社員は年末調整だけで納税が完了する
- 副業の所得20万円超・2か所給与・給与2,000万円超などは確定申告も義務
- 医療費控除・ふるさと納税6自治体以上・住宅ローン控除1年目は確定申告で得をする
- 令和8年分の年末調整は、基礎控除の上乗せが一括精算されるため還付が出やすい
- 出し忘れ・し忘れは5年以内の還付申告で取り戻せる
年末調整と確定申告は対立する手続きではなく、「会社がやってくれる部分」と「自分で足す部分」の分担です。まずは判定フローで、自分が「両方必須」「した方が得」「年末調整だけでOK」のどれに当てはまるかを確認するところから始めましょう。判定さえ済めば、やるべきことは書類の転記だけです。
よくある質問
年末調整をしたら確定申告は不要ですか?
大半の会社員は不要です。ただし、副業の所得が20万円を超える人や2か所以上から給与を受けている人、給与収入2,000万円超の人などは、年末調整をしていても確定申告が必要です。医療費控除などを受けたい場合も、任意で確定申告をします。
年末調整と確定申告はどっちもやるものですか?
基本はどちらか一方で、会社員は年末調整だけで完結するのが原則です。両方やるのは、副業所得20万円超などで申告義務がある人と、医療費控除など年末調整で扱えない控除で還付を受けたい人です。
年末調整と確定申告を両方やってもいいですか?
問題ありません。確定申告は年末調整の結果を上書きして最終的な税額を確定させる手続きなので、二重課税にはなりません。ただし確定申告をする場合は、すべての所得と控除を漏れなく記載する必要があります。
年末調整済みでも確定申告が必要なのはどんな人ですか?
副業などの所得が20万円を超える人、2か所以上から給与を受けている人、給与2,000万円超の人、同族会社の役員で貸付利子や賃貸料を受け取っている人などです。国税庁は7つの類型を定めています(タックスアンサーNo.1900)。
年末調整の時期はいつですか?
11月ごろに勤務先から書類が配布され、12月の給与で過不足が精算されるのが一般的です。その後、翌年1月に源泉徴収票が交付されます。控除証明書のハガキは10月下旬から届き始めるので、保管しておきましょう。
年末調整をしなかったらどうなりますか?
扶養や保険料の控除が反映されないまま税額が計算され、所得税を多く払ったままになります。その場合も、自分で確定申告(還付申告)をすれば5年以内なら取り戻せます。
副業があっても年末調整だけで済みますか?
済みません。年末調整で精算できるのは本業の給与だけです。副業の所得が20万円を超えたら確定申告が必要で、20万円以下でも住民税の申告は必要です。
パート・学生はいくらまで税金がかかりませんか?
給与収入だけなら、令和7年分は160万円以下、令和8年分は178万円以下なら所得税がかかりません(給与所得控除+基礎控除の合計)。この範囲でも月々源泉徴収されていた場合は、年末調整または還付申告で取り戻せます。
確定申告するとふるさと納税のワンストップ特例はどうなりますか?
無効になります。医療費控除などで確定申告をする年は、ワンストップ特例を申請済みでも、ふるさと納税の寄附金控除を確定申告書に記載し直す必要があります。書き忘れるとふるさと納税分の控除が消えてしまいます。
年末調整の後に子どもが生まれた・扶養が変わったらどうすればいいですか?
その年の12月31日までの異動なら、勤務先による年末調整のやり直しか、自分の確定申告で控除を受けられます(国税庁タックスアンサーNo.2671)。源泉徴収票の交付前なら勤務先に相談し、間に合わなければ確定申告で対応しましょう。
個人事業主に年末調整はありますか?
自分自身の年末調整はありません。個人事業主は確定申告で1年分の所得税を精算します。ただし従業員を雇っている場合は、雇い主の立場として従業員の年末調整を行う義務があります。
転職した年の年末調整はどうなりますか?
前職の源泉徴収票を転職先に提出すれば、前職分の給与と合算して転職先で年末調整を受けられます。提出が間に合わない場合や、退職後に再就職していない場合は、自分で確定申告をして精算します。
コメント