確定申告は、1年分の所得から所得税を計算して、国に申告・精算する手続きです。事業所得だけの個人事業主なら、所得が104万円を超えたときに必要になります。期間は翌年2月16日から3月15日です。
この記事のポイント
- 確定申告は税金を払う手続きでなく「確定させる」手続き。払いすぎていれば戻ってくる
- 必要かどうかは売上でなく所得(売上−経費)で判定する。事業所得なら104万円が分かれ目
- 令和8年分から基礎控除が引き上げられた。95万円→104万円、給与だけの人は160万円→178万円
- 会社員は副業の所得が20万円超で必要。20万円以下でも住民税の申告は必要
- 医療費・住宅ローン1年目・ふるさと納税なら還付になる可能性があり、5年間さかのぼれる
- 期限を過ぎても調査の通知前に自分から出せば無申告加算税は5%、調査後なら最大30%
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
確定申告とは?
確定申告は1年分の所得税を精算する手続き
確定申告とは、1月1日から12月31日までの所得を集計して所得税の額を確定させ、申告と納付を行う手続きです(国税庁 所得税の確定申告)。
ここで大事なのは、「税金を払う手続き」ではなく「正しい額を確定させる手続き」だということです。計算した結果、すでに払った税金のほうが多ければ、差額は戻ってきます。「確定申告=お金を取られる」というイメージを持っている人は多いのですが、実際には還付になるケースも少なくありません。
特にフリーランスで、報酬から源泉徴収税(原則として10.21%)を引かれて入金されている人は、経費と控除を反映すると引きすぎになっていることが多いです。この差額は、確定申告をしなければ戻ってきません。
なぜ自分で計算しなければならないのか(申告納税制度)
日本の所得税は「申告納税制度」を採用しています。税務署が税額を決めて通知してくるのではなく、納税者が自分で所得を計算し、税額を確定させ、納付するところまでを行う仕組みです。
だから「通知が来ないから申告しなくていい」という理屈は成り立ちません。対象かどうかを判断する責任も、納税者の側にあります。申告書を出した後も、税務署から納付書が送られてくることはありません。
固定資産税や自動車税のように「納付書が届いてから払う」税金(賦課課税)とは、この点が根本的に違います。
確定申告で決まるのは所得税だけではない
申告した内容はそのまま市区町村に伝わり、住民税・国民健康保険料の計算の基礎になります。確定申告をすれば、住民税の申告は別途行う必要がありません。
つまり、経費の計上漏れは所得税だけでなく、翌年の住民税と保険料まで押し上げます。逆に正しく申告すれば、3つが同時に下がります。
所得税以外に申告が必要になるものもあります。課税売上高が1,000万円を超えた事業者やインボイス発行事業者は消費税の申告が、所得税額が一定以上になると復興特別所得税(所得税額の2.1%)の上乗せがあります。
年末調整との違いは?
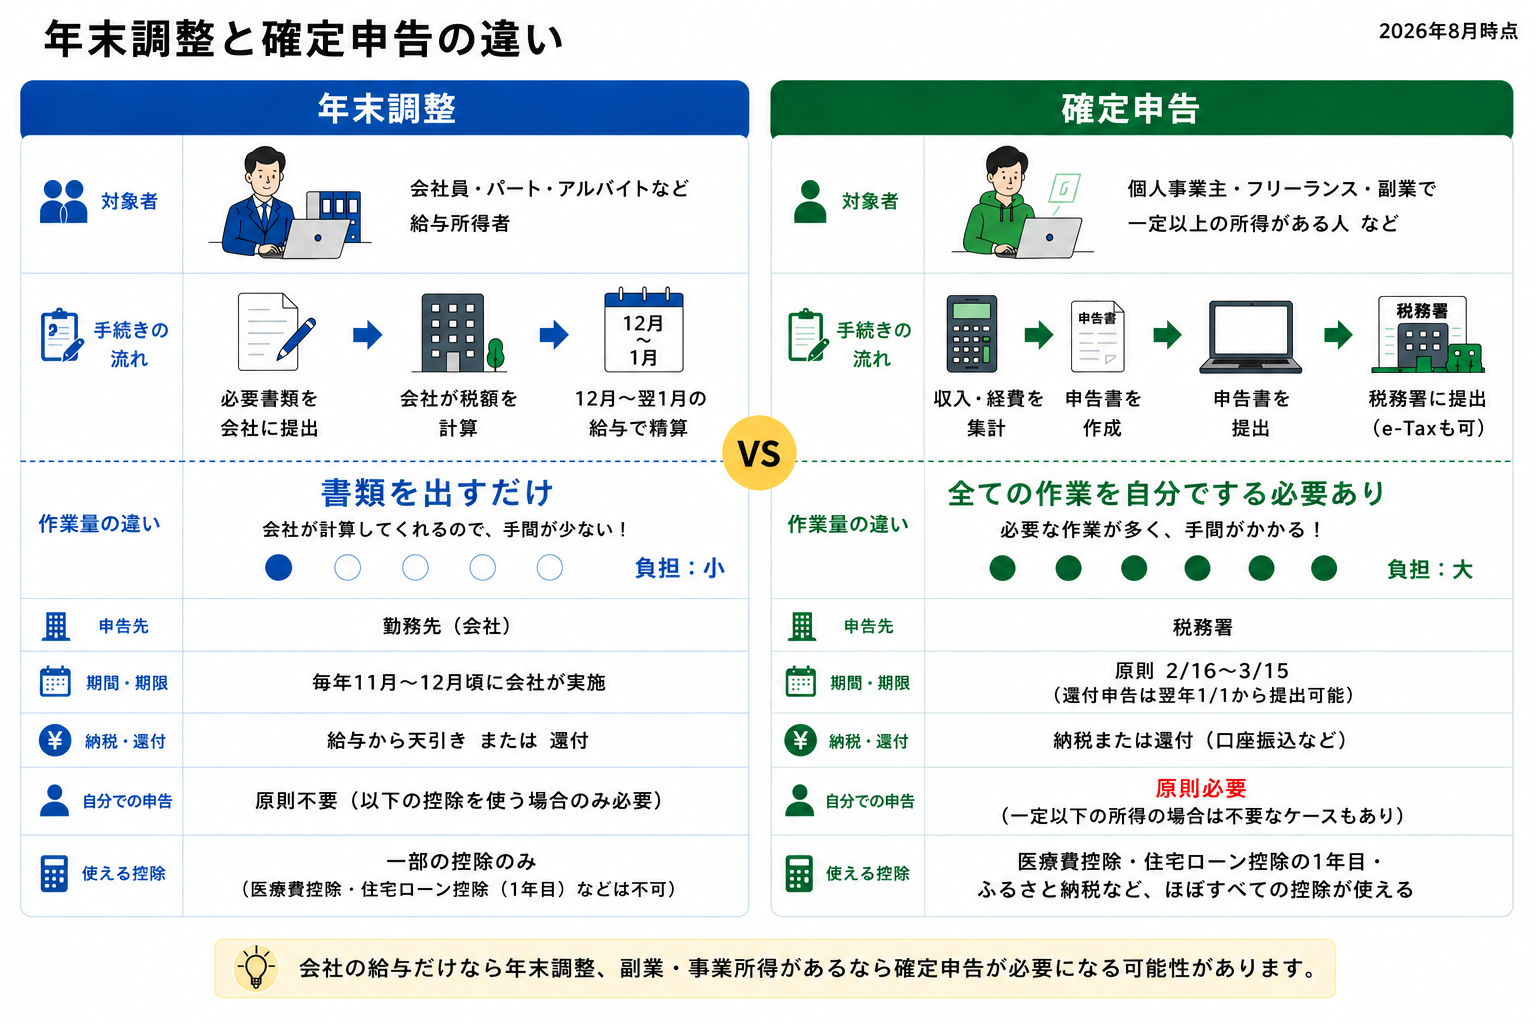
大きな違いは「誰がやるか」と「どこまでの所得を見るか」です。
| 項目 | 年末調整 | 確定申告 |
|---|---|---|
| 誰がやるか | 勤務先の会社 | 自分 |
| 対象の所得 | その会社の給与だけ | すべての所得 |
| 時期 | 11〜12月 | 翌年2月16日〜3月15日 |
| 医療費控除 | できない | できる |
| 寄附金控除(ふるさと納税) | できない | できる |
| 雑損控除 | できない | できる |
| 住宅ローン控除の1年目 | できない | できる |
年末調整は「その会社が払った給与」の範囲でしか精算できません。だから副業の所得や、会社が知りえない医療費・寄附は反映されません。一方で確定申告はすべての所得を合算して計算し直すので、年末調整で取りこぼした控除をここで回収できます。
年末調整を受けていても、確定申告をしてはいけないわけではありません。両方やるのが普通です。
ただし確定申告をする以上、副業の所得が20万円以下で本来は申告不要だった分も含めて、すべての所得を申告する必要があります。「医療費控除だけ申告して、副業の10万円は書かない」という選び方はできません。
確定申告が必要な人・不要な人は?
【令和8年分から変わりました】判定ラインの引き上げ
まず前提として、令和8年分の所得税から基礎控除と給与所得控除が引き上げられました。判定に使う金額が変わっているので、古い記事の数字をそのまま当てはめると判断を誤ります。
| 合計所得金額 | 基礎控除(令和8年分・9年分) | 改正前(令和7年分) |
|---|---|---|
| 336万円以下 | 104万円 | 95万円(132万円以下)/88万円 |
| 336万円超〜655万円以下 | 67万円 | 68万円/63万円 |
| 655万円超〜2,350万円以下 | 62万円 | 58万円 |
| 2,350万円超〜2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超〜2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超〜2,500万円以下 | 16万円 | 16万円 |
出典:国税庁 令和8年度税制改正による所得税の基礎控除の引上げ等について
あわせて、給与所得控除の最低保障額が65万円から74万円に引き上げられました。
この2つを足すと、給与だけの人が確定申告を意識するラインは104万円+74万円=178万円になります。これまで言われていた160万円ではありません。
改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。令和8年11月までの源泉徴収事務は変わらないので、毎月の給与から引かれる税額は年内はそのままで、12月の年末調整でまとめて精算されるという動き方になります。
扶養に入れるかどうかの基準も動きました。扶養親族・同一生計配偶者の所得要件は58万円以下から62万円以下(給与だけなら123万円以下→136万円以下)に、勤労学生控除は85万円以下から89万円以下(給与だけなら150万円以下→163万円以下)になっています。
確定申告が必要な人
以下のいずれかに当てはまる人は、確定申告が必要です(国税庁 確定申告が必要な方)。
事業所得があり、所得が基礎控除を超える人
個人事業主・フリーランスは、所得が基礎控除額を超えたときに申告が必要になります。事業所得だけなら、所得が104万円を超えたときが目安です。
ここで見るのは売上でなく所得です。所得は売上−経費で計算するので、売上300万円で経費が250万円なら所得は50万円です。売上だけを見て「100万円を超えたから申告が必要」と判断するのは間違いです。
そして、所得が104万円以下で所得税の確定申告が不要になる人ほど、住民税の申告を忘れます。住民税には所得税のような非課税ラインの扱いがなく、所得があれば申告義務が発生します。確定申告をしないなら、市区町村への住民税の申告が別途必要です。
給与収入が2,000万円を超える人
給与の年間収入が2,000万円を超える人は、年末調整の対象外になります。勤務先が1社だけでも、自分で確定申告をする必要があります。源泉徴収票は発行されるので、それをもとに申告します。
副業の所得が年20万円を超える会社員
給与以外の所得が年20万円を超えると確定申告が必要です。これも収入でなく所得(収入−経費)での判定です。
見落とされやすいのはここです。20万円以下で所得税の申告が不要でも、住民税の申告は必要です。20万円ルールは所得税だけの話で、住民税にはこの規定がありません。
2か所以上から給与をもらっている人
年末調整は1か所でしか受けられません。本業とは別にアルバイトをしている場合、年末調整を受けていない側の給与収入が20万円を超えると確定申告が必要になります。
副業が「業務委託(雑所得・事業所得)」なのか「アルバイト(給与所得)」なのかで判定の仕方が変わる、という点に注意してください。業務委託なら経費を引いた所得で20万円、アルバイトなら経費を引かない収入で20万円です。
公的年金の収入が400万円を超える人
年金収入が400万円以下かつ、それ以外の所得が20万円以下の場合は、確定申告不要制度によって申告が不要になります。このいずれかを超えたときに申告が必要になります。
ただし申告不要制度は「しなくてもよい」という制度で、「しない方が得」という意味ではありません。医療費がかかっている年金受給者は、申告したほうが還付になるケースがあります。
年の途中で退職して年末調整を受けていない人
退職後に再就職していない場合、年末調整を誰もやっていない状態になります。源泉徴収は「1年働く前提」で引かれているので、働いた期間が短い人はほぼ確実に引きすぎです。このケースは申告義務というより、還付のチャンスと考えてください。
年末調整の対象にならない働き方をしている人
同じ給与所得でも、年末調整が行われない働き方があります。
- 日雇いや単発のアルバイトで、源泉徴収の対象にならない給与を受けている人:年間の給与収入が178万円を超えると申告が必要です
- 災害減免法による所得税の軽減・免除を受けた人:年末調整を受けていても、別途確定申告が必要になります
確定申告が不要な人
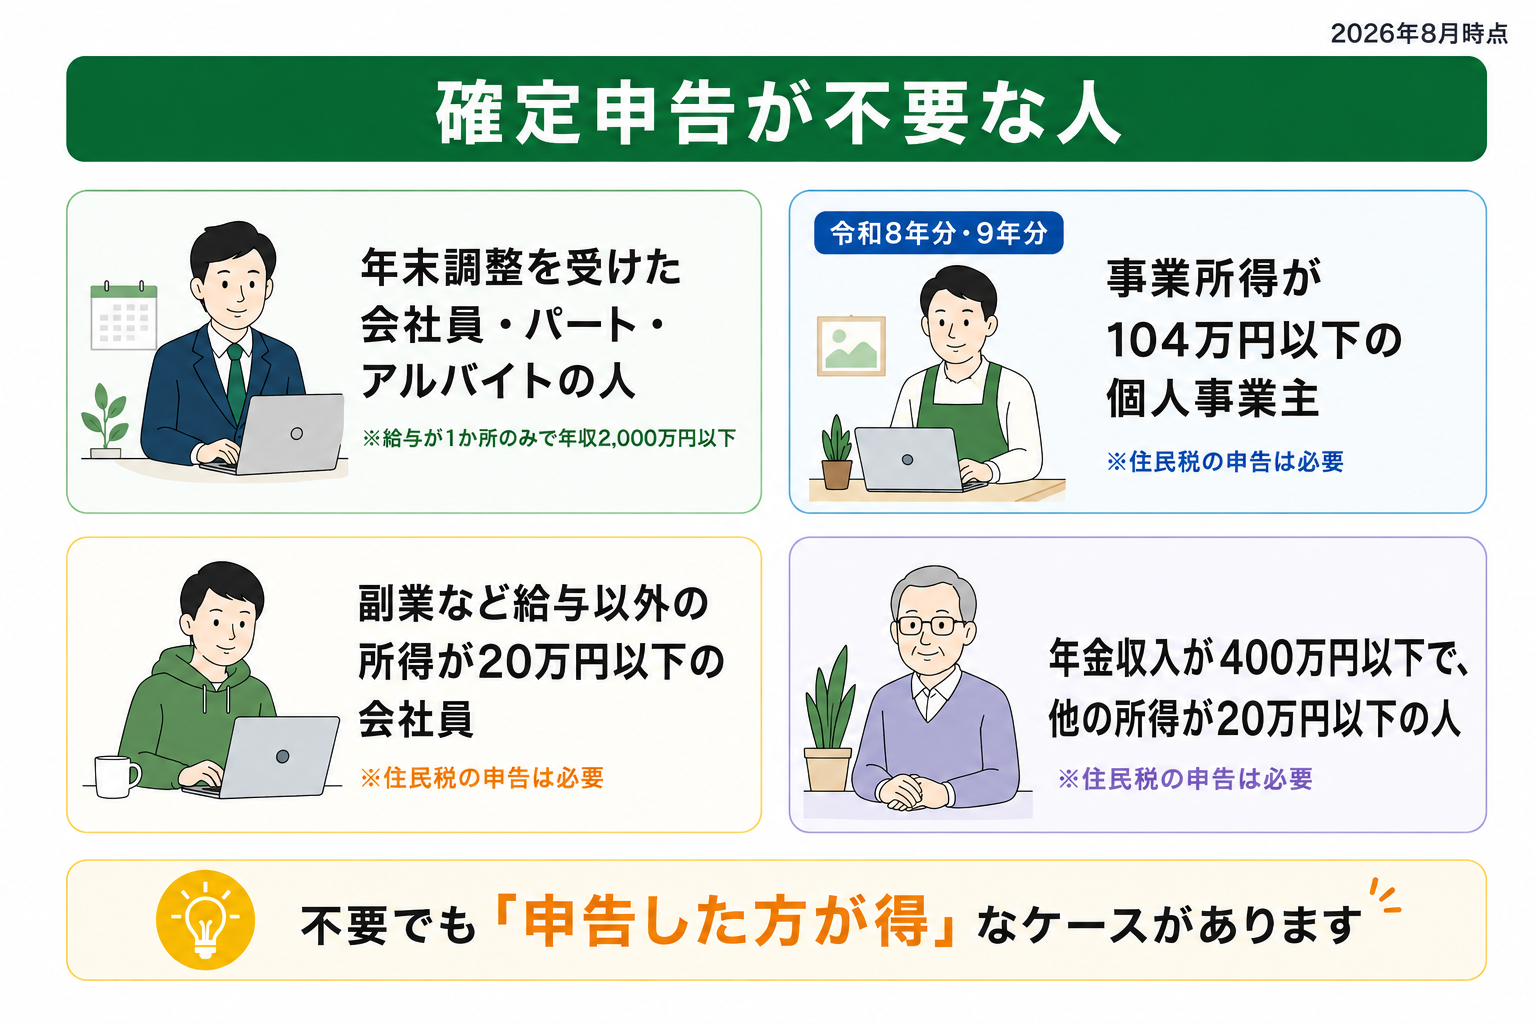
次のような人は、原則として確定申告が不要です。
- 年末調整を受けた会社員・パート・アルバイト(給与が1か所のみで、収入が2,000万円以下)
- 事業所得が104万円以下の個人事業主
- 副業など給与以外の所得が20万円以下の会社員
- 年金収入が400万円以下で、他の所得が20万円以下の人
ただし、いずれも「所得税の申告が不要」というだけです。住民税の申告が必要な場合があります。特に副業の所得20万円以下のケースと、所得が104万円以下の個人事業主のケースは、住民税の申告をしないと申告漏れになります。お住まいの市区町村に確認してください。
義務はないが申告した方がよい人
申告義務がなくても、したほうが得になる人がいます。
- 還付が見込める人:医療費が10万円を超えた、住宅ローンを組んだ、年の途中で退職したなど
- 赤字を繰り越したい人:青色申告なら赤字を3年間繰り越せるので、翌年以降の黒字と相殺できます。赤字の年に申告しておかないと、この権利を使えません
- 所得を証明する必要がある人:保育園の入園申請、金融機関の融資、賃貸の入居審査などで所得を証明する書類を求められることがあります。確定申告をしていないと、所得を公的に証明できません
3つ目は見落とされがちですが、実生活で困るのはここです。税額がゼロでも、申告しておく価値があります。
フリーランスは、還付になる金額が想像より大きいことがあります。たとえば1年間で源泉徴収された税額が51万500円、確定申告で計算した所得税額が30万円だった場合、差額の21万500円が戻ります。源泉徴収は経費も控除も考慮せずに報酬額から一律に引かれているので、この差が生まれます。
\ AppStoreの確定申告アプリで1位 /
確定申告で税金が戻るのはどんなとき?
還付につながる7つのケース
控除には、年末調整で処理できるものと、確定申告でしか手続きできないものがあります。会社員でも、後者に当てはまれば確定申告をすることで所得税が還付され、翌年の住民税も下がります。
年末調整では処理できない控除は、次の4つです。
- 医療費控除(セルフメディケーション税制を含む)
- 寄附金控除(ふるさと納税でワンストップ特例を使っていない場合を含む)
- 雑損控除
- 住宅借入金等特別控除(住宅ローン控除)の初年度
払いすぎた税金が戻るのは、主に次の7ケースです。
① 1年間の医療費が10万円を超えた(医療費控除)
10万円、または総所得金額等の5%(総所得金額等が200万円未満の人)を超えた分が所得から引けます(No.1120)。控除額の上限は200万円です。
対象は治療費だけではありません。通院のための電車・バス代(付き添いが必要な場合は付添人の交通費も)、処方薬や治療目的の市販薬、歯科の保険外費用、出産費用、介護保険サービスの自己負担分も含まれます。一方で、予防や美容が目的のもの、自家用車のガソリン代や駐車場代は対象外です。
生計を一にする家族の医療費を合算できるのがポイントで、共働き世帯なら所得が多い人にまとめるほうが有利になります。
所得が低い人ほど、10万円に届かなくても使えます。総所得金額等が200万円未満なら基準は「総所得金額等の5%」なので、たとえば総所得が150万円の人は7万5,000円を超えた分から対象になります。
② 住宅ローン控除の1年目
1年目だけは確定申告が必須で、2年目以降は年末調整で手続きできます。1年目を忘れると、本来受けられた控除を丸ごと取りこぼします。
なお、個人事業主には年末調整がないため、2年目以降も毎年確定申告で控除を受けます。
③ ふるさと納税でワンストップ特例を使っていない
寄附先が5自治体以内で、ほかに確定申告をする必要がない給与所得者なら、ワンストップ特例で確定申告を省けます。申請書は、寄附した年の翌年1月10日までに寄附先の自治体へ提出します。
次のいずれかに当てはまると、ワンストップ特例は使えません。
- 寄附先が6自治体以上ある
- 申請書を出せなかった自治体が1つでもある
- 医療費控除や住宅ローン控除の1年目など、ほかの理由で確定申告をする
- 給与収入が2,000万円を超える、副業の所得が20万円を超えるなど、もともと確定申告が必要
そして、確定申告をすると、提出済みのワンストップ特例の申請は無効になります。申告書に書かなかった寄附分は控除されません。申請した分も含めて、その年の寄附をすべて申告書に書く必要があります。
控除される税目にも違いがあります。ワンストップ特例は住民税からの控除だけですが、確定申告なら所得税と住民税の両方から控除されます。戻り方が違うだけで、合計額はおおむね同じです。
控除額は、「特定寄附金の合計額」または「その年の総所得金額等の40%相当額」のいずれか低い金額から2,000円を引いた額です。収入や家族構成によって上限があり、超えた分は自己負担になります。
④ 事業で赤字が出た
赤字は他の所得と相殺(損益通算)でき、払いすぎた所得税が戻ることがあります。損益通算できるのは事業所得・不動産所得・譲渡所得・山林所得の4つです。
青色申告なら相殺しきれなかった分を翌年以降3年間繰り越せます。ただし、純損失が生じた年に青色申告書を提出し、その後も連続して確定申告書を提出していることが条件です。1年でも出し忘れると権利が切れます。
さらに、青色申告なら前年の黒字に繰り戻して還付を受けることもできます。ただし「純損失の金額の繰戻しによる所得税の還付請求書」の提出が必要で、基本的に税務署の調査が行われます。また、損失が出た年と前年の両方を青色申告していることが条件です。
⑤ 災害や盗難で損害を受けた(雑損控除)
地震・火災・風水害・盗難・横領による損害は、次のいずれか多い方の金額を所得から引けます。
- (損害金額+災害等関連支出の金額−保険金等の額)−総所得金額等×10%
- (災害関連支出の金額−保険金等の額)−5万円
「災害等関連支出」とは、被害を受けた住宅を取り壊す費用や家財を除去する費用、盗難にあった資産の原状回復にかかった支出のことです。
対象になるのは生活に必要な資産に限られます。別荘や貴金属、骨とう品といった趣味・嗜好のための資産は対象外です。本人だけでなく、同一生計の親族(合計所得金額62万円以下)が持つ資産の損害も合算できます。
詐欺や恐喝による損害は対象外です。ここを誤解している人が多いので注意してください。
災害の場合は「災害減免法による所得税の軽減免除」も選べます。その年の所得が1,000万円以下であることが条件で、雑損控除との併用はできません。損害額が大きいときは雑損控除、所得が低く損害が住宅・家財の半分以上のときは災害減免法、と有利な方を選びます。
⑥ 年の途中で退職して年内に再就職していない
年末調整を受けていないので、ほぼ確実に引きすぎです。毎月の源泉徴収は「社会保険料控除後の給与」と「扶養親族等の数」だけで機械的に計算された概算なので、生命保険料控除も地震保険料控除も、年末時点の正しい配偶者控除・扶養控除も反映されていません。源泉徴収票を手元に申告すれば、差額が戻ります。
⑦ 「退職所得の受給に関する申告書」を提出していない
退職金を受け取るときにこの申告書を勤務先に出していれば、退職所得控除が反映された正しい税額が源泉徴収されます。出していないと、退職所得控除が適用されず、退職金の全額に一律20.42%が課されます。確定申告で精算すれば、大きく戻ることがあります。

還付申告は5年間さかのぼれる
還付を受けるための申告(還付申告)は、その年の翌年1月1日から5年間できます。つまり、過去5年分の医療費控除を今からまとめて申告することも可能です。
還付申告は義務ではなく任意なので、しなくても罰則はありません。その代わり、放っておいても誰も教えてくれません。
「去年分を忘れた」なら、今すぐ出せば間に合います。
確定申告の期間はいつからいつまで?
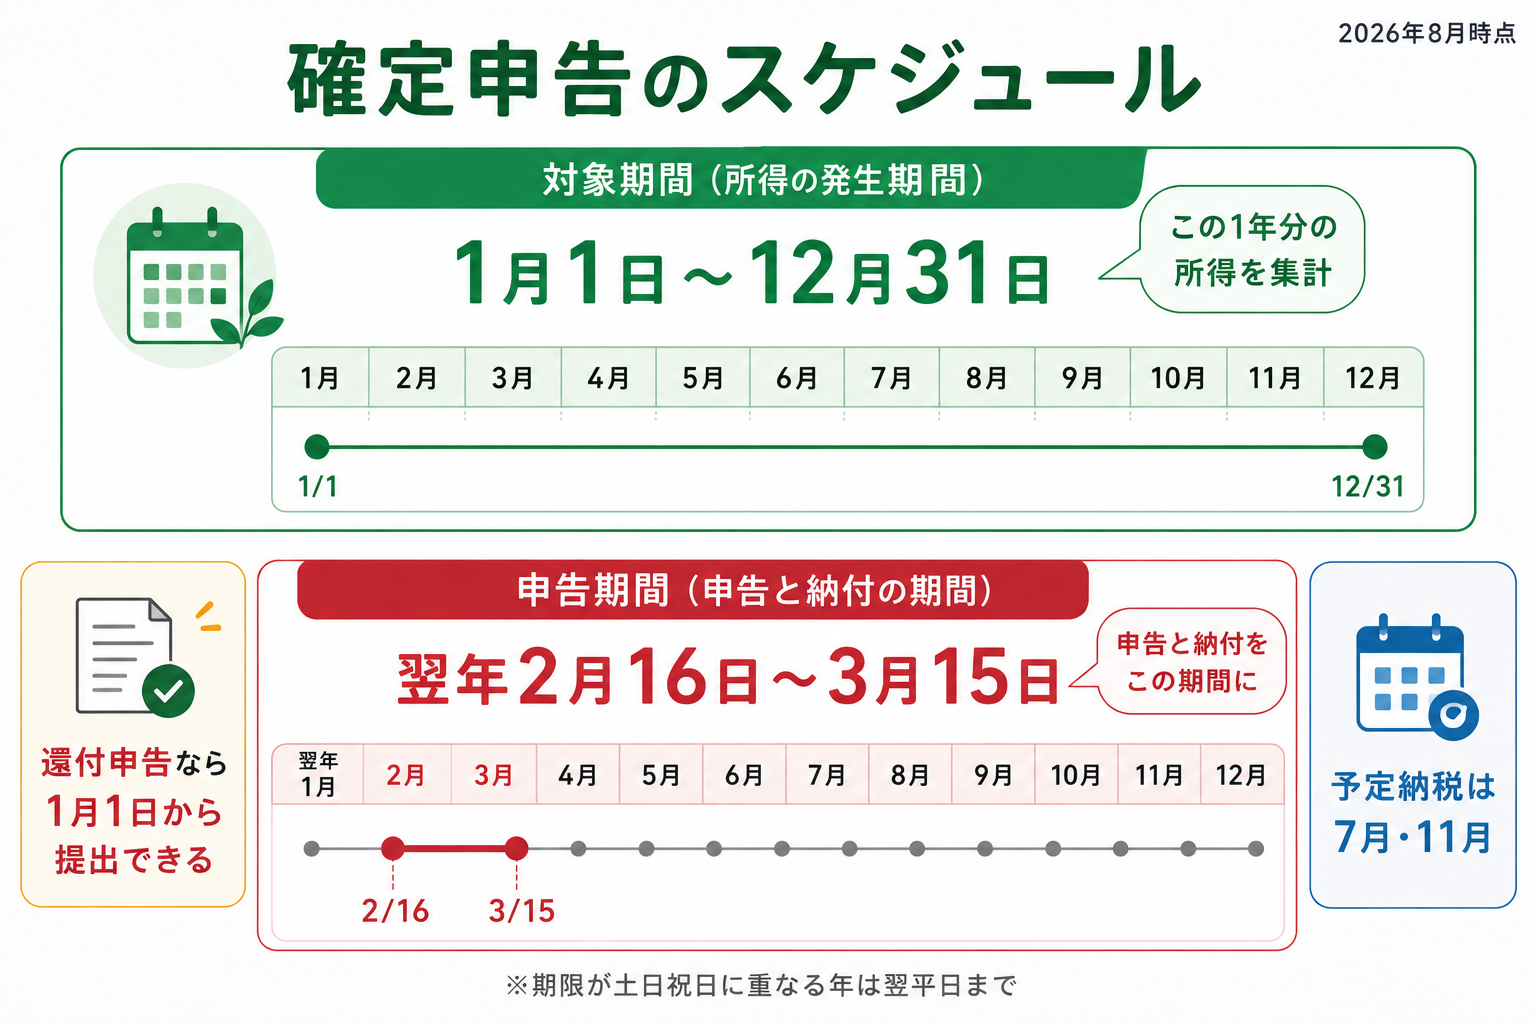
申告期間は翌年2月16日から3月15日
対象になるのは1月1日〜12月31日の1年分で、それを翌年2月16日から3月15日に申告します。対象期間と申告期間は別ものなので、ここを混同しないようにしてください。
期限が土日祝日に重なる年は、翌平日まで延びます。たとえば令和7年分は3月15日が日曜だったため、期限は3月16日でした。令和8年分は3月15日が月曜なので、そのままです。
もう1つ、還付申告だけなら1月1日から提出できます。2月16日を待つ必要はありません。税務署が混み始める前に出せば、還付も早く届きます。オンライン提出(e-Tax)なら1月から送信できます。
納付の期限も原則として3月15日で、申告して安心していると納付を忘れます。申告と納付はセットで考えてください。
所得税が一定額を超える人には、先払いの仕組みもあります。前年分をもとに計算した予定納税基準額が15万円以上になると予定納税の対象になり、7月と11月にそれぞれ前年分の3分の1ずつを前払いします。払いすぎになっていれば、確定申告で精算されて戻ってきます。
期限を過ぎるとどうなる?
無申告加算税と延滞税がかかります。ただし、自分から出すかどうかで負担が大きく変わります。
| 状況 | 無申告加算税の割合 |
|---|---|
| 調査の通知前に自分から期限後申告 | 5% |
| 調査の通知後(50万円まで/50万〜300万/300万超) | 10% / 15% / 25% |
| 調査を受けた後(同じ区分) | 15% / 20% / 30% |
5%と30%の差を作るのは、自分から出すかどうかだけです。期限を過ぎたことに気づいたら、調査の連絡が来る前に出すのが最善です。
これに加えて延滞税がかかります。納付期限の翌日から納付日までの日数に応じて、利息のように積み上がります。割合は納期限の翌日から2か月までは年7.3%と「延滞税特例基準割合+1%」の低い方、それ以降は年14.6%と「延滞税特例基準割合+7.3%」の低い方です。遅れるほど増えるので、1日でも早く納めるほど安く済みます。
意図的に隠していた場合は、さらに重くなります。売上を隠す、経費を水増しするといった隠蔽・仮装があると、無申告加算税に代えて重加算税が課されます。割合は無申告なら40%、過少申告なら35%です。
もう1つ、青色申告の人には別のリスクがあります。期限後申告になると65万円・55万円の青色申告特別控除が10万円に下がり、2年連続すると青色申告の承認が取り消されることがあります。
税金以外の影響もあります。確定申告をしていないと所得を証明できないため、住宅ローンの審査、保育園の入園審査、国民健康保険料の減免申請などで不利になります。
\ AppStoreの確定申告アプリで1位 /
確定申告の対象になる所得とは?
所得は10種類ある
所得税の世界では、収入の種類によって所得が10に区分されます。どの区分になるかで、計算方法も使える特例も変わります。確定申告書にも、種類別に分けて記載します。
| 所得の種類 | こんな収入が当てはまる | 青色申告 |
|---|---|---|
| 利子所得 | 預金の利息、公社債投資信託の利子 | × |
| 配当所得 | 株の配当金、投資信託の分配金 | × |
| 不動産所得 | アパート・駐車場の賃料(売却益は譲渡所得) | ◯ |
| 事業所得 | 個人事業主・フリーランスの報酬、店舗の売上 | ◯ |
| 給与所得 | 給料・賞与・アルバイト代 | × |
| 退職所得 | 退職金、確定拠出年金の一時金 | × |
| 山林所得 | 5年を超えて保有した山林の伐採・譲渡 | ◯ |
| 譲渡所得 | 不動産・株・金地金・ゴルフ会員権の売却益 | × |
| 一時所得 | 生命保険の満期金、懸賞金、競馬の払戻金 | × |
| 雑所得 | 公的年金、原稿料、副業の収入、暗号資産の利益 | × |
青色申告を選べるのは、事業所得・不動産所得・山林所得の3つだけです。この列が×の所得しかない人は、そもそも青色申告という選択肢がありません。
雑所得はさらに3つに分かれます。公的年金等、業務(副業の収入など)、その他(暗号資産の利益など)で、それぞれ計算のしかたが違います。
個人事業主にとって重要なのは、事業所得と雑所得の分かれ目です。同じ仕事の報酬でも、事業所得なら青色申告で最大65万円の控除を使え、赤字の損益通算もできます。雑所得だとこのどちらも使えません。
判定は金額だけでなく、継続して行っているか、帳簿をつけているか、事業としての規模があるかで判断されます。帳簿をつけて保存していることは、事業所得として認められるための大きな根拠になります。
こんな収入も申告対象
「これは税金に関係ない」と思われがちな収入でも、申告対象になります。国税庁も申告漏れが多い収入として、次のようなものを挙げています。
- フリマアプリ・ネットオークションの利益:自分の不用品を売っただけなら課税されませんが、転売目的で仕入れて売っているなら対象です
- コンテンツ収入:アフィリエイト、動画配信の広告収入、アプリの配信収入、ライブ配信の投げ銭
- シェアリングの収入:民泊、カーシェア、自宅や駐車場の時間貸し
- 暗号資産・株・FXの利益:売却して利益が確定した時点で対象になります
- 原稿料・講演料・印税・放送出演料
- 一時的な収入:競馬・競輪の払戻金、生命保険の一時金、損害保険の満期返戻金、金地金の売却益
- 為替差益:外貨預金を円に戻したときの差益
「少額だから大丈夫」という基準はありません。判定はすべて金額のライン(事業所得なら104万円、会社員の副業なら20万円)で行います。
所得税はどう計算する?
所得税は3ステップで決まる
計算の流れは常にこの3つです。
- 収入 − 経費 = 所得
- 所得 − 所得控除 = 課税所得
- 課税所得 × 税率 − 税額控除 = 納める所得税
具体的な数字で見てみます。売上600万円、経費200万円、青色申告特別控除65万円、基礎控除104万円、社会保険料控除50万円のケースです。
| ステップ | 計算 | 結果 |
|---|---|---|
| ① 所得 | 600万 − 200万 − 65万(青色控除) | 335万円 |
| ② 課税所得 | 335万 − 104万(基礎)− 50万(社会保険料) | 181万円 |
| ③ 所得税 | 181万 × 5% | 90,500円 |
この例で分かるのは、所得税は売上にかかるのでなく、段階的に引いた残りにかかるということです。だから経費の計上漏れと控除の取りこぼしは、そのまま税額に跳ね返ります。
※実際の納付額には、これに復興特別所得税(所得税額の2.1%)が上乗せされます。この例なら90,500円×2.1%=1,900円が加算されます。

所得税率の速算表
所得税の税率は5%から45%までの7段階です(No.2260)。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜194万9,000円 | 5% | 0円 |
| 195万円〜329万9,000円 | 10% | 97,500円 |
| 330万円〜694万9,000円 | 20% | 427,500円 |
| 695万円〜899万9,000円 | 23% | 636,000円 |
| 900万円〜1,799万9,000円 | 33% | 1,536,000円 |
| 1,800万円〜3,999万9,000円 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
読み方の注意点が1つあります。課税所得が330万円を超えても、全額に20%がかかるわけではありません。これは超過累進課税といって、超えた部分にだけ高い税率がかかる仕組みです。
たとえば課税所得が300万円なら、195万円までの部分に5%、195万円を超えて300万円までの部分に10%がかかります。速算表の「控除額」は、この段階計算を1回の掛け算で済ませるための調整額です。
だから「あと少しで税率が上がるから収入を抑えよう」という判断は、たいてい損になります。上がるのは超えた部分の税率だけだからです。
使える所得控除の一覧
所得控除は15種類あり、使った分だけ課税所得が下がります。大きく、特定の支出に応じた「物的控除」と、本人や家族の事情に応じた「人的控除」に分かれます。
| 控除 | 対象 | 控除額の目安 | 年末調整 |
|---|---|---|---|
| 社会保険料控除 | 国民年金・国民健康保険・厚生年金などを払った人 | 支払った全額 | 可能 |
| 小規模企業共済等掛金控除 | iDeCo・小規模企業共済の掛金を払った人 | 支払った全額 | 可能 |
| 生命保険料控除 | 生命保険・介護医療・個人年金の保険料を払った人 | 上限12万円 | 可能 |
| 地震保険料控除 | 地震保険料を払った人 | 上限5万円 | 可能 |
| 医療費控除 | 医療費が10万円または総所得金額等の5%を超えた人 | 上限200万円 | 不可 |
| 寄附金控除 | ふるさと納税・認定NPO法人などに寄附した人 | 寄附金額(総所得等の40%が上限)−2,000円 | 不可 |
| 雑損控除 | 災害・盗難・横領の損害を受けた人 | 2つの式のいずれか多い方 | 不可 |
| 基礎控除 | 合計所得金額2,500万円以下の人 | 16万円〜104万円 | 可能 |
| 配偶者控除 | 合計所得62万円以下の配偶者がいる人(本人の所得1,000万円以下) | 13万〜48万円 | 可能 |
| 配偶者特別控除 | 配偶者の合計所得が62万円超133万円以下 | 1万〜38万円 | 可能 |
| 扶養控除 | 16歳以上・合計所得62万円以下の扶養親族がいる人 | 38万〜63万円 | 可能 |
| 特定親族特別控除 | 19歳以上23歳未満で合計所得62万円超123万円以下の親族がいる人 | 3万〜63万円 | 可能 |
| ひとり親控除 | 合計所得500万円以下で、総所得等62万円以下の子がいる人 | 35万円 | 可能 |
| 寡婦控除 | ひとり親に該当しない、合計所得500万円以下の寡婦 | 27万円 | 可能 |
| 勤労学生控除 | 合計所得89万円以下の学生 | 27万円 | 可能 |
| 障害者控除 | 本人・同一生計配偶者・扶養親族が障害者に該当 | 27万/40万/75万円 | 可能 |
表の右列が実務上もっとも大事です。医療費・寄附金・雑損の3つは年末調整で処理できないので、会社員でも確定申告が必要になります。
扶養や配偶者の所得要件も、令和8年分から58万円→62万円に引き上げられています。去年は扶養から外れていた家族が、今年は入るかもしれません。新たに扶養控除の対象になる場合は、勤務先に扶養控除等(異動)申告書を出し直す必要があります。
税額控除は「税金そのもの」から引く
所得控除と税額控除は別ものです。所得控除が課税所得を減らすのに対し、税額控除は計算した税額から直接引きます。
- 住宅借入金等特別控除(住宅ローン控除)
- 配当控除
- 外国税額控除
- 政党等寄附金特別控除(寄附金控除との選択)
同じ10万円でも、所得控除なら税率分(5%なら5,000円)しか減りませんが、税額控除なら10万円まるごと減ります。インパクトが1桁違うので、住宅ローン控除の取りこぼしは特に痛手になります。
赤字は他の所得と相殺できる
事業で赤字が出た場合、他の所得から引いて全体の税金を下げられます(損益通算)。引ききれなかった分は、青色申告なら3年間繰り越して翌年以降の黒字と相殺できます。
\ AppStoreの確定申告アプリで1位 /
青色申告と白色申告はどちらを選ぶ?
青色申告と白色申告の違い
青色申告を使えるのは、事業所得・不動産所得・山林所得がある人です。この3つ以外の所得しかない人は、青色申告を選べません。
| 項目 | 青色申告(65万円・55万円) | 青色申告(10万円) | 白色申告 |
|---|---|---|---|
| 事前申請 | 必要 | 必要 | 不要 |
| 対象になる所得 | 事業所得・事業的規模の不動産所得 | 事業的規模でない不動産所得・山林所得も可 | 制限なし |
| 記帳 | 複式簿記 | 簡易(単式)簿記 | 簡易簿記 |
| 提出書類 | 青色申告決算書(貸借対照表+損益計算書) | 青色申告決算書(損益計算書のみ) | 収支内訳書 |
| 特別控除 | 65万円・55万円 | 10万円 | なし |
| 期限後申告 | 控除が10万円に下がる | 10万円のまま適用可 | — |
| 赤字の繰越 | 3年間(繰戻しも可) | 3年間 | できない |
| 家族への給与 | 全額を経費にできる | 全額を経費にできる | 上限あり |
| 記帳・保存の義務 | あり | あり | あり(白色も同じ) |
かつては「白色なら記帳しなくてよい」という利点がありましたが、現在はすべての事業者に記帳と帳簿保存の義務があります。つまり手間の差はほとんどなくなり、控除の差だけが残っている状態です。
青色申告の申請期限に注意
青色申告をするには「所得税の青色申告承認申請書」を事前に提出します。
- 原則:申告する年の3月15日まで(土日祝なら翌平日)
- その年の1月16日以降に新しく事業を始めた場合:事業開始の日から2か月以内
一度提出すれば、翌年以降は自動的に青色申告者になります。毎年出す必要はありません。
ここで開業直後の人がはまる落とし穴があります。開業届と青色申告承認申請書は期限が違います。
2026年1月1日以後の開業については、開業届の提出期限が「事業を開始した年分の確定申告期限まで」になります(2025年12月31日までの開業は、開業等の事実があった日から1か月以内)。
つまり2026年6月1日に開業した場合、開業届は2027年3月15日まで出せます。ところが青色申告承認申請書は開業から2か月以内(7月31日まで)です。
開業届の期限に合わせて年明けに動くと、開業した年は青色申告ができません。2枚とも青色申告承認申請書の期限に合わせて、開業後すぐにセットで出すのが正解です。
青色申告の4つのメリット
① 青色申告特別控除で最大65万円
控除額は65万円・55万円・10万円の3段階で、記帳方法と申告方法で決まります。
| 控除額 | 記帳 | 決算書 | 追加の要件 |
|---|---|---|---|
| 65万円 | 複式簿記 | 貸借対照表+損益計算書 | e-Taxで申告、または優良な電子帳簿での保存 |
| 55万円 | 複式簿記 | 貸借対照表+損益計算書 | — |
| 10万円 | 簡易簿記 | 損益計算書のみ | — |
注意点が3つあります。
1つ目は、65万円と55万円を使えるのは事業所得または事業的規模の不動産所得がある人だけということです。事業的規模に満たない不動産所得や山林所得は、10万円の控除しか使えません。なお不動産の事業的規模は、アパートなら10室以上、貸家なら5棟以上が目安です。
2つ目は、優良な電子帳簿で65万円を狙う場合は届出書の提出が必要なことです。仕訳帳と総勘定元帳を要件を満たす形で電子保存し、確定申告期限までに「国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書」を出した事業者だけが適用できます。e-Taxで申告するほうが手続きは簡単です。
3つ目は、控除額の適用が自己申告だということです。誰かが判定してくれるわけではないので、要件を満たしているかを自分で確認する必要があります。
なお、青色申告特別控除は「収入から必要経費を差し引いて所得金額を出すタイミング」で引きます。確定申告書に書く所得金額は、控除後の金額になります。
② 赤字を3年間繰り越せる
赤字を翌年以降3年間の黒字と相殺できます。開業初年度が赤字になりやすい事業では、これが最も金額の大きいメリットになることがあります。
たとえば1年目に300万円の赤字、2年目に200万円の黒字、3年目に300万円の黒字だった場合、2年目の税額はゼロ、3年目は残った100万円を差し引いて200万円分に課税されます。
繰越を続けるには、その後も連続して確定申告書を提出する必要があります。ただし、2年目以降まで青色申告でなければならない、という定めはありません。
③ 40万円未満の備品を一括で経費にできる
通常は10万円以上の備品は減価償却で数年に分けますが、青色申告者は一定額未満のものを、使い始めた年に全額経費にできます(少額減価償却資産の特例)。
この金額が令和8年度税制改正で引き上げられました。
- 2026年3月31日までに取得:30万円未満
- 2026年4月1日以後に取得:40万円未満
年間の合計300万円までという上限は変わりません。買う時期によって扱いが変わるので、35万円のパソコンのように境界にある買い物は、取得日を確認してください。
④ 家族に払う給与を全額経費にできる
「青色事業専従者給与に関する届出書」を出せば、生計を一にする家族への給与を全額必要経費にできます。
白色申告にも似た制度はありますが、金額に上限があります。白色の事業専従者控除は、配偶者は86万円、配偶者以外の親族は1人あたり50万円が上限です。家族に本格的に手伝ってもらうなら、この差は大きくなります。
白色申告の特徴
事前申請が不要で帳簿も簡単ですが、特別控除は一切ありません。青色申告の申請をしていない人、申請が期限に間に合わなかった人は、自動的に白色申告になります。
青色申告の承認を受けていても、その年は白色申告で出してかまいません。特別な手続きは不要で、承認が取り消されるわけでもないので、翌年また青色申告に戻せます。
正式にやめるなら、やめようとする年の翌年3月15日までに「所得税の青色申告の取りやめ届出書」を提出します。なお、帳簿の備付けや保存が要件を満たしていない場合には、税務署側から青色申告の承認が取り消されることもあります。
かつては「白色申告なら記帳しなくていい」という利点がありましたが、現在はすべての事業者に記帳と帳簿保存の義務があります。記帳の手間がアプリで埋まる以上、いま白色を選ぶ理由はかなり少なくなっています。
確定申告のやり方は?(5ステップ)
手続き自体は5つですが、その前に決めておくことが1つあります。
STEP0:青色申告か白色申告かを決める
ここでの選択によって、この先で作る書類がまるごと変わります。先に決めずに記帳を始めると、あとから帳簿をつけ直すことになりかねません。
ただし、今年の分を今から青色申告に切り替えることはできません。青色申告には事前申請(原則としてその年の3月15日まで、新規開業なら開業から2か月以内)が必要だからです。申請を出していない年は自動的に白色申告になり、今やるべきは「来年分のための申請」になります。
控除額で提出書類が変わる
青色申告は「選べば全員が65万円」ではなく、65万円・55万円・10万円の3段階です。どれを狙うかで、記帳の方法も作る決算書も変わります。
| 選ぶもの | 記帳 | 作る決算書 | 提出のしかた |
|---|---|---|---|
| 青色(65万円) | 複式簿記 | 青色申告決算書(貸借対照表+損益計算書) | e-Tax、または優良な電子帳簿での保存 |
| 青色(55万円) | 複式簿記 | 青色申告決算書(貸借対照表+損益計算書) | 紙でも可 |
| 青色(10万円) | 簡易(単式)簿記 | 青色申告決算書(損益計算書のみ) | 紙でも可 |
| 白色 | 簡易簿記 | 収支内訳書 | 紙でも可 |
同じ「青色申告決算書」という名前でも、中身が違います。65万円と55万円は貸借対照表まで作る必要があり、それは複式簿記で記帳していないと作れません。ここが「年明けにまとめてやろう」が通用しない理由です。
所得の種類によっては第三表・第四表も必要
もう1つ、申告書は第一表・第二表だけでは足りないことがあります。どちらも第一表・第二表と一緒に使います。
| 追加の申告書 | 使う人 |
|---|---|
| 第三表(分離課税用) | 土地建物等の譲渡所得がある人/申告分離課税の株式等の譲渡所得等がある人/申告分離課税の上場株式等の配当所得等がある人/申告分離課税の先物取引の雑所得等がある人/山林所得や退職所得がある人 |
| 第四表(損失申告用) | その年分の所得金額が赤字の人/所得金額から雑損控除額を控除すると赤字になる人/所得金額から繰越損失額を控除すると赤字になる人 |
| 第四表の付表 | 特定非常災害の被災者で、雑損控除の適用の結果雑損失の控除不足額が生じた人など |
出典:国税庁 A1-1 申告書・申告書付表と税額計算書等一覧
見落とされやすいのは第四表の2つ目・3つ目です。事業が黒字でも、雑損控除や前年から繰り越した損失を引いた結果が赤字になるなら、第四表が必要になります。「赤字の人だけの用紙」ではありません。
ここまで決まれば、STEP2の作成方法も自動的に絞られます。65万円を狙うなら複式簿記と貸借対照表が必要なので、手書きや作成コーナーだけで済ませるのは現実的ではありません。タックスナップのような確定申告アプリを使用することをおすすめします。
STEP1:必要な書類を準備する
確定申告書
第一表・第二表を使います。国税庁のサイトからダウンロードできますが、ソフトや作成コーナーを使う場合は自動で作られるので、自分で用紙を用意する必要はありません。

第一表は左半分が「収入金額等・所得金額等・所得から差し引かれる金額」、右半分が「税金の計算」に分かれています。先に見た3ステップ(収入−経費→所得−控除→税率)が、そのまま用紙の上から下への流れになっています。

第二表には、第一表に書いた金額の内訳を書きます。保険料の種類と支払額、扶養親族の氏名、源泉徴収の内訳、ふるさと納税先の団体名と寄附金額などです。
申告の内容によっては、第三表・第四表も使います。株や不動産の売却など分離課税の所得があるときは第三表、赤字を繰り越すときは第四表(損失申告用)が加わります。
もう1つ、令和8年分から変わる点があります。これまで申告書には「控用」の用紙がついていましたが、令和8年分から控用が廃止され、必要に応じて自分で控えを作成・保有することになります。収受日付印の廃止と合わせて、提出した証拠は自分で持つ方向に変わっています。
青色申告決算書または収支内訳書
青色申告なら青色申告決算書、白色申告なら収支内訳書です。どちらも帳簿がないと作れません。ここが「記帳を溜めると詰む」理由です。
固定資産がある場合は固定資産台帳も必要になります。パソコン・車・機械などの取得日、取得価額、耐用年数、減価償却費の計算結果を記録した帳簿で、減価償却費を計算する根拠になります。
マイナンバーがわかる書類と本人確認書類
確定申告では「マイナンバーの番号確認」と「身元の確認」の2つが必要です。
マイナンバーカードがあれば、これ1枚で両方を満たします。カードがない場合は、番号確認書類と身元確認書類を1点ずつ用意します。
- 番号確認書類:マイナンバーが記載された住民票、住民票記載事項証明書、通知カード
- 身元確認書類:運転免許証、健康保険の被保険者証、パスポート、身体障害者手帳、在留カードなど
通知カードは2020年5月25日に廃止されています。ただし、記載されている氏名・住所が住民票の内容と一致している場合に限り、番号確認書類として引き続き使えます。引っ越して住所がずれている場合は、マイナンバー記載の住民票の写しを取り直す必要があります。
そして、いちばん省ける方法がe-Taxです。e-Taxで提出する場合は、マイナンバー確認書類も身元確認書類も添付が不要になります。署名用電子証明書とパスワード(PIN)で本人確認が済むためです。
各種の控除証明書
国民年金の控除証明書、生命保険料控除証明書、iDeCoの掛金払込証明書、寄附金の受領証明書など。秋から年明けに郵送で届くので、確定申告まで保管しておいてください。
国民年金保険料と国民年金基金の掛金については、控除証明書の添付または提示が必要です(国税庁 No.1130)。なくすと再交付の手続きが必要になります。
収入や経費の証拠になるもの
取引先から届く支払調書、報酬の振込明細、売上台帳、経費の領収書・レシートなどです。支払調書は発行義務があるものではないので、届かないことを前提に、自分の帳簿から金額を出せるようにしておくのが確実です。
口座番号がわかるもの
還付を受ける場合に必要です。本人名義の口座でないと振り込まれません。
STEP2:確定申告書を作成する
作成方法は4つあり、費用と手間が反比例します。
| 方法 | 費用 | 向いている人 | 残る手間 |
|---|---|---|---|
| 確定申告アプリ (例:タックスナップ) | 月1,000円前後 | 事業所得がある人 | 確認と家事按分 |
| 確定申告書等作成コーナー | 0円 | 控除だけ申告する会社員 | 記帳は別途自分で |
| 手書き | 0円 | 取引が極端に少ない人 | 全部 |
| 税理士に依頼 | 顧問料+決算料 | 税務判断も任せたい人 | ほぼなし |
確定申告ソフト・アプリで作る
口座やカードを連携すれば明細が自動で入り、勘定科目もAIが提案します。帳簿と決算書、申告書がまとめて作られるので、事業所得がある人にはこれが最短です。
確定申告書等作成コーナーで作る
国税庁の無料サービスで、画面の案内に沿って金額を入力すれば税額が自動で計算されます。
ただし帳簿は作ってくれません。ここが最大の落とし穴で、青色申告決算書に載せる売上や経費の金額は自分で集計して入力する必要があります。控除だけを申告する会社員には十分ですが、事業所得がある人は別途記帳が必要になります。
もう1つ、e-Taxの利用方法が変わった点に注意してください。マイナンバーカードを使わずにe-Taxを利用できる「ID・パスワード方式」は、2025年10月1日から新規発行が停止されました。さらに令和9年分の確定申告からは利用できなくなる予定です。
これからe-Taxを使うなら、マイナンバーカードの取得が前提になります。すでにID・パスワードを取得している人は、それまでは引き続き使えます。
手書きで作る
用紙を入手して手計算で書きます。計算ミスと転記ミスが起きやすく、取引が多い人には現実的ではありません。
税理士などの専門家に依頼する
税務の判断まで任せられるのはこの方法だけです。なお、無資格の記帳代行業者は帳簿までしか扱えず、確定申告書の作成は税理士の独占業務です(国税庁)。
STEP3:確定申告書を提出する
e-Tax(電子申告)
マイナンバーカードとスマホがあれば自宅から送信できます。青色申告特別控除65万円の要件にもなるため、青色申告の人はe-Taxを選ぶのが基本です。24時間受付で、期限日でも送信できます。
郵送
通信日付印(消印)の日付が提出日になります。3月15日の消印なら期限内です。信書扱いなので、宅配便では送れません。控えを返してもらう場合は、返信用封筒と切手を同封します。
税務署へ持参
窓口が開いている時間なら窓口へ、閉まっていれば時間外収受箱に投函します。期限日に時間外収受箱へ投函した場合も、期限内提出として扱われます。
ただし、業務センターに直接持参する方法では提出できません。郵送は業務センター宛、持参は税務署のみと覚えてください。
なお、税務署の閉庁日(土・日・祝日等)は、相談と申告書の受付を行っていません。
提出の証明はどう取るか
2025年1月から、申告書の控えへの収受日付印(受付印)の押なつが廃止されました。窓口に持ち込んでも、郵送しても、受付印が押された控えは戻ってきません。紙で提出する場合は提出用の正本だけを出し、控えの作成・保有と提出年月日の記録は自分で行います。
ただし当分の間の対応として、希望すればリーフレットが提供されます。これには収受した「日付」と「税務署名(業務センター名)」が記載され、これが申告した証明になります。
e-Taxなら「受信通知」がメッセージボックスに残ります。受付日時と受付番号が記録されるので、融資や保育園の申請で提出を証明する必要がある人は、e-Taxがいちばん確実です。
STEP4:所得税を納付する、または還付を受ける
納付方法は6つあり、上限額と手数料が違います。
| 方法 | 上限額 | 手数料 | 事前手続き |
|---|---|---|---|
| 振替納税(口座引落) | なし | なし | 必要 |
| ダイレクト納付 | なし | なし | 必要 |
| インターネットバンキング(Pay-easy) | なし | なし | 必要 |
| クレジットカード | 1,000万円未満 | あり | 不要 |
| スマホアプリ納付 | 30万円以下 | なし | 不要 |
| コンビニ納付(QRコード) | 30万円以下 | なし | 不要 |
| 金融機関・税務署の窓口で現金 | なし | なし | 不要 |
それぞれの手続き先が違うので、先に確認しておくと迷いません。
- 振替納税
- 事前に「振替依頼書」を所轄の税務署または金融機関に提出しておくと、指定口座から自動で引き落とされる
- ダイレクト納付
- e-Taxで申告書を送信したあと、e-Taxの画面から口座引落を指示する方法
- 即時に引き落とすか、期日を指定するかを選べる
- 使うには事前に「ダイレクト納付利用届出書」の提出が必要で、オンライン提出なら1週間程度、書面なら1か月程度かかる
- 手数料はかからず、領収証書は発行されない(e-Taxのメッセージボックスに完了通知が入ります)
- インターネットバンキング
- Pay-easy(ペイジー)を使う
- 金融機関で利用手続きをしたうえで、登録方式か入力方式のどちらかを選び、表示されたコードで納付
- クレジットカード
- 「国税クレジットカードお支払サイト」から手続き
- 一括払いだけでなく分割払いも選べる(※納付税額に応じた決済手数料がかかります)
- スマホアプリ納付
- e-Tax経由で「国税スマートフォン決済専用サイト」にアクセスして手続き
- コンビニ納付(QRコード)
- 国税庁が発行したQRコードをコンビニの端末に読み込ませて、現金で支払い
- 窓口で現金
- 金融機関または税務署の窓口に納付書を添えて支払い
- 窓口ではクレジットカードは使えないため、現金の用意が必須
知っておくと得なのが振替納税です。口座引落を選ぶと、引き落とし日が例年4月中旬から下旬になります(年によって変わるので国税庁の案内で確認してください)。つまり3月15日に払う代わりに、約1か月後に払えるということです。手数料もかかりません。
ただし条件が2つあります。1つは確定申告の期限までに振替依頼書を提出しておく必要があること。もう1つは一度提出すると、以降は毎年振替納税になることです。
もう1つ、見落とされやすい点があります。申告書を提出した後、税務署から納付書の送付や納税通知などのお知らせはありません。これが納付を忘れる最大の原因です。
一括で払えないときは、延納という方法もあります。納付すべき税額の2分の1以上を3月15日までに納めれば、残りの納付を5月31日まで延長できます。ただし延長した期間には利子税がかかります。
還付の場合は、指定した口座に振り込まれます。目安は提出から1〜2か月ですが、e-Taxで早めに出したほうが早く届きます。
STEP5:書類を保存する
申告が終わっても、帳簿と書類は保存義務があります。
| 区分 | 保存期間 |
|---|---|
| 青色申告の帳簿・決算関係書類 | 原則7年(書類によっては5年) |
| 白色申告の帳簿 | 5年(記帳制度に基づいて作成した帳簿は7年) |
出典:国税庁 個人で事業を行っている方の記帳・帳簿等の保存について・No.2080 白色申告者の記帳・帳簿等保存制度
もう1つ、紙とデータで扱いが違う点に注意してください。メールやWebで受け取った請求書・領収書は電子取引のデータにあたり、電子のまま保存する必要があります。印刷して紙で保管する方法は認められていません。
医療費控除を使った人は、医療費の領収書も5年間の保管が必要です。こちらは提出しないぶん、求められたときに出せる状態にしておく必要があります。

ケース別の必要書類は?
申告の目的によって、共通の書類に加えて必要になるものが変わります。STEP1で挙げた申告書・マイナンバー確認書類・口座情報はどのケースでも共通なので、ここでは「それに何を足すか」だけをまとめます。
| ケース | 追加で必要な書類 | どこで手に入れるか |
|---|---|---|
| 医療費控除を受ける | 医療費控除の明細書 | 自分で作成(医療費通知があれば記入を省略できる) |
| 住宅ローン控除の1年目 | 計算明細書・年末残高等証明書・登記事項証明書・売買契約書の写し | 税務署/金融機関/法務局/手元 |
| ふるさと納税(寄附金控除) | 寄附金受領証明書、または寄附金控除に関する証明書 | 寄附先の自治体/ポータルサイト(特定事業者) |
| 事業で赤字が出た(損失申告) | 申告書第四表(損失申告用) | 申告ソフト・作成コーナーで自動作成 |
| 株式を売却して利益があった | 申告書第三表(分離課税用)・計算明細書・特定口座年間取引報告書 | 申告ソフト/証券会社 |
| 年内に再就職していない | 前職の源泉徴収票 | 退職した勤務先 |
医療費控除を受けるとき
追加で必要なのは「医療費控除の明細書」1枚だけです。1年間に支払った医療費が10万円(その年の総所得金額等が200万円未満の人は総所得金額等の5%)を超えていれば対象になります(国税庁 No.1120)。
領収書は提出しません。明細書に集計して記載し、申告期限から5年を経過する日までは手元に保管します。国税庁は「医療費の領収書の提示または提出を求める場合があります」としているので、捨ててしまうと後から困ります。
手間を大きく減らせるのが「医療費通知」です。健康保険組合などから届く医療費のお知らせを添付すれば、明細書の記入を省略できます。保険診療分が対象で、はり・きゅうの施術費用や整骨院の柔道整復療養費などは通知に載らないため、その分だけ自分で書き足します。
領収書がたくさんある場合は、国税庁の医療費集計フォームに入力すると明細書に取り込めます。
注意点が1つあります。医療費控除とセルフメディケーション税制は選択制で、両方を同時に使うことはできません。明細書の様式も別なので、どちらが有利かを先に決めてから書類を作ってください。
住宅ローン控除の1年目
このケースだけ、集める書類が突出して多くなります。しかも入手先がすべて違うので、申告期間に入ってから動くと間に合いません。
追加で必要なのは次の書類です。
- 住宅借入金等特別控除額の計算明細書:税務署または国税庁のサイトで入手します
- 住宅ローンの年末残高等証明書:借入先の金融機関から、例年10月頃に届きます
- 建物・土地の登記事項証明書:法務局で取得します
- 建物・土地の売買契約書(請負契約書)の写し:購入時の書類なので手元にあります
- 源泉徴収票:給与所得がある場合
- 住宅の区分に応じた証明書類:認定通知書や省エネ基準に関する証明書など、住宅の種類によって変わります
確定申告が必須なのは1年目だけです。給与所得者は2年目以降、年末調整で手続きできます。税務署から送られてくる控除申告書と、金融機関の残高証明書を勤務先に出せば終わりです。
ただし個人事業主には年末調整がないので、2年目以降も毎年、確定申告で控除を受けます。ここは会社員と扱いが分かれるところです。
ふるさと納税(寄附金控除)を受けるとき
必要なのは「寄附金受領証明書」です。寄附先の自治体から届くので、届いた時点で保管しておきます。
寄附先が多い人は「寄附金控除に関する証明書」を使うと1枚で済みます。国税庁長官が指定した特定事業者(ふるさと納税のポータルサイト)が発行するもので、そのサイトを通した寄附をまとめて証明できます。自治体ごとの証明書を並べる必要がなくなります。
もっとも間違いが起きやすいのはワンストップ特例との関係です。ワンストップ特例が使えるのは、もともと確定申告が不要な給与所得者で、寄附先が5団体以内の場合に限られます。
そして重要なのがここです。確定申告をすると、ワンストップ特例の申請は無効になります。国税庁も「確定申告を行う方は、ふるさと納税ワンストップ特例の申請が無効となるため、ワンストップ特例の申請をした分も含めて寄附金控除額を計算する必要があります」としています(国税庁 No.1155)。
つまり、医療費控除のために確定申告をした会社員が、ワンストップ特例を出した寄附を申告書に書かなかった場合、その寄附分の控除は受けられません。個人事業主のように毎年確定申告をする人は、そもそもワンストップ特例を使えません。
申告書では、第二表にふるさと納税先の団体名と寄附金額を記載します。e-Taxで提出する場合は、紙の受領証明書の提出は不要です。給与所得がある人は、収入と源泉徴収税額を書き写すために源泉徴収票も手元に用意してください。
事業で赤字が出たとき(損失申告)
追加で必要なのは、申告書第一表・第二表に加えて「第四表(損失申告用)」です。赤字を他の所得と相殺し、引ききれない分を翌年以降に繰り越すための用紙です。
損益通算できるのは事業所得・不動産所得・譲渡所得・山林所得の4つです。それでも残った損失は、青色申告なら翌年以後3年間繰り越して各年の所得から控除できます(国税庁 No.2070)。
見落としやすい要件があります。繰越を使い続けるには、赤字が出た年だけでなく、その後も連続して確定申告書を提出する必要があります。「今年は赤字だから出さなくていい」「今年は所得が少ないから出さない」で1年空けると、繰り越してきた損失が使えなくなります。
前年も青色申告をしているなら、繰越の代わりに「繰戻し」も選べます。その年の損失を前年の所得に繰り戻して、前年に納めた所得税の還付を受ける方法です。
なお、特定非常災害に指定された災害による損失は、繰越期間が3年から5年に延長される場合があります。災害で事業用の資産に損失が出た分を繰り越すときは、損失の内容と金額がわかる書類もあわせて用意します。
株式を売却して利益があったとき
株の利益は他の所得と分けて計算する(申告分離課税)ので、申告書第三表(分離課税用)が追加になります。あわせて「株式等に係る譲渡所得等の金額の計算明細書」を作成します。
金額の根拠になるのが、証券会社から届く特定口座年間取引報告書です。特定口座なら、この1枚の数字を転記するだけで申告できます。
そもそも申告が必要かどうかは、口座の種類で変わります。
- 特定口座(源泉徴収あり):売却益から税金が引かれて完結しているため、申告しないことを選べます
- 特定口座(源泉徴収なし)・一般口座:自分で計算して申告します
ただし源泉徴収ありでも、申告したほうが有利になる場合があります。他の証券会社の口座で出た損失と相殺したいときや、損失の繰越控除を使いたいときは、確定申告が必要です(国税庁 No.1476)。売却損を申告分離課税を選んだ配当と相殺する場合も同じで、この場合は配当の支払通知書も使います。
損失を繰り越す場合も、事業の赤字と同じで毎年の申告が条件になります。損失が出た年に申告しておかないと、翌年以降の利益と相殺できません。
年内に再就職していないとき
追加で必要なのは、前職の源泉徴収票です。退職した勤務先から交付されるもので、提出は不要ですが、給与収入と源泉徴収税額を書き写すために手元に必要になります。
年末調整を受けていないので、社会保険料控除・扶養控除といった所得控除がまったく反映されていない状態です。だから、退職後に自分で払ったものを申告書に足していきます。
- 退職後に自分で納めた国民年金保険料・国民健康保険料:社会保険料控除の対象になります
- 生命保険料控除・地震保険料控除などの証明書:年末調整で出せなかった分をここで出します
国民年金保険料と国民年金基金の掛金だけは、控除証明書の添付または提示が必要です(国税庁 No.1130)。日本年金機構から届く控除証明書を用意してください。
還付を受けるための申告なので、期限に追われる必要はありません。中途退職した年の翌年1月1日から5年間提出できます(国税庁 No.1910)。「去年退職したまま何もしていない」という人も、まだ間に合います。
書類を集める手間はマイナポータル連携で減らせる
ここまで挙げた証明書の多くは、マイナポータル連携でデータとして一括取得し、申告書に自動入力できます。郵送で届くのを待って、探して、転記する工程がなくなります。
対象になるのは次の証明書等です(国税庁 マイナポータルと連携した所得税確定申告手続)。
| 使う控除・申告する収入 | 取得できる証明書等 |
|---|---|
| 医療費控除 | 医療費通知情報 |
| ふるさと納税・その他の寄附金控除 | 寄附金受領証明書・寄附金控除に関する証明書 |
| 生命保険料控除/地震保険料控除 | 各控除証明書 |
| 住宅ローン控除 | 年末残高等証明書・年末残高等情報・住宅借入金等特別控除証明書 |
| 株式等に係る譲渡所得等 | 特定口座年間取引報告書 |
| 社会保険料控除 | 国民年金保険料・国民年金基金掛金の控除証明書 |
| 小規模企業共済等掛金控除 | 小規模企業共済・iDeCoの掛金控除証明書 |
| 雑所得(公的年金等)/給与所得 | 公的年金等の源泉徴収票・給与所得の源泉徴収票情報 |
| 一時所得・雑所得(その他) | 生命保険・損害保険の支払調書 |
必要なのは、マイナンバーカードと、読み取りができるスマートフォン(またはICカードリーダライタ)です。パスワードは利用者証明用(数字4桁)と署名用(英数字6〜16文字)の2種類を使います。
ただし、連携すれば自動的に全部そろうわけではありません。取得できるのは、契約している保険会社・証券会社・金融機関がマイナポータル連携に対応している場合に限られます。対応状況は国税庁の「マイナポータル連携可能な控除証明書等発行主体一覧」で確認できます。
期限が決まっているものもあります。国民年金保険料の控除証明書をデータで受け取るには、申告する前年の10月中旬までにマイナポータルとねんきんネットを連携し、電子送付の希望を登録しておく必要があります。間に合わなかった場合は、ねんきんネットで再交付を申請します。
知られていないのが家族分です。マイナポータルで代理人の登録をしておけば、申告に含められる家族の控除証明書等も取得できます。医療費控除で家族分を合算する人は、ここまで済ませておくと集める作業がほぼなくなります。登録には本人と家族の両方のマイナンバーカードが必要です。
スマホだけで確定申告は終わる?
終わります。マイナンバーカードをかざせば、アプリからe-Taxで提出まで完結します。
流れはこうなります。
- 口座とカードを連携して、明細を自動で取り込む
- レシートはカメラで撮影して、日付・金額・店名を読み取る
- 勘定科目はAIが提案するので、経費かどうかを判断するだけ
- 帳簿と申告書が自動で作られる
- マイナンバーカードをかざしてe-Taxで送信
パソコンに移る工程がないので、確定申告のために机に向かう時間そのものがなくなります。
控除証明書を集める工程も、マイナポータル連携で省けます。医療費通知、生命保険料、地震保険料、iDeCo、国民年金保険料、ふるさと納税の寄附金証明などをデータで取得して、申告書に自動入力できます。
ただし、スマホでも自動にならないことが3つあります。
- 家事按分の割合:自宅兼事務所の家賃や通信費は、事業で使った割合を自分で決めます。国税庁は「業務遂行上直接必要であったことが明らかに区分できる場合の、その区分できる金額に限られる」としています(No.2210)
- 現金払いのレシート:口座やカードを通らない支払いは、自分で撮影して取り込む必要があります
- 申告内容の責任:AIが提案した内容でも、申告した中身の責任は納税者本人にあります
逆に、パソコンのほうが向いている場面もあります。取引量が多い年の確認作業や、決算書を細かく見比べる作業は、画面の広さがそのまま速さになります。日々の入力はスマホ、年に一度の総点検はパソコンという使い分けが現実的です。
記帳の手間を減らして、確定申告をスムーズに
確定申告を早く終わらせるには、日々の記帳にかかる手間をできるだけ減らすことが大切です。
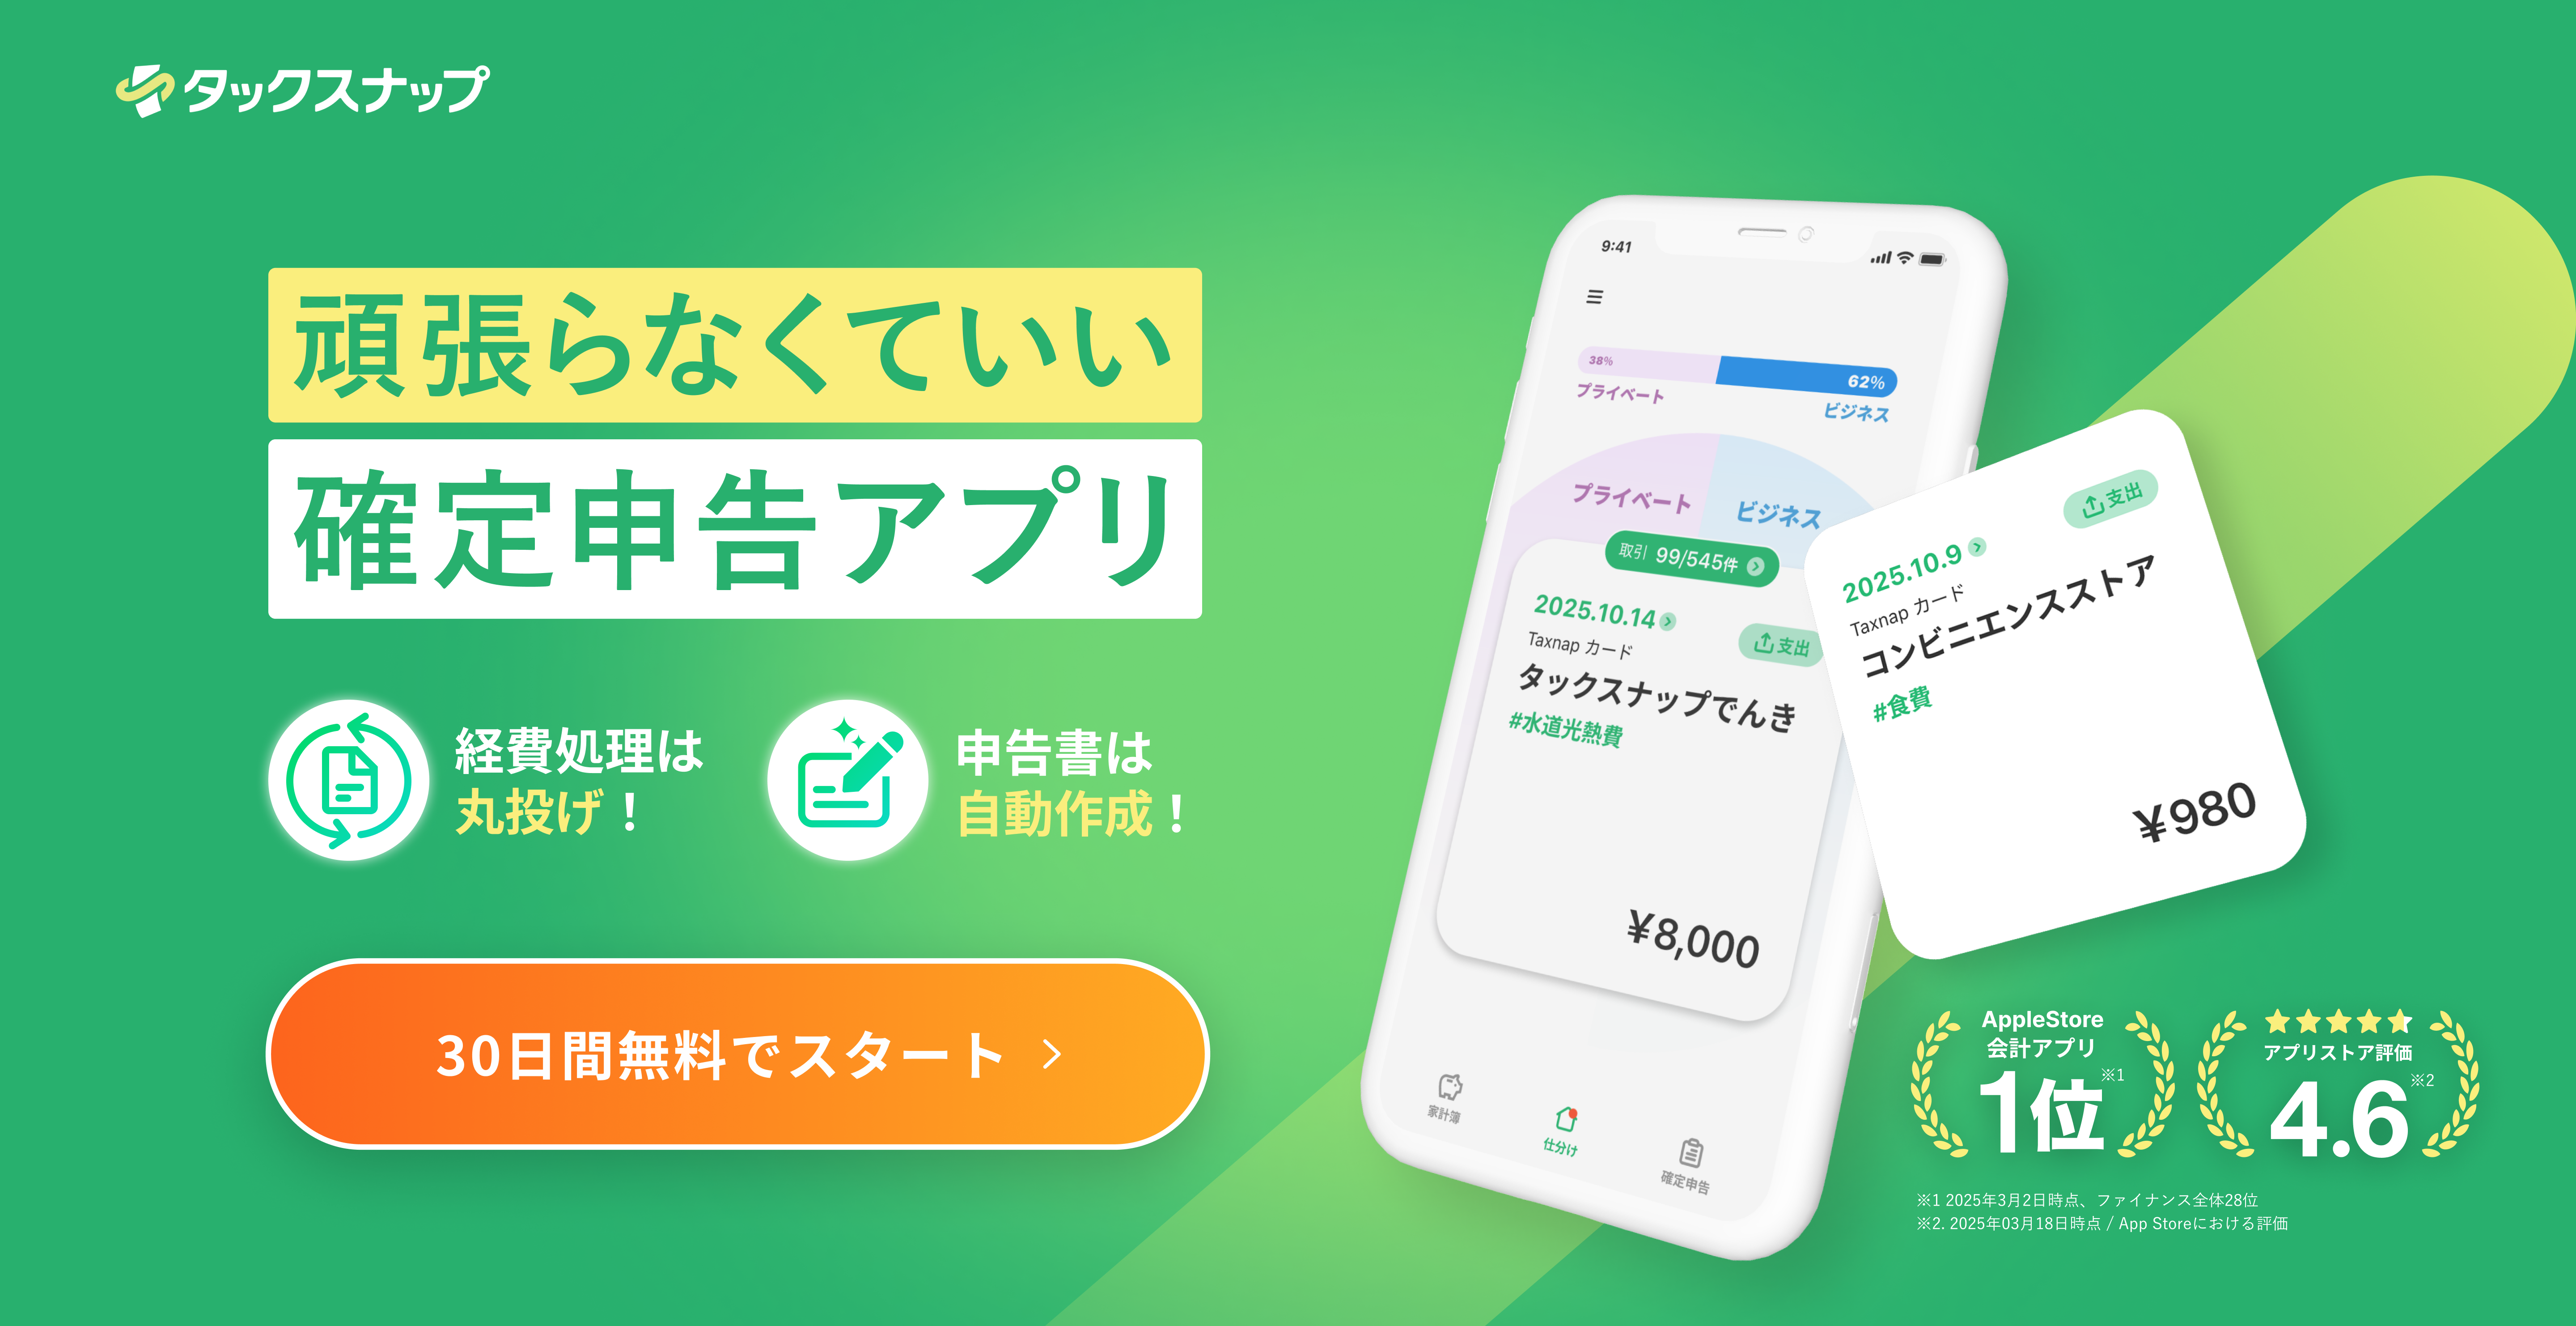
タックスナップなら、銀行口座やクレジットカードの明細を取り込み、日々の取引整理を効率化できます。記帳をため込まずに進めやすくなるため、確定申告の時期にまとめて作業する負担も減らせます。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
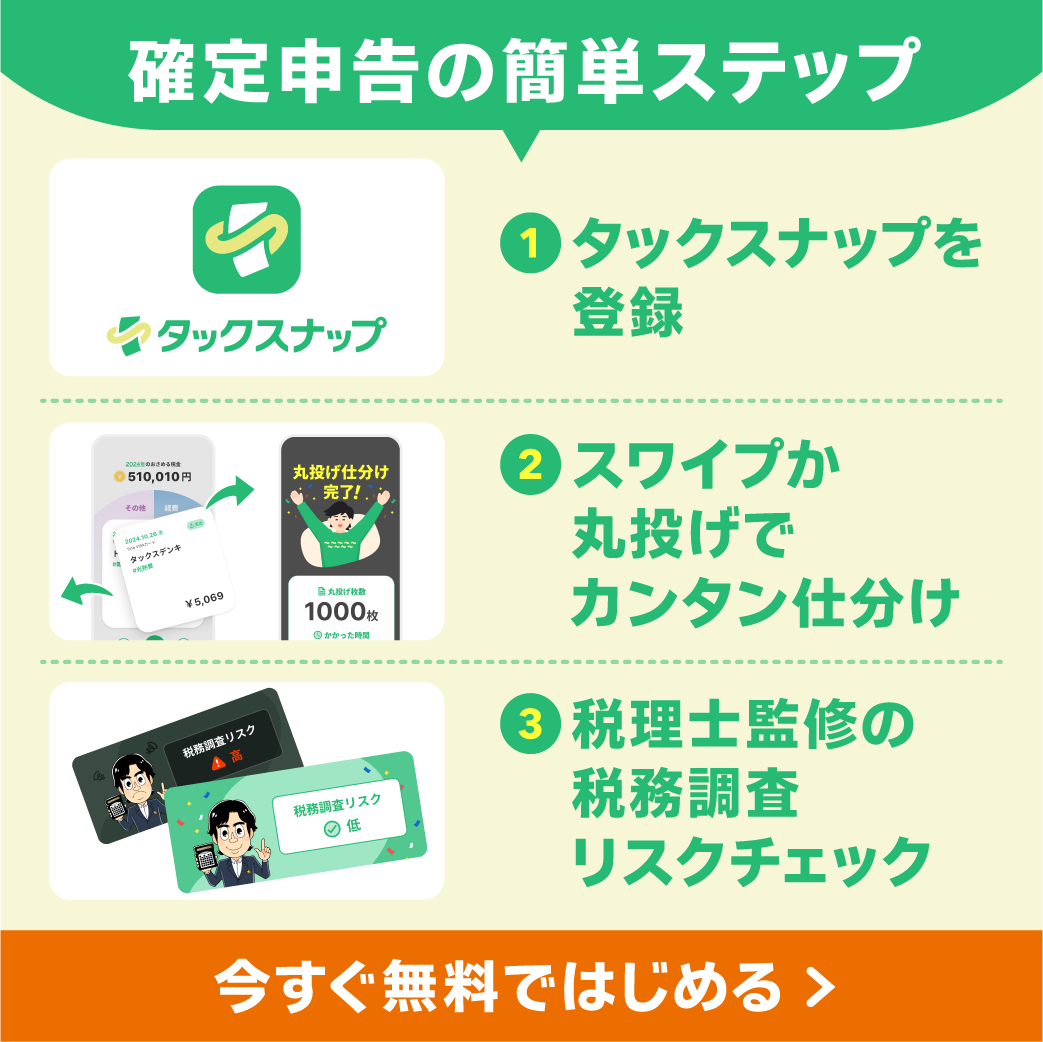
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
確定申告は、1年分の所得から所得税を計算して精算する手続きです。払いすぎていれば戻ってくるので、「取られる手続き」ではありません。
- 令和8年分から基礎控除が104万円、給与所得控除の最低保障額が74万円に引き上げられた
- 事業所得だけなら、所得が104万円を超えたときに必要。売上ではなく所得(売上−経費)で判定する
- 給与だけの人の目安は178万円(104万+74万)
- 会社員は副業の所得が20万円超で必要。ただし20万円以下でも住民税の申告は必要
- 医療費・住宅ローン1年目・ふるさと納税は還付の可能性があり、5年間さかのぼれる
- 期限を過ぎても、調査の通知前に自分から出せば無申告加算税は5%。調査後は最大30%
- 青色申告は事前申請が必要(原則3月15日まで、新規開業は開業日から2か月以内)
まずは自分の所得が104万円を超えるかを確かめるところから始めてください。そこが決まれば、必要かどうかも、どの方法で出すかも決まります。
よくある質問
Q. 確定申告とは簡単に言うと何ですか?
1年分の所得から所得税を計算して、国に申告・精算する手続きです。払いすぎていれば還付され、足りなければ納付します。日本は申告納税制度なので、税額を決めるのは税務署ではなく納税者本人です。
Q. 所得がいくらから確定申告が必要ですか?
事業所得だけの個人事業主は所得が104万円を超えたとき、給与所得者は給与収入178万円が目安です(基礎控除104万円+給与所得控除の最低保障74万円)。会社員の副業は所得20万円超です。
この金額は令和8年分から引き上げられました。令和7年分までは95万円・160万円だったので、古い記事の数字と混同しないように注意してください。
Q. 売上ではなく所得で判定するのはなぜですか?
所得税は「もうけ」にかかる税金だからです。売上300万円でも経費が250万円なら、手元に残る所得は50万円です。売上の大きさと納税額は比例しません。だから経費の記録を残しておくことが、そのまま節税になります。
Q. 確定申告をしないとどうなりますか?
無申告加算税と延滞税がかかります。調査の通知前に自分から申告すれば5%ですが、調査後は最大30%です(国税庁)。意図的な隠蔽があれば重加算税40%です。青色申告の承認が取り消されることもあります。
税金以外にも、住宅ローンの審査や保育園の入園申請で所得を証明できないという不都合が出ます。
Q. 会社員でも確定申告は必要ですか?
副業の所得が20万円を超える場合や、給与収入が2,000万円を超える場合は必要です。また医療費控除・寄附金控除・雑損控除・住宅ローン控除の1年目は年末調整ではできないため、確定申告が必要になります。
Q. 副業の所得が20万円以下なら何もしなくていいですか?
所得税の確定申告は不要ですが、住民税の申告は必要です。20万円ルールは所得税だけの決まりで、住民税にはこの規定がありません。お住まいの市区町村で手続きしてください。
Q. 確定申告はスマホだけでできますか?
できます。マイナンバーカードをかざせば、アプリから帳簿の作成、申告書の作成、e-Taxでの提出まで完結します。パソコンは不要です。
Q. マイナンバーカードがなくても確定申告できますか?
できます。マイナンバーが確認できる書類(通知カード、マイナンバー記載の住民票)と、身元を確認できる書類(運転免許証など)を1点ずつ用意します。
ただしe-Taxを使うならカードが前提になります。ID・パスワード方式は2025年10月1日から新規発行が停止され、令和9年分の申告からは使えなくなる予定です。
Q. 確定申告は1月からでもできますか?
還付申告なら1月1日から提出できます。納付になる人の申告は、原則として2月16日からです。ただしe-Taxなら1月から送信でき、早く出すほど還付も早く届きます。
Q. 予定納税とは何ですか?
前年の実績から計算した予定納税基準額が15万円以上になると、その年の所得税を先払いする仕組みです。7月と11月に、それぞれ基準額の3分の1ずつを納めます。払いすぎになっていれば、確定申告で精算されて戻ってきます。
Q. 申告した内容を間違えたときはどうすればいいですか?
期限内なら、正しい内容で出し直せば新しい方が有効になります。期限後に気づいた場合は、税額が少なすぎたときは「修正申告」、多すぎたときは「更正の請求」です。更正の請求は、原則として申告期限から5年以内にできます。
修正申告は、税務署の調査を受ける前に自分から出せばペナルティが軽くなります。気づいた時点で動くのが得です。
Q. 過去の分をさかのぼって申告できますか?
還付を受けるための申告なら5年間さかのぼれます。「去年の医療費控除を忘れていた」という場合も、今から申告できます。逆に納税義務があるのに申告していない分は、さかのぼって申告する義務があります。
Q. 確定申告で困ったらどこに相談できますか?
税務署の電話相談センターのほか、申告期間中は確定申告会場で相談できます。国税庁のチャットボットは24時間使えます。税務の判断そのものを任せたいなら税理士です。申告書の作成代行は税理士だけができる業務なので、記帳代行業者では対応できません。
コメント