「支払調書が届かないけれど、確定申告はできるの?」と不安に思っていませんか?
支払調書は、報酬を支払った取引先が税務署に出す書類です。支払調書がなくても確定申告はでき、申告書に添付する必要もありません。
この記事では、支払調書のしくみと届かない理由、請求書や入金額から源泉徴収税額を確かめる方法、申告書に書く欄、取引先へのお願いの仕方を解説します。
この記事のポイント
- 支払調書は取引先が税務署に出す書類で、本人に渡す義務はなし
- 確定申告書への支払調書の添付は不要
- 届かなくても自分の帳簿・請求書・入金記録で申告できる
- 報酬の源泉徴収税率は10.21%(1回100万円を超える部分は20.42%)
- 入金額しか分からないときは入金額÷0.8979で報酬額を逆算
- 源泉徴収税額を申告書に書けば払いすぎた分は還付
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
支払調書とは?
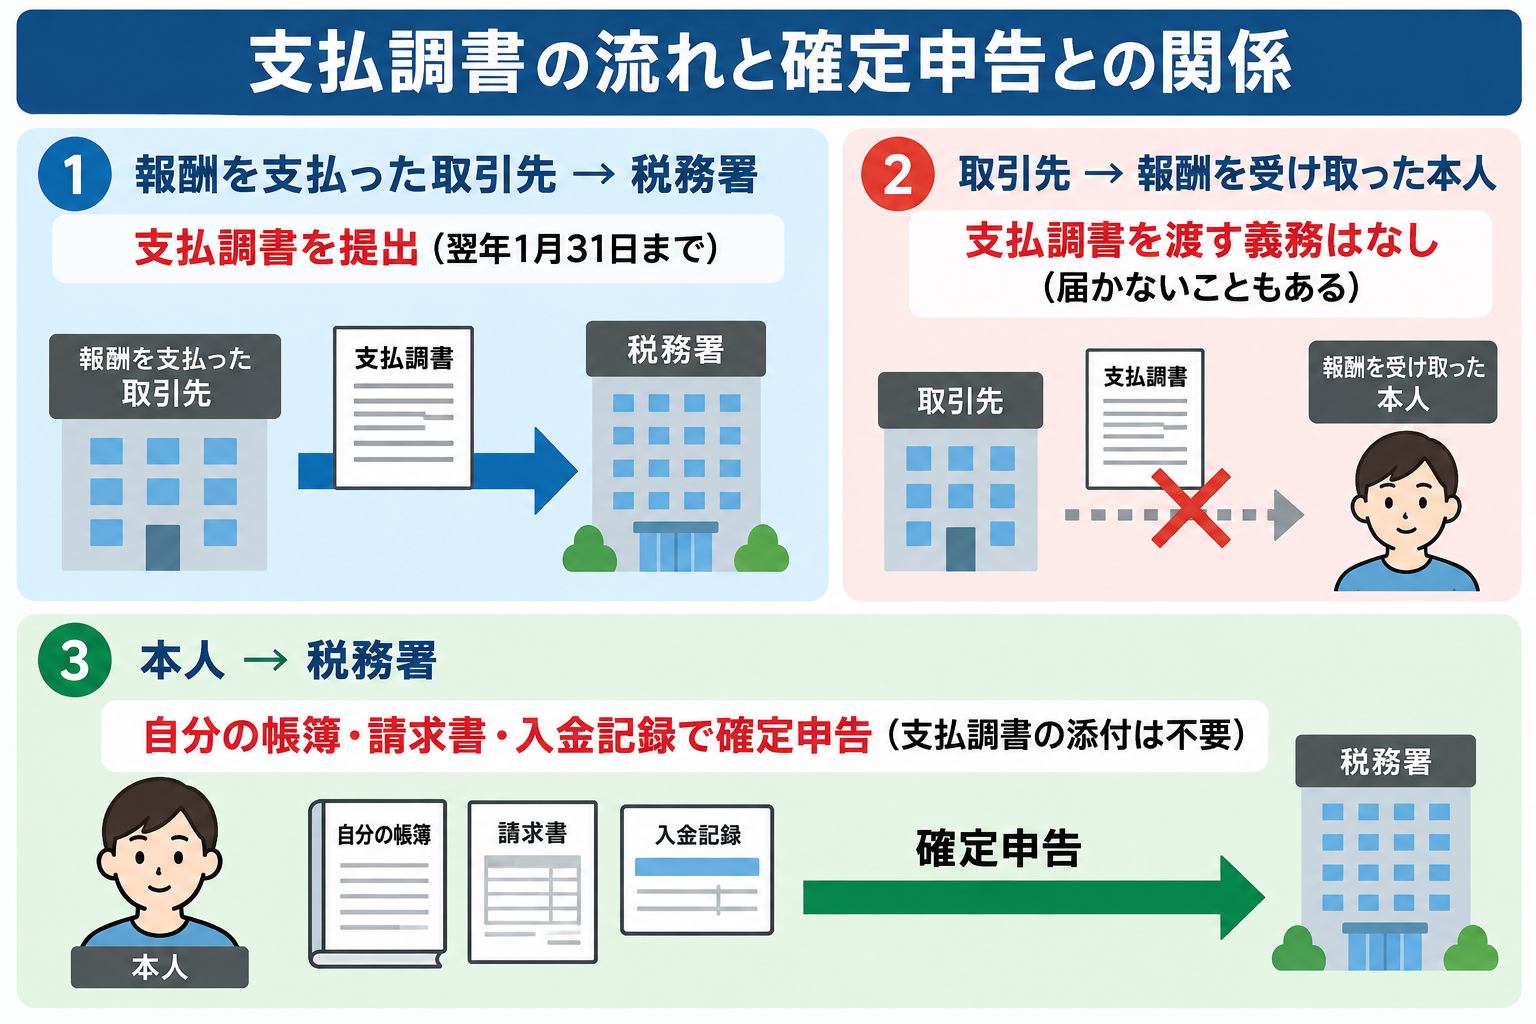
支払調書とは、報酬を支払った取引先が、1年間に支払った金額と源泉徴収した税額を税務署に報告する書類です。フリーランスや個人事業主が受け取ることが多いのは、「報酬、料金、契約金及び賞金の支払調書」という種類です。
取引先が税務署に出す書類
支払調書を作って税務署に出すのは、報酬を受け取った人ではなく、報酬を支払った取引先です。取引先は、支払いが確定した年の翌年1月31日までに、自分の所轄の税務署へ提出します(国税庁 No.7431)。
支払調書には、支払いを受けた人の氏名や住所、報酬の区分、1年間の支払金額、源泉徴収税額などが書かれます。税務署はこれを見て、誰にいくら支払われ、いくら源泉徴収されたかを確認できます。
提出の対象になる報酬については、支払調書が手元に届かなくても、税務署は取引先から金額を把握しています。受け取った報酬は、もれなく申告に含めましょう。
税務署に出されるのは年5万円を超えるとき
原稿料や講演料などの報酬は、同じ人への1年間の支払いが5万円を超えるときに、支払調書の提出が必要になります。報酬の種類ごとの提出の基準は、次の表のとおりです(国税庁 No.7431)。
| 報酬の種類 | 税務署に提出される基準 |
|---|---|
| 原稿料・講演料、弁護士や税理士などへの報酬、プロ野球選手などの報酬・契約金 | 同じ人への年間の支払いが5万円超 |
| 外交員やホステスなどへの報酬、広告宣伝のための賞金 | 同じ人への年間の支払いが50万円超 |
つまり、1年間の取引が5万円以下の取引先は、税務署にも支払調書を出していないことがあります。ただし、支払調書が出ていない報酬も申告の対象なので、金額にかかわらず収入に含めましょう。
本人に届かないのは交付義務がないから
報酬等の支払調書は、所得税法上、報酬を受け取った本人に渡す義務がない書類です(国税庁 法定調書に関するFAQ Q3-1)。
法律で本人への交付が義務づけられている書類として国税庁が挙げているのは給与の源泉徴収票などで、報酬の支払調書は含まれていません(国税庁 質疑応答事例)。
取引先によっては、確認用に支払調書の写しを送ってくれることもありますが、送るかどうかは取引先しだいです。届かないのは珍しいことではないので、届くのを待たずに自分の記録で申告の準備を進めましょう。
源泉徴収票との違い
支払調書は報酬について取引先が税務署に出す書類、源泉徴収票は給与について勤務先が本人にも渡す書類です。2つの違いは次のとおりです。
| 比べる点 | 支払調書(報酬) | 源泉徴収票(給与) |
|---|---|---|
| 作る人 | 報酬を支払った取引先 | 給与を支払った勤務先 |
| 対象 | 原稿料・講演料などの報酬 | 給与・賞与 |
| 本人に渡す義務 | なし | あり |
| 確定申告書への添付 | 不要 | 不要(平成31年4月以後) |
副業をしている会社員は、本業の給与は源泉徴収票、副業の報酬は自分の記録と、2つの資料を使って申告します。源泉徴収票の見方と使い方は、こちらの記事にまとめています。
支払調書は確定申告に必要?
支払調書は確定申告に必要ありません。申告の根拠になるのは自分でつけた帳簿や請求書の控え、入金の記録で、支払調書はそれらと金額を突き合わせる確認用の資料という位置づけです。
支払調書がなくても申告できる
支払調書が届いていなくても、1年分の報酬の額と源泉徴収税額が分かれば確定申告できます。報酬の額は請求書の控えや帳簿で、源泉徴収税額は請求書や入金額から確かめられます。
取引先からの支払調書を集めてから申告しようとすると、届かない取引先の分で作業が止まってしまいます。毎月の請求書と入金記録を残しておけば、支払調書を待たずに申告の準備を進められます。
確定申告書への添付は不要
支払調書は確定申告書に添付する書類ではないので、手元にあっても提出する必要はありません。
国税庁の確定申告の手引きで添付や提示が必要とされているのは、青色申告決算書や収支内訳書、本人確認書類などです(国税庁 申告書に添付・提示する書類)。支払調書は、その一覧に含まれていません。
報酬の支払調書は、もともと確定申告書に添付する書類ではありません。給与の源泉徴収票も、平成31年4月1日以後に提出する申告書からは添付不要になりました(国税庁 国税関係手続の簡素化)。
ただし、税務署の申告会場などで申告書を作る場合は、金額を確かめるために源泉徴収票などを持参しておくと安心です。
支払調書の金額と帳簿がずれることもある
支払調書の支払金額と自分の帳簿の売上が合わないときは、自分の帳簿の金額で申告します。取引先は、その年に支払いが確定した報酬を、まだ支払っていない分も含めて支払調書に記載します(国税庁 法定調書の作成と提出の手引)。
そのため、12月に納品した仕事を取引先が翌年1月の検収や締めで確定させた場合など、売上を計上した年と取引先が支払いを確定させた年が違うと金額がずれます。
ほかにも、消費税を含めた金額か含めない金額かの違いや、取引先の集計の誤りでずれることもあります。理由が分からないときは、請求書と入金記録を見直し、それでも気になる点は取引先に確認しましょう。
年をまたぐ報酬を自分の帳簿でどの年の売上にするかは、こちらの記事でくわしく解説しています。
\ AppStoreの確定申告アプリで1位 /
源泉徴収税額はどう確認する?
源泉徴収税額は、請求書に書いた税額か、請求額と入金額の差額で確認できます。どちらも分からないときは、入金額から報酬額を逆算して源泉徴収税額を求めます。
報酬の源泉徴収税率は10.21%
原稿料や講演料などの報酬から源泉徴収される税額は、支払金額の10.21%です。1回の支払金額が100万円を超える場合は、超えた部分に20.42%がかかります(国税庁 No.2795)。
| 1回の支払金額(A) | 源泉徴収税額 |
|---|---|
| 100万円以下 | A×10.21% |
| 100万円超 | (A−100万円)×20.42%+102,100円 |
税額に1円未満の端数が出たときは、切り捨てます。たとえば報酬10万円なら源泉徴収税額は10,210円、報酬150万円なら204,200円です。
10.21%は、所得税10%と復興特別所得税(所得税の2.1%)を合わせた税率です。令和9年1月以後は内訳が変わりますが、合計の税率は10.21%のままです(国税庁 防衛特別所得税及び復興特別所得税の源泉徴収のあらまし)。
請求書と入金額から確かめる
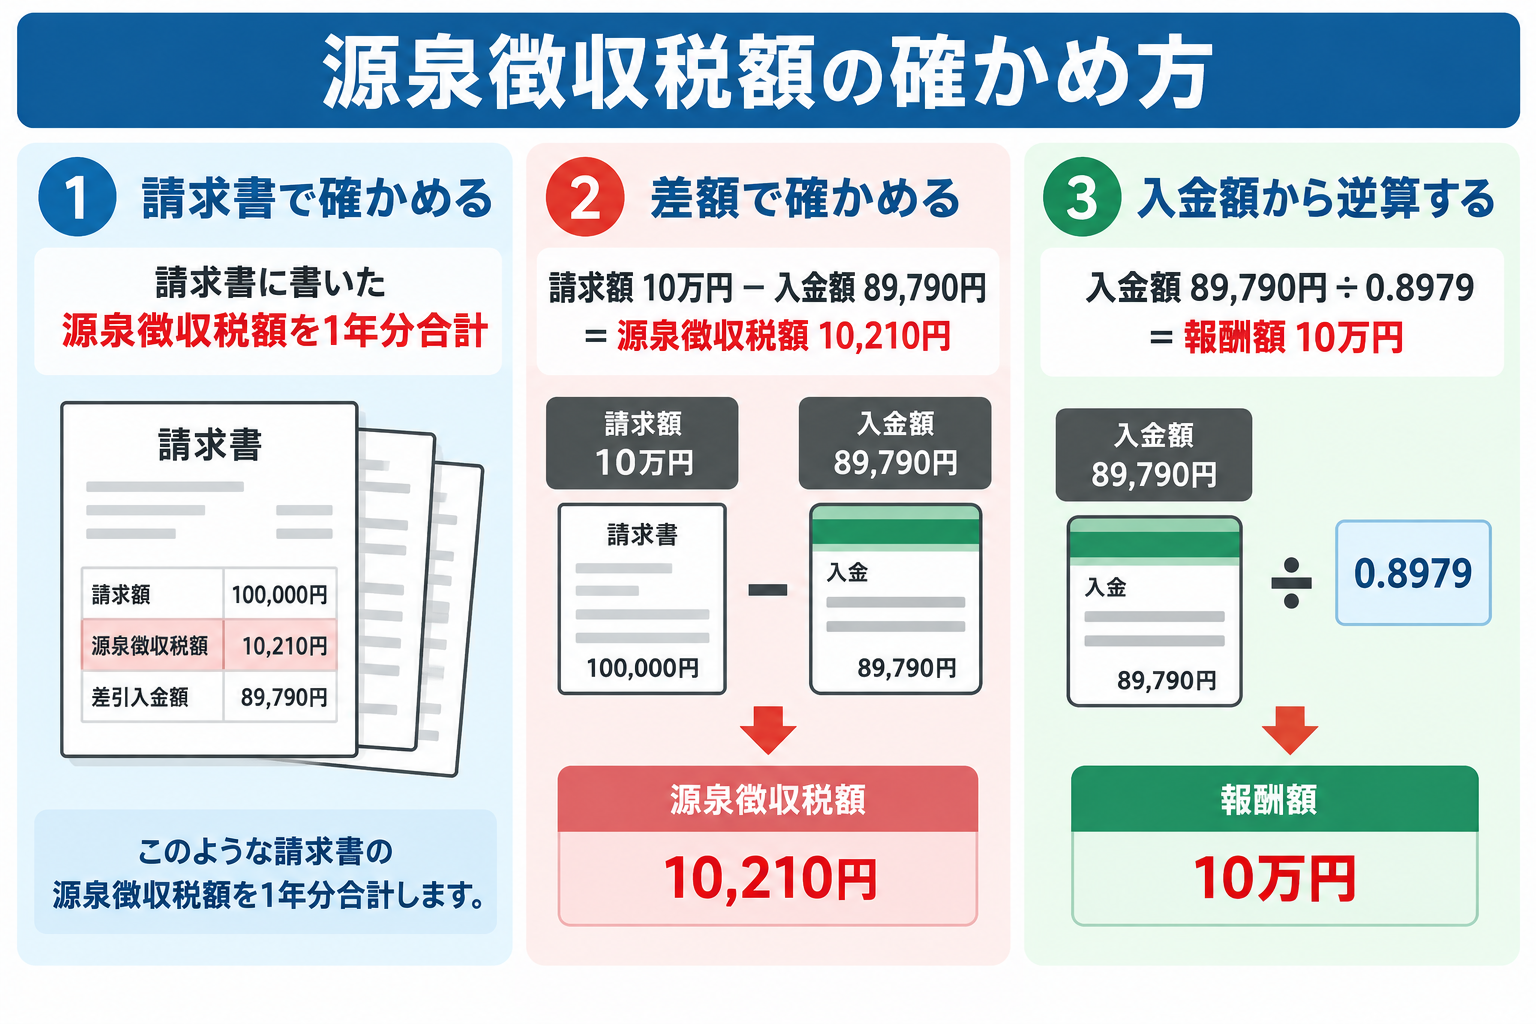
請求書に源泉徴収税額を書いているなら、その税額を1年分足せば合計が分かります。請求書に書いていない場合は、請求額から入金額を引いた差額が源泉徴収税額です。
たとえば10万円を請求して89,790円が入金されていれば、差額の10,210円が源泉徴収税額です。ただし、取引先が振込手数料を差し引いて入金している場合は、その分も差額に含まれるので、手数料の額を除いて計算します。
次の申告を楽にするには、請求書に報酬額・源泉徴収税額・差引請求額の3つを書いておくのがおすすめです。
入金額から逆算する
入金額しか分からないときは、入金額を0.8979で割ると、源泉徴収される前の報酬額が分かります。0.8979は、100%から源泉徴収税率の10.21%を引いた割合です。
国税庁も、手取額から支払金額を求める方法としてこの式を示しています(国税庁 手取契約の場合の源泉徴収税額の計算方法)。
たとえば入金額が89,790円なら、89,790円÷0.8979=10万円が報酬額です。報酬額から入金額を引いた10,210円が源泉徴収税額になります。
1回の報酬が100万円を超える場合は計算式が変わり、入金額から102,100円を引いてから0.7958で割ります。この式を使うのは、入金額が897,900円を超えるときです。
消費税を分けて請求したときは本体だけで計算する
請求書で報酬の額と消費税の額をはっきり分けている場合は、源泉徴収は報酬の本体の額だけにかかります(国税庁 No.2792)。消費税を分けずに請求している場合は、消費税を含めた金額全体が源泉徴収の対象です。
たとえば報酬10万円と消費税1万円を分けて請求した場合、源泉徴収税額は10万円×10.21%の10,210円で、入金額は99,790円になります。
この場合に入金額を0.8979で割っても報酬額とは合わないので、請求書の本体の額に10.21%をかけて源泉徴収税額を求めます。
このように入金額と報酬額がずれる取引を帳簿にどうつけるかは、こちらの記事で解説しています。
確定申告書にはどう書く?
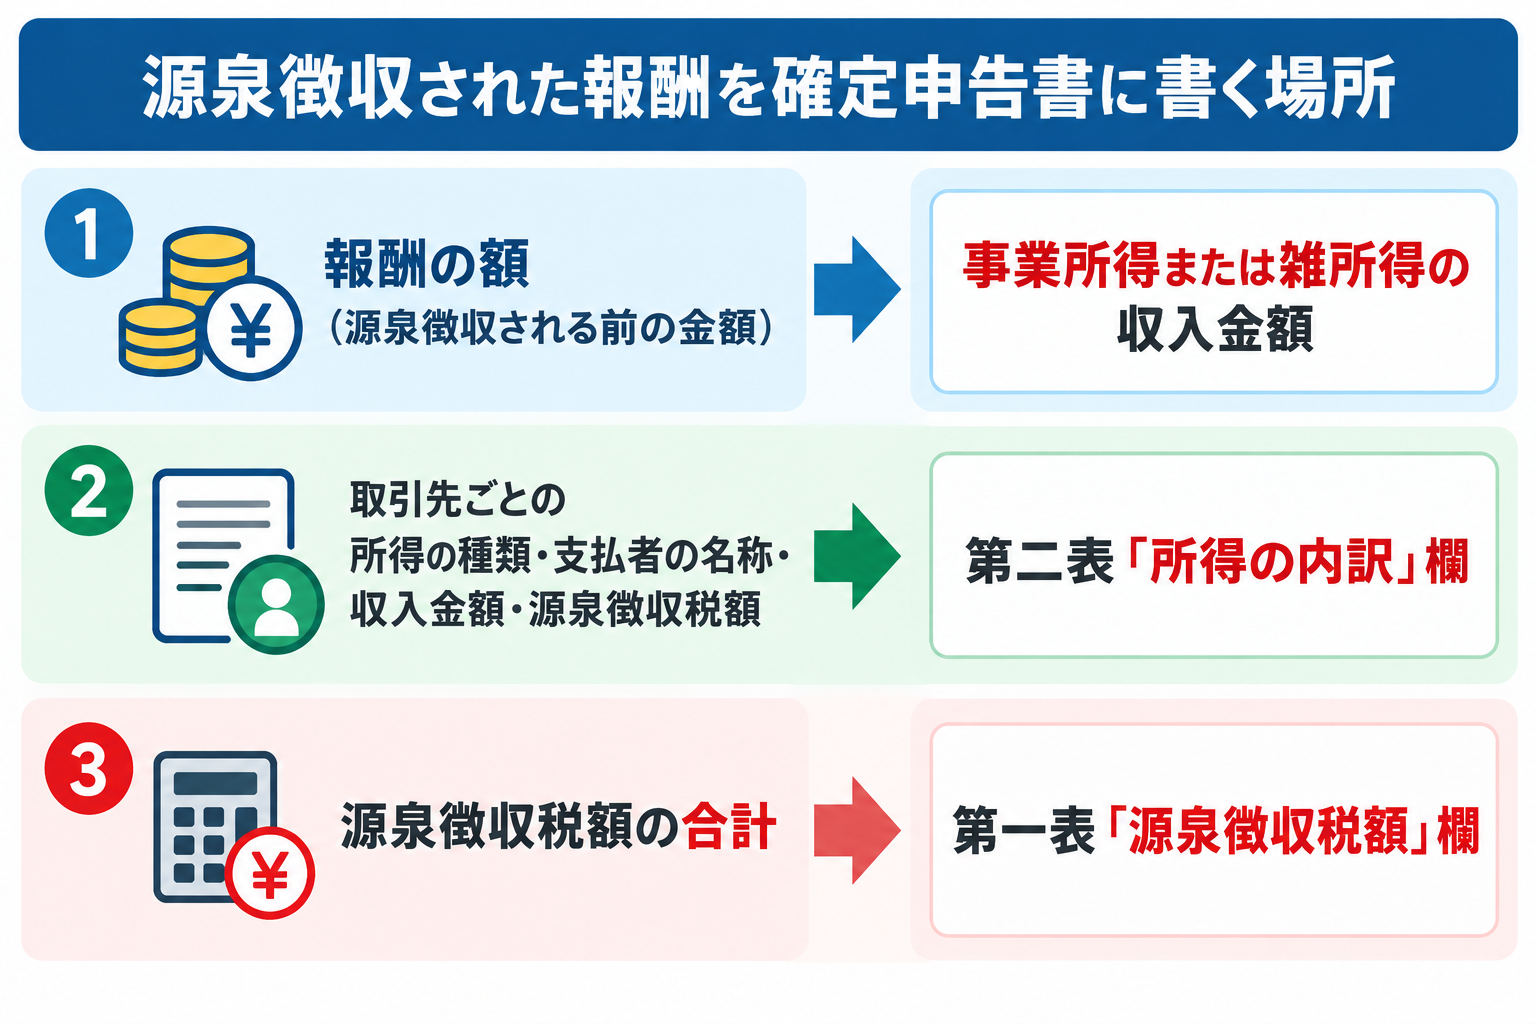
報酬の額は収入金額の欄に、源泉徴収税額は第二表の「所得の内訳」欄と第一表の「源泉徴収税額」欄に書きます。どの欄も、支払調書の数字を写すのではなく、自分の帳簿や請求書で確かめた金額を書きます。
報酬は事業所得か雑所得の収入に入れる
報酬は、事業として受け取っているなら事業所得、副業や単発の仕事なら雑所得の収入として申告します。フリーランスのライターやデザイナーが本業で受け取る原稿料やデザイン料は、事業所得になるのが一般的です。
一方で、会社員が副業で受け取る原稿料や講演料は、雑所得(業務)として申告することが多くなります。
どちらの場合も、収入金額には入金額ではなく、源泉徴収される前の報酬額を書きます。入金額のまま書くと、収入を少なく申告することになってしまいます。
第二表の所得の内訳に取引先ごとに書く
源泉徴収された報酬は、申告書第二表の「所得の内訳(所得税及び復興特別所得税の源泉徴収税額)」欄に、取引先ごとに書きます(国税庁 確定申告の手引き)。書くのは、所得の種類、支払者の名称、収入金額、源泉徴収税額などです。
取引先が多くて欄に書ききれないときは、「所得の内訳書」という別の用紙を使います。取引先ごとの金額を書くので、申告の前に請求書と入金記録を取引先別に集計しておくと転記が楽になります。
第一表の源泉徴収税額に合計を書く
第一表の「源泉徴収税額」欄には、源泉徴収された税額の合計を書きます。この金額は、申告で計算した所得税の額から差し引かれます。
源泉徴収税額を書き忘れると、すでに取引先を通じて納めた税金を、もう一度納めることになってしまいます。取引先ごとの源泉徴収税額は、1つももらさず合計に入れることが大切です。
源泉徴収された税金が戻ることもある
源泉徴収された税額が、申告で計算した1年間の税額より多い場合は、多い分が還付されます。経費が多い人や、ほかの所得が少ない人は、税金が戻ることがあります。
たとえば、報酬100万円から102,100円を源泉徴収され、経費が20万円だった場合、所得は80万円です。
令和8年分の基礎控除は合計所得金額489万円以下なら104万円なので、ほかに所得や控除がなければ所得税はかからず、源泉徴収された102,100円が全額戻ります。
還付金を受け取るまでの流れは、こちらの記事でまとめています。
副業の会社員は給与と一緒に申告する
副業の会社員が確定申告をするときは、本業の給与と副業の報酬を合わせて申告します。給与は源泉徴収票の金額を、副業の報酬は請求書や入金記録で確かめた金額を書きます。
給与以外の所得が20万円以下なら所得税の確定申告は不要ですが、申告すれば源泉徴収された税金が戻ることがあります。ただし、20万円以下で所得税の申告をしない場合も、住民税の申告は別に必要です。
20万円以下でも申告が必要になるケースは、こちらの記事で確認できます。
\ AppStoreの確定申告アプリで1位 /
取引先に支払調書をお願いするときは?
支払調書は取引先に交付の義務がないため、あくまで確認用としてお願いし、もらえなければ自分の記録で申告しましょう。支払調書でなくても、1年分の支払金額と源泉徴収税額が分かる書類があれば申告には十分です。
年明けに確認用としてお願いする
取引先は1月31日までに支払調書を作って税務署に出すので、その作業に合わせて年明けすぐに頼むと対応してもらいやすくなります。「確定申告の確認用に、昨年分の支払金額と源泉徴収税額が分かる書類をいただけますか」のように、用途を添えて頼むと伝わりやすくなります。
取引先によっては、支払調書の代わりに支払明細や支払通知書をまとめて送ってくれることもあります。金額と源泉徴収税額が分かれば申告には使えるので、形式にこだわる必要はありません。
マイナンバーを求められたら
取引先が税務署に出す支払調書には、報酬を受け取る人のマイナンバーを書く必要があるため、取引先からマイナンバーの提供を求められることがあります(国税庁 No.7431)。
一方で、本人に渡す支払調書の写しには、マイナンバーを書くことはできません(国税庁 法定調書に関するFAQ Q3-1)。届いた写しのマイナンバー欄が空いていても、記載漏れではないので安心してください。
発行してもらえないときは自分の記録で申告する
取引先に断られても、請求書の控えと入金記録があれば申告に困ることはありません。支払調書の代わりになるのは、取引先ごとに報酬額・源泉徴収税額・入金額を並べた自分の集計表です。
請求書を出すたびに1行ずつ記録しておけば、取引先が多い人でも年明けに慌てずに申告の準備を進められます。
報酬の申告をスマホで済ませる方法
支払調書が届くかどうかは取引先しだいなので、確定申告で頼れるのは、毎月の報酬と源泉徴収税額をつけた自分の記録です。とはいえ、取引先ごとに請求書と入金を突き合わせて集計するのは、申告の時期にまとめてやると負担に感じやすいところです。
タックスナップは、確定申告書の作成から提出までスマホひとつで完結する確定申告アプリです。副業の報酬を雑所得として申告するだけなら無料で使えるので、スキマ時間で申告を済ませられます(無料で使える範囲)。
個人事業として報酬を受け取っている人は、有料プランの次の機能で帳簿づけから申告までまとめて進められます。
丸投げ仕分け&スワイプ機能
タックスナップは、銀行口座やクレジットカードの明細を取り込み、経費は右、プライベートは左にスワイプするだけで仕訳できます。安心プランの丸投げ仕分けなら、1,000件の取引も最短3秒で自動仕分けできます。
税理士監修の税務調査リスクチェック
安心プランには、税理士が監修した税務調査リスクチェックが付いています。申告前にリスクのある項目を自動で検知するので、初めての確定申告でも安心して提出できます。
他会計ソフトからのスムーズな乗り換え
freee、マネーフォワード、やよいの青色申告、PayPayのデータを取り込めます。最短5分で乗り換えられるので、今年の途中からでも帳簿を引き継げます。
スマホで提出まで完結
確定申告書の作成からe-Taxでの提出まで、パソコンを使わずに進められます。マイナンバーカードがあれば、アプリからそのまま申告書を提出できます。
レシート読み取り機能で経費管理が簡単
レシートはカメラで撮影するだけで読み取り、複数枚もまとめて処理できます。紙のレシートを1枚ずつ手入力する必要がないので、経費の記録をスキマ時間で済ませられます。
タックスナップのリンクはこちらから
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
支払調書と確定申告について、押さえておきたい点は次のとおりです。
- 支払調書は届かなくても問題なく、申告書への添付も不要
- 原稿料や講演料などは、同じ人への年間の支払いが5万円以下なら税務署にも出されない
- 申告の根拠は自分の帳簿・請求書・入金記録
- 報酬の源泉徴収税率は10.21%で、1回100万円を超える部分は20.42%
- 入金額しか分からないときは入金額÷0.8979で逆算(消費税を分けた請求は本体×10.21%)
- 源泉徴収税額は第二表の所得の内訳と第一表の源泉徴収税額に書き、払いすぎた分は還付
まずは1年分の請求書と入金記録をそろえ、取引先ごとに報酬額と源泉徴収税額を集計しておきましょう。
よくある質問
Q. 支払調書が届かないのは問題ない?
取引先には報酬の支払調書を本人へ渡す義務がないので、届かなくても問題ありません。確定申告は、請求書の控えや帳簿、入金記録で報酬額と源泉徴収税額を確かめれば行えます。
Q. 支払調書をなくしたらどうする?
支払調書は確定申告に必要な書類ではないので、なくしても申告できます。再発行に応じるかどうかは取引先しだいなので、まずは請求書の控えと入金記録で金額を確かめましょう。
Q. 支払調書は源泉徴収票の代わりになる?
支払調書は報酬について取引先が税務署に出す書類なので、給与の源泉徴収票の代わりにはなりません。会社員の給与は源泉徴収票、報酬は自分の帳簿や請求書をもとに申告します。
Q. 支払調書をもらったら確定申告は必要?
確定申告が必要かどうかは、支払調書の有無ではなく所得の額で決まります。令和8年分は、事業所得だけの個人事業主なら所得が104万円を超えるとき、会社員なら給与以外の所得が20万円を超えるときが申告の目安です。
申告が不要な人でも、申告すれば源泉徴収された税金が戻ることがあります。
Q. 支払調書の金額が自分の売上と合わないときは?
支払調書と帳簿の金額が合わないときは、自分の帳簿の金額で申告します。売上を計上した年と取引先が支払いを確定させた年の違いや、消費税の扱いの違いでずれることが多いので、請求書と入金記録を見直しておくと安心です。
Q. 取引先にマイナンバーを教える必要はある?
取引先が税務署に出す支払調書にはマイナンバーの記載が必要なので、提供を求められたら応じるのが基本です。なお、本人に渡す支払調書の写しには、マイナンバーは記載されません。
Q. 源泉徴収された税金は戻ってくる?
源泉徴収された税額が1年間の税額より多ければ、確定申告で多い分が還付されます。所得が基礎控除などの所得控除の合計以下なら所得税はかからないので、源泉徴収された税額が全額戻ります。