「住宅ローン控除の2年目は、確定申告で何をどう書けばいいの?」と迷っていませんか?
住宅ローン控除の2年目以降は、会社員なら年末調整で受けられます。年末調整を受けない人が2年目に確定申告をするときは、1年目の計算明細書の控えどおりに住宅の情報を書き、年末残高だけその年の金額にします。
この記事では、2年目に確定申告が必要な人、必要書類、計算明細書の書き方の手順、書類をなくしたときの対処を解説します。
この記事のポイント
- 会社員は2年目から年末調整で住宅ローン控除を受けられる
- 個人事業主や給与が2,000万円を超える人などは2年目以降も確定申告
- 2年目の確定申告は計算明細書と年末残高等証明書を添付すれば足りる
- 計算明細書は1年目の控えどおりに書き、年末残高だけその年の金額にする
- 控除額は年末残高に控除率をかけた金額(令和4年以降の居住は原則0.7%)
- 控除申告書をなくしても税務署で再交付を受けられる
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
住宅ローン控除の2年目は確定申告が必要?
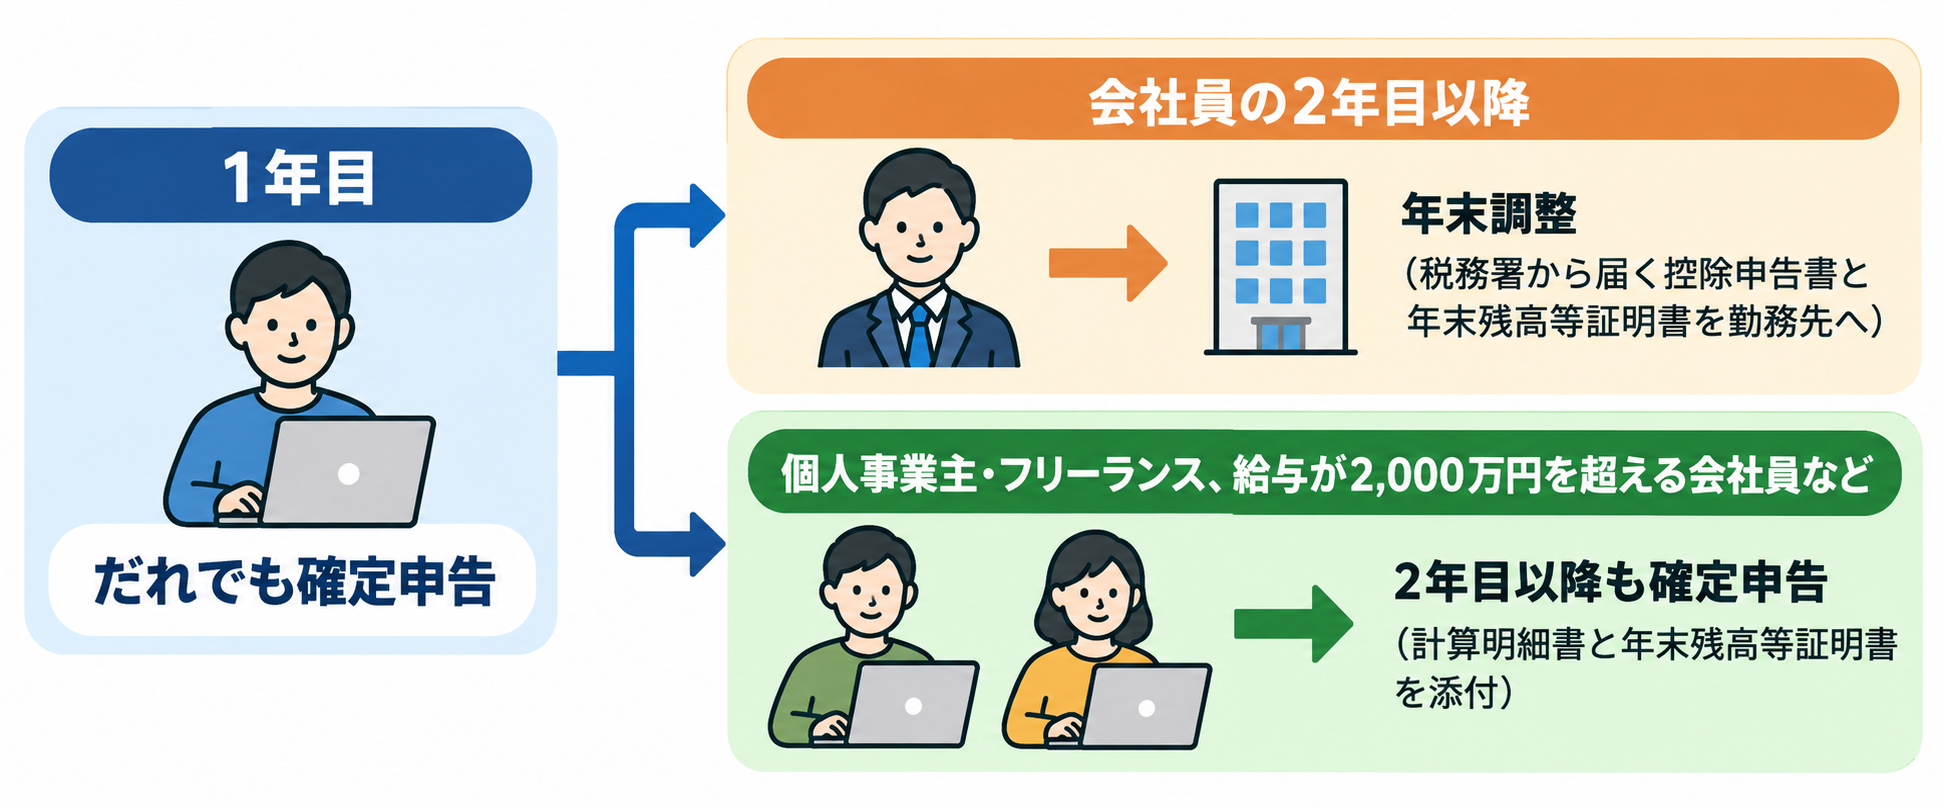
住宅ローン控除の2年目以降は、会社員なら年末調整で受けられ、年末調整を受けない人は確定申告で受けます。最初の年分は誰でも確定申告が必要ですが、2年目からは働き方によって手続きが分かれます(国税庁 No.1230)。
会社員は2年目から年末調整で受けられる
給与所得者は、2年目以後の年分は勤務先の年末調整で住宅ローン控除を受けられます。税務署から届く給与所得者の住宅借入金等特別控除申告書に記入し、金融機関の年末残高等証明書と一緒に勤務先へ出します(国税庁 No.1211-1)。
書面で受け取る人には、控除を受ける各年分の控除申告書が、入居2年目の10月下旬ごろにまとめて届きます(国税庁 令和8年分 年末調整のしかた)。届く時期は1年目の確定申告をした時期によって前後し、金融機関が税務署に残高を届け出る調書方式の人は11月下旬ごろです。
翌年以降の分も一緒に届くので、使う年まで捨てずに保管しておきましょう。年末調整での控除申告書の書き方は、こちらの記事で解説しています。
2年目以降も確定申告が必要な人
年末調整を受けない人は、2年目以降も毎年の確定申告で住宅ローン控除を受けます。主に次のような人が当てはまります。
- 個人事業主・フリーランス
- 1年間の給与の総額が2,000万円を超える会社員
- 年の途中で退職し、年末調整を受けていない人
給与が2,000万円を超える人は、そもそも年末調整の対象外です(国税庁 No.2665)。また、2か所から給与を受けている人は、確定申告をすると、主な勤務先の年末調整で引ききれなかった控除額を控除できる場合があります(国税庁 タックスアンサーQ&A)。
なお、会社員でも年末調整ではなく確定申告で控除を受けることはできます。
副業などで確定申告をする会社員
年末調整で住宅ローン控除を受けた会社員が副業などで確定申告をするときは、源泉徴収票に書かれた控除額を確定申告書に書き写します(国税庁 確定申告の手引き)。
具体的には、源泉徴収票の住宅借入金等特別控除の額の欄の金額を、確定申告書第一表の住宅借入金等特別控除の欄に書きます。
ただし、源泉徴収票の摘要欄に住宅借入金等特別控除可能額が書かれているときは、第一表の同じ欄にはその金額を書きます。源泉徴収票は申告が終わるまで手元に置いておきましょう。
2年目の確定申告に必要な書類は?
2年目以降の確定申告では、計算明細書と年末残高等証明書を確定申告書に添付すれば住宅ローン控除を受けられます。1年目に出した登記事項証明書や売買契約書などは、2年目以降の添付書類に含まれていません(国税庁 No.1211-1)。
| 書類 | 入手先 | 2年目のポイント |
|---|---|---|
| 住宅借入金等特別控除額の計算明細書 | 国税庁ホームページ(確定申告書等作成コーナーでも作成できる) | その年分を毎年作って添付 |
| 住宅取得資金に係る借入金の年末残高等証明書 | 借入先の金融機関 | 2か所以上から借りていれば全部を添付 |
| (付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書 | 国税庁ホームページ | 連帯債務がある人だけ |
| 1年目に出した計算明細書の控え | 手元 | 添付はしないが記入の手本になる |
1年目の確定申告で用意した書類は、こちらの記事でまとめています。
調書方式なら年末残高等証明書の添付は不要
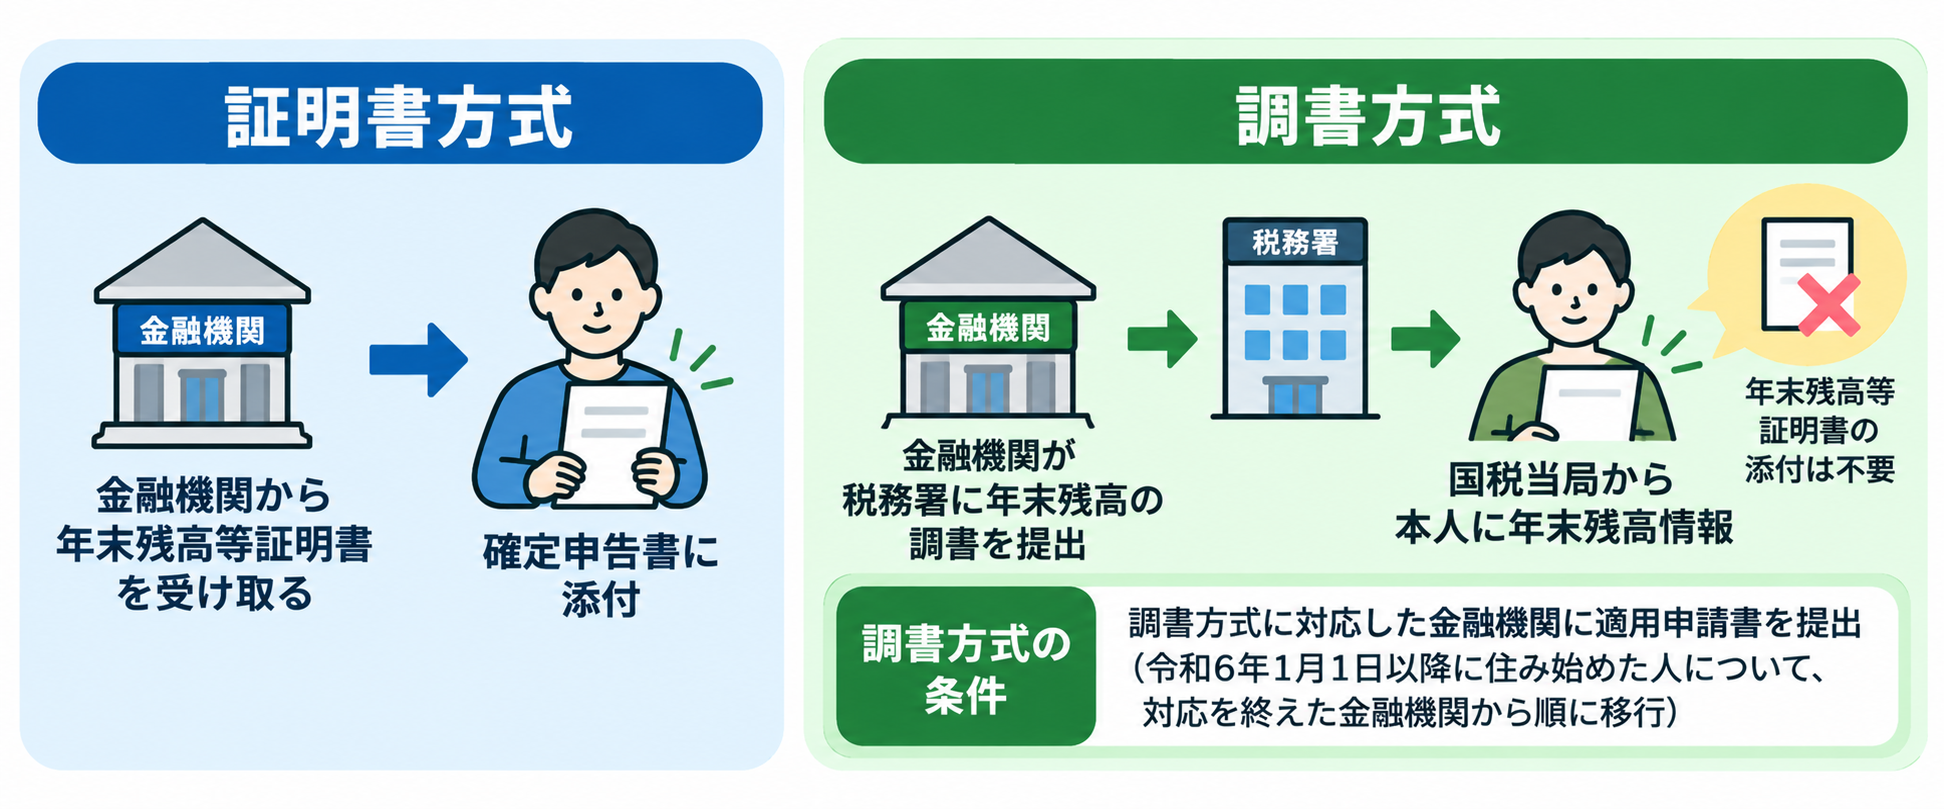
借入先の金融機関が調書方式に対応していて、適用申請書を出している人は、年末残高等証明書の添付が不要です。調書方式とは、金融機関が税務署に年末残高の調書を出し、国税当局から本人に年末残高情報を届ける仕組みです(国税庁 No.1230)。
法令上は令和5年1月1日以後に住み始めた人が対象です。ただし実務上は、令和6年1月1日以降に住み始めた人について、対応を終えた金融機関から順に移っています(国税庁 調書方式のよくある質問)。
そのため、令和6年以降に住み始めた人でも、金融機関がまだ移行していなければ従来どおり証明書が必要です。自分が対象かどうかは、借入先の金融機関に確かめておきましょう。
調書方式の年末残高情報は、e-Taxで情報取得を希望する事前準備をしておけば、マイナポータル連携で確定申告書に自動入力できます。マイナポータルで受け取れない人は、返済計画表などで自分で年末残高を確かめて入力します。
調書方式の人が2年目以降の控除を確定申告で受けるときは、税務署から届いた控除証明書のデータか書面を添付します。
また、書面の控除証明書に年末残高が載るのは2年目の年分だけです。3年目以降は、返済計画表などで年末残高を確かめて控除額を計算します。
\ AppStoreの確定申告アプリで1位 /
2年目の計算明細書の書き方は?
2年目の計算明細書は、住宅の情報を1年目の控えどおりに書き、年末残高だけをその年の金額にして控除額を計算します。様式は年分ごとに変わることがあるので、申告する年分の計算明細書を使いましょう。
計算明細書を書く手順
住宅の取得に関する内容は1年目から変わらないので、1年目の計算明細書の控えを見ながら書くと迷いません。手で書く場合の手順は次の7つです(国税庁 計算明細書の書き方)。
- 申告する年分の計算明細書を国税庁ホームページで用意する
- 居住開始年月日、取得対価の額、床面積、共有持分など住宅と土地の情報を1年目の控えどおりに書く
- 年末残高を年末残高等証明書(調書方式は年末残高情報)から書き写す(連帯債務がある人は付表で自分の負担分を出す)
- 年末残高と、持分に応じた取得対価のうち少ないほうに居住用割合をかけ、控除の対象になる残高を出す
- 控除の対象になる残高が、住宅の区分ごとの借入限度額を超えるときは借入限度額までにする
- 計算明細書の二面で、住み始めた年と住宅の区分に合う算式を選んで控除率をかけ、控除限度額と比べて少ないほうを控除額にする
- 控除額を確定申告書第一表の「(特定増改築等)住宅借入金等特別控除」欄に、居住開始年月日などを第二表の「特例適用条文等」欄に書く
1年目の控えが手元にない人は、記入例つきの1年目の書き方を見ながら書けます。
居住用割合が90%以上の人は、100%として書きます。また、子育て世帯や若者夫婦世帯の借入限度額の上乗せに関する欄(特例対象個人に係る事項等)は、2年目以降は記入を省略できます。ただし、再入居した年や、2つ目の住宅で控除を受け始める年は省略できません。
年末残高は証明書の金額をもとに書く
計算明細書の年末残高は、金融機関が発行する年末残高等証明書に書かれた金額をもとに記入します。2か所以上の金融機関から借りている場合は、すべての証明書の金額を書きます(国税庁 計算明細書の書き方)。
証明書が予定額で作られていて、繰上返済などで実際の年末残高と違ったときは、実際の残高で申告します。その場合は、金融機関から実際の返済額による証明書を出し直してもらいましょう。繰上返済をした年は、返済後の実際の年末残高で控除額を計算します。
控除額は年末残高に控除率をかけて出す
控除額は、年末残高(取得対価のほうが少なければ取得対価)に控除率をかけた金額で、各年の控除限度額を超えるときは控除限度額までになります。100円未満は切り捨てます。
控除率と控除期間は住み始めた年と住宅の区分で決まり、2年目以降も同じ区分のまま計算します(国税庁 No.1211-1)。
| 住み始めた年 | 住宅の区分 | 控除率 | 控除期間 |
|---|---|---|---|
| 令和3年まで(特別特例取得などは令和4年まで) | 新築・中古など | 1% | 10年(一定の場合は13年) |
| 令和4年〜令和7年 | 新築の認定住宅・ZEH水準・省エネ基準適合住宅 | 0.7% | 13年 |
| 令和4年・令和5年 | 新築のその他の住宅 | 0.7% | 13年 |
| 令和6年・令和7年 | 新築のその他の住宅 | 0.7% | 一定の場合のみ10年 |
| 令和4年〜令和7年 | 中古住宅 | 0.7% | 10年 |
特別特例取得とは、消費税10%で、注文住宅は令和2年10月から令和3年9月、分譲・中古住宅などは令和2年12月から令和3年11月までに契約した住宅の取得です。
この場合は令和4年に住み始めても1%・13年で、11年目以降は計算方法が変わります(国税庁 No.1212)。
令和6年・令和7年に住み始めた新築のその他の住宅は、令和5年末までに建築確認を受けたか、令和6年6月30日までに建てられたものに限って10年間控除できます。借入限度額と各年の控除限度額も区分ごとに違うので、1年目に使った区分を控えで確かめておきましょう。
確定申告書等作成コーナーなら自動で計算できる
国税庁の確定申告書等作成コーナーを使うと、画面の案内に沿って金額を入れるだけで計算明細書も自動で作られます。控除額も自動で計算されるので、算式を自分で選んで計算する手間が省けます。
調書方式の人は、マイナポータル連携で年末残高を自動入力し、そのままe-Taxで送信できます(国税庁 No.1230)。手書きで計算するより転記の間違いを減らせるので、2年目から作成コーナーに切り替えるのも手です。
2年目以降も控除を受けるための条件は?
2年目以降も、その年の12月31日まで住み続けていることと、その年の合計所得金額が基準以下であることが控除を受ける条件です。条件は控除を受ける年分ごとに判定するので、1年目に満たしていても毎年確認が必要です。
合計所得金額は毎年判定する
令和4年以降に住み始めた人は、控除を受ける年分の合計所得金額が2,000万円を超えると、その年分は住宅ローン控除を受けられません。ただし、特別特例取得に当たる場合は除きます(国税庁 No.1211-1)。
令和3年まで(特別特例取得は令和4年まで)に住み始めた人は、3,000万円以下が基準です。床面積が40平方メートル以上50平方メートル未満の住宅は、1,000万円以下が基準になります。
給与以外に事業や副業の所得がある人は、給与だけで判断せず、所得を合計して確かめましょう。
年末まで住み続けていることが必要
住宅ローン控除は、控除を受ける年の12月31日まで引き続き住んでいることが条件です。そのため、引っ越しや売却で年の途中に住まなくなった年分は、控除を受けられません。
ただし、亡くなった年は亡くなった日まで住んでいれば控除の対象です。災害で住めなくなった場合も、残りの期間について引き続き控除を受けられる特例があります。
自宅で仕事をする個人事業主は居住用部分だけが対象
自宅の一部を事務所や店舗として使っている個人事業主は、居住用部分にかかる借入金だけが住宅ローン控除の対象です。床面積の2分の1以上を自分の住まいとして使っていることも条件になります(国税庁 No.1211-1)。
居住用部分が家屋全体のおおむね90%以上なら、全体を居住用として扱えます(国税庁 質疑応答事例)。計算明細書では居住用の割合を入れる箇所があるので、1年目と使い方が変わっていないかも確認しておきましょう。
住宅ローンを借り換えたとき
住宅ローンを借り換えても、一定の要件を満たせば住宅ローン控除を続けて受けられます。新しいローンが元のローンを返すためのもので、償還期間が10年以上であることなどが要件です(国税庁 No.1233)。
借り換えても控除期間は延びません。また、新しいローンの借入額が借り換え直前の残高より多いときは、その割合で按分して年末残高を計算します。
\ AppStoreの確定申告アプリで1位 /
書類をなくしたときや出し忘れたときは?
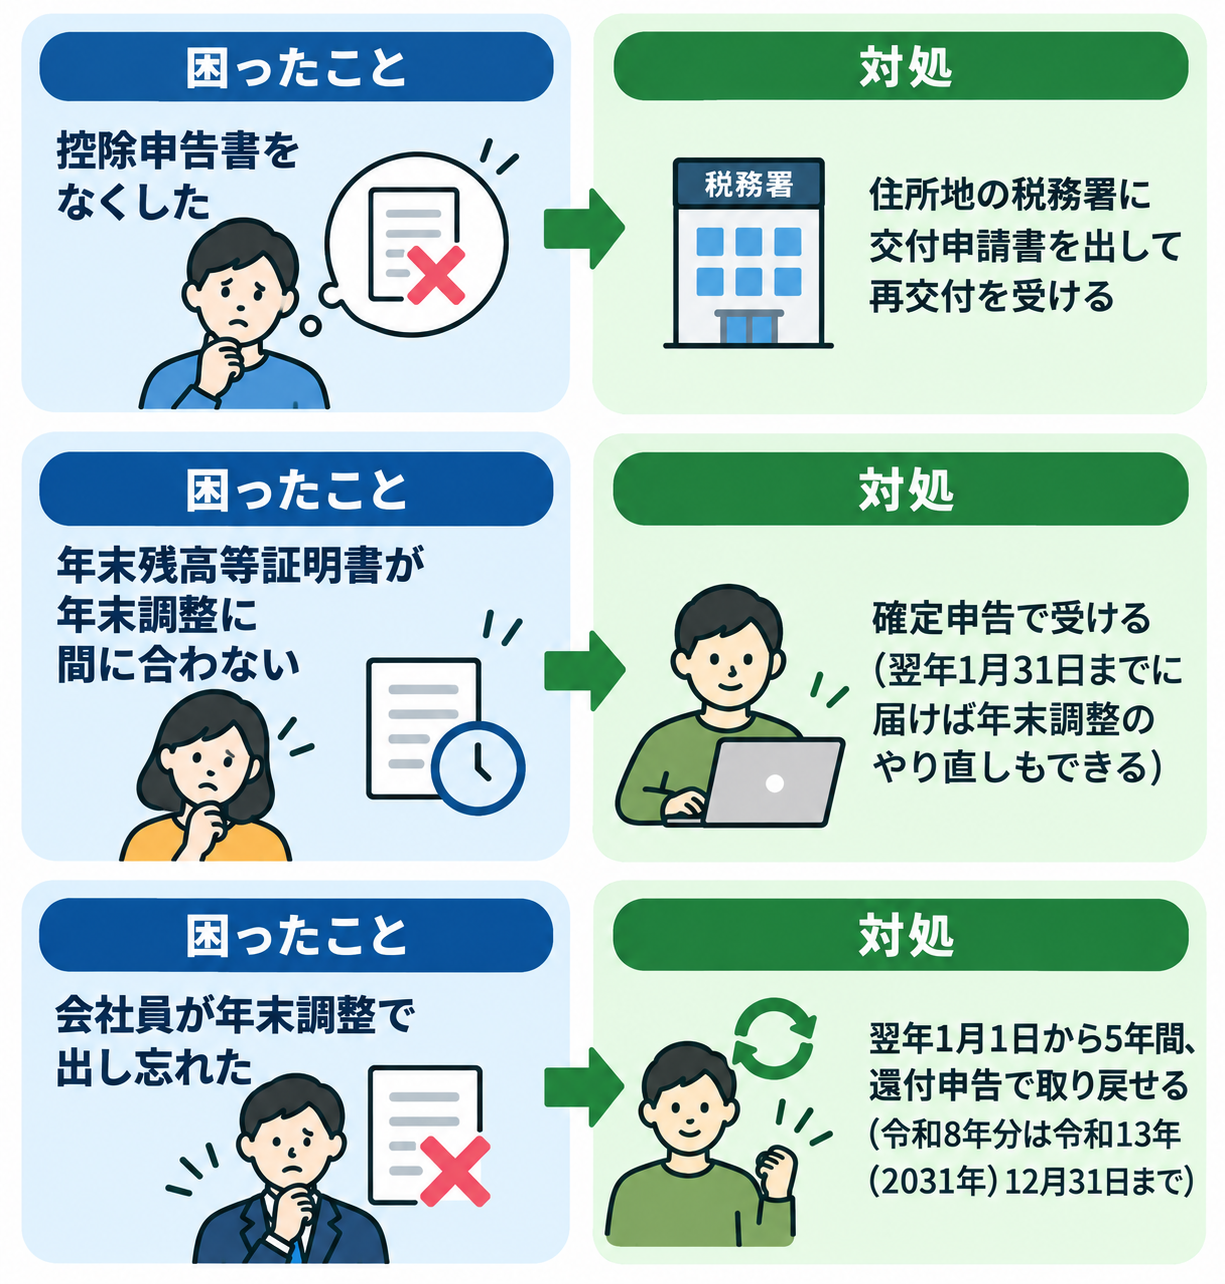
税務署から届いた控除申告書をなくしたときは、税務署で再交付を受けられます。会社員が年末調整で出し忘れたときも、確定申告をすれば控除を取り戻せます。
控除申告書をなくしたら税務署で再交付を受ける
控除申告書や控除証明書をなくしたときは、住所地の税務署に交付申請書を出せば再交付を受けられます。使う書類は、年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書です(国税庁 A1-39)。
申請はe-Taxのほか、書面を税務署に持参または郵送してもできます。家族などの代理人が窓口で申請するときは、委任状と代理人の本人確認書類が必要です。なお、税務署の窓口の受付時間は、令和8年10月1日から原則として午前9時から午後3時までになっています。
年末残高等証明書が年末調整に間に合わないとき
年末調整の締め切りまでに年末残高等証明書が届かなかった人は、確定申告で住宅ローン控除を受けられます。翌年1月31日までに証明書が届けば、勤務先に出して年末調整をやり直してもらう方法もあります(国税庁 タックスアンサーQ&A)。
1月31日を過ぎた場合や、勤務先でやり直しが難しい場合は、確定申告で受けると確実です。
年末調整で出し忘れたら還付申告で取り戻す
会社員が年末調整で住宅ローン控除を受け忘れた年分は、翌年1月1日から5年間、還付申告で取り戻せます(国税庁 No.2030)。令和8年分なら、令和13年(2031年)12月31日まで申告できます。
還付申告では、計算明細書と年末残高等証明書(調書方式の人は控除証明書)を確定申告書に付けて出します。申告書を作るときに勤務先の源泉徴収票を使うので、手元に残しておきましょう。
事業の確定申告をスマホで済ませる方法
個人事業主は、毎年の事業の所得をまとめて確定申告をします。副業の所得が20万円を超える会社員も同じで、帳簿づけや決算書づくりを申告の直前にまとめると作業が集中しがちです。
タックスナップは、申告書の作成から提出までスマホで完結する確定申告アプリです。医療費控除やふるさと納税だけの申告と雑所得の申告は、機能制限付きで無料です(無料の範囲)。副業や個人事業の収入もある人は、有料プランの次の機能で帳簿づけから申告まで進められます。
丸投げ仕分け&スワイプ機能
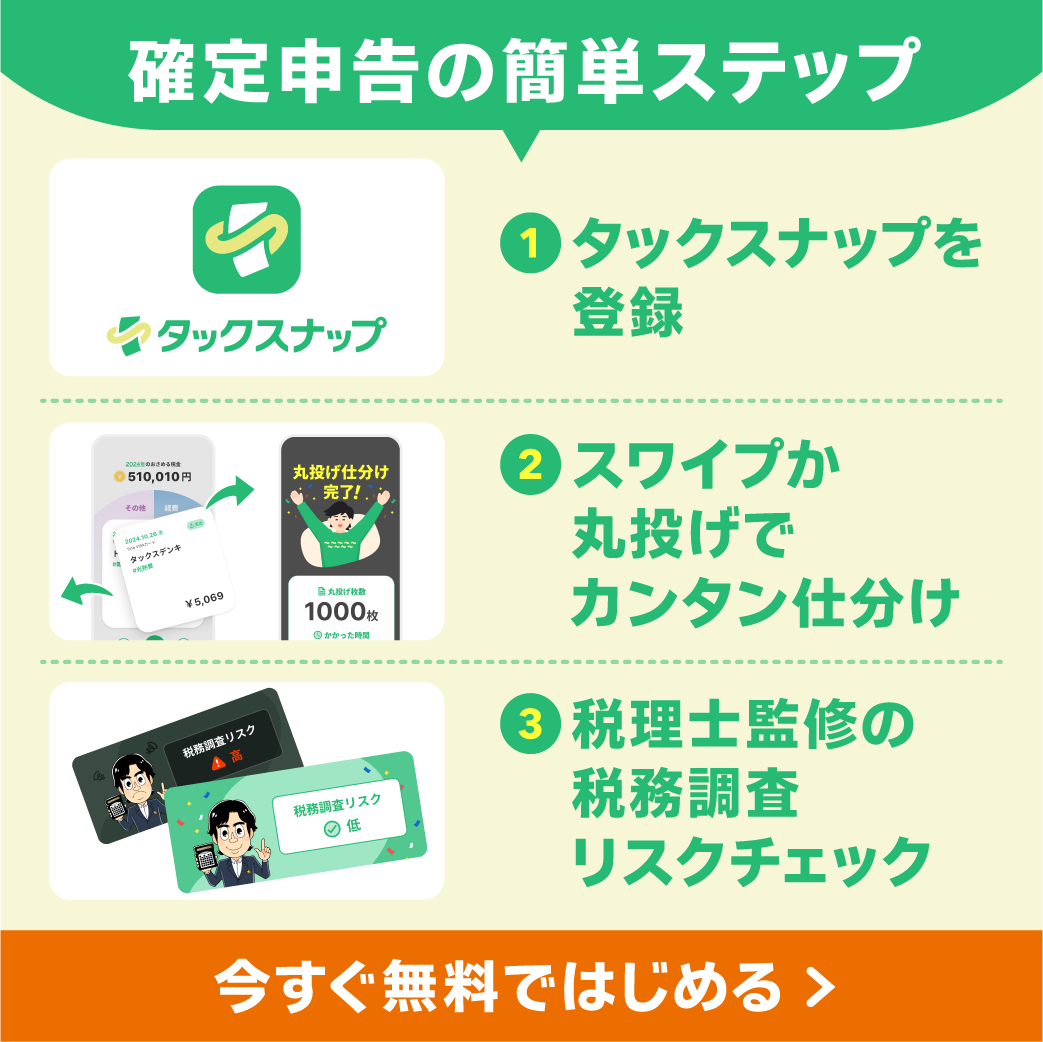
タックスナップは、銀行口座やクレジットカードの明細を取り込み、経費は右、プライベートは左にスワイプするだけで仕訳できます。安心プランの丸投げ仕分けなら、1,000件の取引も最短3秒で自動仕分けできます。
税理士監修の税務調査リスクチェック
安心プランには、税理士が監修した税務調査リスクチェックが付いています。申告前にリスクのある項目を自動で検知するので、毎年の申告でも見落としに気づけます。
他会計ソフトからのスムーズな乗り換え
freee、マネーフォワード、やよいの青色申告、PayPayのデータを取り込めます。最短5分で乗り換えられるので、今年の途中からでも帳簿を引き継げます。
スマホで提出まで完結
確定申告書の作成からe-Taxでの提出まで、パソコンを使わずに進められます。マイナンバーカードがあれば、アプリからそのまま申告書を提出できます。
レシート読み取り機能で経費管理が簡単
レシートはカメラで撮影するだけで読み取り、複数枚もまとめて処理できます。紙のレシートを1枚ずつ手入力する必要がないので、経費の記録をスキマ時間で済ませられます。
タックスナップのリンクはこちらから
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
住宅ローン控除の2年目の申告について、押さえておきたい点は次のとおりです。
- 会社員は2年目から年末調整で受けられ、年末調整を受けない人は毎年確定申告
- 2年目の確定申告は、計算明細書と年末残高等証明書を添付すれば足りる
- 調書方式の金融機関に適用申請書を出した人は、年末残高等証明書の添付が不要
- 計算明細書は1年目の控えを見ながら書き、年末残高だけその年の金額にする
- 合計所得金額の基準と、年末まで住み続けていることは毎年の条件
- 控除申告書をなくしたら、税務署に交付申請書を出して再交付を受ける
まずは1年目に提出した計算明細書の控えと、その年の年末残高がわかる書類をそろえておきましょう。
よくある質問
Q. 住宅ローン控除の2年目は会社員でも確定申告で受けられる?
会社員も、年末調整ではなく確定申告で2年目以降の住宅ローン控除を受けられます。確定申告書に計算明細書と年末残高等証明書を付けて出します。調書方式の人は、税務署から届いた控除証明書のデータか書面を添付します。
Q. 2年目も登記事項証明書や売買契約書は必要?
2年目以降の確定申告では、登記事項証明書や売買契約書の添付は不要です。計算明細書と年末残高等証明書があれば控除を受けられます。
Q. 税務署から届く控除申告書は何年分?
書面で受け取る場合は、控除を受ける各年分の控除申告書が入居2年目の秋にまとめて届きます。時期は10月下旬ごろで、調書方式の場合は11月下旬ごろです。e-Taxでの交付を選んだ人には、毎年メッセージボックスに届きます。
Q. 年末残高等証明書がなくても申告できる?
調書方式に対応した金融機関に適用申請書を出している人は、年末残高等証明書がなくても申告できます。この場合は、マイナポータル連携や返済計画表で年末残高を確かめます。それ以外の人は、金融機関から証明書を発行してもらい、確定申告書に添付する必要があります。
Q. 合計所得金額が2,000万円を超えた年はどうなる?
令和4年以降に住み始めた人は、合計所得金額が2,000万円を超えた年分は住宅ローン控除を受けられません(特別特例取得に当たる場合は3,000万円が基準)。条件は年分ごとに判定するので、控除期間のうち基準以下に戻った年分は控除を受けられます。
Q. 繰上返済をした年の控除額はどうなる?
繰上返済をした年は、返済後の実際の年末残高をもとに控除額を計算します。予定額の証明書で控除を受けたあとに実際の残高と違うとわかったときは、正しい残高で申告し直します。
Q. 所得税から引ききれなかった分はどうなる?
所得税から引ききれなかった住宅ローン控除の額は、翌年度の住民税から控除できる場合があります。住民税での扱いは、住んでいる市区町村に確認しましょう。