「傷病手当金をもらったけれど、確定申告は必要なの?」と疑問に思っていませんか?
傷病手当金は非課税なので、受け取っただけなら確定申告は必要ありません。ただし、年の途中で退職した人や医療費控除を受けたい人は、確定申告をすると税金が戻ることがあります。
この記事では、傷病手当金の税金の扱い、確定申告をしたほうがよい人、医療費控除や扶養との関係、休職・退職した年の還付申告を解説します。
この記事のポイント
- 傷病手当金は非課税で、所得税も住民税もかからない
- 確定申告書にも傷病手当金の金額は書かない
- 年の途中で退職して年末調整を受けていない人は、還付申告で税金が戻ることがある
- 医療費控除では、傷病手当金を医療費から差し引かない
- 税金の扶養では所得に含めないが、社会保険の扶養では収入に含める
- 還付申告は翌年1月1日から5年間できる
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
傷病手当金は確定申告が必要?
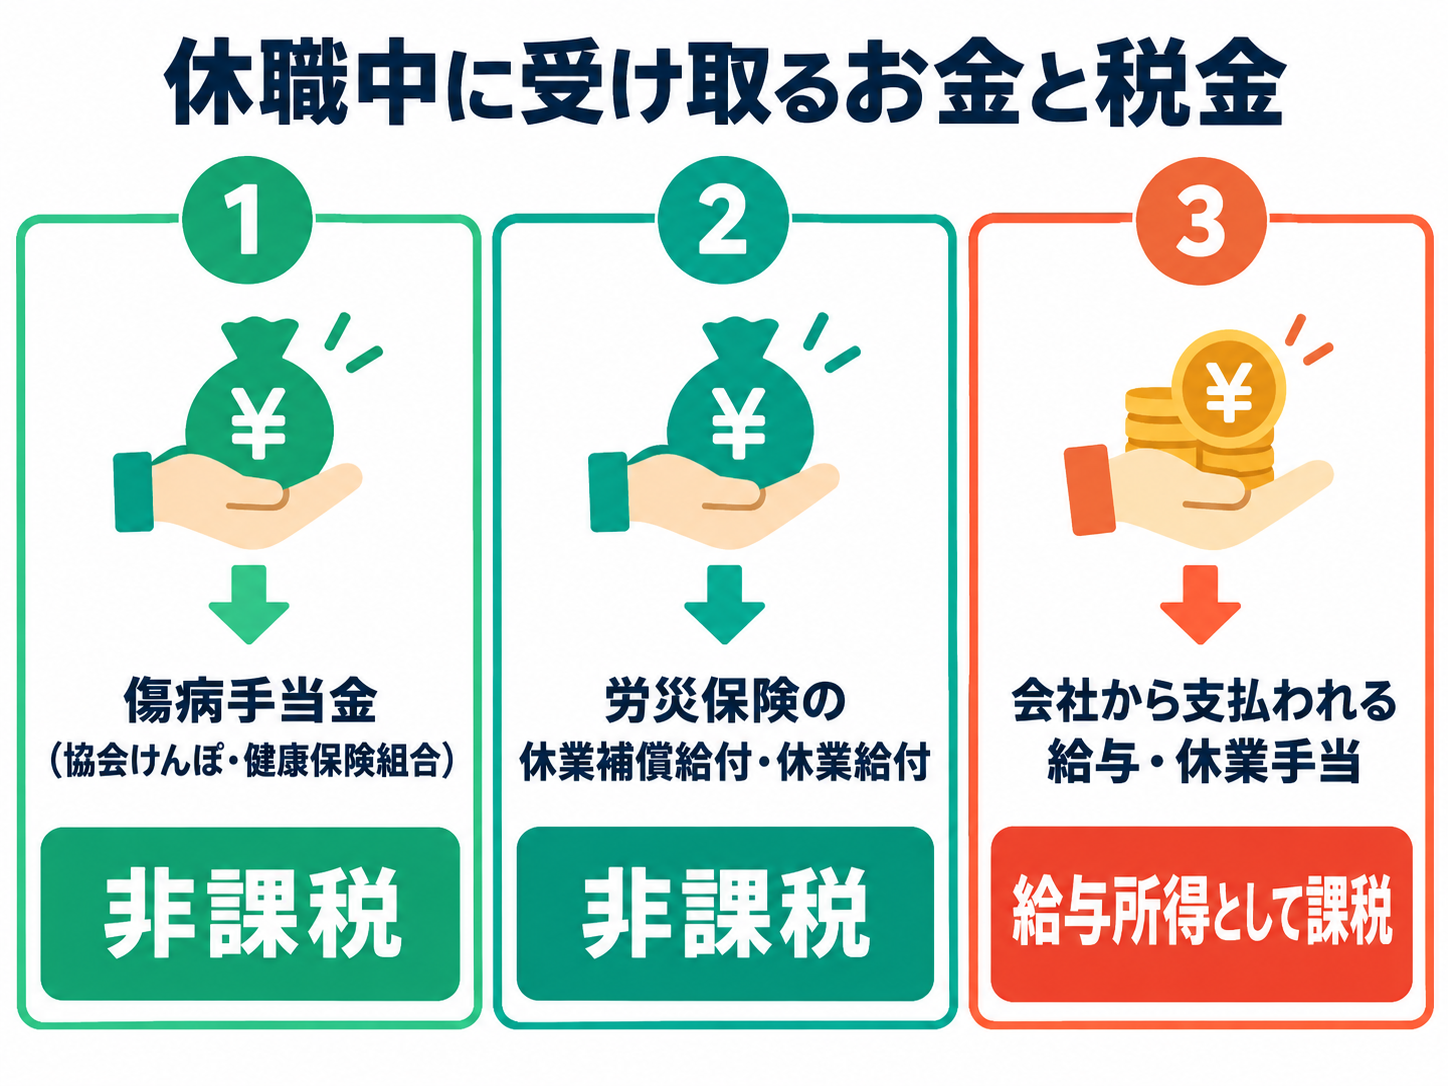
傷病手当金は非課税所得なので、受け取ったことを理由に確定申告をする必要はありません。一方で、休職中に会社から支払われた給与や、副業の収入には税金がかかるので、そちらの扱いは分けて考えます。
傷病手当金は非課税で申告書にも書かない
健康保険から支給される傷病手当金は非課税所得で、所得税はかかりません。国税庁も、健康保険組合から受け取った傷病手当金は非課税所得だと明記しています(国税庁 No.1400 給与所得 Q&A)。
健康保険法第62条は、保険給付として受け取ったお金に税金などをかけることを禁じています。そのため、所得税だけでなく住民税もかかりません。
非課税のお金は所得の計算に入らないので、確定申告書に傷病手当金の金額を書く欄はありません。医療費控除などで確定申告をするときも、申告書には給与や副業の所得だけを書けば足ります。
会社から出る給与や休業手当には税金がかかる
休職中でも、会社から支払われた給与は給与所得として課税されます。傷病手当金は給与が出ない期間の生活を支える制度なので、給与が支払われている間は原則として支給されません。
ただし、給与が傷病手当金の額より少ないときは、その差額が支給されます(協会けんぽ 傷病手当金)。
休業中に受け取るお金には、会社の都合で休業したときの休業手当もあります。労働基準法第26条にもとづく休業手当は給与所得になり、源泉徴収や年末調整の対象です(国税庁 No.1905)。
名前は似ていても、休業手当は会社が払う給与、傷病手当金は健康保険の給付なので、税金の扱いが異なります。休業手当は源泉徴収票の支払金額に含まれるので、確定申告でも給与として申告しましょう。
労災の休業補償給付も非課税
仕事中のけがで受け取る労災保険の休業補償給付も、非課税です。通勤中のけがで受け取る休業給付も同じです。労働者災害補償保険法第12条の6が、保険給付に税金などをかけることを禁じています。
仕事や通勤が原因のけがや病気は、健康保険の傷病手当金ではなく労災保険の対象になります。また、労働基準法第76条にもとづいて会社が支払う休業補償も非課税所得です(国税庁 No.1905)。
| 休職中に受け取るお金 | 支給元 | 税金 |
|---|---|---|
| 傷病手当金 | 協会けんぽ・健康保険組合 | 非課税 |
| 出産手当金 | 協会けんぽ・健康保険組合 | 非課税 |
| 労災保険の休業補償給付・休業給付 | 労災保険 | 非課税 |
| 給与・休業手当 | 会社 | 給与所得として課税 |
確定申告をしたほうがよいのはどんな人?
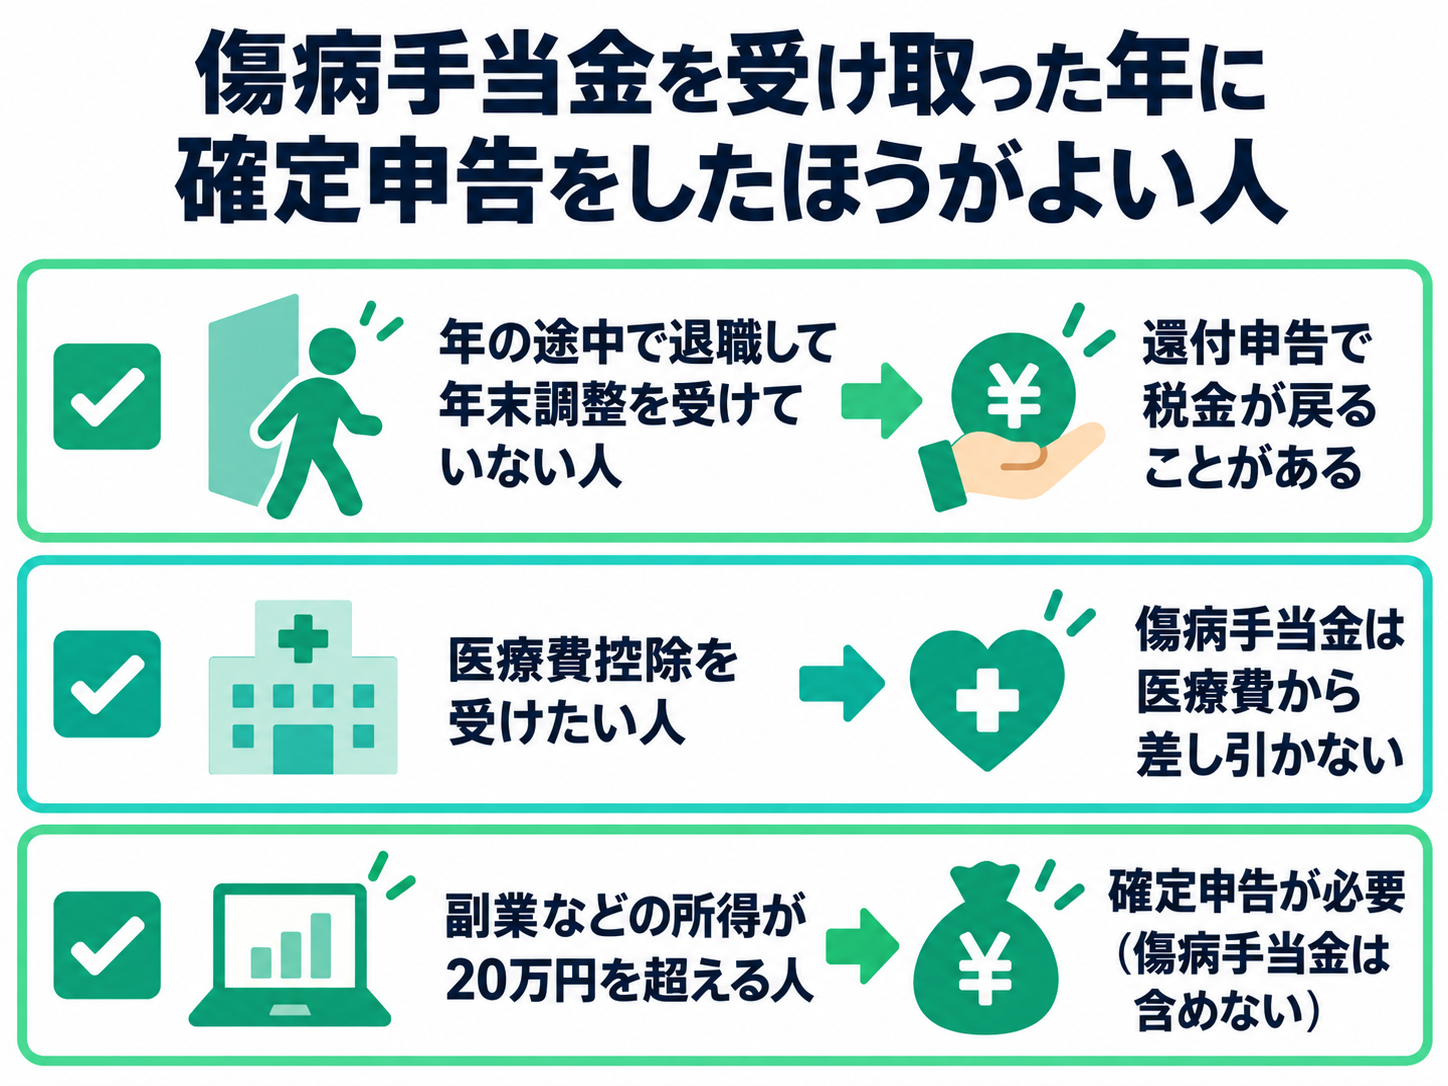
傷病手当金を受け取った年でも、年の途中で退職した人や医療費控除を受けたい人は、確定申告で税金が戻ることがあります。また、副業などの所得が20万円を超える人は申告が必要です。どれも傷病手当金ではなく、給与や控除の都合で申告するケースです。
年の途中で退職して年末調整を受けていない人
年の途中で退職して年末調整を受けていない人は、確定申告(還付申告)をすると源泉徴収された所得税が戻ることがあります。
国税庁も、還付申告ができる例の1つ目に「年の途中で退職し、年末調整を受けずに源泉徴収税額が納め過ぎとなっているとき」を挙げています(国税庁 No.2030)。
一方で、年内に再就職した人は、新しい勤務先で前の会社の分もまとめて年末調整を受けられます。その場合は、前の会社の源泉徴収票を新しい勤務先に提出すれば、確定申告は必要ありません。
なお、著しい心身の障害のために退職し、その後に再就職して給与を受け取る見込みがない人は、退職時に年末調整を受けられます(国税庁 No.2665)。年末調整済みかどうかは、前の会社から受け取った源泉徴収票で確認しておきましょう。
前の会社の源泉徴収票が届かないときの対処法は、こちらの記事で解説しています。
医療費控除を受けたい人
医療費控除は年末調整では受けられないので、会社員も確定申告が必要です。1年間に支払った医療費が10万円を超えると、超えた分を所得から差し引けます(国税庁 No.1120)。
療養のために休職した年は、通院費や入院費がかさみやすい年でもあります。また、総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を超えた分が控除の対象になります。
そのうえ傷病手当金は所得に含めないので、休職で給与が少なかった年は、医療費が10万円に届かなくても控除を受けられることがあります。
医療費控除の対象になる費用は、こちらの記事でまとめています。
副業などの所得が20万円を超える人
年末調整を受けた会社員でも、給与以外の所得が年間20万円を超える場合は確定申告が必要です(国税庁 No.1900)。この20万円の判定にも、傷病手当金は含めません。
たとえば、休職前から続けている副業の所得や、不動産の家賃収入などが当てはまります。判定に使うのは売上ではなく、収入から経費を差し引いた所得の金額です。帳簿や支払調書をもとに、経費を引いたあとの金額を確認しましょう。
\ AppStoreの確定申告アプリで1位 /
医療費控除で傷病手当金は差し引く?
傷病手当金は、医療費控除の計算で医療費から差し引く必要はありません。医療費控除で差し引くのは、医療費を補てんするために受け取った保険金などだけです。
傷病手当金と出産手当金は差し引かない
傷病手当金と出産手当金は、医療費を補てんする保険金等に当たらないので、医療費から差し引きません。所得税基本通達73-9も、差し引く対象に当たらないものとして傷病手当金と出産手当金を挙げています(国税庁 所得税基本通達 第73条関係)。
どちらも働けない間の生活を支える給付で、医療費の支払いを理由に受け取るお金ではありません。
同じ通達では、療養のため働けなくなったことを理由に受け取る保険金や、勤務先などからの見舞金も、差し引く対象に当たらないとしています。民間の保険から休業中の収入を補う保険金を受け取った場合も、支払い理由を確認してから判断しましょう。
高額療養費や入院給付金は差し引く
高額療養費や、医療保険の入院給付金のように医療費の支払いを理由に受け取ったお金は、医療費から差し引きます(国税庁 No.1120)。
ただし、差し引くのは給付の目的になった医療費の額までです。たとえば入院給付金が入院費を上回っても、引ききれない分を通院費などほかの医療費から引く必要はありません。
| 受け取ったお金 | 医療費から差し引く? |
|---|---|
| 傷病手当金・出産手当金 | 差し引かない |
| 療養のため働けなくなったことを理由に受け取る保険金 | 差し引かない |
| 勤務先などからの見舞金 | 差し引かない |
| 高額療養費・家族療養費 | 差し引く |
| 医療保険の入院給付金 | 差し引く |
| 出産育児一時金 | 差し引く |
傷病手当金をもらうと扶養から外れる?
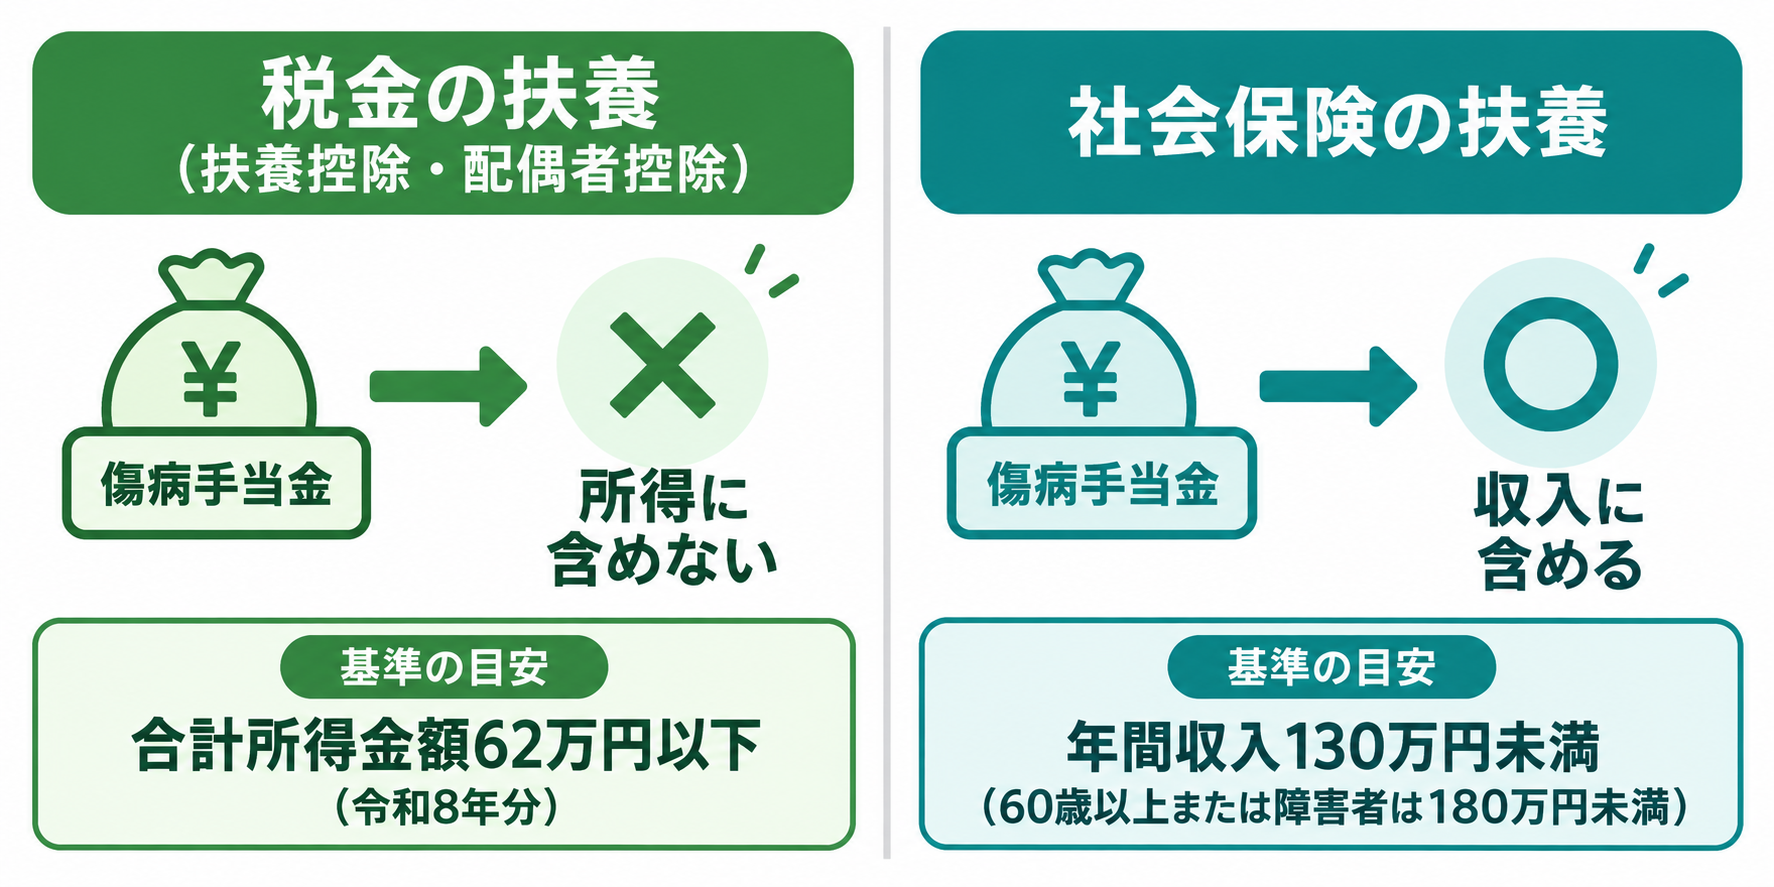
税金の扶養(扶養控除・配偶者控除)では傷病手当金を所得に含めないので、傷病手当金を理由に外れることはありません。一方で、健康保険などの社会保険の扶養では傷病手当金も収入に数えるので、受け取る額によっては外れることがあります。
税金の扶養では所得に含めない
扶養控除や配偶者控除を判定するときの合計所得金額には、非課税所得の金額は含まれません(国税庁 No.1180 Q&A)。傷病手当金も非課税所得なので、判定に入るのは給与など課税される所得だけです。
令和8年分の扶養親族の所得要件は、合計所得金額62万円以下です(国税庁 No.1180)。配偶者控除も同じく62万円以下で、給与だけなら給与収入136万円以下が目安になります(国税庁 No.1191)。
たとえば配偶者が休職して傷病手当金を受け取り、その年の給与収入が136万円以下なら、配偶者控除の対象になります(納税者本人の合計所得金額が1,000万円以下の場合)。配偶者の合計所得金額が62万円を超え133万円以下なら、配偶者特別控除の対象です。
傷病手当金をいくら受け取っていても、判定に使うのは給与収入だけなので、配偶者の源泉徴収票の支払金額で確認しましょう。
社会保険の扶養では収入に含める
健康保険などの社会保険の扶養では、傷病手当金も収入として数えます。日本年金機構は、被扶養者の収入には雇用保険の失業等給付や公的年金、健康保険の傷病手当金や出産手当金も含まれると案内しています(日本年金機構)。
被扶養者になれる収入の基準は、原則として年間収入130万円未満(60歳以上または障害者は180万円未満)です。この年間収入は過去の収入ではなく、これから先1年間の見込みで判断します。
退職後に傷病手当金を受け取りながら家族の扶養に入りたいときは、受給額を年額に直して130万円未満になるかを確認しましょう。
扶養の手続きでは、受取金額のわかる通知書などのコピーを求められます。扶養する家族の勤務先が健康保険組合に加入している場合は、必要書類が異なることもあるので、組合の案内もあわせて確認してください。
社会保険の扶養の基準については、こちらの記事でくわしく解説しています。
\ AppStoreの確定申告アプリで1位 /
休職・退職した年は税金が戻る?
休職や退職で給与が少なかった年は、確定申告をすると源泉徴収された所得税が戻ることがあります。毎月の源泉徴収は概算なので、1年分の税額は年末調整か確定申告で精算します。
給与が少ない年は源泉徴収が多くなりやすい
年の途中で給与が止まると、1年分の所得税よりも多く源泉徴収されていることがあります。年末調整を受けていれば会社が精算しますが、退職して年末調整を受けていない人は、確定申告で精算します。
令和8年分は、給与だけの人なら給与収入178万円以下で所得税がかかりません。基礎控除104万円と給与所得控除の最低額74万円を合わせた金額です。
たとえば1月から3月まで働いて退職し、その後は傷病手当金だけで過ごした人を考えます。ほかに所得がなく、3か月分の給与収入が178万円以下なら、源泉徴収された所得税が全額戻ります。
一方で、源泉徴収票の源泉徴収税額が0円の人は、申告しても戻る所得税はありません(国税庁 No.2030)。
令和8年に退職した人は引上げ後の基礎控除で計算し直せる
令和8年の基礎控除の引上げは、令和8年11月までの毎月の源泉徴収には反映されていません。国税庁も、源泉徴収事務が変わるのは令和8年12月の年末調整などからだと案内しています(国税庁 令和8年度税制改正による基礎控除の引上げ等)。
令和8年の途中で退職して年末調整を受けない人は、確定申告をすれば引上げ後の基礎控除で税額を計算し直せます。合計所得金額が489万円以下の人なら、基礎控除は104万円です(国税庁 No.1199)。
退職後に払った国民年金や国民健康保険料も控除できる
退職後に自分で納めた国民年金保険料や国民健康保険料、任意継続の健康保険料は、社会保険料控除として全額を所得から差し引けます(国税庁 No.1130)。退職前に給与から天引きされた社会保険料は、源泉徴収票に記載されています。
確定申告では、源泉徴収票の金額に、退職後に自分で払った保険料を足して申告します。国民年金保険料は日本年金機構から届く控除証明書で、国民健康保険料は領収書などで、1年間に払った金額を確認しておきましょう。
給与が減った年の還付額は、保険料の控除を足すとさらに増えることがあります。戻る金額の目安は、こちらの記事で計算方法とあわせて解説しています。
還付申告は翌年1月1日から5年間できる
還付申告は、確定申告の期間に関係なく、その年の翌年1月1日から5年間提出できます(国税庁 No.2030)。令和8年分(2026年分)なら、2027年1月1日から2031年12月31日まで申告できます。
療養中は書類をそろえる余裕がないこともあるので、体調が落ち着いてから申告しても間に合います。
医療費控除を過去の年分までさかのぼって申告する方法は、こちらの記事で解説しています。
傷病手当金の支給条件と金額
傷病手当金は、業務外の病気やけがで仕事を休み、会社から十分な給与を受けられないときに健康保険から支給されるお金です。協会けんぽの場合の条件と金額は次のとおりです(協会けんぽ 傷病手当金)。
支給される4つの条件
業務外の病気やけがで仕事に就けず、連続3日を含む4日以上休んだ期間に給与が出ていなければ、傷病手当金を受け取れます。条件を整理すると、次の4つです。
- 業務外の病気やけがの療養のための休業であること
- 仕事に就くことができないこと
- 連続する3日間を含み4日以上仕事に就けなかったこと
- 休業した期間について給与の支払いがないこと
連続する3日間(待期)には、有給休暇や土日・祝日も含まれます。支給されるのは4日目以降の仕事に就けなかった日です。
支給額と支給期間
1日あたりの支給額は、標準報酬月額をもとにした日額の3分の2です。具体的には、支給開始日の属する月以前の直近12か月間の標準報酬月額を平均し、30で割った額が日額になります。加入期間が12か月に満たない人は、計算に使う金額の決め方が異なります。
支給期間は、支給を開始した日から通算して1年6か月です。
退職日まで被保険者期間が継続して1年以上あり、退職日(資格喪失日の前日)に傷病手当金を受けているか受けられる状態であれば、退職後も引き続き受け取れます。ただし、いったん仕事に就ける状態になると、その後また働けなくなっても支給されません。
退職後に受け取る傷病手当金も、在職中と同じく非課税です。働ける状態になって雇用保険の失業給付に切り替えたあとも、雇用保険法第12条により非課税です。失業給付の受け取り方は、こちらの記事で解説しています。
\ AppStoreの確定申告アプリで1位 /
控除の申告をスマホで済ませる方法
傷病手当金そのものは申告不要でも、療養した年は医療費控除などで確定申告をしたほうが得になることがあります。とはいえ、体調が万全でない時期に、パソコンで国税庁のサイトを開いて書類を作るのは負担に感じやすいものです。
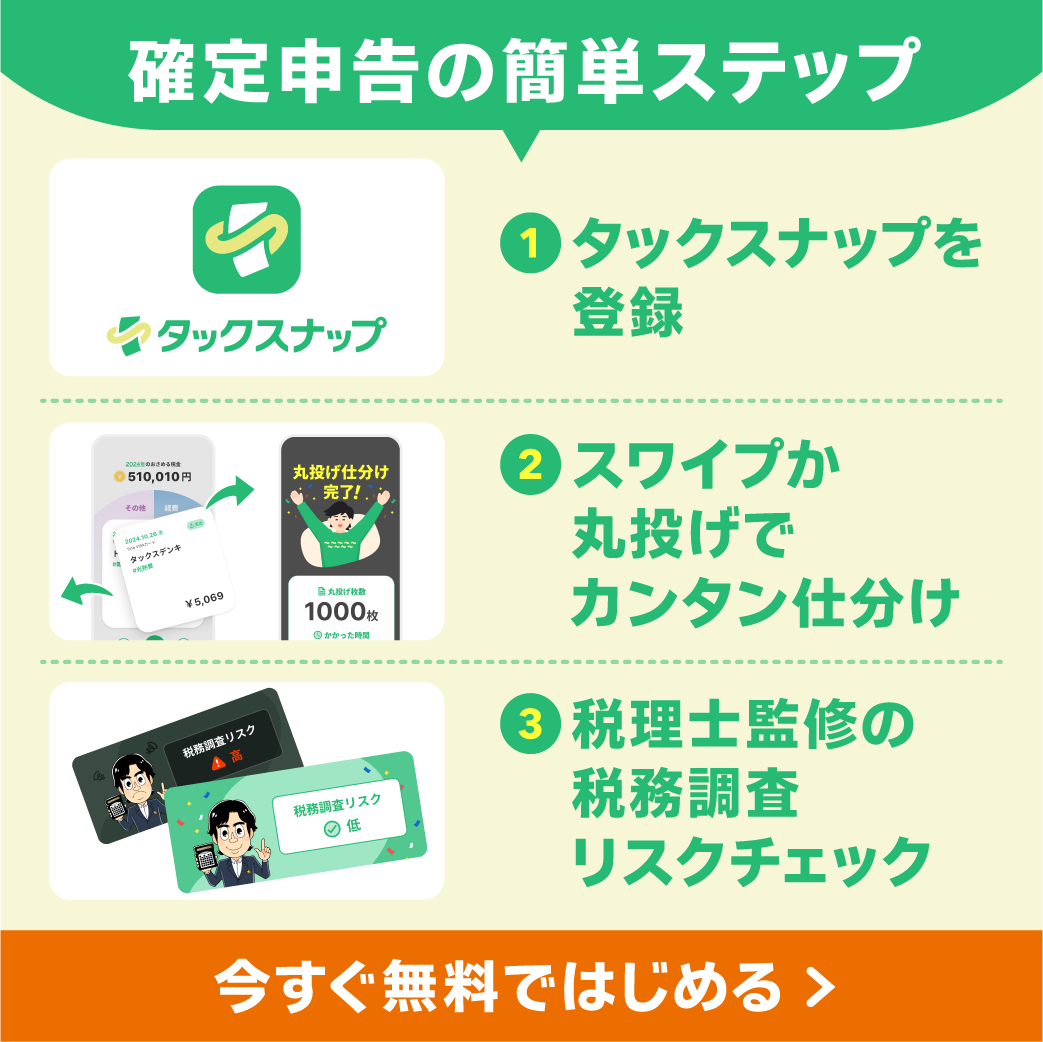
タックスナップは、確定申告書の作成から提出までスマホひとつで完結する確定申告アプリです。医療費控除などの控除だけの申告は無料で使えるので、体調のよいときにスキマ時間で申告を進められます(無料で使える範囲)。
副業や個人事業の収入もある人は、有料プランの次の機能で帳簿づけから申告までまとめて進められます。
丸投げ仕分け&スワイプ機能
タックスナップは、銀行口座やクレジットカードの明細を取り込み、経費は右、プライベートは左にスワイプするだけで仕訳できます。安心プランの丸投げ仕分けなら、1,000件の取引も最短3秒で自動仕分けできます。
税理士監修の税務調査リスクチェック
安心プランには、登録者40万人超の税理士YouTuber・ヒロ税理士が監修した税務調査リスクチェックが付いています。申告前にリスクのある項目を自動で検知するので、初めての確定申告でも安心して提出できます。
他会計ソフトからのスムーズな乗り換え
freee、マネーフォワード、やよいの青色申告、PayPayのデータを取り込めます。最短5分で乗り換えられるので、今年の途中からでも帳簿を引き継げます。
スマホで提出まで完結
確定申告書の作成からe-Taxでの提出まで、パソコンを使わずに進められます。マイナンバーカードがあれば、アプリからそのまま申告書を提出できます。
レシート読み取り機能で経費管理が簡単
レシートはカメラで撮影するだけで読み取り、複数枚もまとめて処理できます。紙のレシートを1枚ずつ手入力する必要がないので、経費の記録をスキマ時間で済ませられます。
タックスナップのリンクはこちらから
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
傷病手当金と確定申告について、押さえておきたい点は次のとおりです。
- 傷病手当金は非課税で、所得税も住民税もかからない
- 確定申告書に傷病手当金の金額は書かない
- 会社から支払われた給与や休業手当は給与所得として課税
- 年の途中で退職して年末調整を受けていない人は、還付申告で税金が戻ることがある
- 医療費控除では、傷病手当金や出産手当金を医療費から差し引かない
- 税金の扶養では所得に含めず、社会保険の扶養では収入に含める
まずは前の会社の源泉徴収票を手元に用意し、年末調整済みかどうかと源泉徴収税額を確認しましょう。
よくある質問
Q. 傷病手当金は確定申告書のどこに書く?
傷病手当金は非課税所得なので、確定申告書のどこにも書きません。医療費控除や退職した年の還付申告をするときも、申告書に書くのは給与や副業など課税される所得だけです。
Q. 傷病手当金に住民税はかかる?
傷病手当金には住民税もかかりません。健康保険法第62条が、保険給付として受け取ったお金に税金などをかけることを禁じているので、住民税の申告にも含める必要はありません。
Q. 傷病手当金は年収に入る?
税金の計算では、傷病手当金は所得にも年収にも含めません。ただし、健康保険などの社会保険の扶養を判定するときは、傷病手当金も年間収入に含めて130万円未満かどうかを見ます。
Q. 休職中でも年末調整は受けられる?
年末まで会社に在籍し、扶養控除等申告書を提出していれば、休職中でも会社の年末調整を受けられます。年末調整の対象は会社が支払った給与だけなので、傷病手当金を会社に申告する必要はありません。
Q. 出産手当金も傷病手当金と同じ扱い?
健康保険の出産手当金も非課税で、医療費控除の計算で医療費から差し引く必要もありません。一方で、出産育児一時金は出産費用を補てんするお金なので、医療費控除では出産費用から差し引きます。
Q. 退職後の収入が傷病手当金だけでも確定申告は必要?
退職後の収入が傷病手当金だけなら、確定申告の義務はありません。ただし、退職した年に年末調整を受けていない場合は、退職前の給与から源泉徴収された所得税が還付申告で戻ることがあります。
Q. 傷病手当金を申告しなかったら問題になる?
傷病手当金は非課税所得なので、申告しなくても問題はありません。むしろ課税される所得として申告書に入れてしまうと、税金を多く計算してしまうので注意しましょう。