「固定資産税は確定申告で控除できるの?」「経費にしていいのはどこまで?」と疑問に思っていませんか?
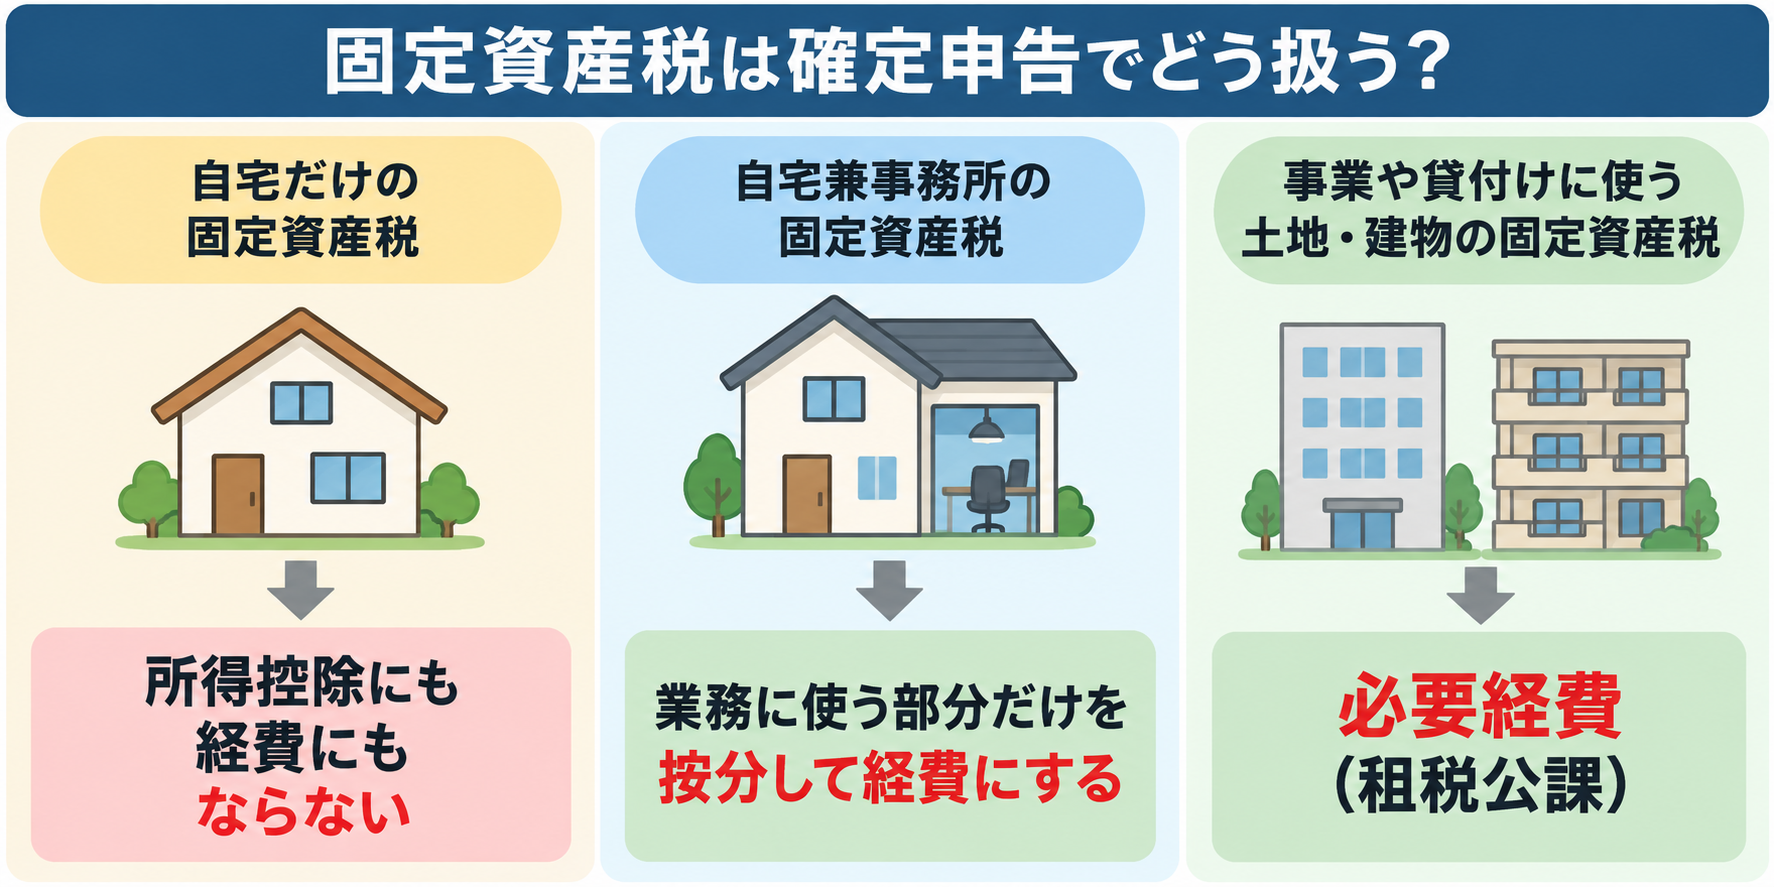
住むためだけの家にかかる固定資産税は、会社員の年末調整でも確定申告でも控除できません。一方で、事業や貸付けに使っている土地・建物の分は、所得を計算するときの必要経費になります。
この記事では、経費にできる固定資産税の範囲、自宅兼事務所の家事按分、賃貸物件の扱い、いつの年分の経費にするか、不動産を買った年の精算金の扱いを解説します。
この記事のポイント
- 自宅だけの固定資産税は所得控除にも経費にもならない
- 事業や貸付けに使う土地・建物の固定資産税は必要経費(租税公課)
- 自宅兼事務所は業務に使う部分だけを按分して経費にする
- 賃貸物件の固定資産税は不動産所得の必要経費
- 計上は原則として税額が確定した年に全額、納期の開始日の年や納めた年に分けることもできる
- 不動産を買ったときの精算金は経費ではなく取得価額に含める
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
固定資産税は確定申告で控除できる?
固定資産税そのものを差し引ける所得控除はないため、自宅だけにかかる固定資産税は確定申告で控除できません。一方で、事業や不動産の貸付けに使っている資産の固定資産税は、所得を計算するときの必要経費になります。
自宅の固定資産税は所得控除の対象外
会社員が持ち家の固定資産税を払っていても、確定申告や年末調整で控除を受けることはできません。国税庁が示す所得控除は医療費控除や社会保険料控除、基礎控除など16種類で、その中に固定資産税は入っていません(国税庁 No.1100)。
持ち家の会社員が確定申告で税金を取り戻したいなら、医療費控除や寄附金控除(ふるさと納税)など、ほかに使える控除がないかを確かめるのが近道です。所得控除の種類と条件は、こちらの記事でまとめています。
事業や貸付けに使う資産なら必要経費になる
業務に使っている資産にかかる固定資産税は、事業所得や不動産所得などを計算するときの必要経費になります(国税庁 No.2215)。個人事業主の店舗や事務所、賃貸に出しているアパートや駐車場の土地などが当てはまります。
ただし、経費になるのは業務に使っている部分だけです。そのため、自宅の一室を仕事場にしている場合は、家事按分で業務の部分を取り出して計上します。
住宅ローン控除の額には影響しない
住宅ローン控除は住宅ローンの年末残高をもとに税額を減らす制度で、固定資産税の額は計算に関係しません。自宅の固定資産税を払っていることを理由に、住宅ローン控除の額が増えることはありません。
なお、住宅ローン控除は会社員でも1年目は確定申告が必要です。初年度の手続きは、こちらの記事で解説しています。
経費にできる固定資産税の範囲は?
業務に使う土地・建物と償却資産にかかる固定資産税は、業務に使う部分が必要経費になります。所得税基本通達37-5でも、業務に使う資産の固定資産税や不動産取得税は、その業務の所得を計算するときの必要経費にすると定めています(所得税基本通達37-5)。
事業用の土地と建物
店舗や事務所、倉庫、事業用の駐車場など、事業だけに使う土地・建物の固定資産税は全額を経費にできます。勘定科目は事業税や自動車税と同じ租税公課です(国税庁 確定申告書等作成コーナー)。
一方で、同じ建物を住まいとしても使っているなら、全額ではなく業務に使う部分だけが経費です。プライベートの利用が少しでもあるときは、按分が必要になります。
事業用の償却資産
事業に使う機械や器具・備品などの償却資産にも固定資産税がかかり、納めた税額は必要経費になります。固定資産税の課税の対象は、土地・家屋・償却資産の3つです(総務省 固定資産税の概要)。
土地や家屋と違い、償却資産は確定申告とは別に、所有者が市町村へ自分で申告します。たとえば名古屋市では、毎年1月1日現在に所有している償却資産を1月31日までに申告するよう案内しています(名古屋市)。申告の対象や窓口は、資産のある市町村の案内で確認してください。
なお、同じ市町村にある償却資産の課税標準額の合計が150万円未満なら、償却資産の固定資産税はかかりません。この免税点は、令和9年度分からは180万円に引き上げられます(総務省 固定資産税の概要)。
都市計画税の扱い
業務に使う土地・建物にかかる都市計画税も、固定資産税と同じく租税公課として必要経費にするのが一般的です。ただし、国税庁のタックスアンサーで都市計画税の名前は挙がっていないため、判断に迷うときは税務署に確認すると確実です。
都市計画税も、固定資産税と同じく1月1日時点の土地・家屋の所有者にかかる税金です(国税庁 質疑応答事例)。納税通知書に都市計画税の税額も書かれていれば、業務に使う部分を固定資産税と合わせて租税公課に入れます。
生計を一にする親から借りた土地や建物
生計を一にする(生活費を同じ財布でまかなっている)親から業務のために借りた土地・建物の固定資産税は、借りて事業をしている子の必要経費になります(国税庁 No.2210)。
ただし、生計を一にする親に払う地代や家賃は必要経費になりません。受け取った親の側も所得として扱わないので、親名義の家で開業するときは家賃ではなく固定資産税などの費用を経費にします。
経費にならない税金
所得税や住民税、地方税の延滞金や加算金は、業務に関係していても必要経費になりません(国税庁 確定申告書等作成コーナー)。
固定資産税を期限までに納めず延滞金がかかった場合も、延滞金の部分は経費に入れられません。経費にできるのは、本来の固定資産税のうち業務に使う部分です。
\ AppStoreの確定申告アプリで1位 /
自宅兼事務所の固定資産税はどう按分する?
自宅兼事務所の固定資産税は、業務に使っている部分を合理的な基準で取り出し、その部分だけを経費にします。住まいと仕事の両方にかかわる費用は家事関連費と呼ばれ、業務に必要だったと明らかに区分できる金額だけが必要経費になります(国税庁 No.2210)。
住まいに使う部分は経費にならない
自宅の固定資産税のうち、住まいとして使っている部分に対応する金額は必要経費になりません。国税庁は、店舗兼住宅の地代家賃や火災保険料、固定資産税、修繕費などのうち住宅部分の費用は除外するよう説明しています(国税庁 令和7年分 収支内訳書(一般用)の書き方)。
たとえば仕事に使うのが自宅の一室だけなら、寝室や子ども部屋など生活のためだけに使う部屋の分は経費に入れられません。
按分は使用面積などの基準で計算する
家事分と業務分は、使用面積や保険金額、点灯時間などの適切な基準で按分して計算します(国税庁 令和7年分 収支内訳書(一般用)の書き方)。固定資産税は土地や建物にかかる税金なので、仕事に使う部屋の面積をもとにする方法が使いやすいでしょう。
面積で按分するときの計算式と例は次のとおりです。
- 計算式:固定資産税 × 業務に使う面積 ÷ 全体の面積
- 計算例:年税額12万円で、床面積100㎡のうち仕事部屋が20㎡なら、12万円 × 20 ÷ 100 = 2万4,000円
- 業務に使う面積の範囲:仕事専用の部屋など、実際に業務で使っている部分
何%なら認められるという決まった割合はありません。大切なのは割合の大きさではなく、実際の使い方に合った基準で計算しているかどうかです。
業務の割合が50%以下でも経費にできる
業務に使う割合が50%以下でも、業務に必要な部分を明らかに区分できれば、その部分は必要経費にできます。国税庁の通達は、50%を超えるかで判定しつつ、50%以下でも明らかに区分できる部分は経費にしてよいとしています(所得税基本通達45-2)。
自宅の一室だけを仕事に使う場合は、業務の割合が小さくなりがちです。割合が小さくても、区分の根拠をそろえれば、その部分は経費に計上できます。
按分の根拠を記録しておく
按分の割合は自分で決めるからこそ、間取り図や使用状況のメモなど根拠になる資料を残しておくことが大切です。税務署から割合の理由を聞かれたときに、面積や使い方を示せれば説明がしやすくなります。
家事按分の割合の決め方は、こちらの記事でくわしく解説しています。
賃貸物件の固定資産税は不動産所得の経費になる?
アパートや貸家、貸地など、人に貸している土地・建物の固定資産税は、不動産所得の必要経費になります。国税庁も、不動産所得の必要経費の主なものとして、貸付資産の固定資産税を挙げています(国税庁 No.1370)。
貸している土地と建物の固定資産税
全体を人に貸している土地・建物なら、その固定資産税は全額を不動産所得の必要経費にできます。国税庁の収支内訳書(不動産所得用)の書き方でも、貸している土地・建物の固定資産税を租税公課の欄に書くよう案内しています(国税庁 収支内訳書(不動産所得用)の書き方)。
会社員が副業でワンルームマンションを1室貸している場合も同じです。不動産所得を申告するときは、給与とは別に計算し、固定資産税を必要経費に入れます。
副業で家賃収入を得たときの確定申告の流れは、こちらの記事で解説しています。
一部を自分で使っている建物
建物の一部を貸して残りに自分で住んでいる場合は、自分で使っている部分の固定資産税を除いて経費にします。貸している部分と住んでいる部分は、貸付面積などの基準で按分します。
たとえば1階を店舗として貸し、2階に住んでいるなら、2階の部分に対応する固定資産税は不動産所得の経費になりません。
年の途中で相続した賃貸物件
年の途中で賃貸物件を相続した場合、亡くなった人の準確定申告で経費にした固定資産税は、相続人の申告では経費にしません(国税庁 質疑応答事例)。
準確定申告では、その年度の固定資産税の全額、亡くなるまでに納期が来た額、亡くなるまでに実際に納めた額のいずれかを経費にできます。同じ税額を二重に計上しないよう、相続人どうしで分担を確認しておきましょう。
\ AppStoreの確定申告アプリで1位 /
固定資産税はいつの経費にする?
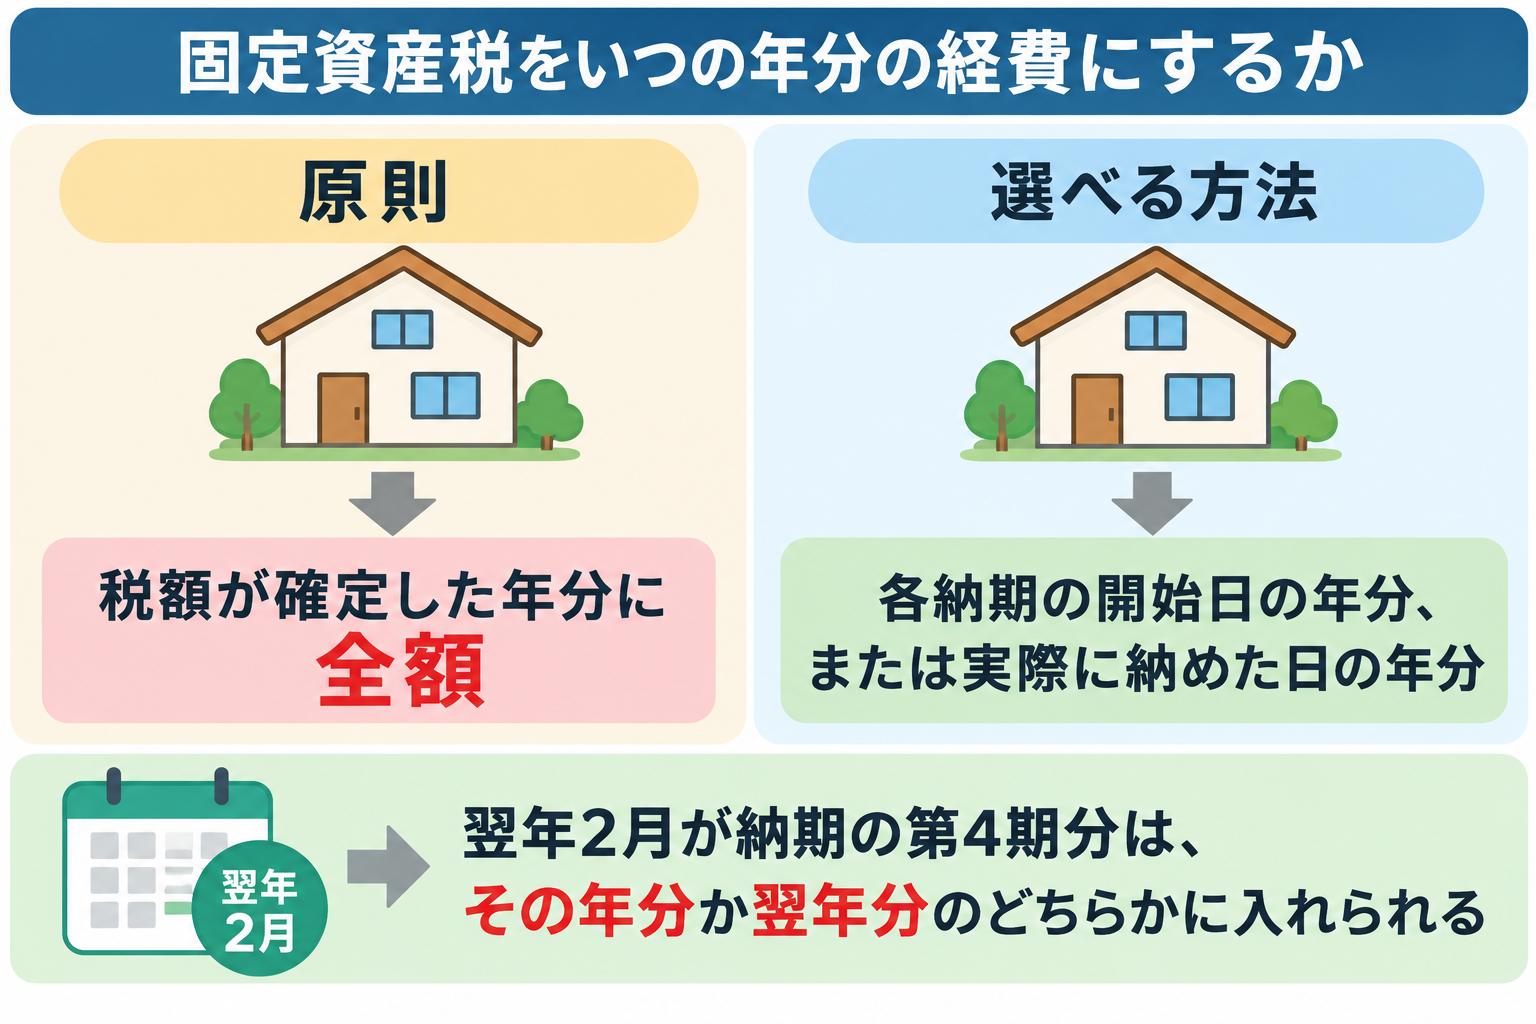
固定資産税は、原則として税額が確定した年分の必要経費にしますが、各納期の開始日の年分や実際に納めた年分に計上することもできます(国税庁 No.2215)。
原則は税額が確定した年に全額
固定資産税は、納税通知書が届いて税額が決まった年分に、1年分を全額まとめて経費にできます。所得税基本通達37-6でも、その年の12月31日までに納める額が確定した税金は、その年分の必要経費になるとしています(所得税基本通達37-6)。
この方法なら、まだ納めていない納期の分も、その年の経費にまとめられます。
納期ごとに分けて計上することもできる
固定資産税のように納期が分かれている税金は、各納期の税額をその納期の開始日の年分か、実際に納めた日の年分に計上することもできます(所得税基本通達37-6)。
たとえば年税額12万円を4回に分けて3万円ずつ納める場合、計上のしかたは次のようになります。
| 計上のしかた | 令和8年分の経費 | 令和9年分の経費 |
|---|---|---|
| 税額が確定した年に全額 | 12万円 | なし |
| 納期の開始日の年分 | 9万円(第1期〜第3期) | 3万円(第4期) |
| 実際に納めた年分 | 9万円(第1期〜第3期を年内に納めた場合) | 3万円(第4期を翌年2月に納めた場合) |
翌年2月が納期の第4期分
固定資産税の第4期分は、原則は賦課決定を受けた年分の経費ですが、納期が始まる翌年分や実際に納めた年分の経費にしてもかまいません(国税庁 No.2215)。
その年分に入れるなら、年末にまだ納めていない第4期分を未払いの経費として帳簿に計上します(国税庁 確定申告書等作成コーナー)。翌年分に回す場合は、納期が始まる翌年の帳簿に入れれば足ります。
計上する年を毎年そろえる
計上する年分の決め方を毎年同じ方法にそろえると、計上漏れや二重計上を防げます。たとえば去年は全額を計上したのに今年は納付ベースに変えると、同じ第4期分を2年続けて経費にしてしまうことがあります。
一括で納めた年や分割で納めた年が混ざるときは、納税通知書と納付の記録を並べて、どの年分に入れたかを確かめておきましょう。
不動産を買った年の固定資産税の精算金はどうする?
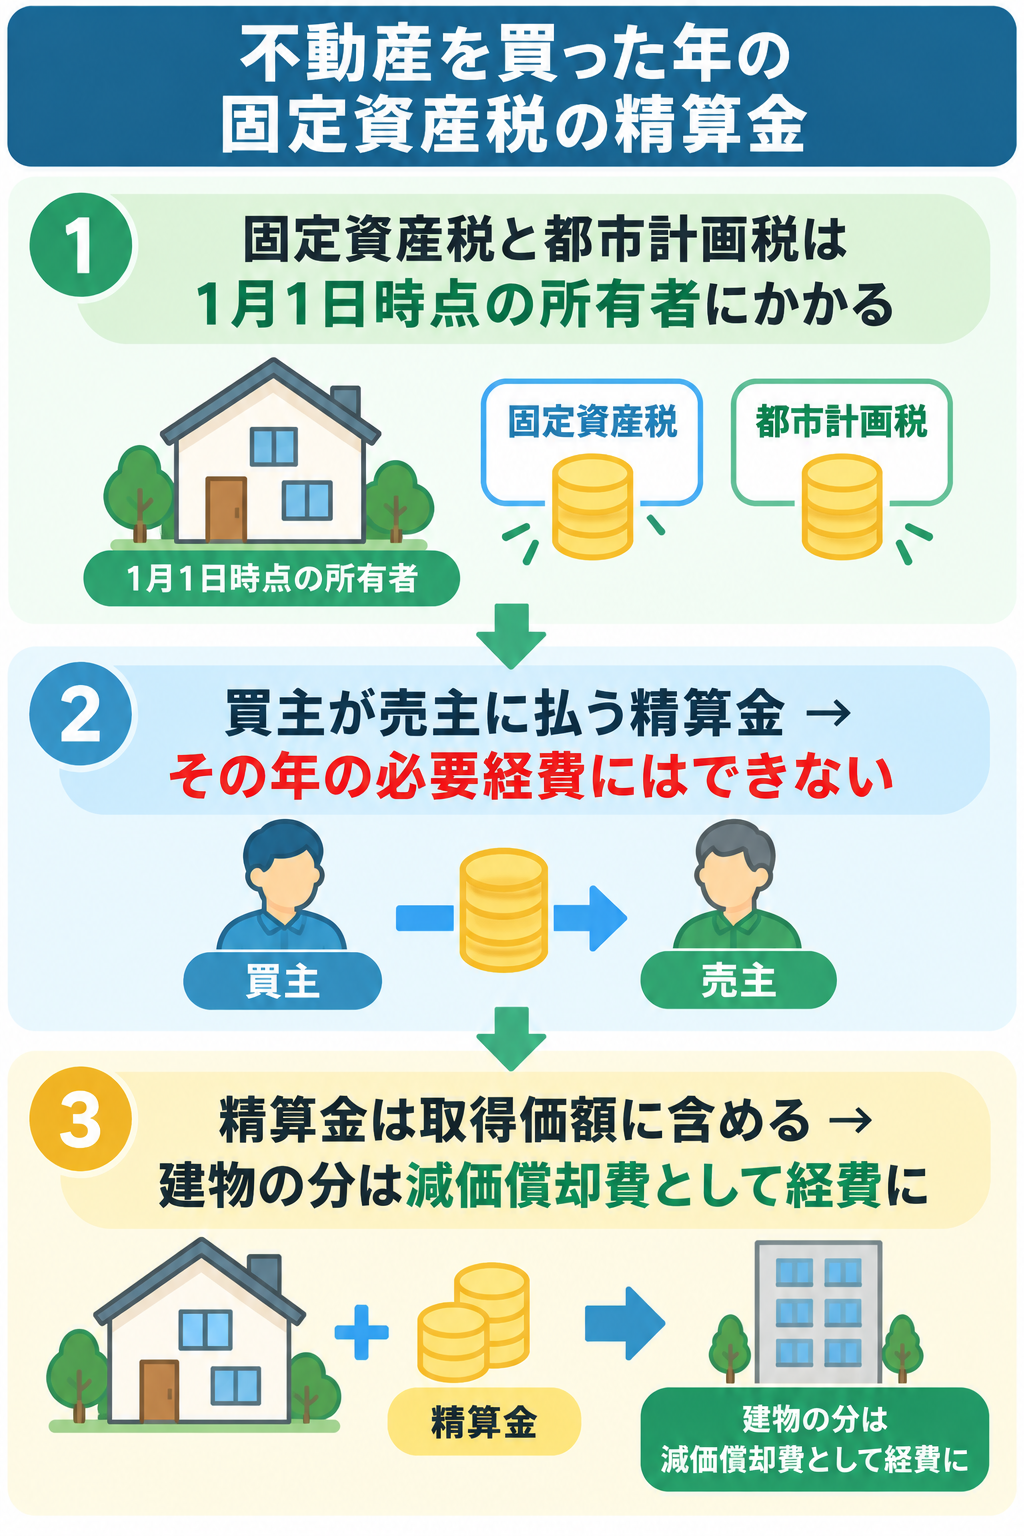
不動産を買ったときに売主へ支払った固定資産税の精算金は、その年の必要経費ではなく、買った不動産の取得価額に含めます(国税庁 質疑応答事例)。不動産の売買では、引渡し後の期間に対応する固定資産税相当額を買主が売主に支払う取り決めをすることがあります。
精算金は固定資産税として経費にできない
固定資産税と都市計画税は1月1日時点の所有者にかかるため、年の途中で買った人に、その年度の納税義務はありません。精算金は、買主と売主の合意に基づいて払うお金で、買主自身の税金の支払いではありません。
そのため、賃貸用のアパートを買った年に精算金を払っても、固定資産税として不動産所得の必要経費にすることはできません。
取得価額に含めて減価償却する
精算金は購入代価の一部として取得価額に含め、建物の分は減価償却費として耐用年数に応じて経費にしていきます(国税庁 質疑応答事例)。
なお、土地は時の経過で価値が減らないため、減価償却をしない資産です(国税庁 No.2100)。そのため、土地に対応する精算金は土地の取得価額に含まれ、毎年の経費にはなりません。土地を売ったときに、取得費として差し引くことになります。
翌年からは自分あてに納税通知書が届くので、その年からは業務に使う部分を固定資産税として経費に計上できます。
\ AppStoreの確定申告アプリで1位 /
固定資産税は確定申告でどう計上する?
固定資産税は租税公課という勘定科目で帳簿に記録し、確定申告では収支内訳書や青色申告決算書の租税公課の欄に合計額を書きます。事業所得と不動産所得の両方がある場合は、それぞれの所得の書類に分けて計上します。
勘定科目は租税公課
固定資産税は、事業税や自動車税、印紙税などと同じ租税公課の勘定科目で記録します(国税庁 確定申告書等作成コーナー)。
自宅兼事務所の場合は、按分したあとの業務の部分だけを租税公課に入れます。住まいの部分は経費に入れず、プライベートの支出として扱います。
所得ごとの書類に分けて書く
収支内訳書や青色申告決算書は所得ごとに分かれているので、事業用の固定資産税は一般用に、賃貸物件の固定資産税は不動産所得用に書きます。1つの建物を事業と貸付けの両方に使っているなら、それぞれに使う部分で分けて計上します。
不動産所得の収支内訳書や決算書の書き方は、こちらの記事で記入例つきで解説しています。
固定資産税の仕訳をスマホで済ませる方法
固定資産税を経費にするには、納税通知書の税額を業務の割合で按分する必要があります。そのうえで計上する年分を決め、毎年同じルールで帳簿に記録しなければなりません。事業の取引に加えて家賃収入もある人は、所得ごとに書類を分ける手間もかかってしまいます。
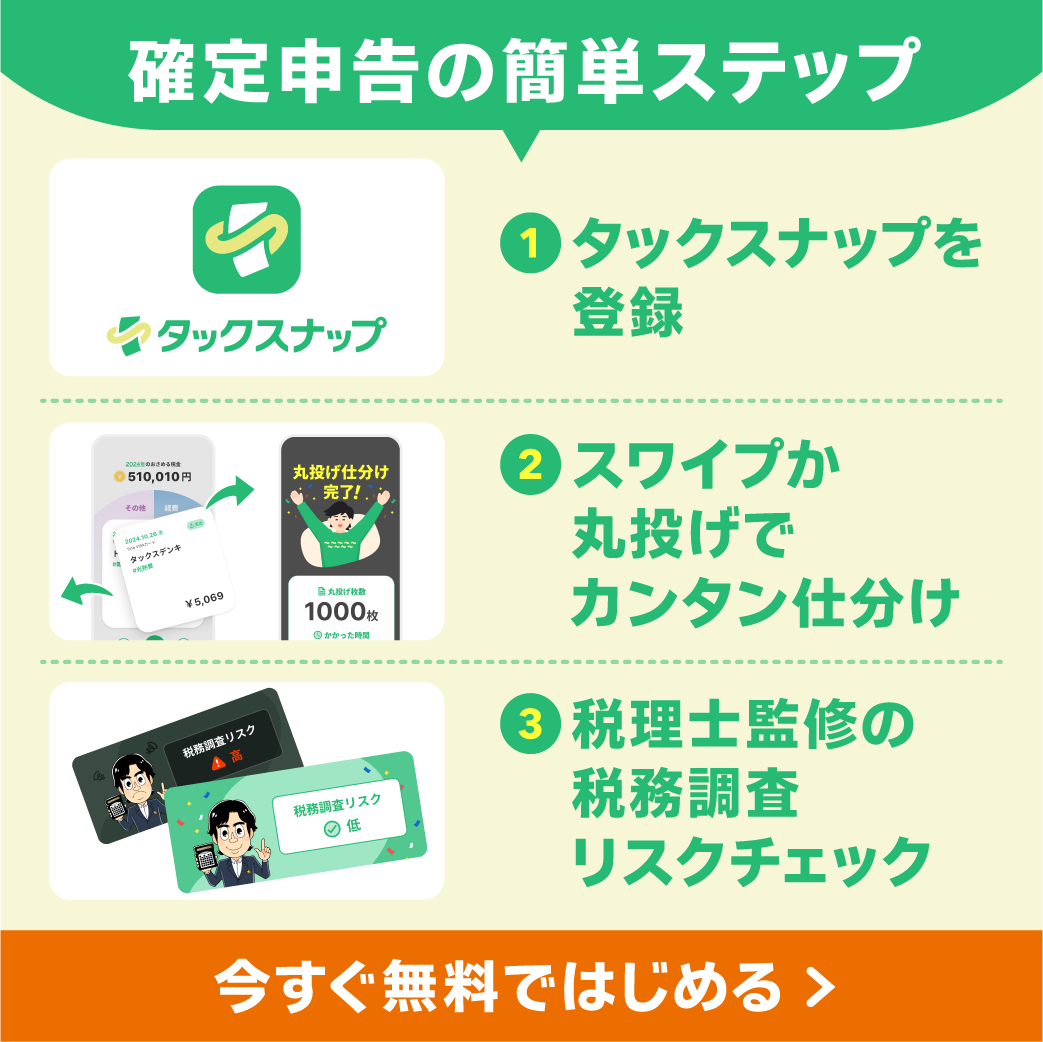
タックスナップは、帳簿づけから確定申告書の作成・提出までスマホひとつで完結する確定申告アプリです。不動産所得にも対応し、物件を登録すれば減価償却費も自動で計算します。事業所得や不動産所得がある人は、有料プランの次の機能で申告までまとめて進められます。
丸投げ仕分け&スワイプ機能
タックスナップは、銀行口座やクレジットカードの明細を取り込み、経費は右、プライベートは左にスワイプするだけで仕訳できます。安心プランの丸投げ仕分けなら、1,000件の取引も最短3秒で自動仕分けできます。
税理士監修の税務調査リスクチェック
安心プランには、登録者40万人超の税理士YouTuber・ヒロ税理士が監修した税務調査リスクチェックが付いています。申告前にリスクのある項目を自動で検知するので、初めての確定申告でも安心して提出できます。
他会計ソフトからのスムーズな乗り換え
freee、マネーフォワード、弥生、PayPayのデータを取り込めます。最短5分で乗り換えられるので、今年の途中からでも帳簿を引き継げます。
スマホで提出まで完結
確定申告書の作成からe-Taxでの提出まで、パソコンを使わずに進められます。マイナンバーカードがあれば、アプリからそのまま申告書を提出できます。
レシート読み取り機能で経費管理が簡単
レシートはカメラで撮影するだけで読み取り、複数枚もまとめて処理できます。紙のレシートを1枚ずつ手入力する必要がないので、経費の記録をスキマ時間で済ませられます。
タックスナップのリンクはこちらから
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
固定資産税と確定申告について、押さえておきたい点は次のとおりです。
- 自宅だけの固定資産税は所得控除の対象ではなく、確定申告をしても税金は戻らない
- 事業や貸付けに使う土地・建物・償却資産の固定資産税は、必要経費(租税公課)になる
- 自宅兼事務所は、使用面積などの基準で業務の部分だけを按分して経費にする
- 賃貸物件の固定資産税は不動産所得の必要経費で、自分で使う部分は除く
- 原則は税額が確定した年に全額、納期の開始日の年分や納めた年分に計上することもできる
- 不動産を買ったときの精算金は経費ではなく、取得価額に含めて減価償却する
まずは今年届いた納税通知書を手元に用意し、業務や貸付けに使っている部分と計上する年分を確かめておきましょう。
よくある質問
Q. 会社員の自宅の固定資産税は年末調整で控除できる?
自宅の固定資産税は所得控除の対象ではないため、年末調整でも確定申告でも控除できません。副業で自宅の一部を事業に使っている場合や、部屋を貸している場合は、その部分が必要経費になることがあります。
Q. 都市計画税も経費になる?
業務に使う土地・建物にかかる都市計画税も、固定資産税と同じく業務に使う部分を必要経費にするのが一般的です。国税庁のタックスアンサーで名前は挙がっていないため、判断に迷うときは税務署に確認すると確実です。
Q. 親名義の家で事業をしている場合はどうなる?
生計を一にする親から業務のために借りた土地・建物の固定資産税は、事業をしている子の必要経費になります。一方で、生計を一にする親に払う家賃は必要経費になりません。
Q. 固定資産税を分割で納めている場合はいつの経費?
原則は税額が確定した年分に全額を計上し、納期の開始日の年分や実際に納めた日の年分に分けて計上することもできます。翌年2月が納期の第4期分も、その年分か翌年分のどちらかに入れられます。
Q. 固定資産税の延滞金は経費になる?
地方税の延滞金は必要経費になりません。経費にできるのは本来の固定資産税のうち業務に使う部分だけなので、延滞金は分けて記録しておきましょう。
Q. 不動産取得税や自動車税も経費になる?
業務に使う資産にかかる不動産取得税や自動車税も、固定資産税と同じく必要経費になります。自家用と兼用の車や建物なら、業務に使う割合で按分して計上します。
Q. 納税通知書はとっておいたほうがいい?
経費にした金額と年分を確かめられるよう、納税通知書と納付の記録は帳簿と一緒に保管しておきましょう。按分の根拠になる間取り図や使用状況のメモも、あわせて残しておくと説明がしやすくなります。