企業の知財部から届く出願の依頼、個人発明家からの相談、海外の特許事務所から回ってくる日本への出願。個人で特許事務所を開いた弁理士の口座には、自分の報酬のほかに、特許庁に納める手数料や外国代理人に送る費用の分まで入ってきます。しかも企業からの報酬は源泉徴収されて振り込まれ、個人発明家からの報酬は満額で振り込まれます。
確定申告アプリ(会計ソフト)選びは、立て替えた特許庁の手数料や外国代理人の費用と自分の報酬を分け、源泉徴収された税額とあわせて申告まで記録できるかで決まります。この記事では、源泉徴収される報酬とされない報酬の見分け方、立替金の扱い、外国クライアントの消費税や外貨の換算、独立して自己負担になる弁理士会の会費といった弁理士ならではの論点から、おすすめの4本を比較します。
この記事のポイント
- 特許事務所や企業に勤めて年末調整を受け、副業もしていないなら、確定申告もアプリも原則不要(弁理士法人として申告する場合はこの記事の対象外)
- 企業などから受ける弁理士の報酬は10.21%が源泉徴収され、従業員のいない個人発明家からの報酬は源泉徴収されない
- 特許庁の手数料や外国代理人の費用は、報酬と区分して請求すれば立替金として売上に入れない
- 外国クライアントからの報酬は消費税の輸出免税になりうるが、相手が日本に支店を持つ場合などは免税にならないことがある
- 独立すると、勤め先が払っていた弁理士会の会費(月15,000円)を自分で負担するようになる
- 迷ったら、企業からの源泉つきの報酬と個人発明家からの満額の報酬を選り分けたいならタックスナップ、企業への請求書発行や所員の給与計算までそろえたいならfreee、複数の口座をまとめて管理するならマネーフォワード、パソコンでじっくりならやよいの青色申告
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
弁理士に確定申告アプリは必要?
特許事務所や企業に雇われて給与を受け取り、年末調整を受けていて副業もしていないなら、確定申告もアプリも原則として必要ありません。一方、個人で特許事務所を開業している、勤めながら副業で明細書の作成や特許翻訳を受けている、特許事務所から業務委託で報酬を受け取っている、という場合は確定申告が必要になることがあります。
| 働き方 | 確定申告の目安 |
|---|---|
| 特許事務所や企業に雇われて給与を受け取り、年末調整あり | 原則不要(年末調整で完結) |
| 勤めながら、副業で明細書の作成や特許翻訳、講師を受けている | 給与以外の所得が20万円を超えたら必要 |
| 個人で特許事務所を開業している | 所得が基礎控除などの合計(令和8年分の基礎控除は合計所得489万円以下で104万円)を超えたら必要。源泉徴収された税金は申告で精算する |
| 特許事務所から業務委託で明細書の作成などを受けている | 給与として受け取っていれば年末調整。報酬として受け取っていれば自分で申告 |
| 弁理士法人を設立して事務所を経営している | 法人の申告(法人税)になり、この記事の対象外 |
ここでいう所得は、受け取った報酬の総額ではなく調査データベースの利用料や機器の費用、交通費などの経費を引いた金額です。所得税の申告がいらない場合も、住民税の申告は別に必要になることがあります。副業で特許翻訳を受けている人は、翻訳者の申告をまとめたこちらの記事も参考になります。
独立した年は給与と事業の所得を1枚の申告書にまとめる
年の途中で勤め先を辞めて特許事務所を開いた年は、辞めるまでの給与と、開業してからの事業の所得を合わせて申告します。辞めた勤め先から源泉徴収票を受け取っておきましょう。日本弁理士会の会員の分布(2026年9月30日現在)では、弁理士11,882人のうち特許事務所を経営する人は2,902人で、およそ4人に1人です(日本弁理士会 会員の分布状況)。
独立すると、開業届と青色申告承認申請書を出し、勤め先が払っていた弁理士会の会費も自分で払うようになります。弁理士法人を設立して法人として事務所を経営する場合は、法人税の申告になるため、この記事の対象外です。
青色申告65万円控除はアプリで取れる?
取れます。個人の特許事務所として続けるなら、開業届と青色申告承認申請書を出しておけば、最大65万円の控除が受けられます。65万円控除には複式簿記の帳簿が必要ですが、確定申告アプリなら取引を入力するだけで自動で出来上がります。e-Taxで提出すれば控除額は55万円ではなく65万円になります。令和9年分からは、紙で提出すると控除は10万円になり、e-Taxでの提出が65万円の条件になります(財務省 令和8年度税制改正の大綱)。
税理士に頼むのとどちらがいい?
個人の特許事務所を一人で回している程度なら、費用の面では確定申告アプリで十分です。依頼人がいくつあっても、1件ずつの報酬と立替金、経費を分けて記録していけば申告書は作れます。相場を比べてみます。
| 依頼方法 | 費用の目安(年間) |
|---|---|
| 税理士に記帳から丸ごと依頼 | 10〜20万円 |
| 税理士に申告書作成だけスポット依頼 | 5〜10万円 |
| 確定申告アプリ | 1〜3万円台 |
アプリなら年1〜3万円台で利用料は経費にできる
確定申告アプリの利用料は年間1〜3万円台で、個人で特許事務所を開いて申告する人は全額をその年の経費にできます。調査データベースや出願に使う機器と同じく、仕事を回すための費用です。
税理士に頼んだほうがいいのはこんな場合
事務員や他の弁理士を雇うようになった、外国案件が増えて消費税の計算方法を選び直したい、売上が1,000万円に近づいてきた、弁理士法人の設立を考えているという場合は、税理士に相談する価値があります。事務員を雇うと給与の源泉徴収が始まり、外部の弁理士や翻訳者に払う報酬からも源泉徴収が必要になるなど、手続きが一気に増えるためです。
\ AppStoreの確定申告アプリで1位 /
弁理士が確定申告アプリを選ぶ4つの基準
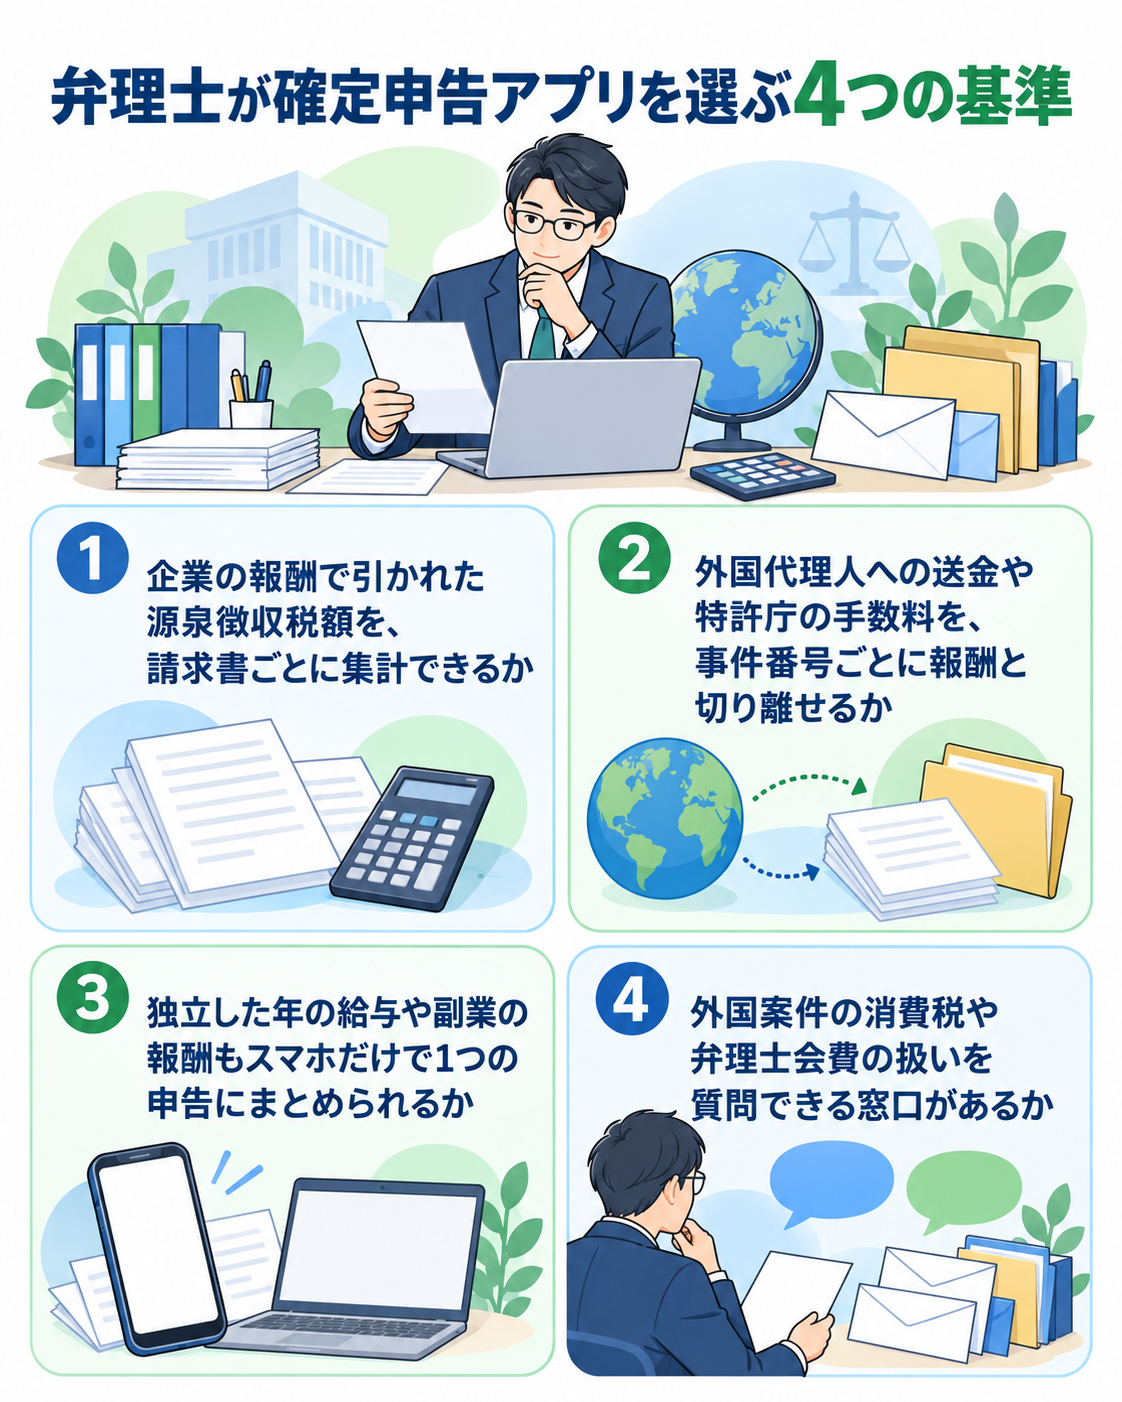
弁理士のアプリ選びは、①企業の報酬で引かれた源泉徴収税額を、請求書ごとに集計できるか、②外国代理人への送金や特許庁の手数料を、事件番号ごとに報酬と切り離せるか、③独立した年の給与や副業の報酬もスマホだけで1つの申告にまとめられるか、④外国案件の消費税や弁理士会費の扱いを質問できる窓口があるか、の4つで決まります。どれも「入金に報酬と立替金が混ざり、依頼人によって源泉徴収の有無が違う」というこの仕事の構造から来る基準です。
企業の報酬で引かれた源泉徴収税額を、請求書ごとに集計できるか
企業の知財部や、従業員のいる個人事業主からの報酬は10.21%が源泉徴収されて振り込まれ、従業員のいない個人発明家からの報酬は満額で振り込まれます。報酬と区分して請求した特許庁の手数料からは引かれないので、引かれた額は請求書の報酬の額をもとに確かめられます。自分の請求書と入金を突き合わせて、源泉徴収された税額を1年分集計できるかが最初の基準です。支払調書は依頼人が税務署に出す書類で、本人に届くとは限らないため、自分の記録で集計できると申告で差し引き漏れを防げます。
外国代理人への送金や特許庁の手数料を、事件番号ごとに報酬と切り離せるか
出願料や審査請求料、特許料(年金)は出願人や特許権者が本来納めるお金で、外国出願で現地の代理人に送る費用も依頼人が負担します。外国代理人の請求書が外貨建てなら、送金した日のレートで円の額が決まります。依頼人からの入金と外国代理人への送金、使った為替レートを事件番号ごとに記録し、報酬と切り離しておけるかを確認しましょう。金額の大きい外国出願では、費用を先に請求して預り金として受け取ることもあるので、立替金と預り金の科目を使えるかも目安です。
独立した年の給与や副業の報酬もスマホだけで1つの申告にまとめられるか
独立した年は勤め先の給与と事業の報酬が、勤めながら副業で受任している人は給与と副業の報酬が、同じ年に並びます。出願の期限や中間処理の応答期限が重なる時期は、帳簿のためにまとまった時間を取りにくいものです。源泉徴収票の内容と報酬を1つの申告書にまとめ、e-Taxでの提出までスマホだけで終わるかを確認しましょう。
外国案件の消費税や弁理士会費の扱いを質問できる窓口があるか
「海外の事務所からの依頼に消費税はかかる?」「勤め先が払っていた会費を自分で払うようになったら経費になる?」。弁理士の申告には、判断に迷う点が少なくありません。チャットやLINEで質問できる窓口があると、申告の直前で手が止まることを防げます。
アプリ選びでよくある失敗
よくある失敗は次の3つです。どれも「請求書ごとに報酬と立替金、源泉徴収の有無を見分けて記録できるか」を基準に選べば避けられます。
- 特許庁の手数料や外国代理人の費用の入金まで売上に入れ、売上と消費税を多く計算してしまう
- 支払調書が届くのを待っているうちに、企業の知財部で引かれた源泉徴収税額を申告に入れ忘れる
- 勤め先が払っている弁理士会の会費まで、自分の経費に入れてしまう
弁理士におすすめの確定申告アプリ4選
企業からの源泉つきの報酬と個人発明家からの満額の報酬を選り分けたいならタックスナップ、企業への請求書発行や所員の給与計算までそろえたいならfreee、複数の口座やカードをまとめて管理するならマネーフォワード、パソコンでじっくり進めるならやよいの青色申告が有力です。まずは最安プラン同士の比較表で全体像をつかんでください。
| アプリ名 | スマホ完結度 | レシート撮影上限(最安プラン) | カード・口座連携の自動仕訳 | 月額(最安・年払い・税抜) |
|---|---|---|---|---|
| タックスナップ | ◎ 提出まで完結 | 無制限 | ◎ 連携明細をAIが自動仕訳・スワイプで確認するだけ | 980円・無料トライアルあり |
| freee | ○ | 月5枚 | ○ 自動で経理 | 980円・無料お試しあり |
| マネーフォワード | ○ | 月15件(超過は上位プランへ) | ◎ 連携できる金融サービスが豊富 | 900円・無料トライアルあり |
| やよいの青色申告 | △ パソコン前提 | 対応(上限の公表なし) | ○ スマート取引取込 | 初年度無料あり |
企業からの源泉つきの報酬と個人発明家からの満額の報酬を選り分けたいならタックスナップ
タックスナップはスマホ完結に特化した確定申告アプリで、自宅や小さな事務所で個人の特許事務所を開いた弁理士や、勤めながら副業で明細書の作成や特許翻訳を受ける弁理士に向いています。企業や個人発明家からの報酬と源泉徴収された税額、調査データベースや機器の支払いを1つにまとめて、出願の合間にも申告まで進められます。
おすすめポイント
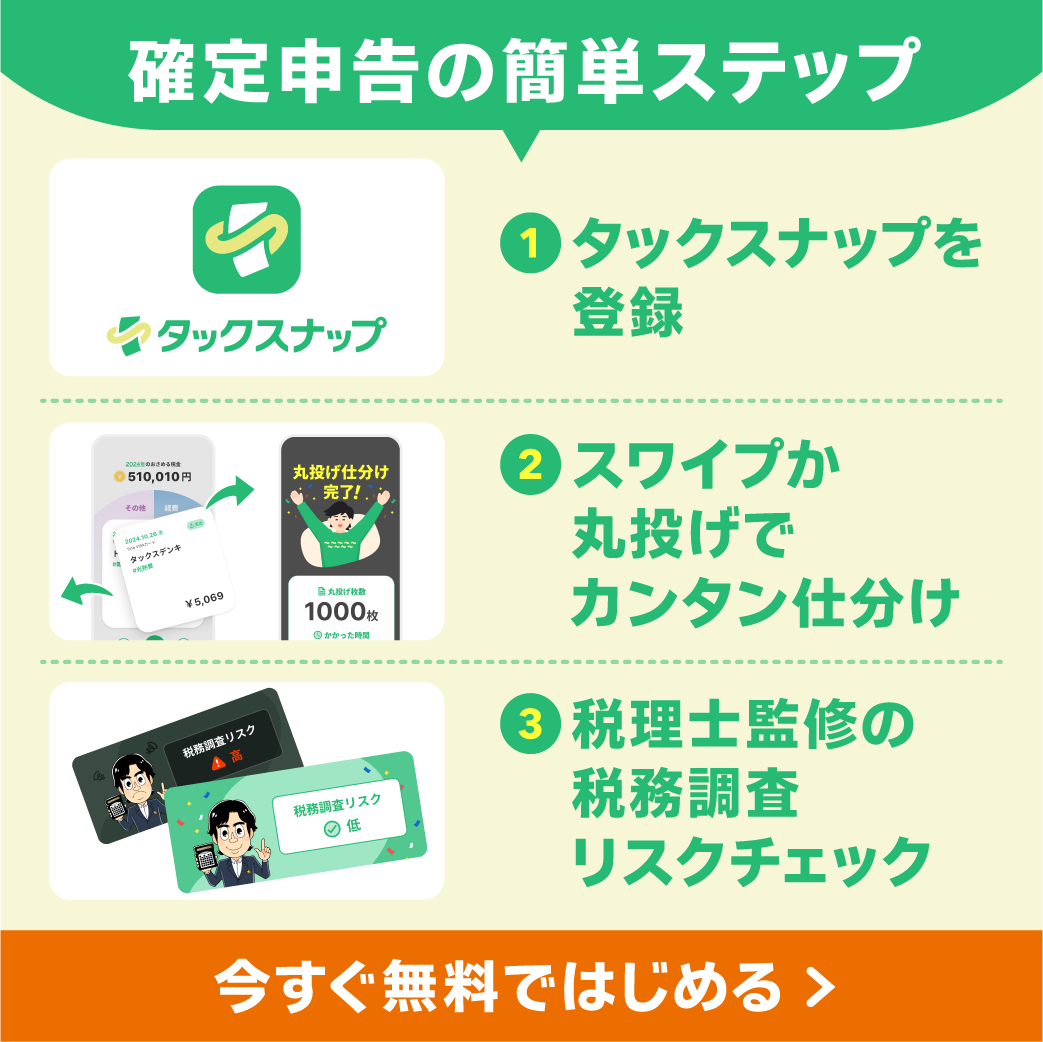
- 連携した口座の入金から、企業の知財部や個人発明家からの報酬をスワイプで事業の売上に仕分けでき、源泉徴収された税額も依頼人ごとに記録して申告書にまとめられる=源泉徴収された企業からの入金と、満額で入る個人発明家からの入金が同じ年に混ざっても、依頼人ごとに分けて記録しておける
- 連携したカードの明細は、特許を取得した「スワイプ仕分け」(右=経費・左=プライベート)で1件ずつ切り分け=特許調査データベースの月額や、電子出願に使う機器の通販も、応答期限の合間に片づく(出典)
- 文房具や郵送料、技術書のレシートはカメラで撮るだけ(読み取り枚数無制限・カンタンプラン以上)。「これは経費になる?」と迷ったら「みんなはどうしてる」機能で同じ職種の判断を確認できる
- スワイプと丸投げ仕分け(1,000件最短3秒・安心プラン以上)で、複式簿記の知識ゼロでも青色申告65万円控除に必要な帳簿と書類を作れる(白色申告の収支内訳書にも対応)
- マイナンバーカードがあれば、申告書の作成からe-Taxでの提出(電子申告)まですべてスマホだけで完結=電子出願にはパソコンを使っていても、申告は移動の電車で進められる
- 職種に合わせた職種特化モードで、税理士監修のAIが9割以上の精度で勘定科目を自動判定(出典)
- 消費税の申告にも最安のカンタンプランから対応=企業の知財部に求められてインボイス登録をし、2割特例を使う場合も同じアプリで完結できる
- 最安のカンタンプランは年払いで月980円(税抜・年額11,760円)。2026年確定申告期間の全29日間、App Storeランキング確定申告アプリ内1位(Sensor Tower)で、無料トライアルから始められる
- 24時間のAIチャットに加え、LINEで専門スタッフに相談できる(カンタンプラン以上)=「弁理士会の会費は経費になる?」という迷いも、面談の後に聞ける
- 登録者40万人超の税理士YouTuber・ヒロ税理士が監修した税務調査リスクチェックと、追徴課税時に利用料を全額返金する保証(安心プラン)
こんな人に向いている
- 企業の知財部や個人発明家と、依頼人がいくつもある
- 源泉徴収される報酬とされない報酬が混ざっている
- 特許調査データベースや機器の支払いが、毎月カードにたまる
- 電子出願はパソコンで、申告はスマホで終えたい
企業への請求書発行や所員の給与計算までそろえたいならfreee
freeeは○×の質問に答える形式で申告書を作れる、初心者向けの設計が特徴の会計ソフトです。企業の知財部に出す請求書が毎月たまる、事務員や他の弁理士を雇って給与を払う、将来は弁理士法人の設立も考えているなど、事務所を事業として広げたい人に向いています。
おすすめポイント
- ○×の質問に答えるだけで確定申告書を作成できる
- 請求書の発行や給与計算までシリーズでそろう
- 法人化したあとも法人向けfreee会計にデータを引き継げる
こんな人に向いている
- 事務員や他の弁理士を雇う予定がある
- 請求書を出す取引が多い
複数の口座やカードをまとめて管理したいならマネーフォワード
マネーフォワード クラウド確定申告は、連携できる金融機関の多さが強みです。報酬の受け取り口座、外国代理人への送金に使う口座、経費の支払いに使うカードと、お金の出入り口が多い人に向いています。
おすすめポイント
- 連携できる銀行・カード・電子マネーなど金融関連サービスが豊富
- 家計簿アプリ「マネーフォワード ME」と組み合わせて家計と事業をまとめて把握できる
- レポート機能で月ごとの収支を見える化できる
こんな人に向いている
- 報酬の受け取り口座と送金に使う口座を分けている
- 生活費と事務所の収支をまとめて管理したい
パソコンでじっくり進めたいならやよいの青色申告
やよいの青色申告 オンラインは、会計ソフトの老舗・弥生のクラウド版です。明細書や意見書の作成でパソコンの前に座る時間が長く、帳簿や決算書を大きな画面で確認しながら進めたい人に向いています。
おすすめポイント
- セルフプランは初年度無料で始められる
- 画面の大きいパソコンで決算書までじっくり作り込める
- 老舗ならではのサポート体制(プランにより電話・チャット)
こんな人に向いている
- 帳簿や決算書はパソコンでまとめて進めたい
- まず無料で1年試したい
\ AppStoreの確定申告アプリで1位 /
弁理士の確定申告で注意したいポイント
弁理士の申告でつまずきやすいのは、依頼人で変わる源泉徴収・特許庁の手数料と外国代理人の費用の立替・外国クライアントの消費税・外貨の換算・弁理士会費と登録の費用・個人事業税と消費税の計算方法・勤務と副業の7つです。順に整理します。
源泉徴収は10.21%で個人発明家からの報酬は引かれない
弁理士の業務に関する報酬は所得税法204条1項2号で源泉徴収の対象とされ、10.21%(同じ人に1回に払う額が100万円を超える部分は20.42%)が引かれます(e-Gov 所得税法・国税庁 No.2798 弁護士や税理士等に支払う報酬・料金)。一方、給与の源泉徴収をする義務がない個人、たとえば従業員のいない個人発明家が払う報酬は、源泉徴収されません(国税庁 No.2502 源泉徴収義務者とは)。
同じ年に、源泉徴収された入金と満額の入金が混ざるのが弁理士の申告の特徴です。個人の依頼でも、従業員を雇っている個人事業主からの報酬は源泉徴収されます。入金の種類ごとの扱いをまとめると、次のとおりです。
| 入金の種類 | 源泉徴収 | 帳簿での扱い |
|---|---|---|
| 企業などから受ける出願代理や中間処理の報酬 | 10.21%が引かれる(1回100万円を超える部分は20.42%) | 引かれる前の金額を売上にする |
| 従業員のいない個人発明家からの報酬 | 引かれない | 受け取った金額を売上にする |
| 報酬と区分して請求した特許庁の手数料・特許料 | 引かれない | 立替金として売上に入れない |
| 内訳を示して請求した外国代理人の費用 | 引かれない(委任関係などの条件つき) | 立替金として売上に入れない |
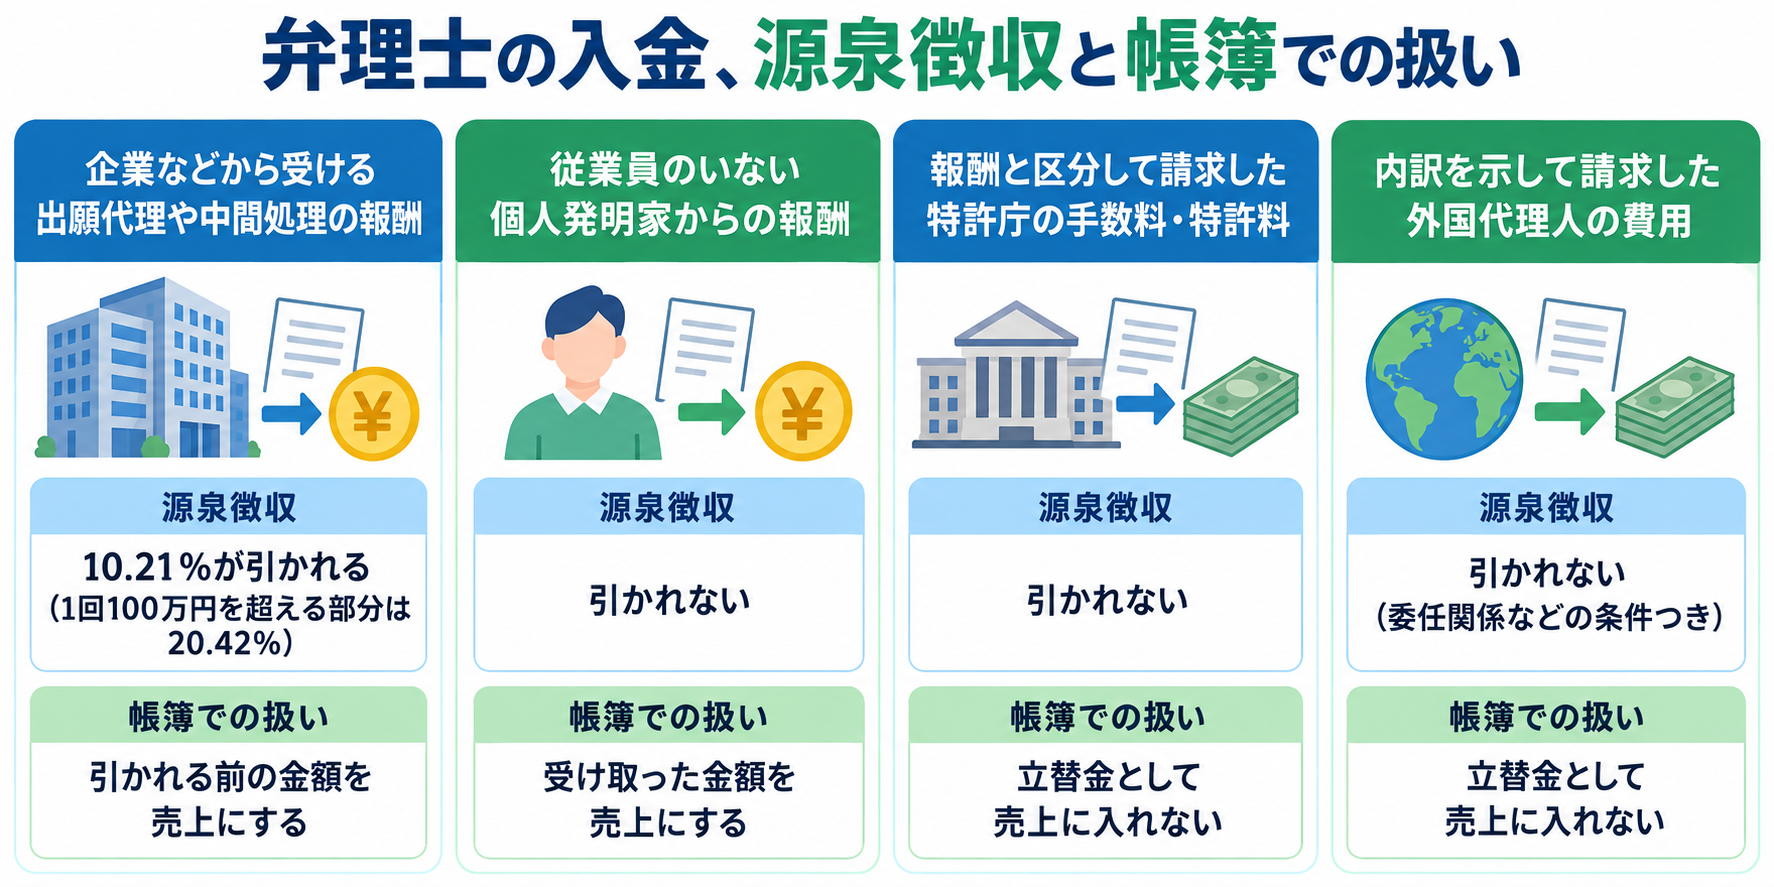
源泉徴収された報酬は、引かれる前の金額を売上にし、引かれた税金は確定申告で差し引きます。経費が多い年や開業した年は、引かれすぎた税金が戻ってくることがあります。依頼人から届く支払明細や、自分で出した請求書と入金の記録は、源泉徴収された額を確かめる手がかりになるので保存しておきましょう。
特許庁の手数料と外国代理人の費用は報酬と分けて請求する
出願料や審査請求料、特許料など、依頼人が本来納める特許庁の手数料は、報酬と区分して受け取ったことが明らかなら、源泉徴収の対象になりません(国税庁 所得税基本通達204-11)。消費税でも、依頼人が本来納める手数料として明らかに区分して受け取った分は、報酬の対価に含まれません(国税庁 消費税法基本通達10-1-4)。
外国代理人の費用を立て替えて依頼人から受け取る分は、国税庁が預り金にすぎず弁理士の課税売上にならないと示しています(国税庁 質疑応答事例「弁理士が国外の弁理士に立替払をする料金」)。源泉徴収についても、出願人と外国代理人の委任関係を明らかにし、現地代理人の請求書を添えて内訳を示して請求する場合は不要とした文書回答があります(東京国税局 文書回答事例)。
一方、実費に手数料を上乗せしたり「一式」でまとめて請求したりすると、立替金と区分したことにならない場合があります。翻訳の外注費など、法令で金額が決まらない実費を区分して請求した場合の扱いは国税庁の資料で明示されていないので、税務署に確認しましょう。帳簿でも立替金として報酬と分け、事件ごとに残高を確かめておくと、請求漏れにも気づけます。
外国クライアントの報酬は輸出免税になりうるが条件がある
日本に住所や事務所のない外国企業や外国の特許事務所に対する役務の提供は、消費税の輸出免税の対象になることがあります。ただし、相手が日本に支店や出張所を持っている場合は、原則として免税になりません(国税庁 消費税法基本通達7-2-17)。免税を受けるには、輸出取引であることを示す契約書などの保存も必要です。
日本の特許庁への出願の代理が、免税にならない「国内で直接便益を享受するもの」に当たるかを国税庁が示した資料は見当たりません。外国案件が多い人は、相手ごとの契約や日本の支店の有無を整理したうえで、税理士や税務署に確認しておくと安心です。
免税の売上も、消費税の課税事業者になるかを判定する課税売上高(2年前の1,000万円)に含まれます。外国案件が多いと、原則の計算では仕入れにかかった消費税が売上の消費税を上回り、還付になることがあります。一方、簡易課税や2割特例は売上の消費税をもとに計算するため、還付は生じません。
外貨の報酬は売上にする日のレートで円に換算する
ドルやユーロで受け取る報酬は、売上にする日の為替レートで円に換算し、原則はその日の電信売買相場の仲値(TTM)を使います(国税庁 所得税基本通達57の3-2)。事業所得なら、毎年同じやり方を続けることを条件に、売上は電信買相場(TTB)、経費は電信売相場(TTS)で換算することもできます。
外国代理人への送金も、事件番号や送金日、送金額、使ったレートを記録しておくと、依頼人への請求と照らし合わせやすくなります。受け取った外貨を円に替えたときの為替の差額は、消費税の対象外です(国税庁 質疑応答事例「外貨建取引の課税標準」)。海外に住む翻訳者に特許翻訳を外注するときは、契約の形によって源泉徴収が必要になる場合があります(国税庁 質疑応答事例「非居住者に支払う翻訳料」)。
外国の法令で所得税に当たる税金を納めた場合は、外国税額控除で日本の所得税から差し引ける場合があります(国税庁 No.1240 居住者に係る外国税額控除)。相手国で報酬から税金が差し引かれるかどうかは、国や租税条約によって違います。外国税額控除の仕組みは、こちらの記事で解説しています。
独立すると弁理士会の会費と登録の費用は自分で負担する
弁理士として仕事をするには日本弁理士会への登録が必要で、会費は月15,000円(年18万円)です(日本弁理士会 会則143条・弁理士登録申請の手引)。登録のときは、登録免許税60,000円と登録料35,800円、登録月の会費15,000円の合計110,800円がかかります。勤め先が会費を払ってくれていた人も、独立すると自分で払うことになります。
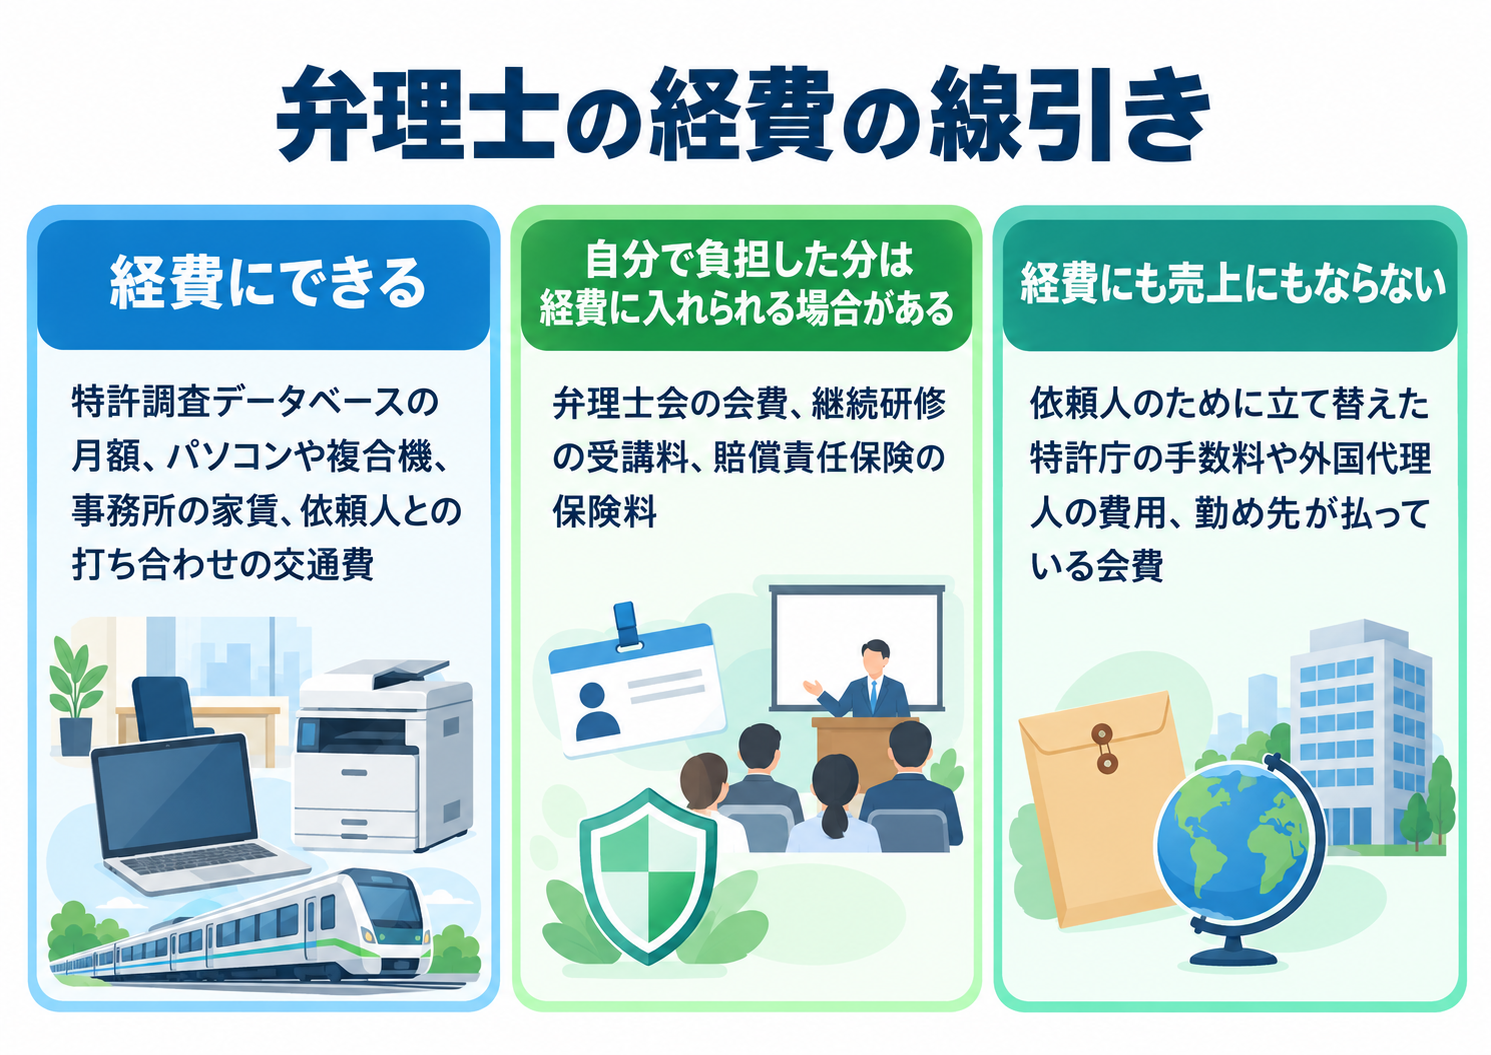
業務を続けるために自分で負担した会費や、5年で70単位が義務づけられている継続研修の受講料は、必要経費に入れられる場合があります。国税庁がこれらを名指しして経費と示した資料は見当たらないので、迷うときは税務署に確認しましょう。一方、勤め先が払っている会費は、自分が負担していないので経費になりません。経費の線引きは次のとおりです。
- 経費にできる:特許調査データベースの月額、パソコンや複合機、事務所の家賃、依頼人との打ち合わせの交通費
- 自分で負担した分は経費に入れられる場合がある:弁理士会の会費、継続研修の受講料、賠償責任保険の保険料
- 経費にも売上にもならない:依頼人のために立て替えた特許庁の手数料や外国代理人の費用、勤め先が払っている会費
パソコンや複合機は、10万円未満なら買った年の経費、10万円以上20万円未満なら3年に分けて経費にできます。青色申告なら、2026年4月以後に買った40万円未満のものは、合計300万円まで一度に経費にできます(国税庁 No.2100 減価償却のあらまし)。自宅を事務所にしている場合は、家賃や電気代を仕事で使う割合で按分します。独立する前に払った登録の変更やパソコンの費用は、開業費として扱える場合があります。
個人事業税は290万円を超える所得に5%・外国案件が多い年は消費税の還付も比べる
弁理士業は個人事業税の第三種事業にあたり、事業の所得のうち年290万円の事業主控除を超えた部分に5%の税率でかかります(東京都主税局 個人事業税)。個人事業税の計算では、青色申告特別控除は差し引けません。青色申告特別控除を引く前の所得が290万円以下の年は、個人事業税はかかりません。
消費税の申告が必要になるのは、原則として2年前の課税売上が1,000万円を超えた年か、インボイス登録をした場合です。企業の知財部から求められて登録した場合は、令和8年分までは2割特例、令和9年分・10年分は3割特例が使えます。簡易課税を選ぶと、特許事務所は第五種事業(みなし仕入率50%)です(国税庁 No.6509 簡易課税制度の事業区分)。外国案件が多く還付になりうる人は、簡易課税や2割特例を選ぶ前に、原則の計算と比べておきましょう。
勤めながらの副業は20万円と住民税を確認する
特許事務所や企業に勤めながら、副業で明細書の作成や特許翻訳、講師を受けているなら、給与以外の所得が20万円を超えると確定申告が必要です。20万円以下でも住民税の申告は必要です。特許翻訳の報酬や講師料も、10.21%が源泉徴収されることがあります。勤め先の就業規則で副業が認められているか、勤め先の仕事と依頼がぶつからないかも事前に確かめておきましょう。
特許事務所から業務委託で明細書の作成を受けている場合、勤務時間や場所を指示され、従業員と変わらない働き方なら給与、事業として独立していれば報酬と、国税庁は区別しています(国税庁 源泉徴収のあらまし 令和8年版 第5 報酬・料金等の源泉徴収事務)。報酬として受け取っているなら、事務所に席があっても自分で申告します。
出願の合間に確定申告を終わらせる方法
コツは、申告期にまとめてやろうとせず、報酬が入るたびに依頼人と源泉徴収の有無を記録し、特許庁の手数料や外国代理人の費用の立替は事件ごとに報酬と分けておくことです。入金があったら、どの事件の報酬か、立替金の回収か、源泉徴収されているかを請求書と照らし合わせる。外国代理人への送金は、送金日とレートを控えておく。データベースの月額や機器の支払いはカード連携で自動で取り込む。これだけで、申告期には確認して提出するだけになります。
無料トライアルで口座とカードを連携してみて、報酬の入金やデータベースの支払いが自動で取り込まれるかを試してから決めるのが失敗しない選び方です。なお、自動連携やAIの仕訳結果をそのまま提出せず、最後にひととおり見直すのはどのアプリでも共通の基本です。
タックスナップは、依頼人ごとの報酬と源泉徴収、データベースや機器の支払いを1つにまとめ、申告までスマホで終えられる設計です。応答期限の合間や移動中のスキマ時間だけで、申告の準備が回ります。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
弁理士の確定申告は、「勤めて年末調整を受け、副業がないなら不要。独立や副業で受任したら自分で申告」「企業などからの報酬は10.21%が源泉徴収され、個人発明家からの報酬は引かれない。引かれた税金は申告で精算する」「特許庁の手数料や外国代理人の費用は報酬と区分して請求し、立替金として売上に入れない」の3点を押さえれば怖くありません。明細書を請求項ごとに組み立てるように、報酬と立替金も1件ずつ分けて記録していけば、申告はきちんと形になります。
よくある質問
Q. 特許事務所に勤める弁理士も確定申告は必要ですか?
1か所に勤めて年末調整を受け、副業もしていないなら、原則不要です。副業で明細書の作成や特許翻訳を受けて、給与以外の所得が20万円を超えた場合は申告が必要です。
Q. 個人で特許事務所を開業した弁理士は、いくらから申告が必要ですか?
令和8年分は、所得が基礎控除などの合計を超えたら必要です。基礎控除は合計所得489万円以下なら104万円、489万円を超えて655万円以下なら67万円です。源泉徴収されている人は、所得が少なくても申告すれば税金が戻ることがあります。
Q. 弁理士法人を設立している場合も、この記事の内容で申告できますか?
弁理士法人は法人なので、法人税の申告になり、この記事の対象外です。法人から受け取る役員報酬は、個人の側では給与所得として扱います。
Q. 報酬から10.21%引かれています。戻ってきますか?
経費や控除を差し引いて計算した税額より多く引かれていれば、確定申告で戻ってきます。依頼人ごとに引かれた額を記録し、請求書と入金の記録を保存しておきましょう。
Q. 個人発明家からの報酬に源泉徴収がありません。問題ありませんか?
従業員のいない個人が払う報酬は、源泉徴収されないのが原則です。受け取った金額をそのまま売上にします。従業員を雇っている個人事業主からの報酬は、源泉徴収の対象になります。
Q. 立て替えた出願料や特許料の入金は売上になりますか?
依頼人が本来納める特許庁の手数料として報酬と区分して受け取れば、売上には入れません。帳簿でも立替金として報酬と分けて記録し、事件ごとに残高を確かめておきましょう。
Q. 外国代理人に払った費用は経費になりますか?
依頼人に請求して回収する外国代理人の費用は、経費ではなく立替金です。国税庁は、依頼人から受け取る分を預り金とし、弁理士の課税売上にならないと示しています。
Q. 海外の企業から受けた案件の消費税はどうなりますか?
日本に支店などのない外国企業に対する役務の提供は、輸出免税の対象になることがあります。相手が日本に支店を持つ場合は原則として免税にならず、出願代理への当てはめは国税庁の資料で示されていないので、税理士や税務署に確認しましょう。
Q. ドルやユーロで受け取った報酬は、どのレートで円にしますか?
売上にする日の電信売買相場の仲値(TTM)で換算するのが原則です。事業所得なら、継続して使うことを条件に、売上はTTB、経費はTTSで換算することもできます。
Q. 外国で報酬から税金を差し引かれた場合はどうなりますか?
外国の法令で所得税に当たる税金を納めた場合は、外国税額控除で日本の所得税から差し引ける場合があります。差し引かれるかどうかは国や租税条約によって違うので、相手から届く書類を保存しておきましょう。
Q. 特許事務所から業務委託で明細書の作成を受けています。給与ですか報酬ですか?
勤務時間や場所を指示され、従業員と変わらない働き方なら給与、事業として独立していれば報酬です。報酬として受け取っているなら、10.21%が源泉徴収され、自分で確定申告をします。
Q. 勤めながら副業で特許翻訳を受けています。申告は必要ですか?
給与以外の所得が20万円を超えたら、確定申告が必要です。翻訳の報酬も10.21%が源泉徴収されることがあるので、引かれた額を記録しておくと申告で精算できます。
Q. 弁理士会の会費は経費になりますか?
業務を続けるために自分で負担した会費は、必要経費に入れられる場合があります。勤め先が払っている会費は、自分が負担していないので経費になりません。
Q. 継続研修の受講料は経費になりますか?
業務のために自分で払った受講料は、必要経費に入れられる場合があります。国税庁が名指しして示した資料は見当たらないので、迷うときは税務署に確認しましょう。
Q. 特許調査データベースの月額は経費になりますか?
事業のために使う特許調査データベースや翻訳支援ツールの月額は、経費にできます。私用と兼ねるサービスは、仕事で使う割合で按分します。
Q. 独立する前に買ったパソコンや登録の変更の費用はどうなりますか?
開業の準備のために払った費用は、開業費として扱える場合があります。領収書を保存し、開業の準備のための支出かどうかを説明できるようにしておきましょう。
Q. 個人事業税はかかりますか?
青色申告特別控除を引く前の事業の所得が年290万円を超えると、かかることがあります。弁理士業は第三種事業で、税率5%です。
Q. インボイス登録は必要ですか?
登録は任意ですが、企業の知財部から求められることがあります。登録すると消費税の申告が必要になりますが、令和8年分までは2割特例、令和9年分・10年分は3割特例が使えます。
Q. 副業がばれることはありますか?
確定申告をすると住民税の金額が変わるため、給与から住民税を天引きしている勤め先が気づく可能性はあります。まずは就業規則で副業が認められているかを確認してください。
Q. 開業届は出すべきですか?
個人で特許事務所を開くなら、開業届を出すのが原則です。提出期限は開業した年分の確定申告期限までですが、青色申告承認申請書は1月16日以後に開業した場合は開業から2か月以内が期限なので、2枚まとめて早めに出しましょう。
Q. 今使っている会計ソフトからデータを移行できますか?
できます。たとえばタックスナップはfreee・マネーフォワード・弥生・PayPayからのデータ移行に対応しています。年初から新しいアプリで始めるか、申告前に前年分をまとめて移すのがスムーズです。