「競馬で当たったけれど、確定申告は必要なの?」と疑問に思っていませんか?
競馬の払戻金は、原則として一時所得です。会社員の場合は、払戻金から当たり馬券の購入費と50万円を引き、2分の1にした金額が20万円を超えると確定申告が必要です。
この記事では、競馬の所得の計算方法、外れ馬券の扱い、会社員が申告すべきラインと令和8年分の計算例、申告のやり方を解説します。
この記事のポイント
- 競馬の払戻金は原則として一時所得
- 一時所得は払戻金から当たり馬券の購入費と最高50万円を引いた金額(課税されるのはその2分の1)
- 外れ馬券の購入費は一般の競馬愛好家なら経費にならない
- 給与以外の所得が競馬だけの会社員は当たり馬券の利益が年90万円を超えると確定申告が必要
- 一時所得が出たのに所得税の申告をしない場合は住民税の申告が必要
- 100円あたり1,000万円以上の払戻を受けたネット投票などの会員情報は求めがあればJRAが提供する
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
競馬の払戻金に確定申告は必要?
競馬の払戻金は原則として一時所得にあたり、1年間の金額によっては確定申告が必要です。国税庁も、公営競技の払戻金は一時所得として確定申告が必要になる場合があると案内しています(国税庁 公営競技の払戻金の支払を受けた方へ)。
競馬の払戻金は原則として一時所得
競馬の馬券の払戻金は、営利を目的とする継続的な行為から生じたものを除いて、一時所得になります(国税庁 No.1490)。一時所得とは、懸賞の賞金や生命保険の一時金のように、働いた対価や物を売った対価ではない一時的な所得のことです。
JRAの中央競馬だけでなく、地方競馬や競輪、オートレース、ボートレースの払戻金も同じ扱いです。週末に馬券を楽しむ程度の買い方なら、一時所得として考えれば問題ありません。
申告が必要かは1年分の合計で決まる
確定申告が必要かどうかは、1回ごとの払戻金ではなく、1月1日から12月31日までの1年分を合計して判断します。一時所得から差し引く特別控除の50万円も、1回の払戻ごとではなく1年に1回だけです。
そのため、1回の払戻金が少なくても、年間で何度も当てていれば申告が必要になることがあります。高配当の馬券を当てた年は、年末を待たずに払戻金の合計を確認しておくと安心です。
ほかの一時所得とも合算する
競馬以外に一時所得がある年は、すべての一時所得を合計してから特別控除の50万円を引きます(国税庁 こんな収入の申告漏れにご注意)。生命保険の満期返戻金や、ふるさと納税の返礼品も一時所得にあたります。
たとえば同じ年に保険の満期金を受け取っていると、競馬の分だけなら50万円の枠に収まっていても、合計すると枠を超えることがあります。保険の満期や大きな懸賞の当選があった年は、合わせて計算する必要があります。
競馬の所得の計算方法は?
競馬の所得は「払戻金−当たり馬券の購入費−50万円」で計算し、その2分の1に税金がかかります。外れ馬券の購入費は差し引けないので、年間で負けていても所得が出ることがあります。
一時所得の計算式
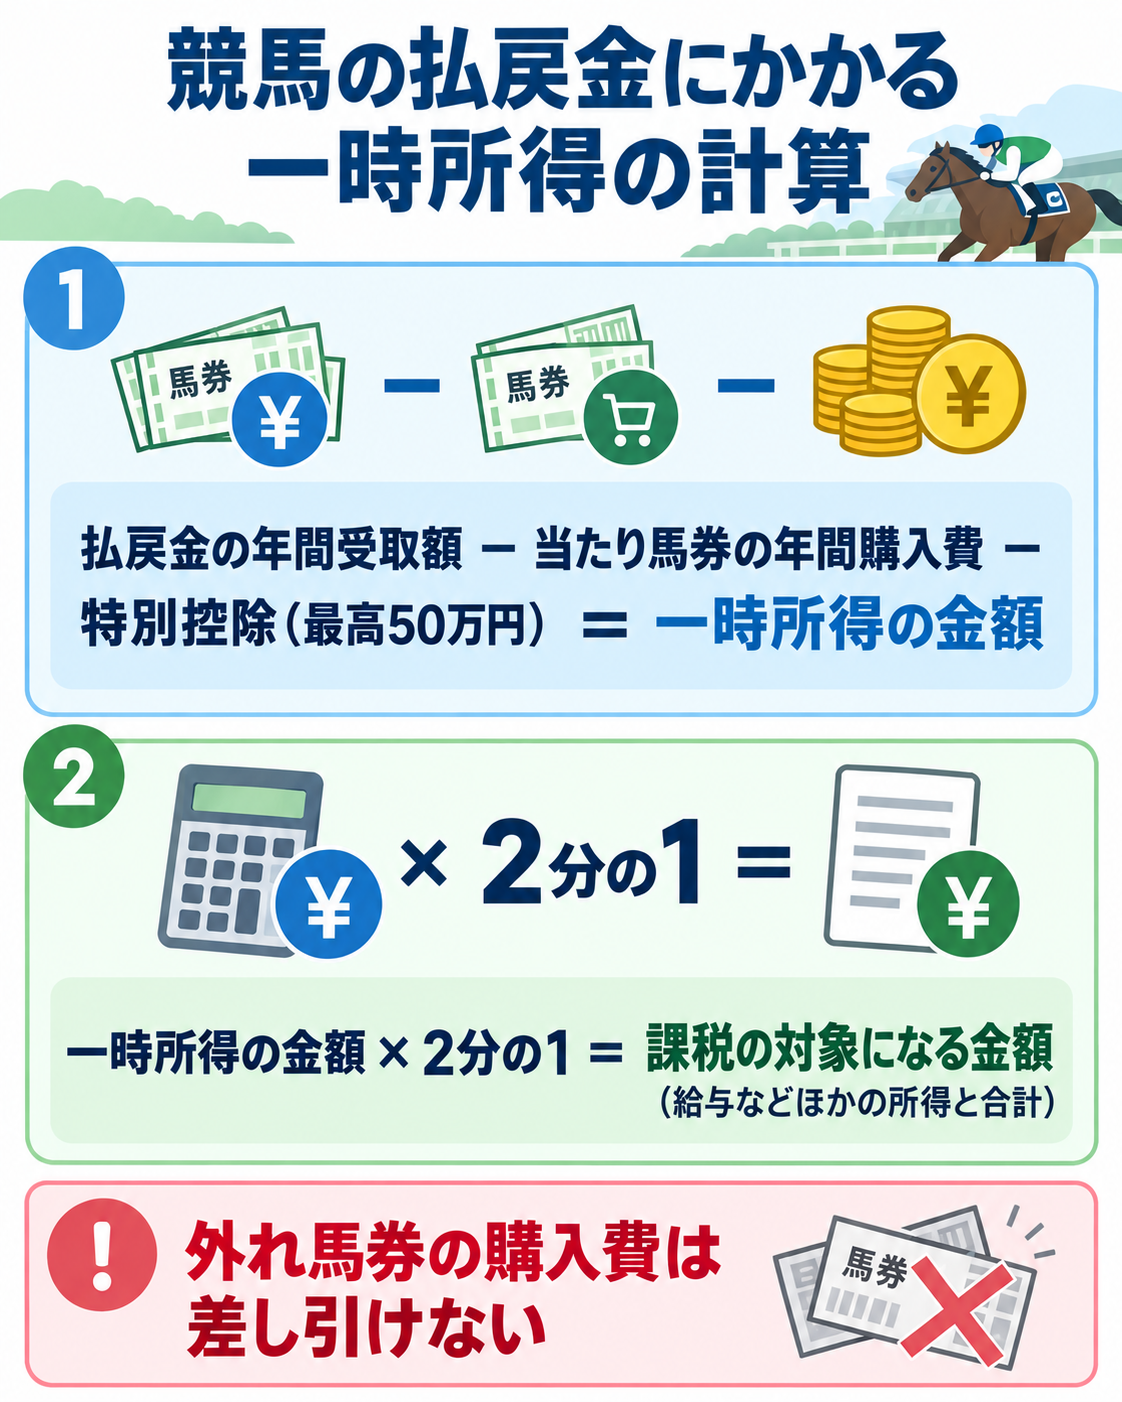
一時所得の金額は、1年間の払戻金の合計から当たり馬券の購入費と特別控除の50万円を引いた金額です(国税庁 No.1490)。
- 一時所得の金額:払戻金の年間受取額−当たり馬券の年間購入費−特別控除(最高50万円)
- 課税の対象になる金額:一時所得の金額×2分の1
計算した一時所得の金額がゼロ以下なら、確定申告の必要はありません(国税庁 払戻金の支払を受けた方へ)。つまり、当たり馬券による1年間の利益が50万円以下なら、競馬の所得に税金はかかりません。
一時所得のしくみや、保険金など競馬以外の一時所得の計算は、こちらの記事でくわしく解説しています。
差し引けるのは当たり馬券の購入費だけ
払戻金から差し引けるのは、払戻を受けた当たり馬券の購入費だけです。一時所得では、その収入を得るために直接かかった金額しか差し引けないので、外れ馬券の購入費は対象外になります。
国税庁の案内でも、外れた投票券は受取額と投票額のどちらにも含めないとしています。100円の単勝が1,500円になったなら、収入は1,500円、差し引けるのはその100円だけです。
年間で負けていても所得が出ることがある
外れ馬券の購入費を引けないため、1年間の収支がマイナスでも一時所得が出て、確定申告が必要になることがあります。手元のお金は減っていても、税金の計算では当たった分の利益だけが所得として残ってしまいます。
たとえば当たり馬券で150万円の払戻を受け、その購入費が5万円、外れ馬券に200万円使った場合、収支は55万円のマイナスです。それでも一時所得は95万円、課税の対象は47万5,000円になります。
年間の収支だけで「負けたから申告はいらない」と判断しないようにしましょう。
\ AppStoreの確定申告アプリで1位 /
外れ馬券は経費にならない?
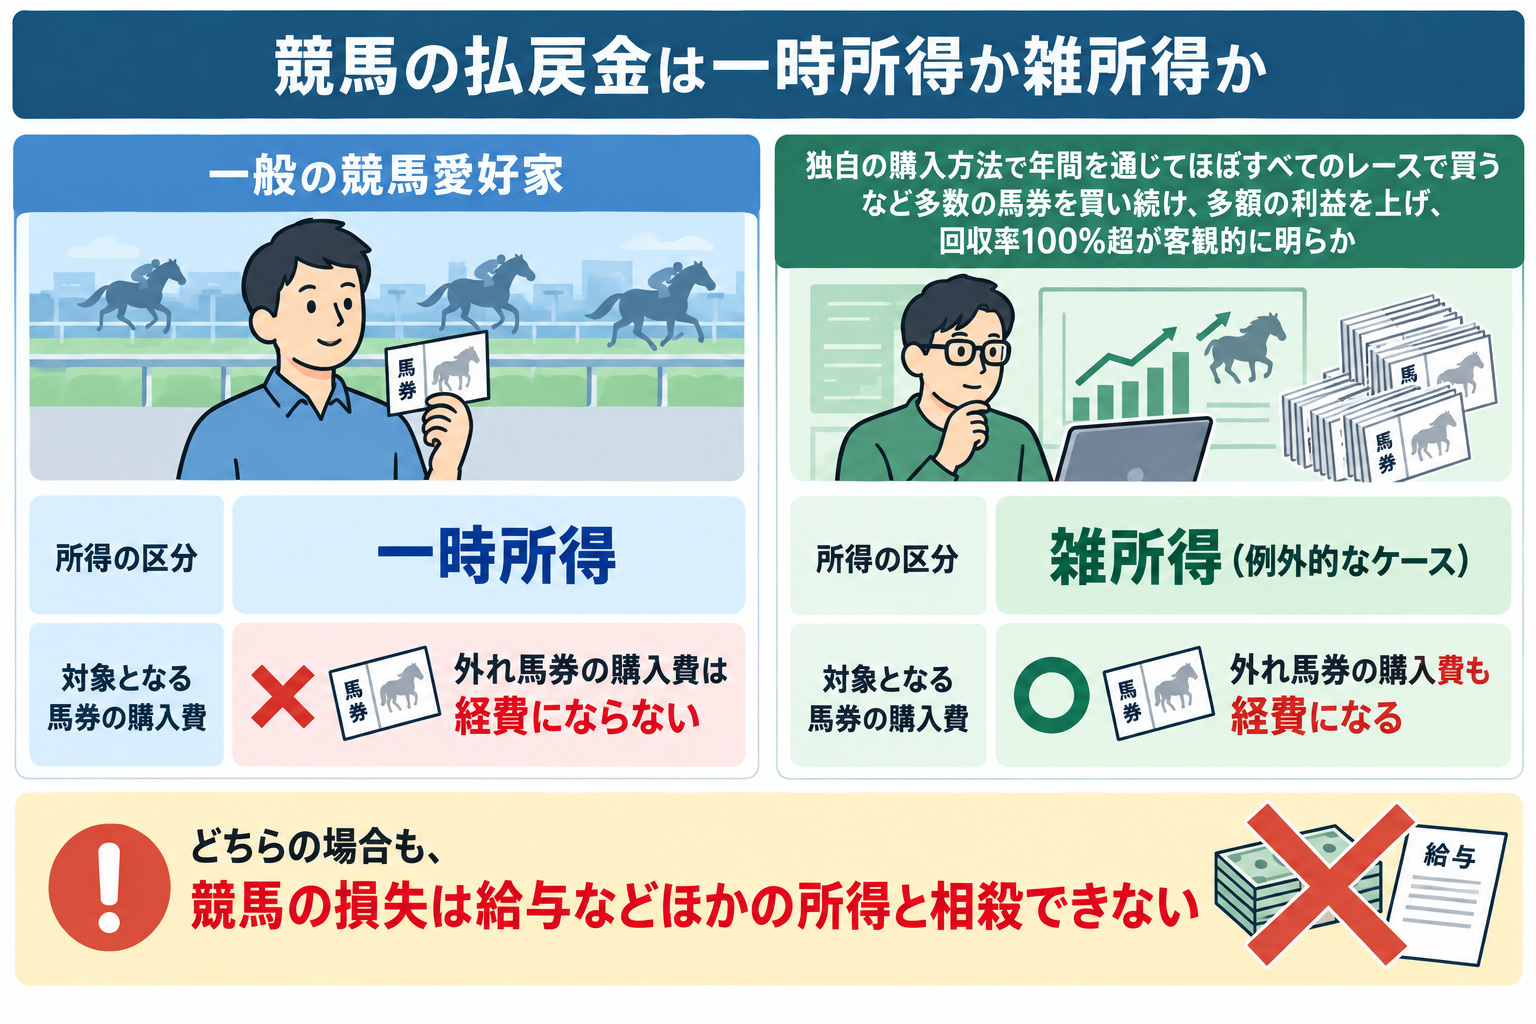
一般の競馬愛好家は、外れ馬券の購入費を経費として差し引けません。外れ馬券も経費になるのは、払戻金が雑所得にあたる例外的なケースだけです。
一般の競馬愛好家は経費にできない
一般の競馬愛好家の払戻金は従来どおり一時所得で、外れ馬券の購入費は差し引けないと国税庁は明示しています(国税庁 競馬の馬券の払戻金に係る課税について)。
東京高裁平成28年9月29日判決でも、馬券の買い方や利益の状況から一時所得と判断され、外れ馬券は経費と認められませんでした。この判決は、平成29年12月20日に最高裁が上告を棄却して確定しています。
多くの人の馬券購入は、一時所得の扱いになると考えておきましょう。
雑所得になるのは例外的なケース
払戻金が雑所得になるのは、独自の購入方法で年間を通じて多数の馬券を買い続け、多額の利益を上げていることが客観的に明らかな場合です。国税庁は平成30年に所得税基本通達34-1を改正し、雑所得になる場合を具体的に示しました(所得税基本通達34-1)。
通達が挙げているのは、次のような事実がそろう場合です。
- 自動購入ソフトに設定した独自の条件と計算式、または予想の確度と配当率を組み合わせた購入パターンに従った購入
- 年間を通じてほぼすべてのレースで買うなど、年間の収支で利益が出るように工夫した多数の馬券の継続的な購入
- 年間の収支での多額の利益
- 購入期間の全体で回収率が100%を超えるように買い続けてきたことが客観的に明らか
雑所得とする扱いのもとになったのは、外れ馬券も経費に含めた最高裁平成29年12月15日判決です。毎週欠かさず馬券を買っているだけでは当てはまらないので、自己判断で外れ馬券を差し引かないようにしましょう。
競馬の負けはほかの所得と相殺できない
競馬で1年間負けても、その損失を給与などほかの所得から差し引くことはできません。そもそも一時所得と雑所得の損失は、損益通算の対象に入っていません(国税庁 No.2250)。
損益通算できるのは不動産所得・事業所得・譲渡所得・山林所得の損失に限られます。例外的に雑所得と認められた場合でも、競馬の損失で給与の税金を減らすことはできません。
損益通算できる所得と手順は、こちらの記事で解説しています。
会社員はいくらから確定申告が必要?
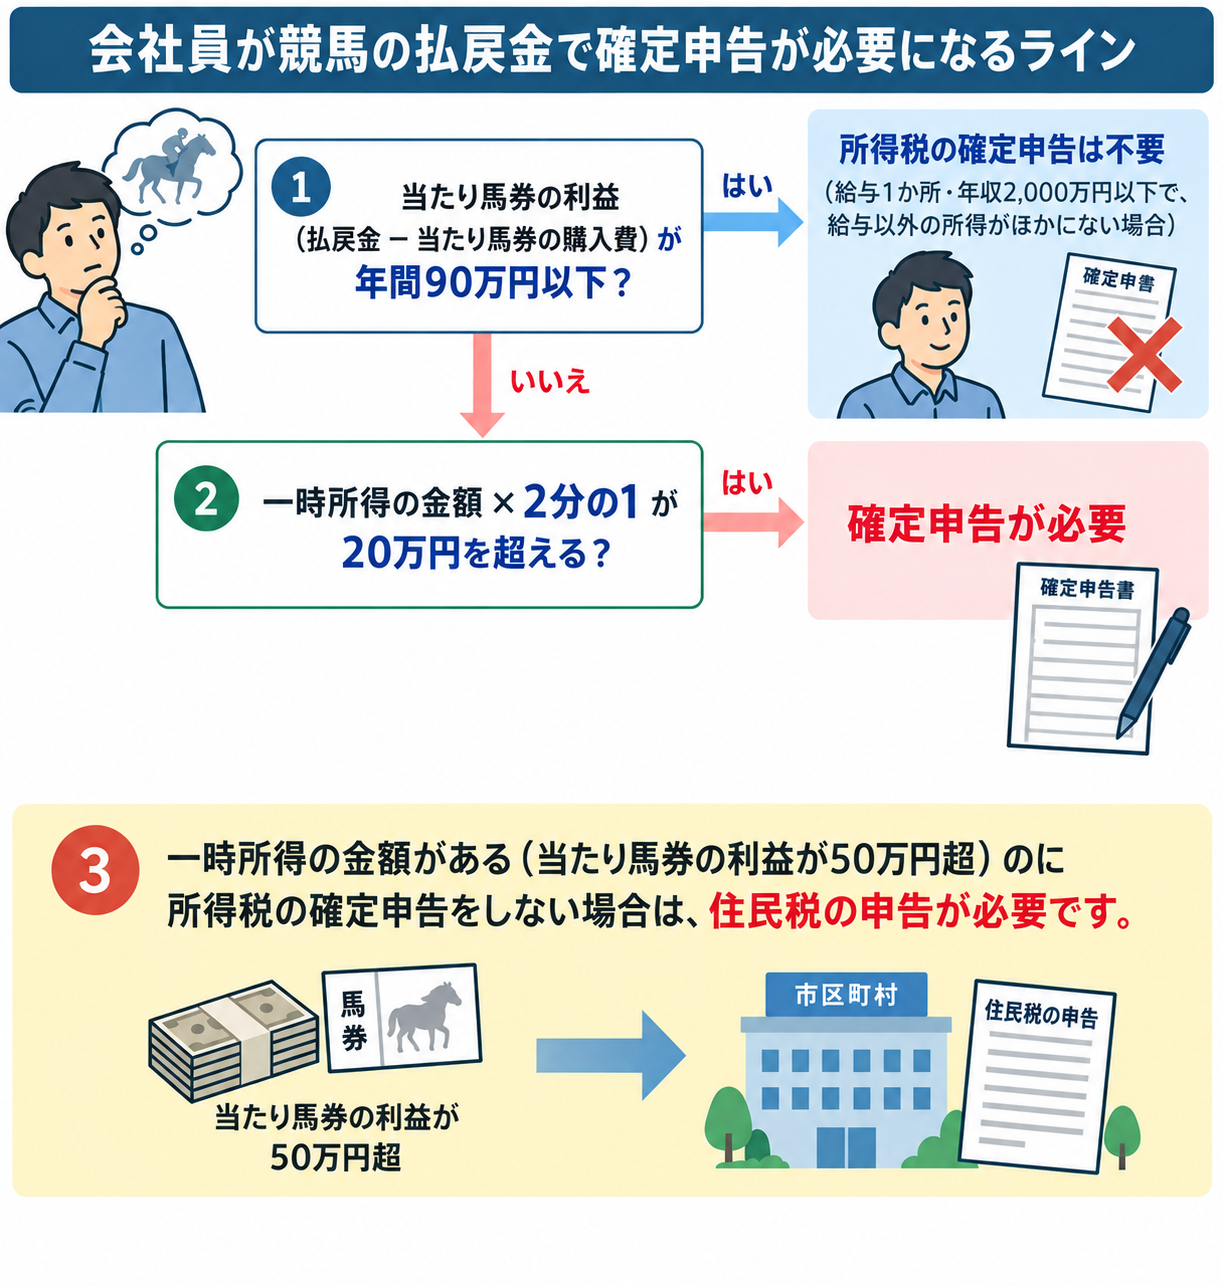
会社員は、競馬の一時所得を2分の1にした金額が20万円を超えると確定申告が必要です。給与以外の所得が競馬だけなら、当たり馬券による1年間の利益が90万円を超えると申告が必要になります。
一時所得の2分の1が20万円を超えたら申告
給与が1か所からで年収2,000万円以下の会社員は、給与以外の所得の合計が20万円を超えると確定申告が必要です(国税庁 No.1900)。
給与以外の所得が一時所得だけなら、特別控除後の金額を2分の1にした額が20万円を超えるかで判断します(国税庁 No.1903)。2分の1にする前の金額で判定するわけではないので、計算の順番に気をつけましょう。
当たり馬券の利益90万円以下で申告不要になる条件
給与が1か所からで年収2,000万円以下、給与以外の所得が競馬だけの会社員なら、当たり馬券の利益が年間90万円以下で所得税の確定申告は不要です(国税庁 No.1903)。
利益90万円から特別控除の50万円を引くと40万円で、その2分の1がちょうど20万円になります。
たとえば当たり馬券の利益が90万円なら申告は不要で、100万円なら課税の対象が25万円になるので申告が必要です。ただし、これは給与と競馬のほかに所得がない場合の目安です。保険の満期金などほかの一時所得や副業の所得がある人は、合計で判定します。
副業の所得があれば合計で判定する
副業の所得がある会社員は、副業の所得と競馬の一時所得の2分の1を合計して、20万円を超えるかを判断します。20万円のラインは給与所得と退職所得を除いたすべての所得の合計で見るもので、競馬の分だけで判定するものではありません。
たとえば副業の雑所得が10万円あれば、競馬の課税対象が10万円を超えた時点で合計が20万円を超えます。競馬だけなら申告不要の金額でも、副業と合わせると申告が必要になることがあります。
副業の20万円ルールと申告しないリスクは、こちらの記事でくわしく解説しています。
所得税の申告をしないなら住民税の申告が必要
一時所得の金額がある(当たり馬券の利益が50万円を超える)のに所得税の確定申告をしない場合は、住民税の申告が必要です。
住民税は、所得の額にかかわらず給与と合わせて計算されます。そのため、副収入について確定申告をしない場合は住民税の申告が必要だと横浜市も案内しています(横浜市)。
当たり馬券の利益が50万円以下なら一時所得の金額はゼロなので、住民税で申告する競馬の所得もありません。
一方で、所得税の確定申告をすれば住民税の申告もしたものとみなされるので、別に手続きをする必要はありません。申告先や期限はお住まいの市区町村の案内を確認しましょう。
医療費控除などで申告するなら競馬の所得も書く
医療費控除などで確定申告をするときは、20万円以下の競馬の所得も合わせて申告する必要があります(国税庁 No.1900 Q&A)。「20万円以下なら申告不要」は確定申告そのものをしない場合のルールなので、申告書を出すなら競馬の所得も含めて書きます。
ふるさと納税や医療費控除で確定申告をする会社員は、その年の払戻金も一時所得の欄に入れておきましょう。
医療費控除やふるさと納税のほかにも、会社員が確定申告をすべきケースはこちらの記事でまとめています。
個人事業主や年金受給者の判定
個人事業主など給与のない人は、所得の合計が所得控除の合計を超えるかで判断します(国税庁 No.2020)。競馬の一時所得は、2分の1にした金額をほかの所得に足して計算します。
所得控除のうち基礎控除は、令和8年分なら合計所得金額489万円以下で104万円です。ほかの所得と競馬の所得の2分の1を足しても所得控除の合計以下なら、所得税の確定申告は必要ありません。
もともと確定申告をしている個人事業主は、一時所得の金額がプラスになった年は少額でも申告書に入れましょう。
公的年金を受け取っている人は、年金の収入が400万円以下で全部が源泉徴収の対象なら、年金以外の所得が20万円以下のとき確定申告は不要です(国税庁 No.2020)。競馬の一時所得は、2分の1にした金額をこの20万円に含めて判定します。
\ AppStoreの確定申告アプリで1位 /
令和8年分の競馬の税金はいくら?
所得税率10%の会社員が年間100万円の払戻を受け、当たり馬券の購入費が1万円なら、税金は所得税と住民税で約4万9,500円が目安です。
計算例では、所得税に2.1%の復興特別所得税を加え、住民税の所得割は10%で計算しています(国税庁 No.2260・総務省 個人住民税)。
年間100万円の払戻を受けた会社員の場合
払戻金100万円、当たり馬券の購入費1万円なら、課税の対象は24万5,000円で、20万円を超えるので確定申告が必要です。外れ馬券に30万円使っていても、計算には入りません。
| 項目 | 金額 |
|---|---|
| 払戻金の年間受取額 | 100万円 |
| 当たり馬券の購入費 | 1万円 |
| 特別控除 | 50万円 |
| 一時所得の金額 | 49万円 |
| 課税の対象になる金額(2分の1) | 24万5,000円 |
| 増える所得税(復興特別所得税を含む) | 約2万5,000円 |
| 増える住民税 | 約2万4,500円 |
実際の手残りは、外れ馬券の30万円を引くと69万円です。そこから約4万9,500円の税金を納めることになるので、払戻金を受け取った年は納税分を残しておきましょう。
年間トータルで負けている会社員の場合
払戻金150万円・当たり馬券の購入費5万円なら、外れ馬券で年間55万円負けていても課税の対象は47万5,000円になり、確定申告が必要です。
| 項目 | 金額 |
|---|---|
| 払戻金の年間受取額 | 150万円 |
| 当たり馬券の購入費 | 5万円 |
| 外れ馬券の購入費(差し引けない) | 200万円 |
| 1年間の収支 | 55万円のマイナス |
| 一時所得の金額 | 95万円 |
| 課税の対象になる金額(2分の1) | 47万5,000円 |
| 増える所得税(復興特別所得税を含む) | 約4万8,500円 |
| 増える住民税 | 約4万7,500円 |
負けた年にも約9万6,000円の税金がかかる計算です。所得税率は課税される所得の金額によって5%から45%まで変わるので、実際の税額は自分の税率で計算し直してください。
競馬の払戻金は税務署に把握される?
100円あたり1,000万円以上の払戻を受けた電話・インターネット投票の会員の情報は、国税通則法にもとづいて求められた場合にJRAが提供すると案内しています。それ以外の払戻でも、法律にもとづいて求められればJRAは会員の情報を提供するとしています。
高額の払戻を受けた会員は情報提供の対象
JRAは、100円あたり1,000万円以上の払戻を受けた電話・インターネット投票の会員の情報を、求められた場合に提供すると案内しています(JRA 払戻金の支払を受けた方へ)。
この情報提供は国税通則法74条の12第1項にもとづくもので、税務職員が事業者に協力を求めるしくみです。
100円の馬券が1,000万円以上になるような払戻を受けた場合は、情報が提供されうる前提で必ず申告しましょう。
ネット投票の情報は求めに応じて提供される
1,000万円に届かない払戻でも、法律にもとづく求めがあれば、JRAは電話・インターネット投票の会員情報を提供するとしています。電話・インターネット投票の約定にも、法的義務にもとづいて求められた場合は会員の情報を提供すると書かれています。
ネット投票は購入と払戻の履歴が残るので、申告が必要な年はその履歴をもとに計算しておくと確実です。
申告しないと無申告加算税がかかる
申告が必要なのに期限までに申告しなかった場合は、本来の税金に加えて無申告加算税と延滞税がかかります(国税庁 No.2024)。
税務署の調査の事前通知より前に自分から期限後申告をすれば、無申告加算税は5%で済みます。調査を受けてから申告した場合は15%(50万円を超える部分は20%、300万円を超える部分は30%)に上がるので、申告漏れに気づいたらすぐに申告しましょう。
\ AppStoreの確定申告アプリで1位 /
競馬の確定申告のやり方は?
競馬の確定申告は、1年分の払戻金と当たり馬券の投票額を集計し、確定申告書の一時所得の欄に入力して行います。国税庁の確定申告書等作成コーナーを使えば、税額も自動で計算されます。
払戻金と投票額を記録する
払戻を受けたら、「いつのどのレースか(開催日・開催場・レース)」「受取額」「投票額」の3つを記録しておきましょう(国税庁 払戻金の支払を受けた方へ)。
インターネット投票なら、これらが分かる画面の写しで記録の代わりにできます。投票額が分からなくなったときは、受取額とオッズから逆算して求めます。
国税庁の計算書で所得を出す
払戻の回数が多い人は、国税庁が配布している公営競技の払戻金に係る所得の計算書(エクセル)を使うと集計が楽になります(国税庁 公営競技の払戻金の支払を受けた方へ)。
受取額と当たり馬券の投票額を入力すると、一時所得の金額を計算できます。外れ馬券の投票額は入力しないので、当たった分だけを書き出してください。
確定申告書の一時所得の欄に入力する
確定申告書等作成コーナーでは、申告する所得の選択で「一時」を選び、一時所得の画面から払戻金と当たり馬券の購入費を入力します(国税庁 確定申告書等作成コーナー よくある質問)。
会社員なら、源泉徴収票の給与の金額もあわせて入力します。一時所得の2分の1の計算や税額は自動で計算されるので、手計算をする必要はありません。
令和8年分の期限は2027年3月15日
令和8年分(2026年分)の確定申告の期間は、2027年2月16日から3月15日までです(国税庁 No.2020)。納税の期限も3月15日です。
控除や副業の申告をスマホで済ませる方法
ふるさと納税や医療費控除、副業の収入の申告は、年に一度しか触らない会社員にとって、入力画面を一つずつ進めるのが手間に感じやすいところです。なお、競馬の払戻金(一時所得)は国税庁の確定申告書等作成コーナーで申告します。
タックスナップは、確定申告書の作成から提出までスマホひとつで完結する確定申告アプリです。控除だけの申告や副業の雑所得の申告なら無料で使えるので、スキマ時間で申告を済ませられます(無料で使える範囲)。
副業や個人事業の収入もある人は、有料プランの次の機能で帳簿づけから申告までまとめて進められます。
丸投げ仕分け&スワイプ機能
タックスナップは、銀行口座やクレジットカードの明細を取り込み、経費は右、プライベートは左にスワイプするだけで仕訳できます。安心プランの丸投げ仕分けなら、1,000件の取引も最短3秒で自動仕分けできます。
税理士監修の税務調査リスクチェック
安心プランには、税理士が監修した税務調査リスクチェックが付いています。申告前にリスクのある項目を自動で検知するので、初めての確定申告でも安心して提出できます。
他会計ソフトからのスムーズな乗り換え
freee、マネーフォワード、やよいの青色申告、PayPayのデータを取り込めます。最短5分で乗り換えられるので、今年の途中からでも帳簿を引き継げます。
スマホで提出まで完結
確定申告書の作成からe-Taxでの提出まで、パソコンを使わずに進められます。マイナンバーカードがあれば、アプリからそのまま申告書を提出できます。
レシート読み取り機能で経費管理が簡単
レシートはカメラで撮影するだけで読み取り、複数枚もまとめて処理できます。紙のレシートを1枚ずつ手入力する必要がないので、経費の記録をスキマ時間で済ませられます。
タックスナップのリンクはこちらから
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
競馬の確定申告について、押さえておきたい点は次のとおりです。
- 競馬の払戻金は、原則として一時所得
- 一時所得は、払戻金から当たり馬券の購入費と特別控除(最高50万円)を引いた金額で、課税の対象はその2分の1
- 外れ馬券の購入費は、一般の競馬愛好家なら経費にならず、ほかの所得とも相殺できない
- 会社員は、一時所得の2分の1が20万円を超えると確定申告が必要(給与以外の所得が競馬だけなら当たり馬券の利益90万円超)
- 一時所得が出たのに所得税の申告をしない場合は、住民税の申告が必要
- 100円あたり1,000万円以上の払戻を受けた電話・インターネット投票の会員情報は、求めがあればJRAが提供する
まずは今年の払戻金と当たり馬券の投票額を、ネット投票の画面の写しなどで記録しておきましょう。
よくある質問
Q. 競馬でいくら勝ったら確定申告が必要?
給与が1か所からの会社員で給与以外の所得が競馬だけなら、当たり馬券の利益が年間90万円を超えると確定申告が必要です。
副業など給与以外の所得がある人は、それと合計して20万円を超えるかで判定します。個人事業主など給与のない人の目安は、所得の合計が所得控除の合計を超えるかどうかです。
Q. 競馬で100万円当たったら確定申告は必要?
給与以外の所得が競馬だけの会社員が100万円の払戻を受けた場合、当たり馬券の購入費が10万円未満なら確定申告が必要です。
購入費が10万円未満なら、100万円から購入費と50万円を引いて2分の1にした金額が20万円を超えます。10万円ちょうどなら20万円で超えないので、医療費控除などの申告をしない限り所得税の申告は不要です。
Q. 1年間で負けていても申告が必要になる?
1年間の収支がマイナスでも、確定申告が必要になることがあります。一時所得の計算では外れ馬券の購入費を引けないので、当たり馬券の払戻金が大きければ所得が出ます。年間の収支ではなく、当たった分だけで計算しましょう。
Q. 競馬の負けを給与の所得と相殺できる?
競馬の損失は、給与などほかの所得と相殺できません。一時所得と雑所得の損失は損益通算の対象外なので、外れ馬券が多い年も税金の計算は当たった分だけで行います。
Q. 地方競馬・競輪・ボートレースも同じ扱い?
地方競馬や競輪、オートレース、ボートレースの払戻金も、競馬と同じく原則として一時所得です。同じ年に複数の公営競技で払戻を受けたら、すべての払戻金と当たり券の購入費を合計して計算します。
Q. 馬券の記録が残っていないときは?
インターネット投票なら購入履歴の画面の写しで記録の代わりにでき、投票額が分からなければ受取額とオッズから逆算できます。窓口で買った馬券は、払戻を受けたらその場で開催日やレース、金額を控えておくと安心です。
Q. 医療費控除で申告するときも競馬の払戻金を書く?
医療費控除やふるさと納税で確定申告をするときは、20万円以下の競馬の所得も一時所得として申告する必要があります。「20万円以下なら申告不要」が使えるのは、確定申告そのものをしない場合に限られます。