午前は法廷の期日、午後は顧問先との打ち合わせ、夕方は接見へ。弁護士のお金は、依頼者が会社か個人か、法テラスか、勤務先の事務所かで入り方が違います。源泉徴収されて振り込まれる顧問料もあれば、満額で振り込まれる着手金もあり、そこに依頼者から預かる印紙代や郵券が乗ります。
確定申告アプリ(会計ソフト)選びは、依頼者ごとの報酬と源泉徴収された税額、預かったお金と自分の経費を、期日の合間に記録して申告まで終えられるかで決まります。この記事では、100万円を境に税率が変わる源泉徴収、報酬と分けて受け取る印紙代や郵券、着手金と報酬金の売上にする時期、勤務先の給与と個人受任の併存といった弁護士ならではの論点から、おすすめの4本を比較します。
この記事のポイント
- 法律事務所に勤めて年末調整を受けていて、個人受任がないなら確定申告もアプリも原則不要で、独立やノキ弁として自分の名前で受任すると自分で申告する
- 会社や従業員を雇う事業者からの報酬は10.21%(1回100万円を超える部分は20.42%)が源泉徴収され、法テラスからの報酬も条文上は対象で、給与を払っていない一般の個人からの報酬は満額で入る
- 依頼者が納める印紙代や郵券は報酬と分けて受け取れば消費税の課税売上にも源泉徴収の対象にも入らず、日当や交通費の実費は原則として報酬に含まれる
- 勤務先の給与を受け取りながら個人受任がある人は、個人受任の所得が20万円を超えると確定申告が必要
- 個人事業税は弁護士業として税率5%(事業主控除290万円)、消費税の簡易課税は第五種
- 迷ったら、法人の顧問料と個人の着手金を、期日の合間に帳簿へ割り振りたいならタックスナップ、事務員を雇って弁護士法人も考えるならfreee、複数の口座をまとめて管理するならマネーフォワード、パソコンでじっくりならやよいの青色申告
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
弁護士に確定申告アプリは必要?
法律事務所や弁護士法人に勤めて給与を受け取り、年末調整を受けていて、個人受任がないなら、確定申告もアプリも原則として必要ありません。一方、自分の事務所を開いて独立した、他の事務所に机を借りて自分の名前で受任している(いわゆるノキ弁)、勤務しながら個人事件を受けている(イソ弁の個人受任)という場合は、確定申告が必要になることがほとんどです。
| 働き方 | 確定申告の目安 |
|---|---|
| 法律事務所・弁護士法人に勤め(勤務弁護士)、給与だけで年末調整あり | 原則不要(年末調整で完結) |
| 勤務先の給与を受け取りながら、個人受任や顧問契約、講演・執筆の報酬がある | 給与以外の所得が20万円を超えたら必要。源泉徴収された税金は申告で精算する |
| 他の事務所に机を借りて独立採算で受任している(ノキ弁)、自分の事務所を開いて独立・即独した | 所得が基礎控除などの合計(令和8年分の基礎控除は合計所得489万円以下で104万円)を超えたら必要。源泉徴収された税金は申告で精算する |
| 弁護士法人を設立して経営している | 法人の決算と法人税の申告が必要。個人の確定申告とは別の手続きになる |
ここでいう所得は、口座に入ったお金の総額ではなく、報酬から弁護士会費や事務所の家賃、書籍代などの経費を引いた金額です。依頼者から預かった印紙代や郵券、依頼者に渡す和解金は自分の報酬ではないので、報酬の金額と混ぜずに記録しておきましょう。所得税の申告がいらない場合も、住民税の申告は別に必要になることがあります。弁護士の確定申告の全体の流れは、こちらの記事で解説しています。
開業には弁護士登録と弁護士会への入会が必要
弁護士として仕事をするには、日本弁護士連合会の弁護士名簿に登録を受ける必要があり、登録を請求した弁護士会の会員にもなります(弁護士法 第8条・第36条)。登録のときには登録免許税が1件6万円かかります(登録免許税法 別表第一)。これとは別に、日本弁護士連合会への登録料(司法修習を終えて引き続き登録する場合は1万円、それ以外は3万円)と、入会する弁護士会の入会金、毎月の会費がかかります(日本弁護士連合会 関係法規集 会則第23条)。
大阪弁護士会の第77期の案内では、日本弁護士連合会の登録料が1万円、大阪弁護士会の入会金が3万円、毎月の会費は日本弁護士連合会の分と合わせて修習終了後2年未満で20,200円です(大阪弁護士会 77期入会案内)。会館の負担金のように、まとまった額を求める会もあります。入会金や会費の額は弁護士会ごとに違うので、入会する会の案内で確かめ、登録の時期と金額のわかる書類は開業した年の確定申告で使うので保存しておきます。
青色申告65万円控除はアプリで取れる?
取れます。独立やノキ弁として続けるなら、開業届と青色申告承認申請書を出しておけば、最大65万円の控除が受けられます。65万円控除には複式簿記の帳簿が必要ですが、確定申告アプリなら取引を入力するだけで自動で出来上がります。e-Taxで提出すれば控除額は55万円ではなく65万円になります。令和9年分からは、紙で提出すると控除は10万円になり、e-Taxでの提出が65万円の条件になります(財務省 令和8年度税制改正の大綱)。
税理士に頼むのとどちらがいい?
一人で、または事務員1人ほどで事務所を回している程度なら、費用の面では確定申告アプリで十分です。事件の数が多くても、1件ずつの報酬と源泉徴収、預かったお金、経費を記録していけば申告書は作れます。相場を比べてみます。
| 依頼方法 | 費用の目安(年間) |
|---|---|
| 税理士に記帳から丸ごと依頼 | 10〜20万円 |
| 税理士に申告書作成だけスポット依頼 | 5〜10万円 |
| 確定申告アプリ | 1〜3万円台 |
アプリなら年1〜3万円台で利用料は経費にできる
確定申告アプリの利用料は年間1〜3万円台で、独立やノキ弁として申告する人は全額をその年の経費にできます。判例データベースや実務書と同じく、事務所を回すための費用です。
税理士に頼んだほうがいいのはこんな場合
事務員やアソシエイトを何人も雇うようになった、売上が1,000万円に近づいてきた、弁護士法人にすることを考えている、破産管財や相続で預かるお金の出入りが多くて管理に迷うという場合は、税理士に相談する価値があります。給与の源泉徴収や消費税の計算、法人の決算など、手続きが一気に増えるためです。
\ AppStoreの確定申告アプリで1位 /
弁護士が確定申告アプリを選ぶ4つの基準
弁護士のアプリ選びは、①法人と個人の依頼者ごとに、報酬と源泉徴収された税額を分けて記録できるか、②印紙代や郵券などの預り金・立替金を、報酬と分けて記録できるか、③期日や接見で事務所を空ける合間に、スマホだけで申告まで終わるか、④給与と個人受任の分け方や弁護士会費の扱いを質問できる窓口があるか、の4つで決まります。どれも「依頼者によって入金の形が違い、自分のものではないお金を預かる」というこの仕事の構造から来る基準です。
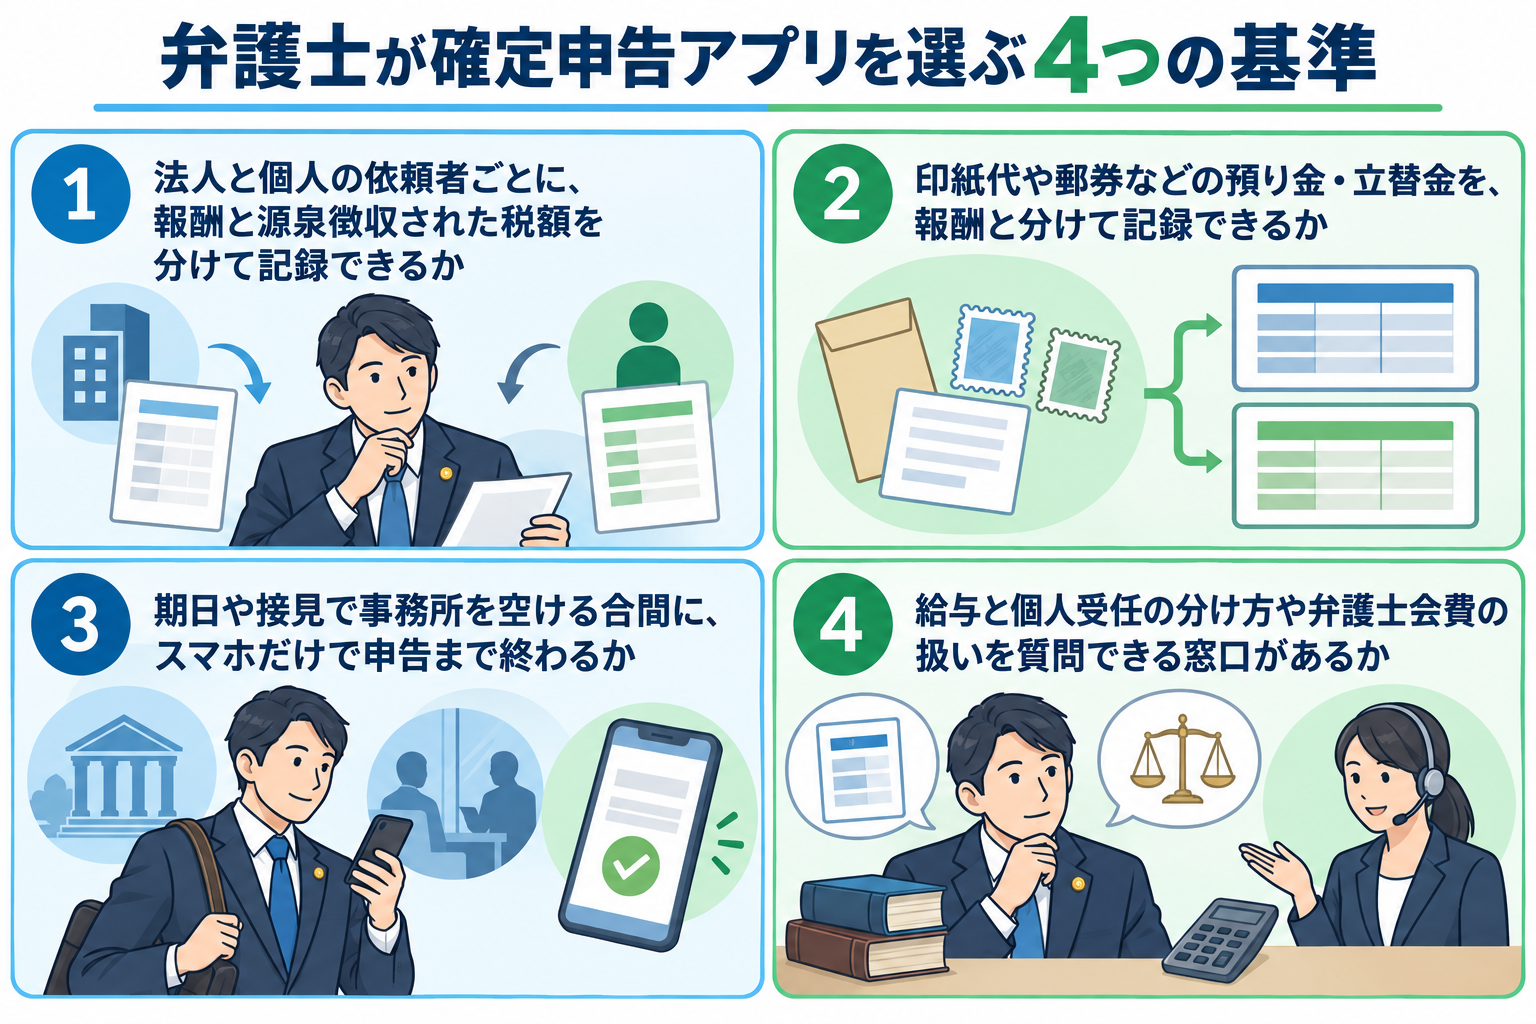
法人と個人の依頼者ごとに、報酬と源泉徴収された税額を分けて記録できるか
顧問先の会社など法人からの報酬は源泉徴収されて振り込まれ、離婚や相続を頼んだ個人からの着手金は満額で振り込まれることがほとんどです。1回の支払が100万円を超えると、超える部分の税率も変わります。どの依頼者から、いくら源泉徴収されたかを分けて記録できるかが最初の基準です。引かれた税金を申告で正しく差し引けば、払いすぎた分が戻ってくることがあります。
印紙代や郵券などの預り金・立替金を、報酬と分けて記録できるか
訴訟の印紙代や予納郵券、登記費用など、依頼者が本来負担するお金を先に預かったり、立て替えて後から請求したりします。事件によっては、報酬より大きな額を預かることもあります。報酬と預り金・立替金を分けて記録し、事件ごとに残高がゼロになったかを確かめられるかを確認しましょう。混ざると、売上を大きく計算してしまいます。
期日や接見で事務所を空ける合間に、スマホだけで申告まで終わるか
午前は法廷の期日、午後は顧問先との打ち合わせ、夕方は接見と、事務所を空ける日が続きます。年度末の3月は期日や相談が重なりやすく、確定申告の期限とも重なります。記帳から申告書の作成、e-Taxでの提出までスマホだけで終わるかを確認しましょう。
給与と個人受任の分け方や弁護士会費の扱いを質問できる窓口があるか
「勤務先の給与と個人受任の報酬は、どう分けて申告する?」「弁護士会の入会金や会館の負担金は、その年の経費にしていい?」。弁護士の申告には、判断に迷う点が少なくありません。チャットやLINEで質問できる窓口があると、申告の直前で手が止まることを防げます。
アプリ選びでよくある失敗
よくある失敗は次の3つです。どれも「依頼者ごとの報酬と源泉徴収、預かったお金を分けて記録できるか」を基準に選べば避けられます。
- 源泉徴収された後の振込額を売上にして、引かれた税金を申告で差し引き忘れる
- 預かった印紙代や郵券まで報酬と一緒に売上にして、消費税を多く計算してしまう
- 12月に終わった事件の報酬金を、入金した翌年の売上にしてしまう
弁護士におすすめの確定申告アプリ4選
法人の顧問料と個人の着手金を、期日の合間に帳簿へ割り振りたいならタックスナップ、事務員を雇って弁護士法人も考えるならfreee、複数の口座やカードをまとめて管理するならマネーフォワード、パソコンでじっくり進めるならやよいの青色申告が有力です。まずは最安プラン同士の比較表で全体像をつかんでください。
| アプリ名 | スマホ完結度 | レシート撮影上限(最安プラン) | カード・口座連携の自動仕訳 | 月額(最安・年払い・税抜) |
|---|---|---|---|---|
| タックスナップ | ◎ 提出まで完結 | 無制限 | ◎ 連携明細をAIが自動仕訳・スワイプで確認するだけ | 980円・無料トライアルあり |
| freee | ○ | 月5枚 | ○ 自動で経理 | 980円・無料お試しあり |
| マネーフォワード | ○ | 月15件(超過は上位プランへ) | ◎ 連携できる金融サービスが豊富 | 900円・無料トライアルあり |
| やよいの青色申告 | △ パソコン前提 | 対応(上限の公表なし) | ○ スマート取引取込 | 初年度無料あり |
法人の顧問料と個人の着手金を、期日の合間に帳簿へ割り振りたいならタックスナップ
タックスナップはスマホ完結に特化した確定申告アプリで、自宅やシェアオフィスで即独した弁護士、他の事務所に机を借りて個人受任を回すノキ弁、勤務しながら個人事件を受けるイソ弁に向いています。顧問先や法人からの報酬と源泉徴収された税額、個人の依頼者からの着手金、会費や書籍の支払いを1つにまとめて、期日の合間にも申告まで進められます。
おすすめポイント
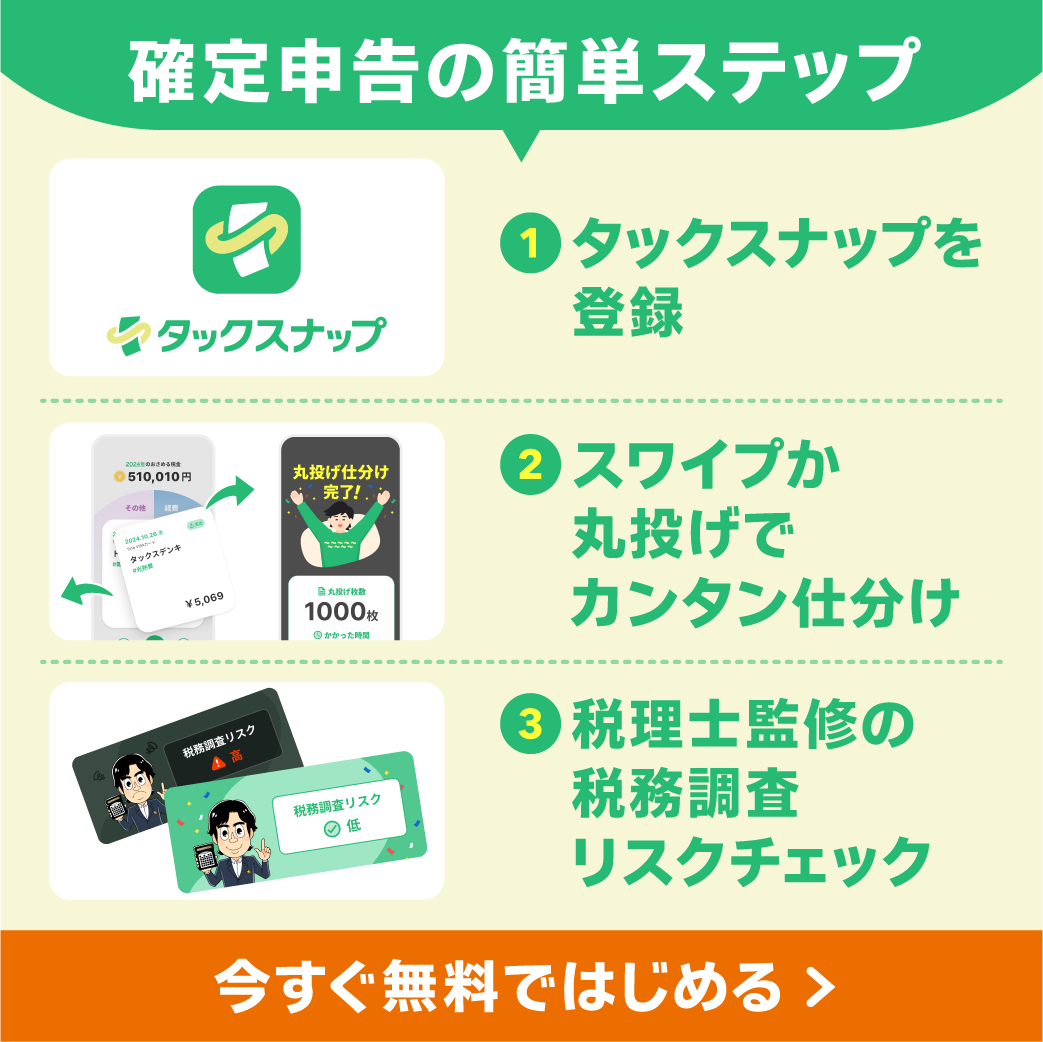
- 連携した口座の入金から、顧問先や法人、個人の依頼者からの着手金・報酬金・顧問料をスワイプで事業の売上に仕分けでき、源泉徴収された税額も取引先ごとに記録して、勤務先の給与の源泉徴収票とあわせて1つの申告書にまとめられる
- 連携したカードの明細は、特許を取得した「スワイプ仕分け」(右=経費・左=プライベート)で1件ずつ切り分け=判例データベースの月額や裁判所への交通費も、期日の待ち時間に片づく(出典)
- 郵送料や文房具、記録のコピー代のレシートはカメラで撮るだけ(読み取り枚数無制限・カンタンプラン以上)。「これは経費になる?」と迷ったら「みんなはどうしてる」機能で同じ職種の判断を確認できる
- スワイプと丸投げ仕分け(1,000件最短3秒・安心プラン以上)で、複式簿記の知識ゼロでも青色申告65万円控除に必要な帳簿と書類を作れる(白色申告の収支内訳書にも対応)
- マイナンバーカードがあれば、申告書の作成からe-Taxでの提出(電子申告)まですべてスマホだけで完結=期日が重なる3月でも、移動の電車で申告を進められる
- 職種に合わせた職種特化モードで、税理士監修のAIが9割以上の精度で勘定科目を自動判定(出典)
- 消費税の申告にも最安のカンタンプランから対応=顧問先に求められてインボイス登録をし、2割特例を使う場合も同じアプリで完結できる
- 最安のカンタンプランは年払いで月980円(税抜・年額11,760円)。2026年確定申告期間の全29日間、App Storeランキング確定申告アプリ内1位(Sensor Tower)で、無料トライアルから始められる
- 24時間のAIチャットに加え、LINEで専門スタッフに相談できる(カンタンプラン以上)=「弁護士会費は経費になる?」という迷いも、接見の後に聞ける
- 登録者40万人超の税理士YouTuber・ヒロ税理士が監修した税務調査リスクチェックと、追徴課税時に利用料を全額返金する保証(安心プラン)
こんな人に向いている
- 顧問先・法テラス・個人と、依頼者がいくつもある
- 源泉徴収される報酬とされない報酬が混ざっている
- 期日や接見で事務所の外に出る日が多い
- パソコンは起案に使い、申告はスマホで終えたい
事務員を雇って弁護士法人も考えるならfreee
freeeは○×の質問に答える形式で申告書を作れる、初心者向けの設計が特徴の会計ソフトです。事務員やアソシエイトを雇う、顧問先に請求書を出す件数が増えた、いずれ弁護士法人にしたいなど、事務所を事業として広げたい人に向いています。
おすすめポイント
- ○×の質問に答えるだけで確定申告書を作成できる
- 請求書の発行や給与計算までシリーズでそろう
- 法人化したあとも法人向けfreee会計にデータを引き継げる
こんな人に向いている
- 事務員を雇う、事務所を広げる予定がある
- 請求書を出す取引が多い
複数の口座やカードをまとめて管理したいならマネーフォワード
マネーフォワード クラウド確定申告は、連携できる金融機関の多さが強みです。報酬の受け取り口座、預り金の口座、経費の支払いに使うカードと、お金の出入り口が多い人に向いています。
おすすめポイント
- 連携できる銀行・カード・電子マネーなど金融関連サービスが豊富
- 家計簿アプリ「マネーフォワード ME」と組み合わせて家計と事業をまとめて把握できる
- レポート機能で月ごとの収支を見える化できる
こんな人に向いている
- 報酬の受け取り口座と預り金の口座を分けている
- 生活費と事務所の収支をまとめて管理したい
パソコンでじっくり進めたいならやよいの青色申告
やよいの青色申告 オンラインは、会計ソフトの老舗・弥生のクラウド版です。起案でもともとパソコンに向かう時間が長く、帳簿や決算書を大きな画面で確認しながら進めたい人に向いています。
おすすめポイント
- セルフプランは初年度無料で始められる
- 画面の大きいパソコンで決算書までじっくり作り込める
- 老舗ならではのサポート体制(プランにより電話・チャット)
こんな人に向いている
- 帳簿や決算書はパソコンでまとめて進めたい
- まず無料で1年試したい
\ AppStoreの確定申告アプリで1位 /
弁護士の確定申告で注意したいポイント
弁護士の申告でつまずきやすいのは、100万円を境に変わる源泉徴収・印紙代や郵券の預り金と立替金・着手金と報酬金の売上にする時期・登録費用や弁護士会費・事務所の機器と自宅の家賃・個人事業税と消費税・勤務先の給与と個人受任の併存の7つです。順に整理します。
源泉徴収は10.21%で1回100万円を超える部分は20.42%
弁護士の報酬は10.21%が源泉徴収され、同じ相手から1回に支払われる金額が100万円を超えると、超える部分は20.42%になります(国税庁 No.2798 弁護士や税理士等に支払う報酬・料金、源泉徴収のあらまし 令和8年版 第5)。たとえば1回の報酬が150万円(消費税は別に表示)なら、100万円×10.21%+50万円×20.42%=204,200円です。司法書士の報酬のように1万円を差し引いてから計算する決まりはありません。請求書で報酬と消費税の額を分けて書いていれば、報酬の額だけが源泉徴収の対象になります。
源泉徴収するのは、会社などの法人と、従業員に給与を払っている個人事業主です。離婚や相続、自宅の売買を頼んだ会社員のように、給与を払っていない個人からの報酬は源泉徴収されません(所得税法 第204条)。国選弁護や民事法律扶助の報酬は、支払う法テラス(日本司法支援センター)が法人なので、条文上は源泉徴収の対象になります。振り込まれた額が計算と合わないときは、支払明細で源泉所得税の欄を確かめましょう。
| 入金の種類 | 源泉徴収 | 申告での扱い |
|---|---|---|
| 顧問先の会社など法人、または従業員を雇う個人事業主からの報酬 | 10.21%(1回100万円を超える部分は20.42%)が引かれる | 引かれる前の報酬を売上にし、引かれた税金は確定申告で精算する |
| 離婚・相続・自宅の売買など、給与を払っていない一般の個人からの報酬 | 引かれない | 受け取った報酬を売上にする |
| 法テラスからの国選弁護・民事法律扶助の報酬、破産管財人の報酬 | 条文上は源泉徴収の対象。支払明細で確認する | 引かれる前の報酬を売上にし、引かれた税金は確定申告で精算する |
| 依頼者から預かった印紙代・郵券・登記費用(立て替えた分も) | 対象外 | 報酬と分けて受け取れば、消費税の課税売上に入れない |
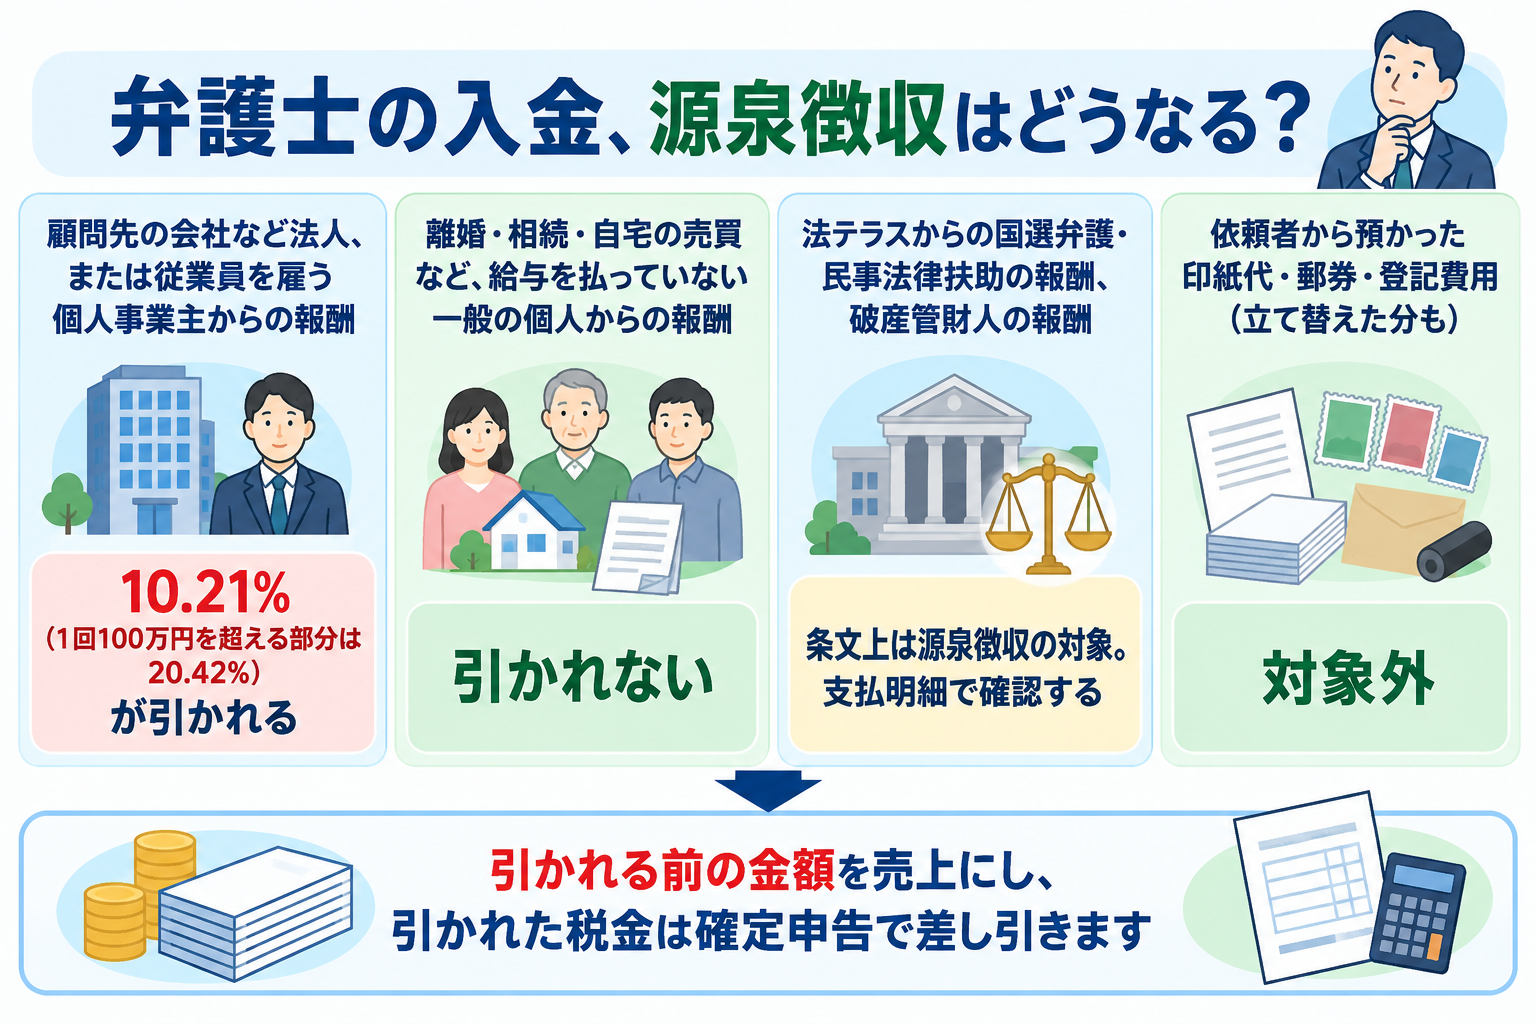
源泉徴収された報酬は、引かれる前の金額を売上にし、引かれた税金は確定申告で差し引きます。破産管財人の報酬も、弁護士の業務に関する報酬として源泉徴収の対象です(国税庁 質疑応答事例 破産管財人報酬)。支払調書は取引先が税務署に出す書類で、本人に渡すことは義務ではありません。届かない取引先がある前提で、請求書と入金の記録から源泉徴収された額を自分で集計しておきましょう。
印紙代や郵券の預り金・立替金は報酬と分け、日当や交通費は報酬に含める
依頼者が本来納める訴訟の印紙代や予納郵券、登記費用は、報酬と区分して請求し、それとして受け取ったことが明らかなら、消費税の課税売上に含まれません(国税庁 消費税法基本通達10-1-4)。源泉徴収の対象からも外れます(国税庁 所得税基本通達204-11)。依頼者に渡す和解金や損害賠償金も、自分の報酬ではありません。請求書では、報酬と実費の欄を分けて書きましょう。
一方、日当や交通費、コピー代を実費として請求した分は、原則として報酬に含まれ、消費税と源泉徴収の対象になります(国税庁 No.2798 弁護士や税理士等に支払う報酬・料金、国税庁 質疑応答事例 弁護士に支払う旅費相当額)。支払う側が交通機関やホテルに直接払う通常の範囲の費用だけが例外です。事件の前に預かったお金は預り金、先に立て替えて後から受け取るお金は立替金として、事件ごとに出入りを記録し、終わったら残高がゼロになったかを確かめます。立替は経費ではないので、回収が遅れるとそのまま手元の資金が減ります。
着手金・報酬金・顧問料は売上にする時期が違う
報酬は入金した日ではなく、収入すべき日の年の売上です。事件が終わって確定する報酬金は、和解や判決で委任された事務が終わった年の売上になります(国税庁 所得税基本通達36-8)。顧問料やタイムチャージのように、期間に応じて支払う契約の報酬は、契約で定めた支払期日ごとに売上にします。着手金は、受任のときに受け取って返さない契約が多く、その場合は受任した年の収入とする整理が一般的です。契約書で着手金の定めを確かめ、迷ったら税務署に確認しましょう。
12月に和解した事件の報酬金が翌年2月に入金される、12月分の顧問料が翌年1月に振り込まれるというように、年をまたぐ入金ほど整理が必要です。年末には、終わった事件でまだ入金されていない報酬金を書き出し、顧問料はどの年の支払期日かを契約で確かめておきましょう。顧問料をどの年に入れるかは、消費税の納税義務を判定する2年前の課税売上の額にも影響します。
登録費用や弁護士会費は事務所を続けるための経費
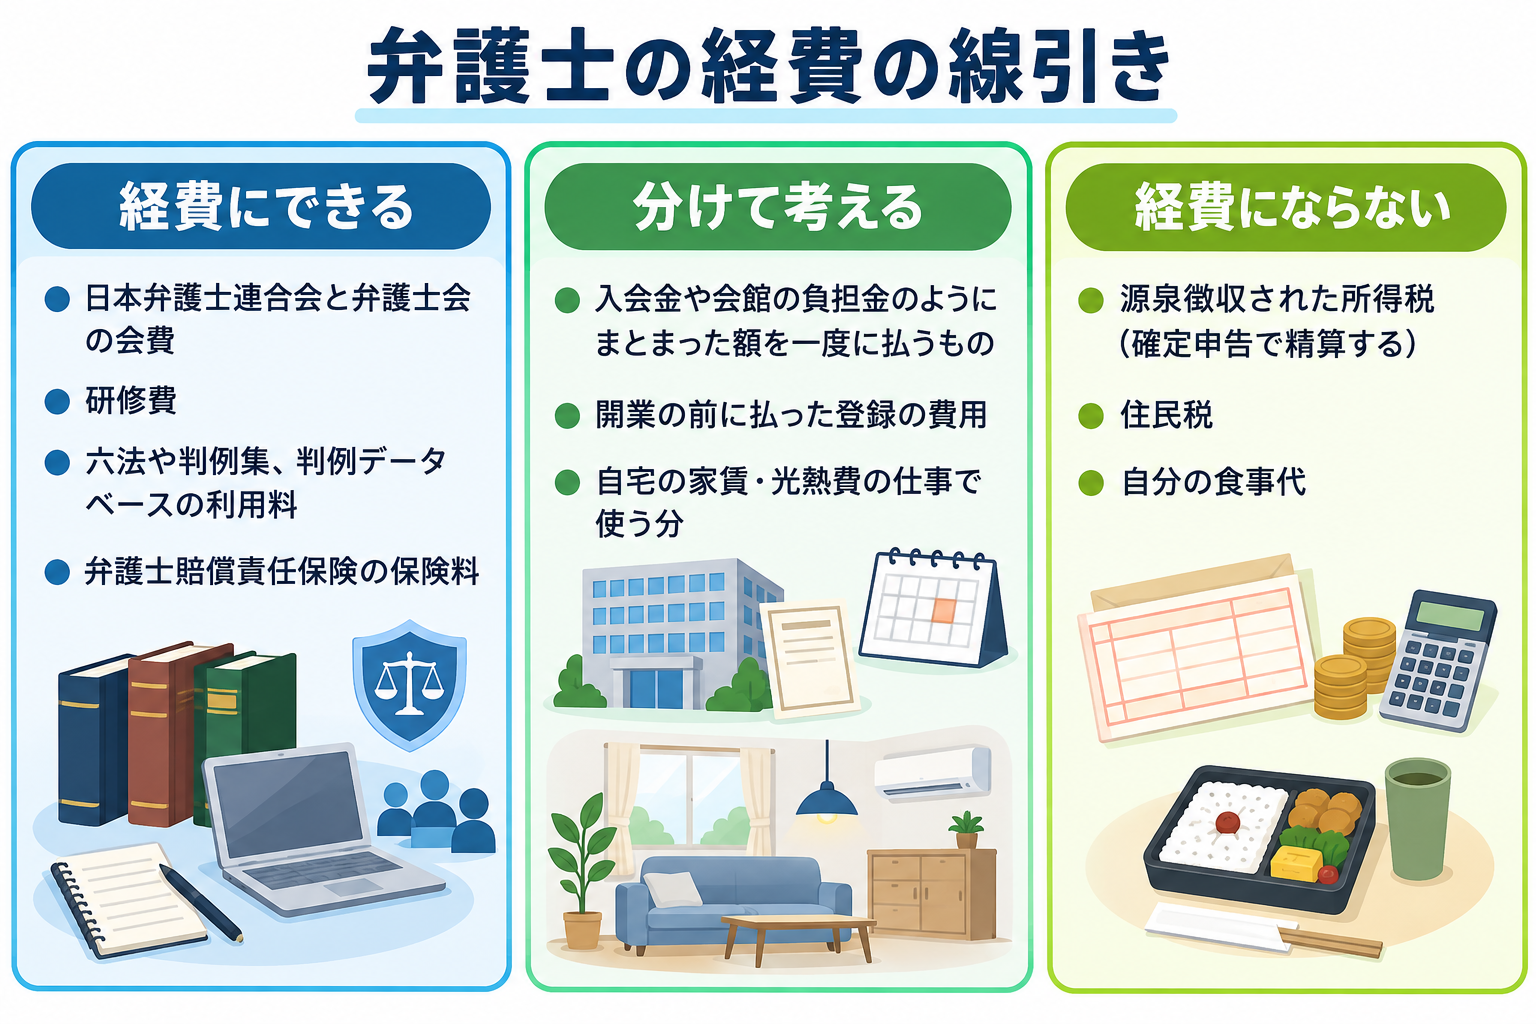
日本弁護士連合会と弁護士会の会費、研修費、六法や判例集、判例データベースの利用料、弁護士賠償責任保険の保険料は、仕事のための支出として経費にできます(所得税法 第37条)。登録のときに払った登録免許税6万円や日本弁護士連合会の登録料も、仕事のための支出です。ノキ弁として他の事務所に払う経費の分担金や机の使用料も、事務所を使って仕事をするための費用として考えます。
分けて考えるのは、入会金や会館の負担金のようにまとまった額を一度に払うもの、開業の前に払った登録の費用、自宅の家賃・光熱費の仕事で使う分です。同業者団体への加入金に当たる支出は5年に分けて経費にし、20万円未満ならその年の経費にできます(国税庁 所得税基本通達2-29の4、所得税基本通達50-3、所得税法施行令 第139条の2)。経費にならないのは、源泉徴収された所得税(確定申告で精算する)、住民税、自分の食事代です。
事業に関係する支出かどうかを、払ったときにメモしておくと、申告のときに迷いません。即独なら、事業を始めるまでに開業準備のために特別に支出した費用は開業費として繰り延べ、好きな年に経費にできます(所得税法施行令 第7条・第137条)。会務の懇親会費のように仕事との関係が問われやすい支出は、何のための支出かを一緒に記録しておきましょう。
事務所の機器は金額で、自宅の家賃は使う広さで経費にする
パソコンや複合機、応接セットは、10万円未満なら買った年の経費、10万円以上20万円未満なら3年に分けて経費にできます。青色申告なら、2026年4月以後に買った40万円未満のものは、合計300万円まで一度に経費にできます(国税庁 No.2100 減価償却のあらまし)。それ以上のものは、パソコンなら4年、複合機などの事務機器なら5年、応接セットなら8年に分けて経費にします。借りた事務所の内装工事は、合理的に見積もった年数で分けます。
自宅の一室を事務所にしている場合は、家賃や光熱費、インターネット代のうち、仕事で使う広さや時間の割合の分を経費にできます。事務所として使う部屋の広さと、按分の割合の決め方をメモに残しておきましょう。事務所を借りるときの敷金や保証金は戻ってくるお金なので、払った年の経費にはなりません。
個人事業税は弁護士業で5%・消費税は第五種
個人事業税は、弁護士業は第三種事業で、事業の所得から年290万円の事業主控除を差し引いた残りに税率5%がかかります(東京都主税局 個人事業税)。個人事業税の計算では、青色申告特別控除は差し引けません。個人事業税は、納税通知が届いた年(通常は翌年)の経費になります。
消費税の申告が必要になるのは、原則として2年前の課税売上が1,000万円を超えた年か、インボイス登録をした場合です。免税事業者が顧問先の会社から求められて登録した場合は、令和8年分までは2割特例、令和9年分・10年分は3割特例が使えます。簡易課税を選ぶと、弁護士の仕事は第五種事業(みなし仕入率50%)です(国税庁 消費税法基本通達13-2-4)。2割特例が使える年は、簡易課税より納める消費税が少なくなります。
勤務先の給与と個人受任は1枚の申告書にまとめる
勤務先から給与を受け取りながら個人受任や顧問契約の報酬がある人は、年末調整を受けていても、給与以外の所得が20万円を超えると確定申告が必要です(国税庁 No.1900 給与所得者で確定申告が必要な人)。給与の源泉徴収票と、個人受任の報酬・源泉徴収の記録を1枚の申告書にまとめます。20万円以下でも、源泉徴収された税金が戻る人は申告したほうが得で、住民税の申告は別に必要です。
個人受任の所得が事業所得か雑所得かは、事業と呼べる程度で続けているかで判断されます。取引を記録した帳簿を保存していない場合は、収入が300万円を超えて事業と認められる事実があるときを除き、雑所得になります(国税庁 所得税基本通達35-2)。事業所得なら、弁護士会費や書籍代で出た赤字を給与と差し引きできますが、雑所得の赤字は差し引きできません(国税庁 No.1500 雑所得)。
勤務先から受け取るお金が給与か報酬かは、勤務時間や場所について指揮命令を受けているかで判断されます。業務委託のアソシエイトは報酬として源泉徴収されることがあるので、年末に届くのが源泉徴収票か支払明細かを確かめましょう。
期日の合間に確定申告を終わらせる方法
コツは、申告期にまとめてやろうとせず、報酬が入るたびに依頼者と源泉徴収の有無を記録し、印紙代や郵券の預り金と立替金は事件ごとに報酬と分けておくことです。入金があったら、どの事件の報酬か、源泉徴収されているかを明細で確かめる。判例データベースや書籍の支払いはカード連携で自動で取り込む。年末には、終わった事件でまだ入金されていない報酬金を書き出す。これだけで、申告期には確認して提出するだけになります。独立した翌年は、前年分の納付に加えて、前年の税額が15万円以上なら7月・11月の予定納税も同じ年に重なるので、納税分は早めに取り分けておきましょう。
無料トライアルで口座とカードを連携してみて、報酬の入金や会費の支払いが自動で取り込まれるかを試してから決めるのが失敗しない選び方です。なお、自動連携やAIの仕訳結果をそのまま提出せず、最後にひととおり見直すのはどのアプリでも共通の基本です。
タックスナップは、依頼者ごとの報酬と源泉徴収、会費や書籍の支払いを1つにまとめ、申告までスマホで終えられる設計です。期日の待ち時間や移動中のスキマ時間だけで、申告の準備が回ります。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
弁護士の確定申告は、「勤務先の給与だけなら不要、独立やノキ弁、個人受任があれば自分で申告」「法人からの報酬(法テラスからの報酬も条文上は対象)は10.21%(1回100万円を超える部分は20.42%)が源泉徴収され、一般の個人からの報酬は満額で入る」「預かった印紙代や郵券は報酬と分けて受け取り、日当や交通費は報酬に含める」の3点を押さえれば怖くありません。記録を1ページずつ読み込むように、報酬と預かったお金も1件ずつ分けて記録していけば、申告はきちんと形になります。
よくある質問
Q. 法律事務所に勤める弁護士(イソ弁)も確定申告は必要ですか?
給与だけを受け取り、勤務先で年末調整を受けていて、個人受任がないなら原則不要です。個人受任や顧問契約、講演・執筆の所得が20万円を超えた場合や、医療費控除などを受けたい場合は申告します。
Q. 独立した弁護士は、いくらから申告が必要ですか?
令和8年分は、所得が基礎控除などの合計を超えたら必要です。基礎控除は合計所得489万円以下なら104万円で、所得は報酬から会費や家賃、書籍代などの経費を引いた金額です。源泉徴収されている人は、所得が少なくても申告すれば税金が戻ることがあります。
Q. 弁護士の報酬の源泉徴収は、どう計算しますか?
報酬の10.21%で、同じ相手から1回に支払われる金額が100万円を超える部分は20.42%です。報酬150万円なら204,200円です。司法書士のように1万円を差し引く決まりはなく、請求書で消費税を分けて書けば報酬の額だけが対象になります。
Q. 個人の依頼者からの報酬は、源泉徴収されませんか?
給与を払っていない一般の個人からの報酬は、源泉徴収されません。ただし、従業員に給与を払っている個人事業主からの報酬は、会社と同じく源泉徴収されます。
Q. 国選弁護や法テラスの扶助の報酬も源泉徴収されますか?
支払う法テラスが法人なので、条文上は源泉徴収の対象です。実際に引かれた額は支払明細で確かめ、引かれる前の金額を売上にして、引かれた税金は確定申告で精算します。
Q. 源泉徴収された税金は戻ってきますか?
経費や控除を差し引いて計算した税額より多く引かれていれば、確定申告で戻ってきます。依頼者ごとに引かれた額を記録し、支払明細を保存しておきましょう。
Q. 支払調書が届かない取引先があります。
支払調書は取引先が税務署に出す書類で、本人への交付は義務ではありません。請求書と入金の記録から、源泉徴収された額を自分で集計して申告書に書きます。
Q. 預かった印紙代や郵券は売上になりますか?
依頼者が本来納めるお金として報酬と分けて受け取れば、消費税の課税売上にも源泉徴収の対象にも入りません。帳簿でも預り金や立替金として報酬と分けて記録し、事件が終わったら残高を確かめましょう。
Q. 日当や交通費を実費で請求した分も報酬ですか?
日当や交通費、コピー代を実費として請求した分は、原則として報酬に含まれます。消費税や源泉徴収の計算にも入るので、印紙代や郵券の欄とは分けて請求しましょう。
Q. 着手金はいつの売上ですか?
受任のときに受け取って返さない契約なら、受任した年の収入とする整理が一般的です。事件が終わって確定する報酬金は、和解や判決で事務が終わった年の売上です。契約の定めによって変わるので、迷ったら税務署に確認しましょう。
Q. 顧問料やタイムチャージはいつの売上ですか?
契約で定めた支払期日ごとに、その期日が属する年の売上です。12月分の顧問料が翌年1月に振り込まれても、契約で12月末に支払う定めなら12月の年の売上になります。
Q. 弁護士会費や研修費は経費になりますか?
仕事を続けるために払う日本弁護士連合会と弁護士会の会費、研修費は、経費にできます。入会金や会館の負担金のようにまとまった額を一度に払うものは、同業者団体への加入金に当たれば5年に分けて経費にし、20万円未満ならその年の経費にできます。
Q. 登録免許税や登録料、即独の準備にかかった費用は経費になりますか?
登録免許税6万円と日本弁護士連合会の登録料は、仕事のための支出です。開業の前に開業準備のために特別に支出した費用は開業費として繰り延べ、好きな年に経費にできます。
Q. ノキ弁として事務所に払う経費の分担金は経費になりますか?
事務所を使って仕事をするための費用なら、経費として考えます。契約書で分担金の中身を確かめ、勤務先の給与もある人は、給与の仕事に関わる部分の扱いを税務署に確認しましょう。
Q. イソ弁の個人受任は、事業所得と雑所得のどちらですか?
事業と呼べる程度で続けているかで判断され、帳簿を保存していないと原則として雑所得になります。事業所得なら赤字を給与と差し引きできますが、雑所得の赤字は差し引きできません。帳簿があれば必ず事業所得になるわけではないので、迷ったら税務署に確認しましょう。
Q. 自宅を事務所にしています。家賃は経費になりますか?
家賃や光熱費のうち、事務所として使う広さや時間の割合の分を経費にできます。按分の割合の決め方をメモに残しておきましょう。
Q. 個人事業税はかかりますか?
事業の所得が年290万円を超えると、かかることがあります。弁護士業は第三種事業で、税率5%です。個人事業税は、納税通知が届いた年(通常は翌年)の経費になります。
Q. インボイス登録は必要ですか?
登録は任意ですが、顧問先の会社など法人の依頼者から求められることがあります。免税事業者が登録すると消費税の申告が必要になりますが、令和8年分までは2割特例、令和9年分・10年分は3割特例が使えます。
Q. 事務員を雇ったら何が変わりますか?
給与から所得税を差し引いて納める源泉徴収義務者になります(国税庁 No.2502 源泉徴収義務者とは)。給与支払事務所等の開設届出書を開設の日から1か月までに出し、他の弁護士や税理士に報酬を払うときも源泉徴収が必要になります。
Q. 開業届は出すべきですか?
独立やノキ弁として仕事を続けるなら、開業届を出すのが原則です。青色申告承認申請書とセットで出せば、最大65万円の特別控除が使えるようになります。開業届の期限は開業した年分の確定申告期限までですが、青色申告承認申請書は原則3月15日(1月16日以後の開業は2か月以内)なので、先に出しておきましょう。
Q. 今使っている会計ソフトからデータを移行できますか?
できます。たとえばタックスナップはfreee・マネーフォワード・弥生・PayPayからのデータ移行に対応しています。年初から新しいアプリで始めるか、申告前に前年分をまとめて移すのがスムーズです。