給与から控除した社会保険料や取引先へ支払う報酬の源泉所得税など、会社が一時的に預かるお金はすべて「預り金」として処理します。似た名前の勘定科目が多いため、誤仕訳が生じやすい項目でもあります。この記事では預り金の概要と他科目との使い分け、仕訳の流れ、注意点を実務の視点で整理しました。仕訳を自動化できるタックスナップの活用例も紹介しますので、会計初心者の方もぜひ参考にしてください。
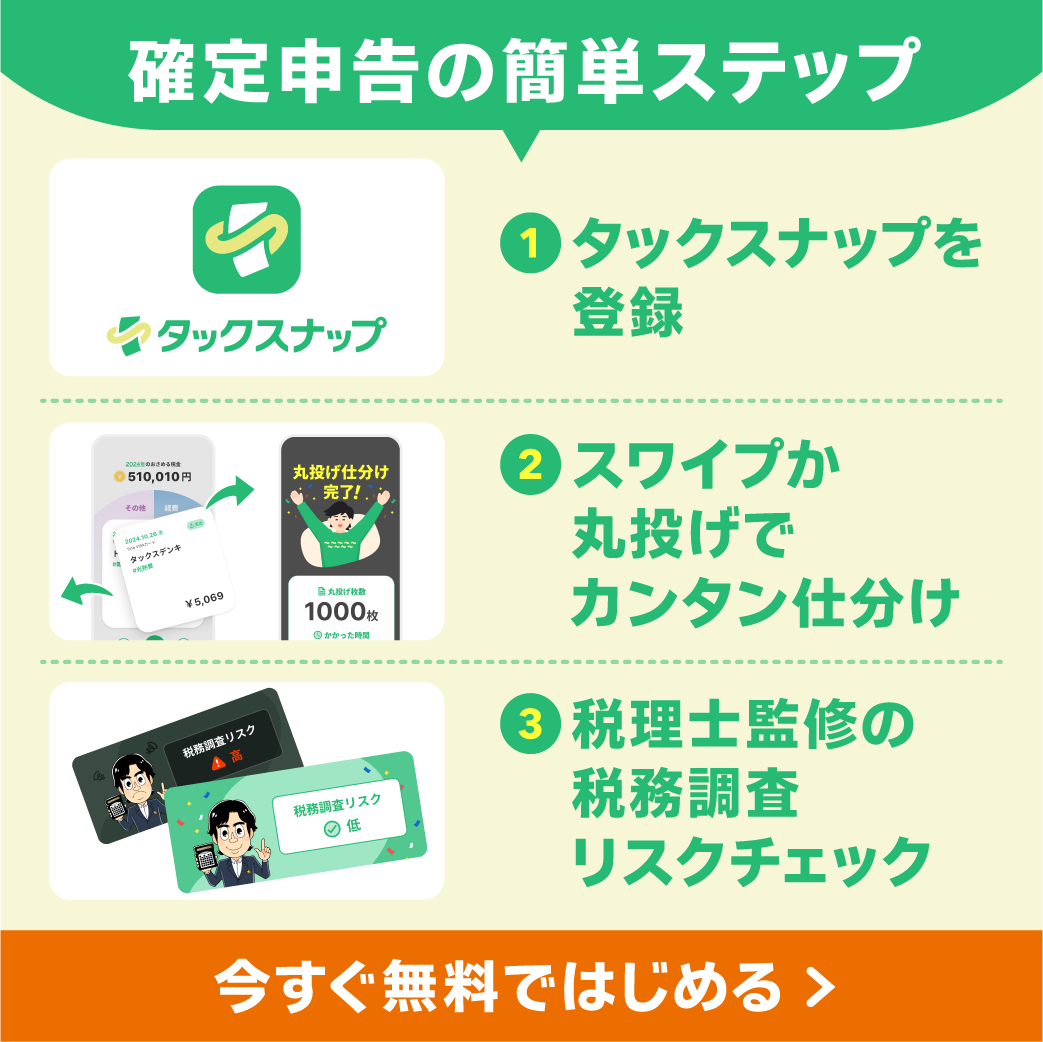
タックスナップは、フリーランスや個人事業主に特化したクラウド型会計ソフトで、”カンタン”・”安心”に特化したスマホだけで経理から確定申告まで完結できるアプリです。特徴的なスワイプ仕分けは、従来と比較し手間を1/10以下に削減することができ、丸投げ仕分けは1,000件を10秒程度で仕分けする画期的な機能です。また安心を担保するために、税理士監修の税務調査リスクチェック機能も搭載。さらに、他の会計ソフトからのデータ移行もスムーズに行え、経理業務を効率的にサポートします。
今なら2週間無料で始められるチャンス!
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
預り金は一時的に預かっているお金のこと

預り金は貸借対照表の負債科目で、従業員や取引先から一時的に預かった金銭を示します。将来必ず第三者へ支払う義務があるため負債として計上します。代表的なものに源泉所得税、住民税、社会保険料の従業員負担分などがあります。
立替金との違いは?
立替金は「支払うべき相手に代わって一時的に立て替えたお金」です。預り金が「受け取った」金銭を管理するのに対し、立替金は「支払った」金銭を後日精算するための資産科目です。
前受金との違いは?
前受金は将来の商品やサービスの提供に先立って受け取った対価であり、売上の前倒しで受け取った「収入の前払」を表す負債科目です。預り金は第三者の代理納付など性質が異なるため、納付が完了した時点で負債が消える点が特徴です。
預り金の仕訳例
源泉徴収額を控除して報酬を支払う時
フリーランスに報酬 100,000 円を支払う場合、源泉所得税 10,210 円(税率 10.21%)を差し引いて手取り 89,790 円を振り込みます。まず支払時に差し引いた税額を「預り金」として計上し、後日その金額をまとめて税務署へ納付する流れです。
【① 報酬支払時】
支払報酬 100,000 / 普通預金 89,790
/ 預り金 10,210
【② 源泉所得税納付時】
預り金 10,210 / 普通預金 10,210
給与から税金・社会保険料などを控除して支払う時
従業員に給与 300,000 円を支給し、源泉所得税 15,000 円と従業員負担の社会保険料 40,000 円を控除した場合の例です。控除額 55,000 円を預り金に振替え、翌月の期限までにまとめて納付します。
【① 給与支払時】
給与手当 300,000 / 普通預金 245,000
/ 預り金 55,000
【② 税金・保険料納付時】
預り金 55,000 / 普通預金 55,000
専門家に報酬を支払う時
弁護士へ相談料 220,000 円を支払うときは、源泉所得税 22,290 円を控除し、実際の支払額は 197,710 円となります。控除した税額は預り金としてプールし、後日納付します。
【① 報酬支払時】
支払報酬 220,000 / 普通預金 197,710
/ 預り金 22,290
【② 源泉所得税納付時】
預り金 22,290 / 普通預金 22,290
その他
株主配当の源泉税、社員旅行積立金、互助会費なども「いったん集めて後日支払う」性質のため預り金で処理します。科目の補助欄に「何の預り金か」「納付先」をメモしておくと、月次・年次で残高チェックがスムーズになります。
\ AppStoreの確定申告アプリで1位 /
よくある間違いと注意点
預り金と立替金を混同すると貸借が逆転します。例えば社会保険料を「立替金」で処理すると資産増となり、納付時に支払った金額と相殺できず残高が合わなくなります。また、前受金と預り金を誤用すると売上計上のタイミングがずれて利益が歪む恐れがあります。科目選択に迷った場合は「受け取ったのか支払ったのか」「将来誰に渡すのか」を基準に判断しましょう。
タックスナップで簡単に仕訳と確定申告を終わらせよう!
タックスナップは、フリーランスや個人事業主のために開発された画期的なクラウド型会計ソフトです。スマートフォンだけで経理や確定申告をスムーズに完結させることができ、ユーザーの利便性と安心を両立した設計が特長です。

今なら2週間無料で始められるチャンス!
丸投げ仕分け & スワイプ機能
タックスナップの「スワイプ仕分け」機能は、金融機関と連携していれば、スマホで経費や売上を右、プライベートを左にスワイプするだけで、手間なく直感的に仕分けが完了します。また、「丸投げ仕分け」機能は、スワイプ操作すら省略したい方に最適で、すべての仕分けをタックスナップ側が自動で処理。1,000件の仕分けも約10秒で完了するため、驚くほど効率的に仕分けが行えます。
税理士監修の税務調査リスクチェック
確定申告の際に多くの方が不安を感じるのが税務調査ですが、タックスナップでは税理士監修の「税務調査リスクチェック」機能を搭載。申告内容をシステムがチェックし、リスクのある項目をユーザーに知らせてくれるため、税務調査への対策がしやすくなり、安心して確定申告を完了できます。
他会計ソフトからのスムーズな乗り換え
既に他の会計ソフトを利用している場合も、タックスナップへの移行は非常に簡単です。データのインポート機能が備わっており、過去のデータもシームレスに引き継げるので、乗り換えの手間をかけずにスムーズに使用を開始できます。
スマホで提出まで完結
経理業務の全てがスマホで完結します。確定申告の書類作成から提出まで、スマホでの操作で簡単に進められ、時間と手間を大幅に削減します。
レシート読み取り機能で経費管理が簡単
レシートを手作業で入力する手間を省くため、タックスナップは高精度の「レシート読み取り」機能を搭載。スマホのカメラでレシートを撮影するだけで、瞬時に必要な情報を読み取り、データを自動で整理して仕訳に反映させます。これにより、経費入力のミスを減らし、時間を節約できます。
タックスナップは、シンプルで使いやすく豊富な機能で、フリーランスや個人事業主の経理の手間を劇的に軽減します。今すぐタックスナップを使い始めて、経理業務をもっとスマートにしましょう。
まとめ
預り金は「第三者へ納付するまで一時的に預かったお金」を示す負債科目です。立替金は資産、前受金は将来の売上と性質が異なるため、取引の流れを意識して使い分けることが重要です。誤仕訳は納付漏れや利益の過大・過少計上につながるため、タックスナップの自動仕訳やリスクチェックを活用して正確な会計処理を行いましょう。
タックスナップは、簡単さと安心感を兼ね備え、フリーランスや個人事業主の経理・確定申告をサポートする強力な会計ツールです。スワイプで手軽に取引を仕分けし、自動仕分けで更に効率を追求。税務調査リスクチェックで安心感を高め、スマホ一台で提出まで完結できる便利さで、経理のストレスを大幅に軽減します。他会計ソフトからの乗り換えも簡単なので、今すぐ試してみる価値があります。
今なら2週間無料で始められるチャンス!
よくある質問
預り金の納付時期とは?
源泉所得税は原則として翌月10日まで、住民税や社会保険料は給与支払月の翌月10日または末日など、税目・保険種別ごとに定められています。納付期限を過ぎると延滞税や加算金が発生するため注意してください。
預り金がマイナスになった場合はどうする?
誤仕訳や納付額の入力ミスが原因の可能性が高いので、該当月の仕訳と納付記録を照合し、科目振替や差額修正の仕訳を入れて残高をゼロに戻します。
預り金が負債になる場合とは?
預り金はもともと負債勘定ですが、納付遅延や残高過多が続くと資金繰りに影響し、税務調査で指摘を受けるリスクが高まります。毎月帳簿と納付書の突合を行い、残高が長期間残らないよう管理しましょう。