「支払った国民年金や国民健康保険、確定申告でどう書けばいいの?」と迷っていませんか?
結論から言えば、社会保険料控除はその年に支払った社会保険料の全額を、上限なしで所得から差し引ける制度です。自分の分だけでなく、生計を一にする家族の分を支払った場合も、支払った人が控除を受けられます。
この記事では、対象になる保険料の一覧、年末調整と確定申告のどちらで受けるかの判定、控除証明書の実務、確定申告書の書き方まで、まとめて解説します。
この記事のポイント
- 社会保険料控除は支払った全額が対象で、上限がない
- 家族の分は「実際に支払った人」が控除を受けられる(支払いの名義で判定)
- 会社員で給与天引き分だけなら、何もしなくても年末調整で自動的に控除される
- 控除証明書の添付が必要なのは国民年金保険料と国民年金基金の掛金だけ
- 控除できるのは「実際に支払った年」の金額(12月分を翌1月に払うと翌年の控除)
- 年末調整で出し忘れても5年以内の還付申告で取り戻せる
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
社会保険料控除とは?対象になる保険料一覧
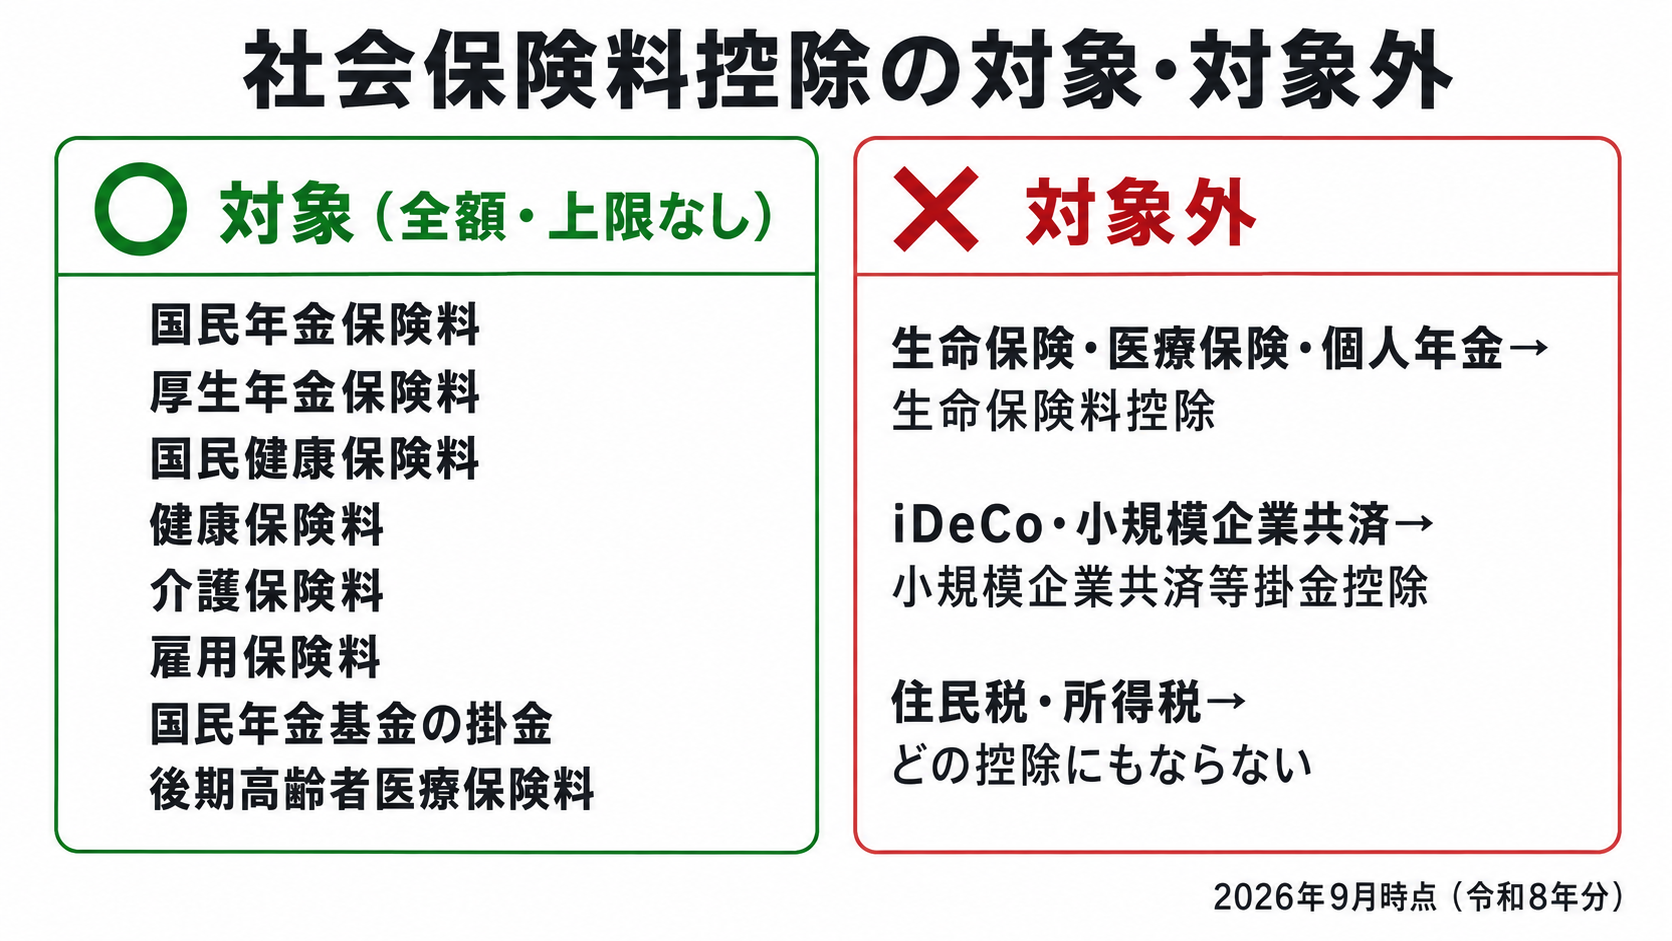
支払った全額が控除される(上限なし)
社会保険料控除とは、納税者が自分または生計を一にする配偶者・親族が負担すべき社会保険料を支払った場合に、その支払った全額を所得から差し引ける所得控除です(国税庁タックスアンサーNo.1130)。
社会保険料控除の最大の特徴は、生命保険料控除(最大12万円)や地震保険料控除(最大5万円)と違って、控除額に上限がないことです。その年に実際に支払った金額、または給与や公的年金から差し引かれた金額が、そのまま全額控除されます。
仕組みを整理すると、所得税や住民税は「収入 − 経費(給与所得控除) − 所得控除 = 課税所得」に税率を掛けて計算されます。社会保険料控除はこの所得控除の1つで、控除が大きいほど課税所得が減り、税金が安くなります。
金額の規模も大きく、例えば年収400万円の会社員なら、給与から天引きされる健康保険・厚生年金・雇用保険だけで年間55〜60万円程度になります。16種類ある所得控除の中でも、多くの人にとって基礎控除に次いで金額が大きい控除です。それだけに、天引き以外に自分で払った分の申告漏れは、そのまま数万円単位の損につながります。
対象になる保険料の一覧
主な対象は次の8種類です。
| 保険料の種類 | 備考 |
|---|---|
| 国民年金保険料 | 20歳以上60歳未満の自営業者・学生・無職の人などが納付 |
| 厚生年金保険料 | 会社員・公務員。会社と折半のため自己負担分のみ対象 |
| 国民健康保険料(税) | 個人事業主・退職者など。自治体によって「保険税」の名称 |
| 健康保険料 | 会社員。会社と折半のため自己負担分のみ対象 |
| 介護保険料 | 40歳から負担。65歳からは原則年金天引き |
| 雇用保険料 | 給与から天引きされる自己負担分のみ対象 |
| 国民年金基金の掛金 | 国民年金に上乗せする任意加入の年金 |
| 後期高齢者医療保険料 | 75歳以上(一定の障害がある人は65歳以上) |
正式には、共済組合の掛金(公務員・私立学校教職員)や労災保険の特別加入者の保険料、農業者年金の保険料なども含めて14種類が対象として定められています(国税庁タックスアンサーNo.1130)。「国や自治体の公的な制度に払う保険料はおおむね対象」と押さえておけば大きな間違いはありません。
それぞれ、控除の観点で知っておきたい特徴があります。
- 厚生年金保険料には国民年金分が含まれている:会社員は給与から「厚生年金保険料」として天引きされる金額に国民年金(基礎年金)の分も含まれています。厚生年金に入っている間は、別途国民年金を払う必要はありません
- 介護保険料は年齢で徴収のされ方が変わる:40〜64歳は健康保険料・国民健康保険料に上乗せして徴収されるため、明細上は独立して見えないことがあります。65歳からは単独の保険料になり、原則年金天引きに切り替わります
- 国民年金基金の掛金は月68,000円が上限(iDeCoと合算での枠):任意加入ですが、掛けた分は全額この控除の対象です
- 雇用保険料は少額でも対象:給与明細の「雇用保険料」欄の金額も、年間で数千円〜数万円の控除になります
なお、会社と折半している厚生年金保険料や健康保険料は、自分が負担した分(給与から天引きされた分)だけが対象です。会社負担分は控除できません。給与明細や源泉徴収票に載っている金額はもともと自己負担分なので、そのまま使えば問題ありません。
職業別・自分に関係するのはどれ?
| 立場 | 対象になる主な保険料 | 手続き |
|---|---|---|
| 会社員・公務員 | 健康保険・厚生年金・雇用保険・介護保険(40歳〜) | 給与天引き分は年末調整で自動処理 |
| 個人事業主・フリーランス | 国民健康保険・国民年金・国民年金基金 | 自分で納付し、確定申告で控除 |
| 退職して無職の期間がある人 | 国民健康保険・国民年金 | 自分で納付し、年末調整(再就職時)か確定申告 |
| 75歳以上 | 後期高齢者医療保険料・介護保険料 | 年金天引きが原則(本人の申告に反映) |
会社員は「天引き=自動処理」、個人事業主は「自分で納付=自分で申告」というのが基本の構図です。どちらにも当てはまる年(退職・独立した年など)は、天引き分(源泉徴収票で確認)と自分で払った分(控除証明書・納付書で確認)の両方が混ざるので、特に申告漏れに注意が必要です。会社を辞めて独立した年は、在職中の社会保険料+退職後の国民健康保険・国民年金をすべて合算して確定申告できます。
対象外に注意(生命保険・iDeCo・住民税)
民間の保険やiDeCo、住民税は、社会保険料控除の対象にはなりません。名前が似ていて混同しやすいものが3つあります。
- 民間の生命保険・医療保険・個人年金保険:社会保険料控除ではなく「生命保険料控除」の対象です。こちらは上限があり、最大でも合計12万円までしか控除できません。国が運営する国民年金が年間約21万円まるごと控除できるのとは対照的です
- iDeCoや小規模企業共済の掛金:「小規模企業共済等掛金控除」という別の控除です。全額控除の点は同じですが、社会保険料控除と違って家族分を払っても自分の控除にはできません
- 住民税・所得税:税金そのものは、どの所得控除の対象にもなりません
生命保険料控除の書き方はこちらの記事で解説しています。
iDeCo・小規模企業共済の節税効果の比較はこちらをご覧ください。
いくら安くなる?節税効果の計算
速算式=控除額×(所得税率+住民税率約10%)
社会保険料控除で安くなる税金は、次の式でおおよそ計算できます。
- 軽減される税額 ≒ 支払った社会保険料 ×(所得税率+住民税率約10%)
所得税は課税所得に応じて5〜45%の累進課税、住民税は一律約10%です。例えば、令和8年分に国民年金保険料を毎月納付すると年間213,810円(2026年1〜3月は月17,510円、4〜12月は月17,920円)になります。所得税率10%の人なら、所得税と住民税を合わせて約4.3万円、税率20%の人なら約6.4万円の軽減です。
なお、反映のされ方は税金によって違います。所得税は源泉徴収されていた分が還付金として戻り(確定申告から1〜1.5か月が目安)、住民税は翌年6月からの税額が安くなる形で効いてきます。「住民税分が振り込まれない」と心配になりますが、それが正常な反映のされ方です。
個人事業主の場合はさらに金額が大きくなります。例えば国民健康保険40万円+国民年金約21万円=年間約61万円を払っている人なら、税率10%でも約12万円、税率20%なら約18万円の税負担が軽くなる計算です。「保険料が高い」と感じている人ほど、控除の申告漏れによる損失も大きいということです。
自分の所得税率は、課税所得(収入から経費・給与所得控除と所得控除をすべて引いた後の金額)を次の表に当てはめれば分かります(国税庁タックスアンサーNo.2260)。
| 課税所得 | 所得税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超〜330万円以下 | 10% |
| 330万円超〜695万円以下 | 20% |
| 695万円超〜900万円以下 | 23% |
| 900万円超〜1,800万円以下 | 33% |
| 1,800万円超〜4,000万円以下 | 40% |
| 4,000万円超 | 45% |
目安として、年収500〜600万円台の会社員や、所得400〜700万円台の個人事業主は税率20%の帯に入ることが多く、社会保険料控除の効きが一段大きくなります。なお、実際にはこれに復興特別所得税(所得税額の2.1%)が上乗せされますが、概算では無視して構わない規模です。
累進課税のため、所得が高い人ほど同じ保険料でも節税効果が大きくなります。同じ21万円の国民年金でも、税率10%の人が控除すれば約4.3万円、税率20%の人なら約6.4万円の差が出ます。この性質は後述する「家族の保険料をだれが払うか」を考えるときのポイントになります。
控除できるのは「実際に支払った年」の金額
対象になるのは、その年の1月1日から12月31日までに実際に支払った金額です。請求された金額(賦課された金額)ではない、という点がよく誤解されます。
- 12月分の国民健康保険料を翌年1月に口座振替で払った → 翌年分の控除
- 過去の滞納分を今年まとめて払った → 全額が今年の控除
- 請求は来ているがまだ払っていない → 今年の控除にはできない
年末に未納分がある人は、12月31日までに納付すればその年の控除に含められます。「今年は所得が多くて税率が高い」という年なら、未納分や翌年分の前納を年内に済ませて控除を厚くする、という調整も可能です。
逆に、うっかり年明けの支払いになった分を今年の控除に入れてしまうと過大申告になります。国民健康保険のように納期が翌年1月にまたがる保険料は特に混同しやすいので、集計は必ず「支払日」ベースで行いましょう。自治体から届く納付済額のお知らせは、この「その年に支払った額」で集計されているので、そのまま使えば間違いがありません。
\ AppStoreの確定申告アプリで1位 /
年末調整と確定申告、どっちで受ける?【判定】
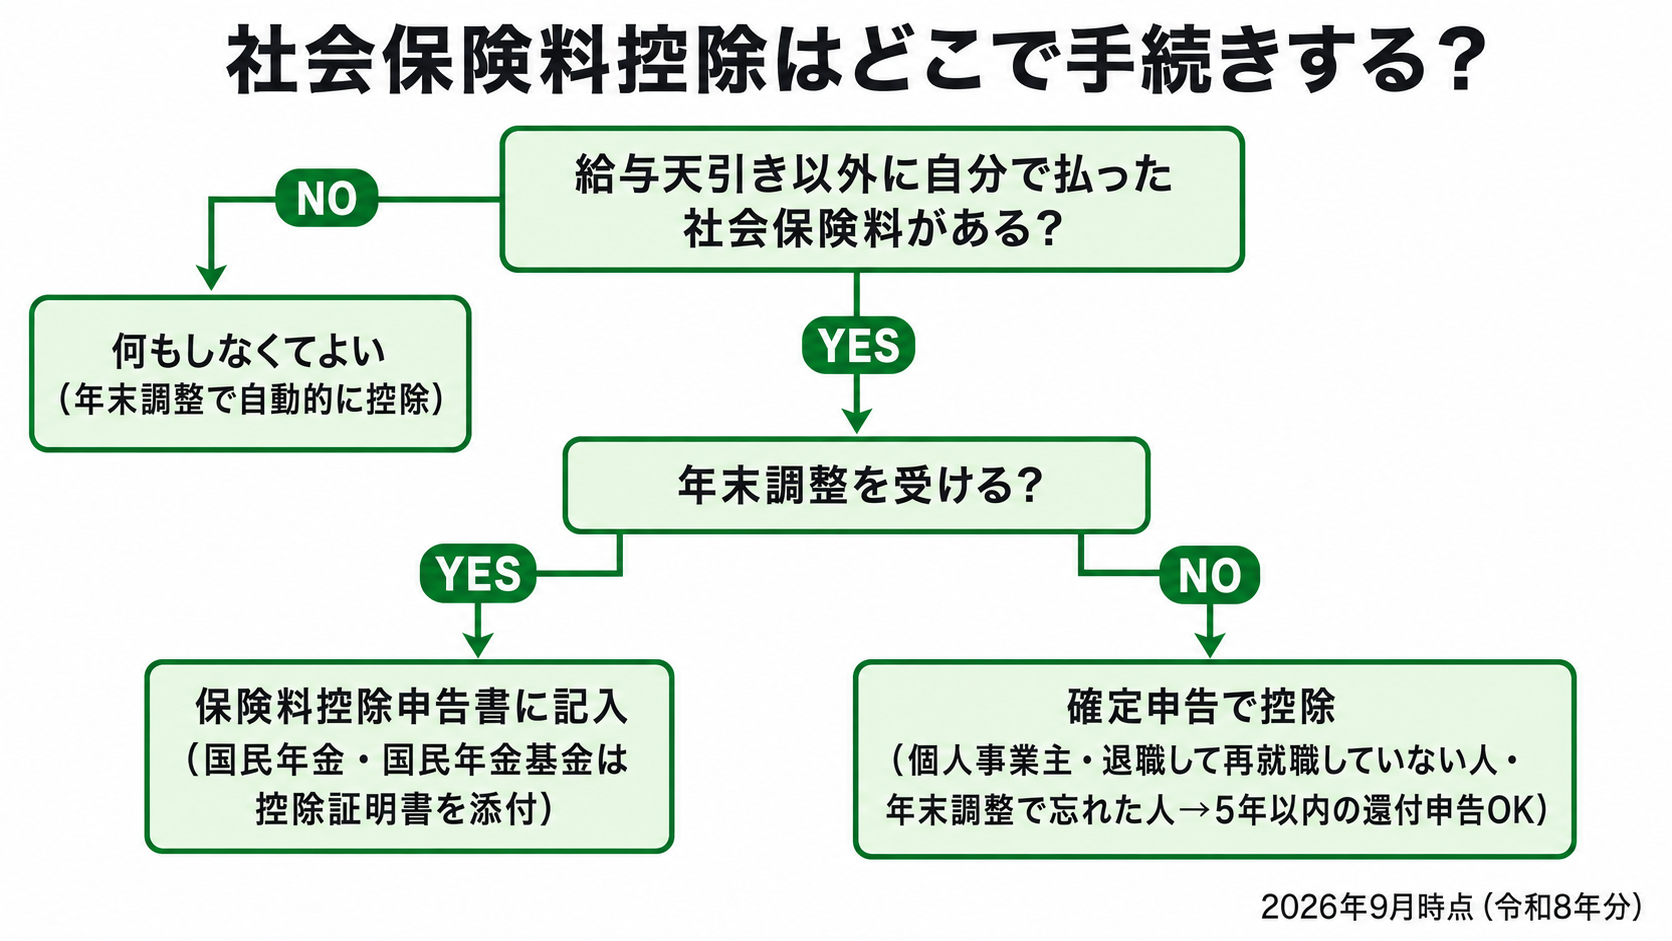
社会保険料控除の受け方は、立場によって3パターンに分かれます。
会社員で天引き分だけの人=何もしなくてよい
給与から天引きされている健康保険料・厚生年金保険料・雇用保険料は、勤務先が1年分を集計して年末調整で自動的に控除します。給与天引き分の社会保険料は、本人が申告書に記入しなくても年末調整で自動的に控除されています。保険料控除申告書の社会保険料欄も空欄のままで問題ありません。
「社会保険料控除って自分も何か手続きが必要なの?」という会社員の大半は、実はこのパターンで、何もしなくてよいのが答えです。源泉徴収票の「社会保険料等の金額」欄を見れば、1年間に天引きされて控除された金額を確認できます。年収400万円前後なら60万円弱の数字が入っているはずで、これがすでに控除済みの証拠です。
なお、医療費控除などの別の理由で確定申告をする場合も、源泉徴収票を申告書に転記すれば天引き分の社会保険料控除はそのまま引き継がれます。改めて計算し直す必要はありません。
年末調整で申告する人=天引き以外に支払った分がある会社員
次のような支払いがある会社員は、年末調整の「給与所得者の保険料控除申告書」に記入して控除を受けます。
- 20歳になった子どもの国民年金保険料を払った
- 転職の合間(離職期間)に自分で国民健康保険や国民年金を払った
- 生計を一にする親の国民健康保険料を払った
いずれのケースも、勤務先はあなたが個人で払った保険料を把握していないため、自分から申告しない限り控除に反映されません。「天引き分は自動・自分で払った分は自己申告」という切り分けを覚えておきましょう。申告書の社会保険料欄に記入し、国民年金保険料・国民年金基金の掛金は控除証明書を添付します。年末調整の書き方の全体像はこちらの記事で解説しています。
なお、年の途中で転職した人は、前職の給与から天引きされた分も含めて転職先の年末調整でまとめて処理されます(前職の源泉徴収票の提出が必要です)。前職の源泉徴収票がない場合の対処はこちらをご覧ください。
確定申告で受ける人=個人事業主・退職者・年末調整で忘れた人
次の人は確定申告で社会保険料控除を受けます。
- 個人事業主・フリーランス:国民健康保険・国民年金を自分で納付しているので、確定申告で控除するのが基本形です。青色申告・白色申告どちらでも、控除の書き方は同じです(申告期間は翌年2月16日〜3月15日)
- 年の途中で退職し、年内に再就職していない人:年末調整を受けられないため確定申告が必要です。在職中の天引き分(源泉徴収票で確認)に加えて、退職後に自分で払った国民健康保険・国民年金も控除に足せます。給与の源泉徴収は1年間勤める前提で引かれているので、申告すれば税金が戻るケースがほとんどです
- 年末調整で申告し忘れた会社員:あきらめる必要はありません。翌年1月1日から5年間、還付申告ができます(国税庁タックスアンサーNo.2030)。「去年、子どもの国民年金を払っていたのに申告していなかった」という場合も、今から取り戻せます
転職した年は時期で分かれます。年内に再就職したなら転職先の年末調整でまとめて申告、年をまたいで再就職した(またはしていない)なら確定申告、と覚えておきましょう。
イメージをつかむために、6月末で退職してそのまま独立した人の例を見てみます。在職中の6か月分の天引き(源泉徴収票の社会保険料等の金額、仮に30万円)に、退職後に自分で払った国民年金約10.7万円(月17,920円×6か月)と国民健康保険を足すと、控除の合計は50万円を超える規模になります。在職中の給与からは「1年間この収入が続く前提」の所得税が源泉徴収されているため、この控除を確定申告すれば、税率が下がる効果と合わせて数万円単位の還付になるケースが典型です。退職した年こそ、確定申告をしないと損をしやすい年だと覚えておいてください。
控除証明書の実務(要否・届く時期・読み方・なくしたとき)
社会保険料控除でつまずきやすいのが控除証明書まわりです。実務のポイントを順に押さえます。
証明書が必要なのは国民年金系だけ
| 証明書の要否 | 保険料の種類 |
|---|---|
| 添付(または提示)が必要 | 国民年金保険料、国民年金基金の掛金 |
| 不要 | 国民健康保険料、健康保険料、厚生年金保険料、介護保険料、雇用保険料、後期高齢者医療保険料 |
確定申告や年末調整で控除証明書の添付が必要なのは、国民年金保険料と国民年金基金の掛金だけです(国税庁タックスアンサーNo.1130)。それ以外は証明書なしで申告できますが、支払額を正確に書くために、納付額のお知らせや領収書は手元に保管しておきましょう。
いつ届く?届かないときは?
国民年金保険料の「社会保険料(国民年金保険料)控除証明書」は、日本年金機構から例年10月下旬〜11月上旬に郵送されます(その年の10〜12月に初めて納付した人の分は翌年2月上旬ごろ)。年末調整の書類提出は11〜12月なので、10月末に届いたハガキを捨てずに取っておくのが第一歩です。マイナポータルでの電子受け取りを設定している場合は、紙は届かず電子データで交付され、そのままe-Taxの申告に取り込めます。
国民健康保険は控除証明書という形では発行されず、自治体から1月下旬〜2月上旬ごろに「納付済額のお知らせ」などの通知が届くのが一般的です。国保は世帯主に課税される仕組みのため、通知も世帯主宛てに届きます。口座振替にしていて通知が来ない自治体の場合は、通帳の引き落とし履歴や領収書で集計するか、役所に問い合わせれば年間納付額を確認できます。国保の控除の詳細(世帯主課税とだれが控除するかの関係など)は、後述の関連記事で深掘りしています。
国民年金基金の掛金の控除証明書は、加入している基金(全国国民年金基金など)から例年10月下旬〜11月末ごろに届きます。iDeCoに加入している人には国民年金基金連合会から「小規模企業共済等掛金払込証明書」が届きますが、これは名前が似ていても別の控除(小規模企業共済等掛金控除)の証明書なので、社会保険料控除の欄に使わないよう注意してください。
また、10月1日以降に退職した人は、退職後に払った国民年金の分が年末調整の時期の証明書に載っていないことがあります。この場合は、翌年2月に届く証明書を待って確定申告で控除するのが確実です。
控除証明書をなくした・届かないときは、次の3ルートで再発行できます。
- ねんきんネット:オンラインで再交付申請(発送まで1週間程度)
- ねんきん加入者ダイヤル:電話で再発行依頼
- 年金事務所:窓口で相談
証明書の「納付済額・見込額・合計額」の読み方
国民年金の控除証明書には、(1)納付済額(その年の1〜9月に実際に納付した額)、(2)見込額(10〜12月に同じ方法で納め続けた場合の見込み)、(3)合計額の3つの金額が載っています。
見込額は「10月以降も同じ納め方を続けた場合」の予測値にすぎません。基本は(3)合計額をそのまま申告書に書けばOKですが、証明書の作成後に追納した・前納した・納め方を変えたなどで実際の支払額とズレた場合は、実際に支払った金額を記入し、追加で納めた分の領収書を添付します。証明日以降の納付を反映した控除証明書を再発行してもらうこともできます。
「証明書の金額と自分の記録が合わない」と感じたら、まず(1)と(2)の内訳を見て、10月以降の納付が反映されているかを確認するのがコツです。控除できるのはあくまで実際に支払った額なので、証明書の数字を機械的に写すのではなく、年末までの支払いを足し引きして確定させましょう。
e-Taxなら添付を省略できる(ただし5年保存)
確定申告書等作成コーナーからe-Taxで送信する場合、控除証明書は記載内容を入力すれば添付を省略できます。ただし、税務署から法定申告期限後5年間は提示・提出を求められることがあるため、証明書自体は捨てずに保管してください(e-Tax 添付省略の制度)。
マイナポータル連携を設定すれば、国民年金の控除証明書データを自動取得して申告書に反映でき、転記ミスもなくなります。連携には事前にマイナポータル側で日本年金機構との連携設定(e-私書箱)が必要なので、申告期直前ではなく余裕のある時期に済ませておくとスムーズです。
\ AppStoreの確定申告アプリで1位 /
確定申告での書き方(第一表・第二表・作成コーナー)
第一表と第二表の書き方
紙の確定申告書では、次の2か所に記入します。
- 第一表「所得から差し引かれる金額」の社会保険料控除⑬欄:1年間に支払った社会保険料の合計額を書きます
- 第二表「社会保険料控除」欄:保険料の種類(国民年金・国民健康保険など)と支払額の内訳を種類ごとに書きます
記入例のイメージはこうです。個人事業主で国民年金213,810円・国民健康保険350,000円を払った年なら、第二表に「国民年金 213,810円」「国民健康保険 350,000円」と2行で書き、第一表⑬には合計の563,810円を記入します。
給与天引き分がある人は、源泉徴収票の「社会保険料等の金額」欄の数字をそのまま転記し、第二表の種類欄には「源泉徴収票のとおり」と書けば1行で済みます。天引き分に加えて自分で払った国民年金などがあれば、行を分けて追記します。
作成コーナーでの入力手順
国税庁の確定申告書等作成コーナーを使う場合の手順です。
- 収入(給与・事業など)の入力を済ませ、「控除の入力(1/2)」画面に進む
- 「社会保険料控除」の入力ボタンを押す
- 保険料の種類(国民年金・国民健康保険など)を選び、支払額を入力する(複数種類あれば行を追加。金額は控除証明書の合計額や納付済額のお知らせから転記するだけで、控除額の計算は自動)
- 源泉徴収票に記載のある社会保険料は、ここではなく給与の入力画面で源泉徴収票を転記した時点で反映済みです。控除の画面にも入力すると二重計上になるので注意してください(e-Tax FAQ)
- マイナポータル連携をしていれば、国民年金の控除証明書データが自動入力される
- e-Taxで送信(証明書の添付省略可)、または印刷して郵送(国民年金系の証明書を添付台紙に貼付)
二重計上は、還付額が実際より多く計算されてしまう典型ミスです。「源泉徴収票にある分は給与画面、自分で払った分だけ控除画面」と覚えておきましょう。
年末調整での書き方(保険料控除申告書)
年末調整で申告する場合は、「給与所得者の保険料控除申告書」の右側にある社会保険料控除欄に次の5項目を記入します。
- 社会保険の種類(国民年金・国民健康保険など)
- 保険料支払先の名称(日本年金機構・○○市など)
- 保険料を負担することになっている人の氏名・続柄(子の分なら子の名前)
- 本年中に支払った保険料の金額
- 合計額
記入例として、大学生の子どもの国民年金を払った場合なら「種類=国民年金/支払先の名称=日本年金機構/負担する人=子どもの氏名(続柄:子)/金額=控除証明書の合計額」となります。給与から天引きされている分は書かず、控除証明書の合計額をそのまま転記するのが基本です。生命保険料控除のような控除額の計算式はなく、支払った額を書くだけで全額が控除されます。年末調整の時点でまだ払っていない12月分がある場合は、12月末までに支払う予定の金額まで含めて「本年中に支払う額」を記入します(見込みが変わったら勤務先に再提出します)。
よくある間違い5つ
社会保険料控除の申告で実際に起こりやすいミスをまとめます。心当たりがないか、提出前に確認してください。
- 源泉徴収票の分を控除欄にも入力する(二重計上):作成コーナーで最も多いミスです。天引き分は給与の入力で反映済みなので、控除の画面には自分で払った分だけを入れます
- 請求された額(賦課額)で書いてしまう:控除できるのは実際に支払った額です。年をまたいで払った分や未払い分が混ざると金額がズレます
- 家族名義の口座から引き落とされた分を合算する:生計が同じでも、支払いの名義が本人でなければ控除できません
- iDeCoや生命保険を社会保険料の欄に書く:それぞれ小規模企業共済等掛金控除・生命保険料控除の欄が別にあります。欄を間違えると控除額の計算も変わってしまいます
- 国民年金の控除証明書の添付漏れ:書面提出の場合、証明書がないと国民年金分の控除は認められません。e-Taxなら添付省略できるので、書類管理が不安な人は電子申告が安全です
いずれも「還付が少なくなる」だけでなく、控除しすぎの場合は後から修正申告と追加納税が必要になります。金額の根拠を控除証明書・源泉徴収票・通帳に置く習慣をつけておけば防げるミスです。
間違えたときの直し方
控除を入れ忘れて税金を多く払っていた場合は「更正の請求」(法定申告期限から5年以内・税務署に更正の請求書を提出)、多く控除しすぎていた場合は「修正申告」で直せます。期限内に気づいたなら、正しい内容で申告書を出し直すだけで後から出した方が有効になります。年末調整での出し忘れは、確定申告(還付申告)をすれば取り戻せます。
家族の社会保険料は「実際に支払った人」が控除できる
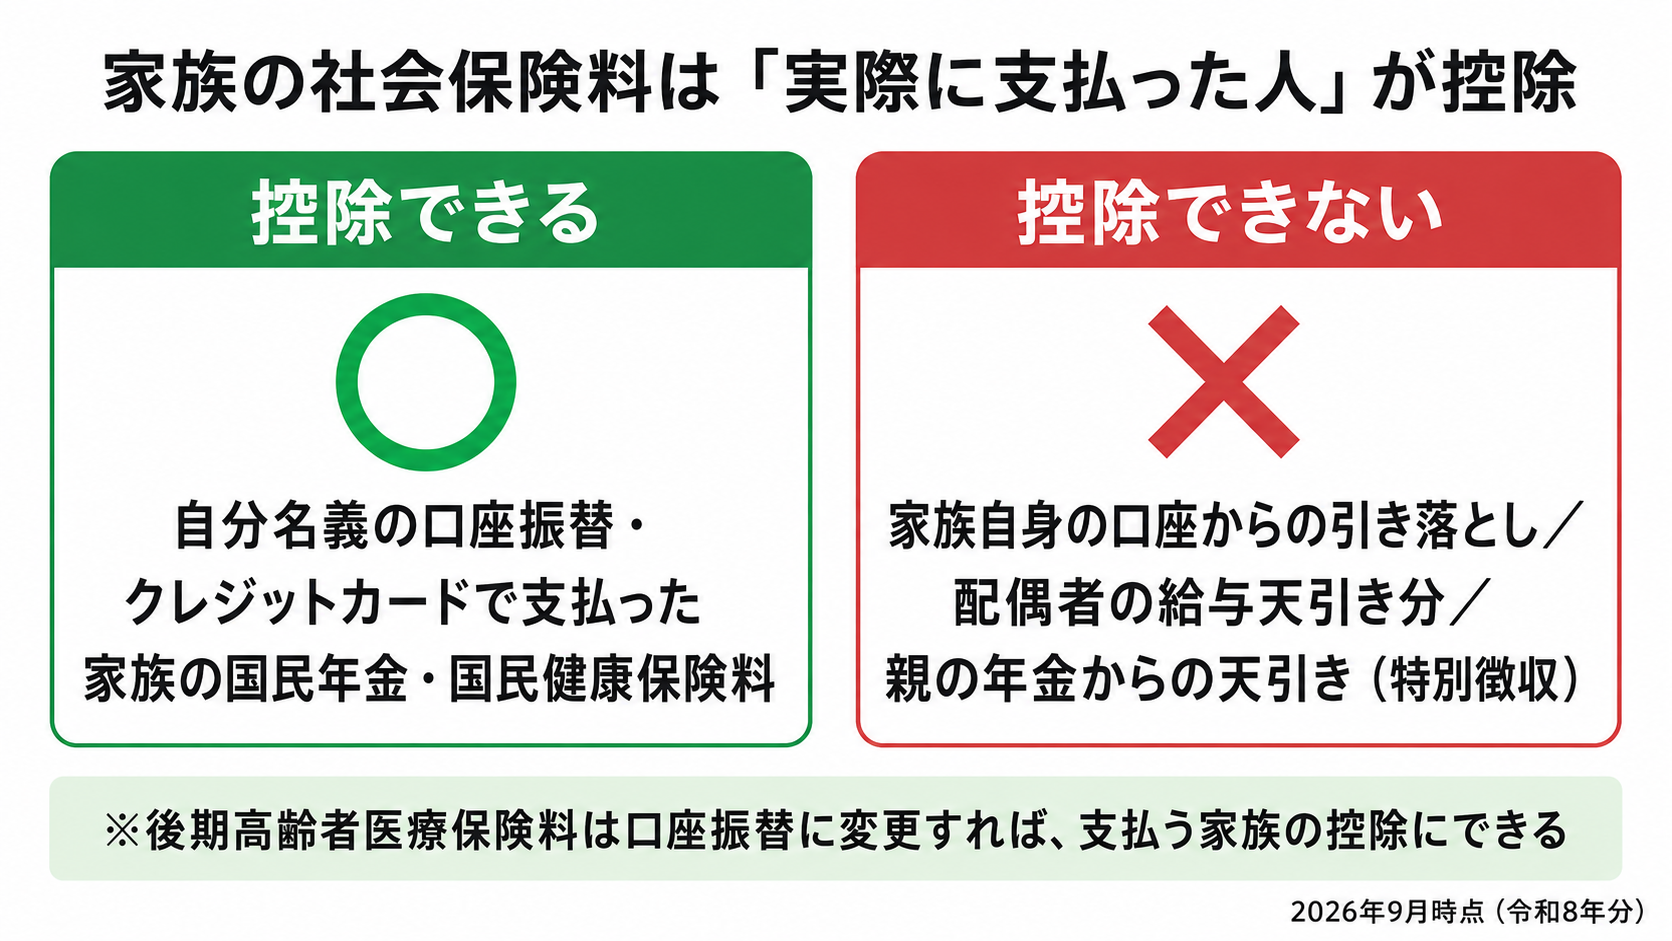
社会保険料控除ならではの強みが、家族分の取り込みです。ここは判定を間違えやすいので丁寧に見ていきます。
生計を一にする家族の分も対象
生計を一にする配偶者や親族の社会保険料を支払った場合、その全額を支払った人の控除にできます。「生計を一にする」は同居に限りません。生活費・学費・療養費などを継続的に送金している別居の子や親、進学や単身赴任で離れて暮らしていても休みには帰ってくる家族も該当します。要するに「同じ財布で生活している」関係かどうかで判断されます。
典型例は次の2つです。
- 大学生の子どもの国民年金保険料(年間約21万円)を親が払う:親の所得税率が20%なら約6.4万円の節税になります。学生本人には所得がないことが多く、本人名義で払っても控除の使い道がありません。学生納付特例で猶予する方法もありますが、親に余裕があるなら、親が払って高い税率で控除を受ける方が家計全体では有利になりやすい選択です。子どもの将来の年金も満額に近づきます
- 退職した配偶者や親の国民健康保険料・国民年金保険料を払う:扶養に入るまでの期間の保険料も、支払えば自分の控除にできます。配偶者が退職した年は見落としがちなポイントです
判定は「支払いの名義」で決まる
だれが控除を受けられるかは、実際にだれが支払ったかで決まり、実務上は支払い方法の名義で判定されます。
- ○ 控除できる:自分名義の口座振替・クレジットカードで払った家族の保険料
- × 控除できない:家族自身の口座から引き落とされている分、配偶者の給与から天引きされている分(合算不可)
家族の保険料を自分の控除にしたいなら、支払い方法を自分名義の口座振替やクレジットカード払いにしておくことが大切です。現金納付は「だれが払ったか」が形に残らないため、家族分を払うなら名義が残る方法に変えておくのが安全です。
「生計を一にしているのに、名義が違うだけで控除できないのか」と思うかもしれませんが、控除の要件はあくまで「納税者本人がその保険料を支払ったこと」です。配偶者の給与から天引きされている厚生年金や健康保険は、名実ともに配偶者が支払っているため、家計が同じでも自分の控除に合算することはできません。
年金天引き(特別徴収)の保険料は本人の控除にしかならない
見落としがちなのが、親の介護保険料や後期高齢者医療保険料です。これらは原則として親の年金から天引き(特別徴収)されており、天引き分は年金を受け取っている本人が支払った扱いになるため、同居の子どもでも控除できません。
ただし、後期高齢者医療保険料は、市区町村に申し出て年金天引きから口座振替に変更できます。手続きは、市区町村の窓口に口座振替依頼書と納付方法変更の申出書を提出するだけです。子ども名義の口座から振り替えるようにすれば、その保険料は子どもの社会保険料控除にできます(国税庁タックスアンサーNo.1130のQ&A・各自治体案内)。親の所得が低く控除が使い切れていない場合、税率の高い子どもが控除を受けることで世帯全体の税負担を減らせる、知る人ぞ知る節税ルートです。なお、介護保険料の年金天引きは本人の希望では変更できないため、この方法が使えるのは後期高齢者医療保険料(と国民健康保険料の一部)に限られます。
\ AppStoreの確定申告アプリで1位 /
前納・追納・滞納分で得する使い方
2年前納は「全額今年」か「各年に分割」かを選べる
国民年金保険料は最大2年分をまとめて前納でき、口座振替の2年前納なら毎月納付より17,370円安くなります(令和8年度開始分の場合。日本年金機構)。2年分は難しくても、1年前納・6か月前納や、毎月納付のまま当月末引き落としにする「早割」にも割引があります。納付書やクレジットカードでの前納も、口座振替よりやや小さいものの割引があります。
前納した保険料の控除は、次の2つから選べます。
- 支払った年に全額控除:約42万円をその年に一括控除。所得が多かった年の税負担を大きく下げられます。税率20%の人なら一括控除でその年だけで約12.5万円の軽減です
- 各年分に分割して控除:控除証明書が年分ごと(最大3年分3枚)に分かれて発行されるので、対応する年分ずつ申告します。使わない年分の証明書は翌年以降に使うため、なくさず保管します
「今年は売上が多い」という個人事業主なら全額今年、毎年の所得が安定しているなら分割、と使い分けるのが節税のコツです。前納は割引と控除タイミングの選択という2つのメリットを同時に得られる、社会保険料控除と相性のよい制度です。
追納・滞納分の納付は「支払った年」に全額控除
免除や学生納付特例を受けた期間の保険料は、承認から10年以内なら追納できます(日本年金機構 追納制度)。また、納め忘れた保険料も納付期限から2年以内なら納付可能です。これらはいずれも実際に支払った年の控除になるため、「所得が多い年にまとめて追納する」という調整ができます。
例えば、独立直後に免除を受けていた個人事業主が、事業が軌道に乗った年に2年分の免除期間を追納すれば、40万円超の控除をその年に集中させられます。将来の年金を増やしながら、税率が高くなった年の税金も減らせる一石二鳥の方法です。年末の時点で未納分がある人は、12月31日までに納付すればその年の控除に含められることも覚えておきましょう。
国民健康保険・個人事業主の保険料はこちらも
国民健康保険料の控除の詳細(世帯主課税の扱い・証明書の集め方など)は、こちらの記事で深掘りしています。
個人事業主の社会保険料の全体像(負担額の目安・安く抑える方法)はこちらをご覧ください。
確定申告で社会保険料控除を受けるなら「タックスナップ」
ここまで見てきたとおり、個人事業主・フリーランスや退職した年の会社員は、確定申告で社会保険料控除を申告する必要があります。控除自体は「支払った額を書くだけ」ですが、そのためには収入や経費の集計を含めた確定申告書の作成が必要です。
タックスナップは、フリーランスや個人事業主・副業ワーカーのために開発されたスマホ完結型のクラウド会計アプリです。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
確定申告の社会保険料控除を、最後にもう一度整理します。
- 支払った社会保険料は全額・上限なしで所得から控除できる
- 会社員で給与天引き分だけなら、何もしなくても年末調整で自動処理される
- 自分で払った国民年金・国保がある人は、年末調整の申告書か確定申告で申告する
- 控除証明書が必要なのは国民年金保険料と国民年金基金の掛金だけ
- 家族の分は「実際に支払った人」が控除。支払い方法の名義を自分にしておく
- 控除できるのは実際に支払った年の金額。年末調整で忘れても還付申告5年でOK
社会保険料控除は、対象を知っているかどうか・名義を整えているかどうかだけで、手取りが数万円単位で変わる控除です。まずは手元に控除証明書と源泉徴収票をそろえて、1年間に支払った社会保険料を「自分の分・家族の分」に分けて集計するところから始めましょう。
よくある質問
確定申告で社会保険料控除に含まれるものは?
国民年金保険料・厚生年金保険料・国民健康保険料(税)・健康保険料・介護保険料・雇用保険料・国民年金基金の掛金・後期高齢者医療保険料などの公的な保険料です。正式には14種類が定められています。民間の生命保険やiDeCoは別の控除の対象です。
控除額はいくらですか?上限はありますか?
その年に実際に支払った金額の全額で、上限はありません。給与や年金から天引きされた分も全額対象です。税金の軽減額は、おおよそ「支払った保険料×(所得税率+住民税率約10%)」で見積もれます。
会社員でも確定申告で申告すべきですか?
給与から天引きされている分だけなら不要です。年末調整で自動的に控除されています。天引き以外に自分や家族の国民年金・国保を払った場合は、年末調整の保険料控除申告書に記入するか、確定申告で申告します。
社会保険料控除でいくら戻りますか?
還付されるのは「控除額×所得税率」が目安です。例えば国民年金1年分約21万円を申告すると、税率10%の人で所得税約2.1万円が戻り(または納税額が減り)、さらに翌年の住民税が約2.1万円安くなります。
控除証明書をなくした・届かないときは?
国民年金の控除証明書は、ねんきんネット(発送まで1週間程度)・ねんきん加入者ダイヤル・年金事務所の3ルートで再発行できます。10〜12月に初めて納付した人の分は、もともと翌年2月上旬ごろの発送です。
国民健康保険には控除証明書がないのですか?
国保は控除証明書の添付が不要なため、証明書という形では発行されません。自治体から届く納付済額のお知らせや、通帳の引き落とし履歴・領収書で年間の支払額を確認して記入します。金額が不明なら役所に問い合わせれば教えてもらえます。
家族の年金から天引きされている保険料は控除できますか?
できません。年金天引き(特別徴収)分は本人が支払った扱いになります。ただし後期高齢者医療保険料は、市区町村への申出で口座振替に変更でき、支払う家族の口座にすればその家族の控除にできます。
住民税は社会保険料控除の対象になりますか?
なりません。住民税や所得税といった税金そのものは、どの所得控除の対象にもなりません。国民健康保険「税」という名称の場合は税金ではなく保険料の扱いなので、控除の対象です。
年末調整で申告し忘れました。もう控除は受けられませんか?
受けられます。翌年1月1日から5年間は還付申告ができるので、確定申告書に社会保険料の金額を記入し、控除証明書を添えて提出すれば、払いすぎた税金が戻ってきます。
12月分の保険料を翌年1月に払った場合はどちらの年の控除ですか?
翌年分の控除です。社会保険料控除は「実際に支払った年」で判定するため、賦課された年ではなく支払日で集計します。逆に、過去の滞納分を今年払えば全額今年の控除になります。
iDeCoの掛金は社会保険料控除に入れていいですか?
いけません。iDeCo(個人型確定拠出年金)や小規模企業共済の掛金は「小規模企業共済等掛金控除」という別の控除です。全額控除される点は同じですが、申告書の記入欄が別で、社会保険料控除と違って家族分の掛金を自分の控除にすることはできません。
転職した年の社会保険料控除はどうすればいいですか?
年内に再就職した場合は、前職の源泉徴収票を転職先に提出すれば、前職の天引き分と離職中に自分で払った国民年金・国保をまとめて転職先の年末調整で控除できます。年をまたいで再就職した場合や再就職していない場合は、自分で確定申告して控除を受けます。
2年前納した場合の控除証明書はどうなりますか?
「全額をまとめて控除」用と「各年分に分割して控除」用が選べるよう、年分ごとに分かれた控除証明書(最大3年分3枚)が届きます。まとめて控除するなら全部を添付し、分割するならその年の分だけを切り離して使い、残りは翌年以降のために保管します。
コメント