生命保険料控除は、毎年の税負担を軽減できる重要な制度です。しかし、その計算方法や手続きは意外に複雑で、誤った申告をしてしまうと控除を受けられなくなることも。本記事では、生命保険料控除を最大限に活用するための基本知識から、控除を受けるための手続き方法、注意点、確定申告をスムーズに行うための秘訣まで、徹底的に解説します。
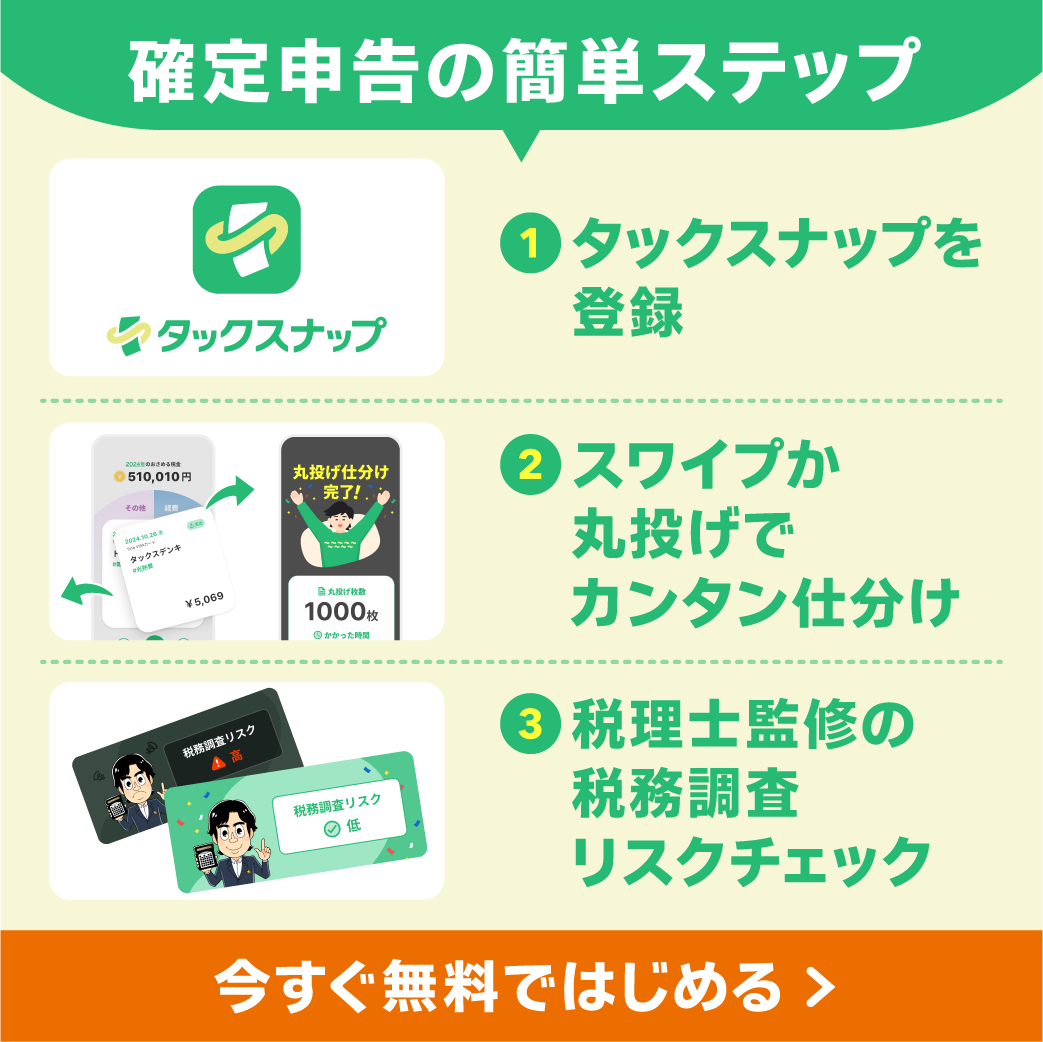
タックスナップは、フリーランスや個人事業主に特化したクラウド型会計ソフトで、”カンタン”・”安心”に特化したスマホだけで経理から確定申告まで完結できるアプリです。特徴的なスワイプ仕分けは、従来と比較し手間を1/10以下に削減することができ、丸投げ仕分けは1,000件を10秒程度で仕分けする画期的な機能です。また安心を担保するために、税理士監修の税務調査リスクチェック機能も搭載。さらに、他の会計ソフトからのデータ移行もスムーズに行え、経理業務を効率的にサポートします。
今なら2週間無料で始められるチャンス!
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
生命保険料控除とは
生命保険料控除とは、生命保険や医療保険、個人年金保険の保険料を支払った場合に適用される所得控除制度です。この制度を利用することで、所得税や住民税の課税対象となる金額が減少し、納税額を軽減することができます。
日本では、家族の生活保障や医療費、老後の資金など将来に備える保険加入を促進する目的で、この控除が設定されています。適用される控除額は、契約した保険の種類や契約時期によって異なり、年末調整または確定申告を通じて申請します。
生命保険料控除を利用するメリットは以下の通りです:
所得税・住民税の負担軽減
将来のリスクに備えた資金計画のサポート
公的年金制度を補完する個人年金の促進
ただし、控除を受けるには正確な計算や手続きが必要です。控除額の算出基準や必要書類をしっかり理解しましょう。
確定申告によって控除が受けられる生命保険の種類
生命保険料控除には、以下の3つの種類があります。それぞれ適用対象が異なるため、契約している保険の内容に応じて申請してください。
一般生命保険料
一般生命保険料控除は、死亡保障や高度障害保障を目的とした保険が対象となります。家族の生活保障を確保するために加入する保険契約が該当し、最も一般的な控除です。
主な対象例:
定期保険:一定期間の死亡保障を提供
終身保険:一生涯の死亡保障を提供
養老保険:満期時に満期保険金を受け取れる保険
特に子育て世帯や主たる生計者にとって、この控除は非常に重要な節税手段となります。
介護医療保険
介護医療保険料控除は、医療費や介護費用をカバーする保険が対象です。この控除は、高齢化社会の中で医療や介護の負担軽減を目的として導入されました。
主な対象例:
がん保険:特定の病気(がん)の治療を保障
医療保険:入院・手術費用をカバー
介護保険:要介護状態になった際の費用を補償
この保険は、健康リスクに備えた長期的な資金計画の一部として活用されています。
個人年金保険料
個人年金保険料控除は、老後の生活資金を確保するための保険契約が対象です。ただし、以下の条件を満たす契約に限られます:
年金受取人が契約者または配偶者
保険料の支払い期間が10年以上
契約時に契約者が60歳未満
主な対象例:
確定年金:一定期間年金を受け取る契約
終身年金:一生涯年金を受け取る契約
老後資金の確保を目的とするこの控除は、将来の安心を得るために非常に重要です。
\ AppStoreの確定申告アプリで1位 /
生命保険料控除額の計算方法
生命保険料控除額は、契約の種類と契約時期によって計算方法が異なります。それぞれの計算式を正確に理解しておくことが重要です。
新契約(2012年1月1日以降に結んだ契約)の場合
新契約では、以下の計算式が適用されます:
| 支払保険料 | 控除額 |
| 2万円以下 | 支払保険料×50% |
| 2万円超~4万円以下 | 支払保険料×25%+1万円 |
| 4万円超 | 一律2万円(上限) |
例:年間保険料が3万円の場合 → 3万円×25%+1万円=1万7500円
旧契約(2011年12月31日以前に結んだ契約)の場合
旧契約では、以下の計算式が適用されます:
| 支払保険料 | 控除額 |
| 2万円以下 | 支払保険料×50% |
| 2万円超~5万円以下 | 支払保険料×25%+1万円 |
| 5万円超 | 一律2万5千円(上限) |
例:年間保険料が4万円の場合 → 4万円×25%+1万円=2万円
生命保険料控除の限度額
所得税と住民税それぞれに控除限度額が設定されています。
| 保険種類 | 所得税の控除額上限 | 住民税の控除額上限 |
| 一般生命保険料 | 4万円 | 2万8千円 |
| 介護医療保険料 | 4万円 | 2万8千円 |
| 個人年金保険料 | 4万円 | 2万8千円 |
生命保険料控除を受けるための手続き
控除を受けるには、年末調整または確定申告の手続きを行う必要があります。
年末調整と確定申告がある
年末調整は主に会社員や給与所得者が利用する手続きです。一方、フリーランスや自営業者、あるいは年末調整を受けられなかった場合には確定申告が必要です。
年末調整の場合
必要書類:
保険会社から送付される「生命保険料控除証明書」
勤務先で配布される「給与所得者の保険料控除申告書」
これらを会社に提出することで、翌年の所得税や住民税の額に反映されます。
確定申告の場合
必要書類:
確定申告書
生命保険料控除証明書
本人確認書類
税務署へ直接提出するか、e-Taxを利用してオンラインで申請します。
\ AppStoreの確定申告アプリで1位 /
生命保険料控除証明書とは
生命保険料控除証明書は、生命保険料控除を受ける際に必須となる書類です。この証明書には、契約している保険の種類や支払金額、控除可能な金額が明記されています。保険契約者に対して、毎年10月から11月頃に保険会社から送付されます。確定申告や年末調整をする際には必ず提出が求められるため、大切に保管しましょう。
生命保険料控除証明書の役割
支払保険料の証明
税務署や勤務先に対して、控除を受けるための正式な証明として機能します。
控除額の計算の基準
記載された金額を基にして、控除額を計算します。
保険契約の内容確認
証明書には契約者名、保険の種類、契約期間などが記載されており、適用される控除を分類する基準となります。
生命保険料控除証明書の書き方
証明書には以下の情報が記載されています:
保険会社名および連絡先
契約者名と被保険者名
契約内容(一般生命保険、介護医療保険、個人年金保険の区分)
支払保険料総額
控除対象となる金額
提出前には以下の点を確認してください:
記載内容に誤りがないか
保険の区分が正しいか
控除対象額が計算と一致しているか
紛失した場合の対処法
証明書を紛失してしまった場合、保険会社に連絡すれば再発行が可能です。ただし、再発行には数日かかることがあるため、早めに対応しましょう。
確定申告で受けられる保険料控除の種類
確定申告では、生命保険料控除以外にもいくつかの保険料控除を受けることができます。それぞれの特徴を理解し、節税効果を最大限に引き出しましょう。
地震保険料控除
地震保険料控除は、地震保険の保険料を支払った場合に適用されます。火災保険料のうち地震保険部分のみが対象となります。
所得税の控除限度額:最大5万円
住民税の控除限度額:最大2万5千円
社会保険料控除
国民健康保険や厚生年金保険、介護保険料などの社会保険料を支払った場合に受けられる控除です。支払った保険料全額が控除対象となります。これは、所得税・住民税の節税効果が非常に高い控除です。
小規模企業共済等掛金控除
フリーランスや個人事業主が加入する小規模企業共済や確定拠出年金(iDeCo)の掛金が対象です。これらの掛金は全額所得控除となり、老後資金の積立を促進します。
\ AppStoreの確定申告アプリで1位 /
よくある間違いと注意点
生命保険料控除の申請では、以下のような間違いや注意点があります。適切な対処を行うことで、スムーズな申請が可能になります。
必要書類の不備
控除証明書の未提出:証明書がないと控除を受けることができません。
誤った区分での申請:一般生命保険料と介護医療保険料を混同しないように注意しましょう。
契約内容の確認不足
契約が旧契約か新契約かを確認せず、誤った計算式を用いることがあります。
保険が控除対象外の契約だった場合でも、誤って申請してしまうことがあるため注意が必要です。
提出期限の遅れ
年末調整の場合、勤務先の指定した期限までに必要書類を提出する必要があります。確定申告の場合は、原則として翌年3月15日までです。これを過ぎると控除を受けられなくなる可能性があります。
確定申告を簡単にするには
タックスナップは、フリーランスや個人事業主のために開発された画期的なクラウド型会計ソフトです。スマートフォンだけで経理や確定申告をスムーズに完結させることができ、ユーザーの利便性と安心を両立した設計が特長です。
今なら2週間無料で始められるチャンス!
丸投げ仕分け & スワイプ機能
タックスナップの「スワイプ仕分け」機能は、金融機関と連携していれば、スマホで経費や売上を右、プライベートを左にスワイプするだけで、手間なく直感的に仕分けが完了します。また、「丸投げ仕分け」機能は、スワイプ操作すら省略したい方に最適で、すべての仕分けをタックスナップ側が自動で処理。1,000件の仕分けも約10秒で完了するため、驚くほど効率的に仕分けが行えます。
税理士監修の税務調査リスクチェック
確定申告の際に多くの方が不安を感じるのが税務調査ですが、タックスナップでは税理士監修の「税務調査リスクチェック」機能を搭載。申告内容をシステムがチェックし、リスクのある項目をユーザーに知らせてくれるため、税務調査への対策がしやすくなり、安心して確定申告を完了できます。
他会計ソフトからのスムーズな乗り換え
既に他の会計ソフトを利用している場合も、タックスナップへの移行は非常に簡単です。データのインポート機能が備わっており、過去のデータもシームレスに引き継げるので、乗り換えの手間をかけずにスムーズに使用を開始できます。
スマホで提出まで完結
経理業務の全てがスマホで完結します。確定申告の書類作成から提出まで、スマホでの操作で簡単に進められ、時間と手間を大幅に削減します。
レシート読み取り機能で経費管理が簡単
レシートを手作業で入力する手間を省くため、タックスナップは高精度の「レシート読み取り」機能を搭載。スマホのカメラでレシートを撮影するだけで、瞬時に必要な情報を読み取り、データを自動で整理して仕訳に反映させます。これにより、経費入力のミスを減らし、時間を節約できます。
タックスナップは、シンプルで使いやすく豊富な機能で、フリーランスや個人事業主の経理の手間を劇的に軽減します。今すぐタックスナップを使い始めて、経理業務をもっとスマートにしましょう。
まとめ
生命保険料控除を正しく活用することで、所得税や住民税の負担を大幅に軽減することが可能です。特に、年末調整や確定申告を適切に行うことで控除を最大限に活用できます。
タックスナップは、簡単さと安心感を兼ね備え、フリーランスや個人事業主の経理・確定申告をサポートする強力な会計ツールです。スワイプで手軽に取引を仕分けし、自動仕分けで更に効率を追求。税務調査リスクチェックで安心感を高め、スマホ一台で提出まで完結できる便利さで、経理のストレスを大幅に軽減します。他会計ソフトからの乗り換えも簡単なので、今すぐ試してみる価値があります。
今なら2週間無料で始められるチャンス!
よくある質問
確定申告をしなかったらどうなるの?
控除を受けられず、多くの税金を支払うことになります。また、申告期限を過ぎると延滞税や無申告加算税が発生する可能性があります。
確定申告の内容を間違えてしまった場合は?
申告内容に誤りがあった場合は、税務署で「修正申告」を行うことができます。早期に修正すれば、ペナルティを回避することが可能です。
確定申告の時期はいつ?
通常、確定申告は毎年2月16日から3月15日までの期間に行われます。ただし、休日の場合は翌営業日が締切となります。
コメント