「開業前に使ったお金は経費にできるの?」「どこまで開業費として処理できる?」と疑問に感じている人もいるのではないでしょうか。
開業準備では、設備の購入費や広告費、勉強のための費用など、さまざまな支出が発生します。これらを正しく処理することで、開業後の税負担を抑えることにもつながります。
この記事では、開業費として計上できる支出の範囲や、開業前に支払った費用の仕訳方法、注意点についてわかりやすく解説します。
この記事のポイント
- 開業前の準備に使った支出は開業費としてまとめられる
- 仕入れ・10万円以上の備品・敷金は開業費に入らない
- 開業費は繰延資産なので任意の年度で好きな金額を償却できる
- 何年前までさかのぼれるかの明確な年数規定はないので領収書を残す
- 開業届を出していない期間の支出も対象にできる
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
開業前に使ったお金は開業費にできる
開業費とは、事業を始めるまでのあいだに、開業準備のために特別に支出した費用です。事業を始めたあとの経費とは別に、まとめて処理できます。
開業費になるもの・ならないもの
先に開業費に入らないものを押さえると、判定を間違えなくなります。
| 支出 | 開業費になるか | 入らない場合の扱い |
|---|---|---|
| 市場調査・名刺・チラシの制作 | なる | — |
| 開業前の広告・サイト制作 | なる | — |
| 打ち合わせの交通費・通信費 | なる | — |
| 開業前の研修・セミナー参加費 | なる | — |
| 10万円未満の工具・備品 | なる | — |
| 販売用の商品の仕入れ | ならない | 棚卸資産として処理し、売れたときに売上原価にする |
| 1個10万円以上の備品・機器 | ならない | 固定資産として減価償却する |
| 物件の敷金・保証金 | ならない | 返還される分は資産として計上する |
迷いやすいのは敷金と仕入れです。どちらも開業前に支出していても開業費には入らないので、別の処理になります。
なお家賃や水道光熱費のような毎月経常的にかかる費用を開業費に含められるかは、支出の内容と時期によって判断が分かれます。金額が大きい場合は税務署や専門家に確認してください。
開業費は任意の年度で好きな金額を償却できる
ここが開業費の一番大きなメリットです。開業費は繰延資産にあたるため、支出した年に全額を経費にする必要がありません。
| 償却の方法 | 内容 | 向いているケース |
|---|---|---|
| 任意償却 | 好きな年に好きな金額を経費にする | 黒字が出た年にまとめて使う |
| 均等償却 | 一定期間で均等に経費にする | 毎年同じ額を入れたい |
開業初年度は売上が小さく、そもそも税金がかからないことがよくあります。その年に開業費を全額経費にしても節税の効果がないため、黒字が出た年まで持ち越して使うのが合理的です。
この使い分けができるのは帳簿を付けている場合だけです。開業届と青色申告承認申請書を出しておくと、ここの選択肢が広がります。
\ 開業届もスマホで最短5分・完全無料 /
開業費の仕訳
開業時にまとめる仕訳
開業日に、それまでの支出をまとめて開業費に振り替えます。自分のお金で支払っていた場合の相手勘定は元入金になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 開業費 | 300,000 | 元入金 | 300,000 |
償却するときの仕訳
経費にしたい金額を、その年の決算で償却します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 繰延資産償却 | 100,000 | 開業費 | 100,000 |
償却しない分は開業費のまま資産に残るので、翼年以降に持ち越せます。金額を自分で決められるのがこの処理の特徴です。
いつまでさかのぼれるか
何年前までという明確な年数規定はありません。判断の軸は年数でなく、その支出が開業の準備のためのものと説明できるかです。
そのうえで、実務での目安はあります。開業日の数か月前から1年程度前までなら、開業の準備として説明しやすい範囲とされます。
| 支出の時期 | 説明のしやすさ |
|---|---|
| 開業の数か月前 | 問題なく説明できる |
| 開業の1年程度前 | 実務上の目安の範囲内 |
| 1年を超える支出 | 開業準備としての関連を説明できれば計上できるが、資料を求められる可能性が高まる |
古い支出ほど、なぜそれが開業の準備だったのかを説明する責任が重くなります。年数で切られるわけではないので、迷ったら計上してもよいかを考えるより、説明できる記録を残すほうに手をかけてください。
だからこそ大事なのが記録です。
- 領収書とレシートを開業前から保管する
- 何のための支出かをメモとして残す
- クレジットカードの明細ではなく宛名のある領収書をもらう
領収書がないと、実際に支出していても開業費に入れられないことがあります。開業を考え始めた時点から保管を始めるのが確実です。
\ 開業届もスマホで最短5分・完全無料 /
開業届を出していない期間の支出はどうなるか
開業届を出していない期間の支出も、開業費の対象にできます。開業費はそもそも「事業を始める前の支出」なので、届出の前後で分かれるものではありません。
ただし注意が必要なのは青色申告の方です。開業届と青色申告承認申請書を出していないと、
- 最大65万円の青色申告特別控除が使えない
- 赤字を3年繰り越せない
- 30万円未満の備品を一括で経費にする特例が使えない
という差が出ます。開業費を活かしたいなら、青色申告にしておくのが前提になります。
| 提出先 | 書類 | 期限 |
|---|---|---|
| 税務署 | 個人事業の開業・廃業等届出書(開業届) | 開業した年分の確定申告期限まで |
| 税務署 | 所得税の青色申告承認申請書 | その年の3月15日まで (1月16日以降の開業は開業から2か月以内) |
開業届と青色申告の書類を最短で提出する方法
開業費の任意償却や少額減価償却資産の特例は、青色申告にしていることが前提です。領収書を集めても、青色申告の承認を取っていなければ使えない制度があります。
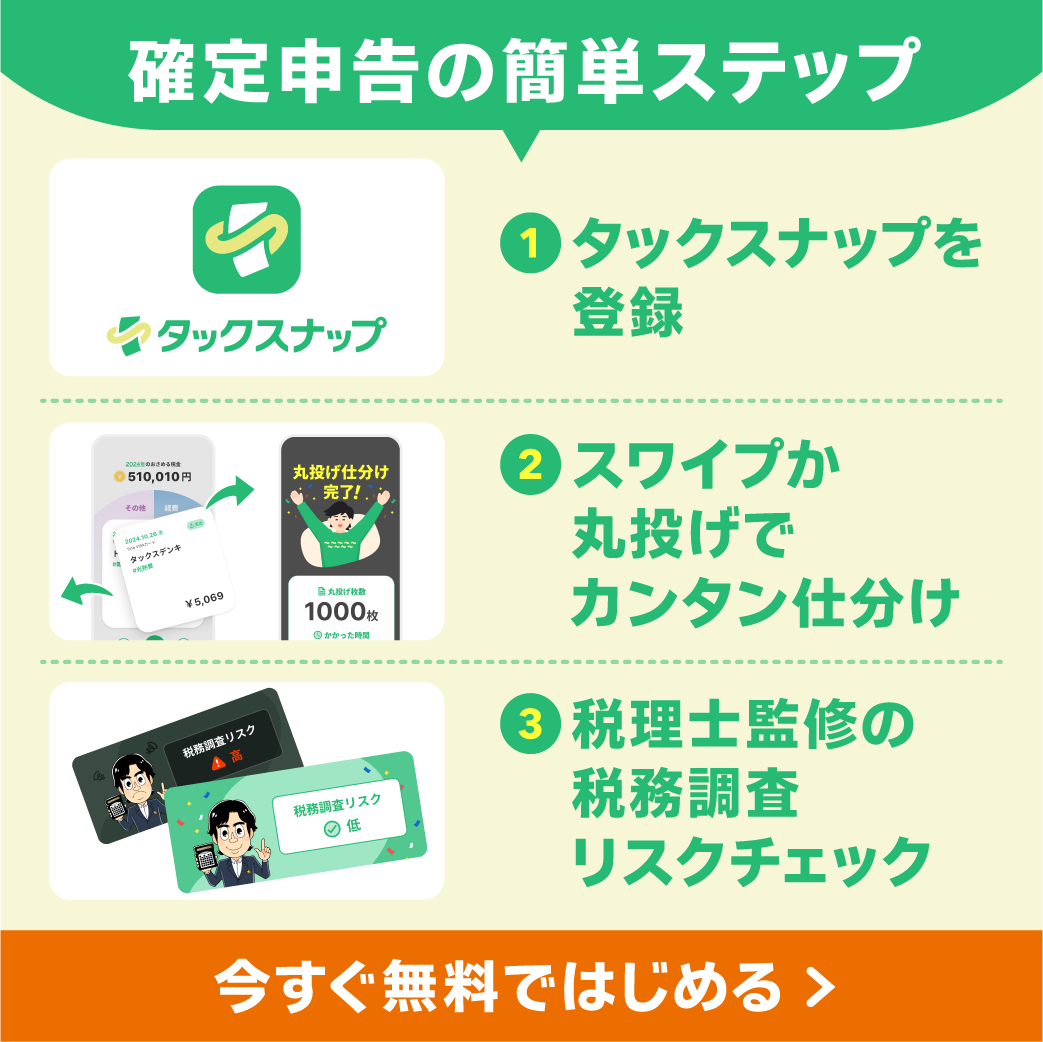
タックスナップ開業届なら、質問に答えるだけで開業届と青色申告承認申請書を最短5分で作成できます。マイナンバーカードをかざすだけで、税務署に行かずにスマホから提出まで完了し、無料で使えます。

開業届の作成から電子提出まで、ひとつのアプリ内ですべて完結できます。 (パソコン不要・完全無料・最短5分)
さらに今なら、タックスナップでの開業届を作成し、アプリ内から電子提出された方に対して、確定申告アプリ「タックスナップ」の安心プラン(税抜 ¥29,800)を1年間無料でご利用いただけます。
\ 開業するなら今がおトク! /
スマホだけ・最短5分で提出まで完了
質問に答えていくだけ、最短5分で開業届が完成します。あとはマイナンバーカードをかざすだけで電子提出まで完了。別アプリのインストールもいりません。

青色申告承認申請書も同時に出せる
開業届と同じ流れで、青色申告承認申請書も一緒に作成・提出できます。最大65万円の青色申告特別控除など、節税につながるメリットも大きいので、この機会に出しておくのがおすすめです。
開業届から確定申告まで、ひとつのアプリで完結
開業届の作成・提出から、日々の会計業務、確定申告書の作成・提出まで、全てひとつのアプリで完結できます。
開業のときに入力した情報は確定申告にもそのまま引き継がれるため、二度手間になることなくスムーズに進められます。
会計業務の機能では、「スワイプ仕分け」などスマホに特化した直感的な操作が特徴で、外部の調査では他会計ソフトの約4倍の速さで経費処理ができるという結果も出ています(参考)。
2026年の確定申告期間には、大手会計ソフトも含めた確定申告アプリのApp Storeランキングで全期間1位を獲得しました。(参考)

安心プランで使える機能
安心プランには、確定申告をもっとかんたんに進めるための機能がそろっています。
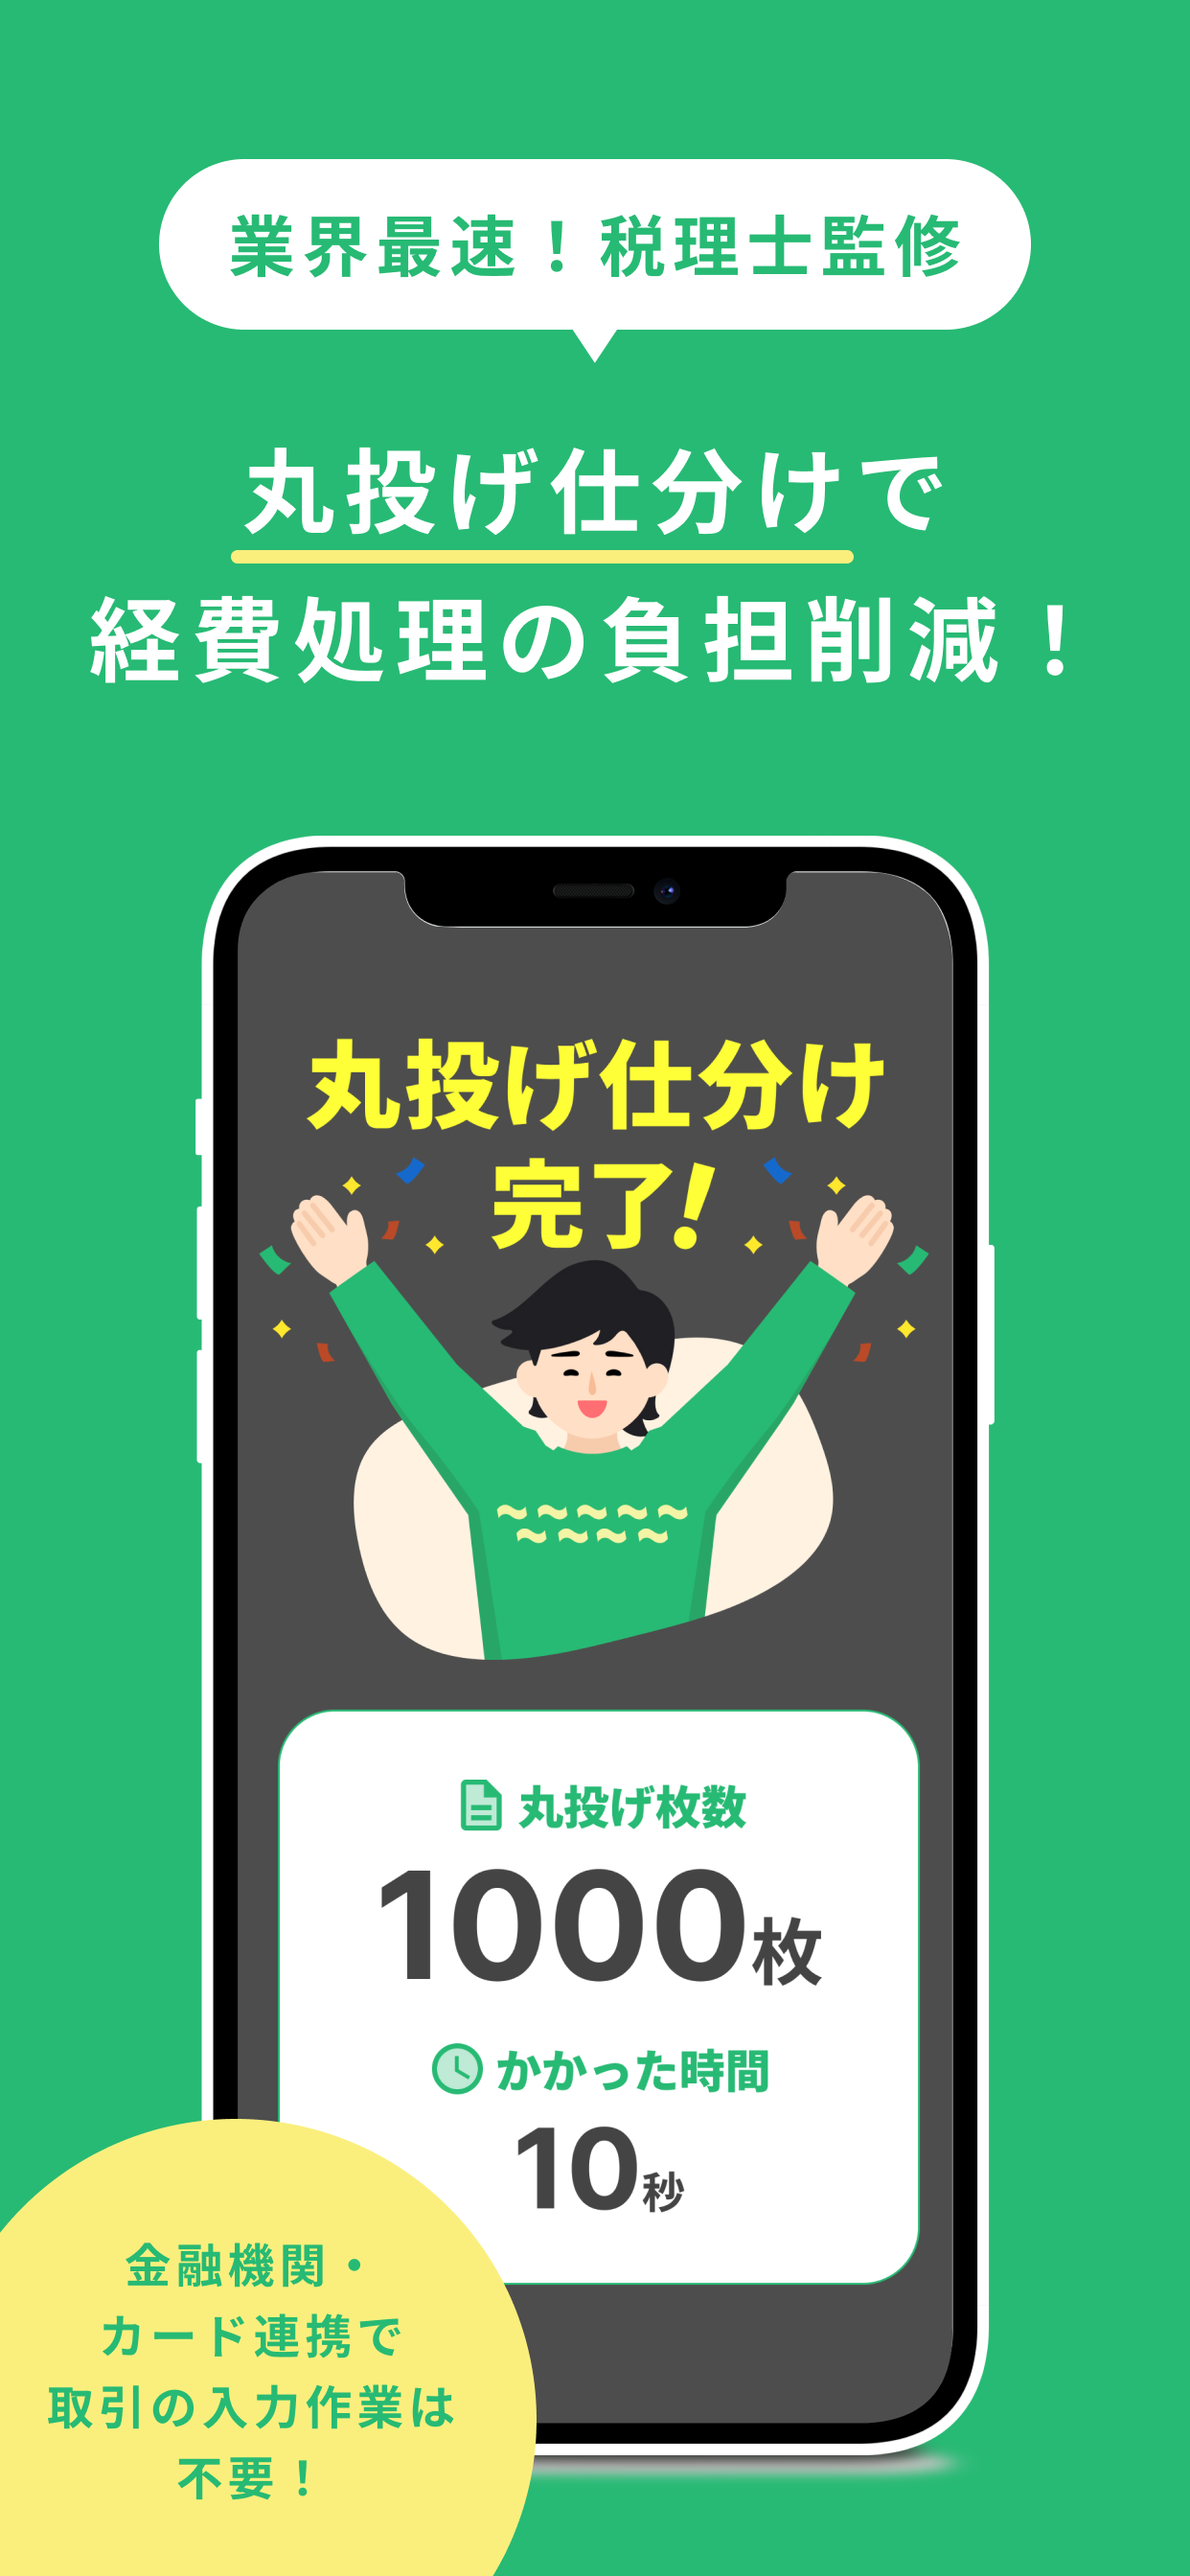
仕分けの手間をグッと減らす「丸投げ仕分け」
確定申告で特に時間がかかるのが、日々の取引を整理する仕分け作業です。
タックスナップの「丸投げ仕分け」なら、銀行口座やクレジットカードの取引データを自動で取り込み、経費かプライベートか、どの勘定科目が適しているかまで自動で判定します。
1件ずつ確認しながら仕分ける必要がなく、1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほどラクになります。
申告前の不安を減らす税理士監修の「税務調査リスクチェック」
タックスナップにはラクな機能だけではなく、安心の機能もあります。
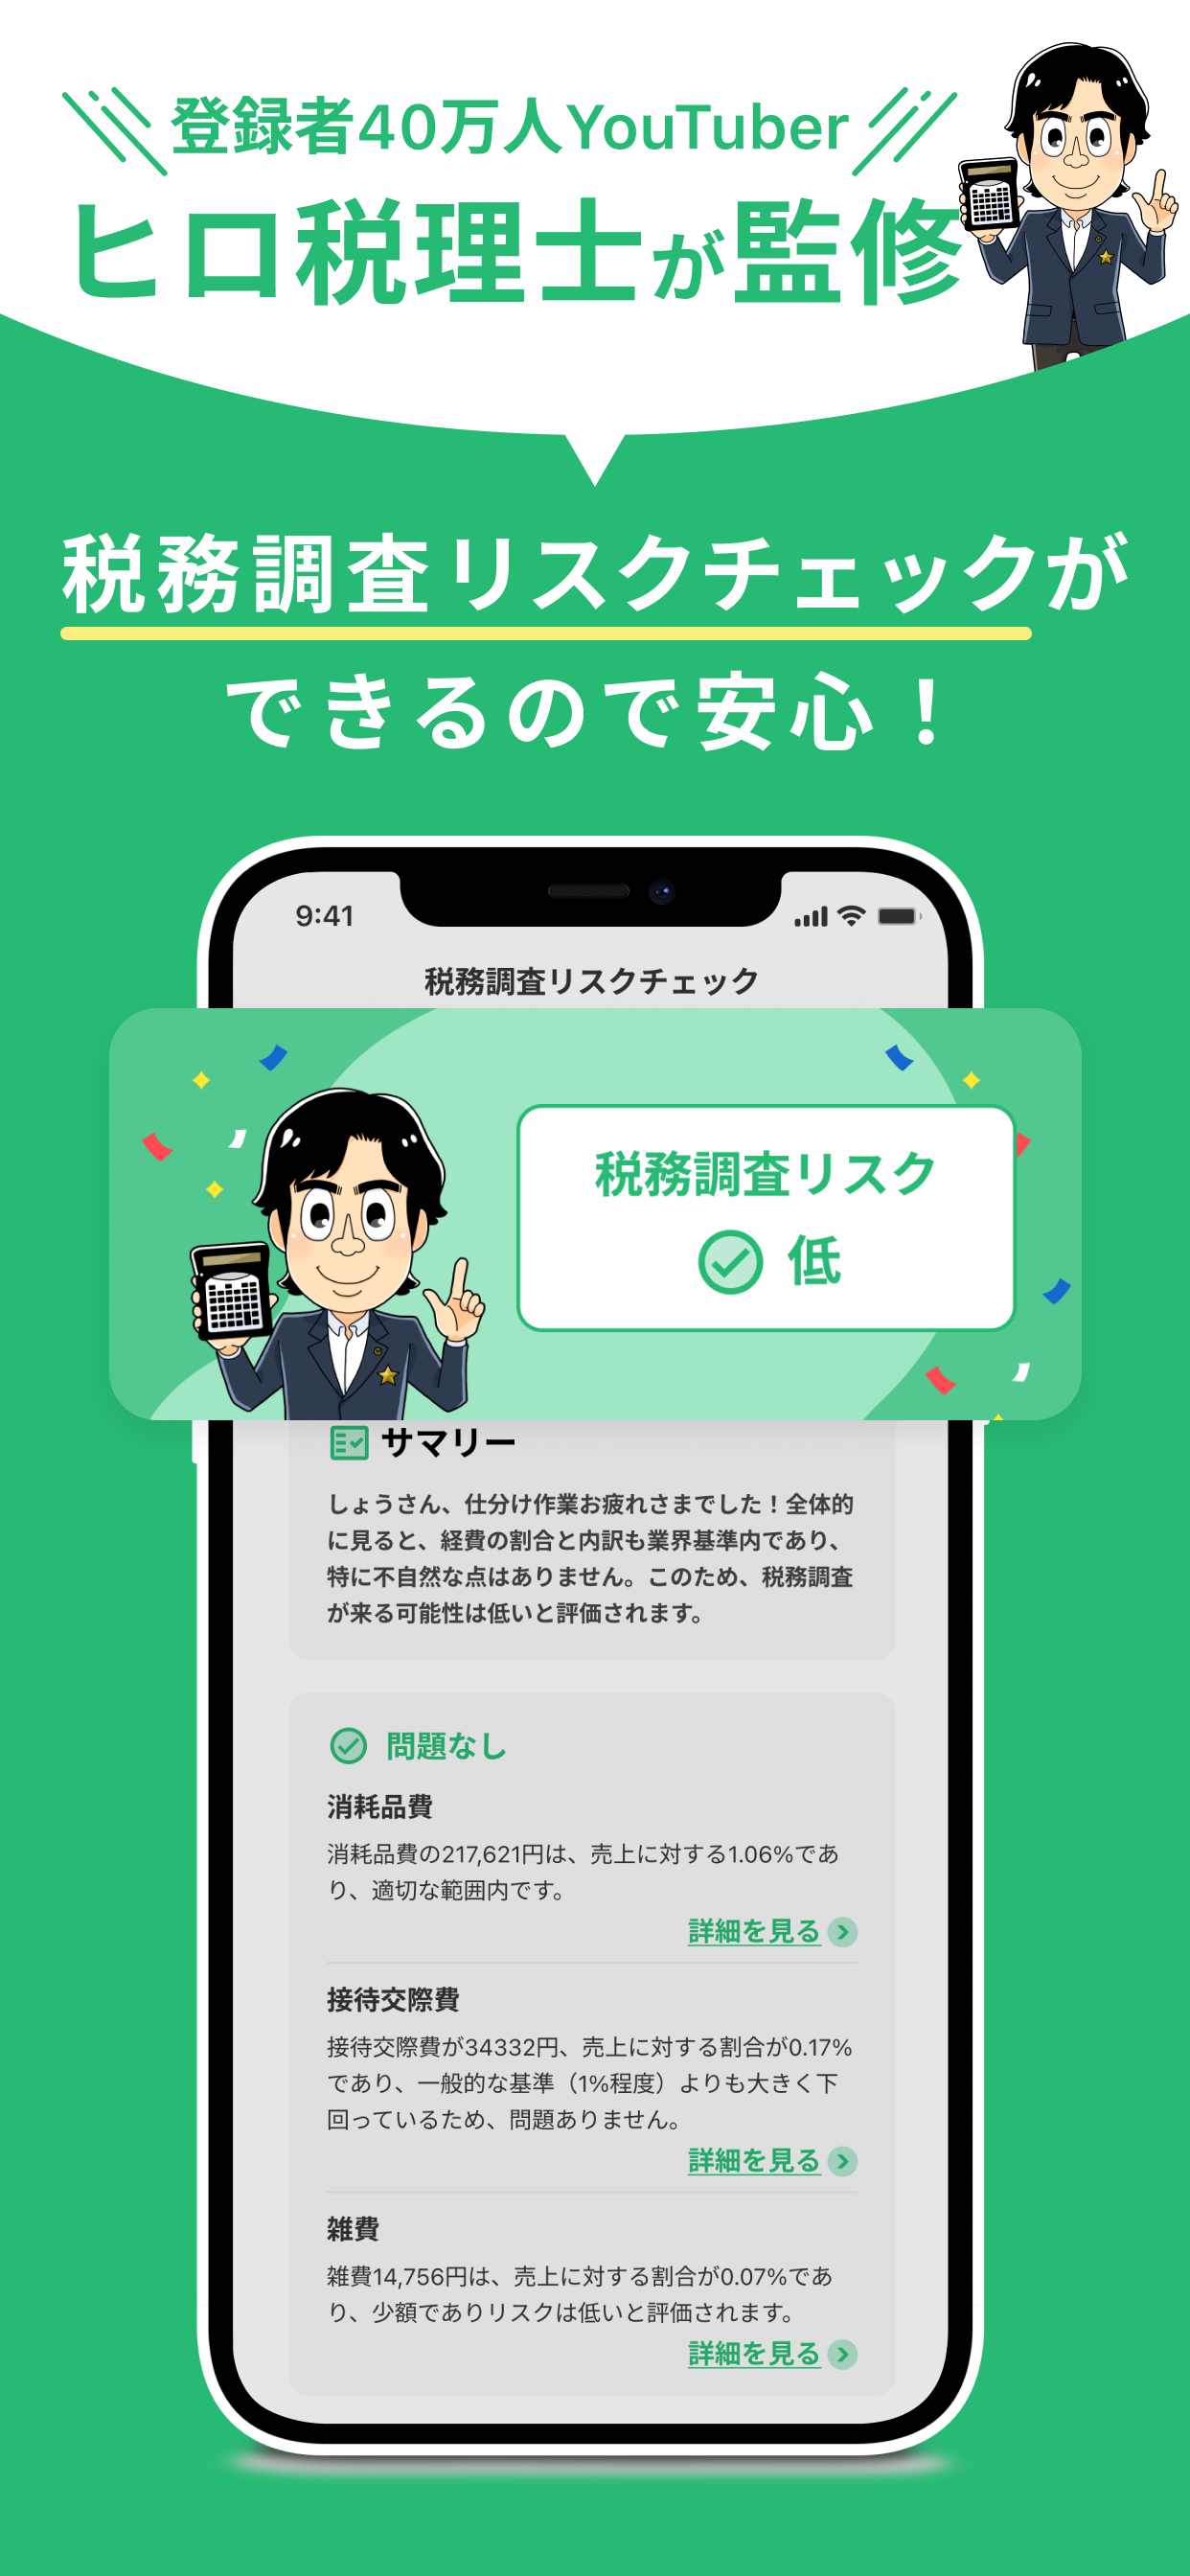
「本当にこの内容で提出して大丈夫かな」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
入力内容や仕訳データをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが判定します。
税務調査リスクを減らすために修正するべき項目も表示されるので、事前に修正し、安心して提出できます。
今なら、タックスナップから開業届を提出するだけで、これらの機能を無料で使えます。確定申告までスムーズに終わらせるためにも、ぜひこの機会にタックスナップで開業届を提出してみてください。
\ 開業するなら今がおトク! /
まとめ
開業費は、開業前の準備に使ったお金をまとめて経費にできる仕組みです。任意の年度で好きな金額を償却できるので、黒字が出た年にまとめて使うのが定石です。
- 仕入れ・10万円以上の備品・敷金は開業費に入らない
- 何年前までという規定はなく、説明できるかどうかで決まる
- 領収書とメモを開業を考え始めた時点から残す
- 開業費を活かすなら青色申告にしておく
領収書を集めても、青色申告の承認を取っていなければ使えない制度があります。開業届と青色申告承認申請書を先にスマホで片づけておきましょう。
よくある質問
Q. 開業費には上限がありますか?
金額の上限はありません。ただし開業の準備のために特別に支出したと説明できる必要があるため、何のための支出かを記録として残しておいてください。
Q. 仕入れた商品代は開業費になりますか?
なりません。販売用の商品は棚卸資産として処理し、売れたときに売上原価にします。開業前に仕入れていても同じです。
Q. 10万円以上の機器はどうなりますか?
固定資産になるので開業費には入りません。原則として減価償却で数年に分けて経費にしますが、青色申告なら30万円未満まで一括で経費にできる特例を使えます。
Q. 敷金や礼金は開業費になりますか?
返還される敷金は資産になるため開業費には入りません。礼金など返還されないものは金額によって処理が変わるので、契約書の内訳を確認して分けてください。
Q. 何年前の領収書まで使えますか?
明確な年数の規定はありませんが、実務では開業日の数か月前から1年程度前までが説明しやすい範囲とされます。1年を超える支出でも、開業準備との関連を説明できれば計上できます。ただし古いものほど資料を求められやすくなるので、メモを残しておいてください。
Q. 開業費はいつ償却するのが得ですか?
黒字が出て税金がかかる年です。開業初年度は売上が小さく税金がかからないことが多いため、その年に全額を経費にしても節税の効果が出ません。
Q. 開業届を出していないと開業費は使えませんか?
開業費自体は事業を始める前の支出なので、届出の前後で分かれるものではありません。ただし青色申告の承認を取っていないと、控除や繰越しなどの制度が使えないため、実質的な損になります。