飲食料品の消費税率を1%に引き下げる基本方針が、2026年8月5日に閣議決定されました。開始は2027年4月1日から2年間の予定です。ただし法案はまだ成立していません。それでも個人事業主には、2026年内に決めなければならない手続きがあります。
この記事のポイント
- 2027年4月1日から2年間、飲食料品の消費税率が8%→1%になる予定(法案は秋の臨時国会に提出予定)
- 税率は10%・8%(新聞)・1%(飲食料品)の3区分になり、食品を扱わない事業者も区分経理が必要
- 減税分を取り戻す「還付」を受けられるのは本則課税だけ。簡易課税・3割特例では受けられない
- 飲食店は逆で、本則課税だと納税額が増える。簡易課税との有利不利が反転する
- 判断の期限は2026年12月31日(簡易課税の届出)と12月17日(インボイス登録)
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
食料品の消費税1%は決定した?
基本方針は閣議決定されましたが、法律としてはまだ決まっていません。
2026年8月5日、政府は「給付付き税額控除」の制度導入に関する基本方針を閣議決定しました。その経過措置として、令和9年4月1日から2年間、軽減税率の対象である飲食料品の消費税率を1%とすることが示されています(首相官邸 2026年8月5日 会見)。1%分は中低所得者への給付で還元し、全体として実質ゼロを目指す設計です。
この先の流れは次のとおりです。
- 2026年9月:税制改正の大綱を決定
- 2026年秋の臨時国会:関連法案を提出・成立を目指す
- 2027年4月1日:飲食料品の消費税率1%を適用(予定)
なぜ0%ではなく1%なのかというと、準備期間の問題です。税率を0%にするとレジや会計システムの改修に1年程度かかる一方、1%なら5〜6か月で対応できるという整理がなされました。
つまり現時点は「方針が決まった」段階で、対象品目の細目や経過措置はこれから決まります。確定情報として動けるのは臨時国会の成立後です。
いつから何が変わる?
2027年4月1日から2年間、飲食料品だけが1%になります。
| 対象 | 現在 | 2027年4月1日〜 | 2029年4月1日〜(予定) |
|---|---|---|---|
| 飲食料品(軽減税率の対象) | 8% | 1% | 8%に戻る |
| 定期購読の新聞 | 8% | 8%のまま | 8% |
| その他(外食・酒類を含む) | 10% | 10%のまま | 10% |
見落とされやすいのは新聞です。軽減税率の8%は飲食料品と定期購読の新聞が対象ですが、今回下がるのは飲食料品だけなので、新聞の8%が残ります。その結果、10%・8%・1%の3つの税率が同時に動くことになります。日本の消費税で3税率が並ぶのは初めてです。
また、外食と酒類はもともと軽減税率の対象外なので10%のままです。店内で食べれば10%、持ち帰りなら1%となり、この差が現在の2ポイントから9ポイントに広がります。
\ AppStoreの確定申告アプリで1位 /
食品を扱っていなければ関係ない?
関係あります。仕入れる側にも1%の取引が発生するためです。
飲食料品を売っていない事業者でも、来客用のお茶やお菓子、贈答用の食品、事務所に置く飲料を買う場面はあります。これらの課税仕入れは1%で区分して記録する必要があります。
そのため、業種を問わず会計ソフトの税率設定と入力ルールの見直しが必要になります。「うちは食品業じゃないから」で準備を後回しにすると、2027年4月以降の記帳でつまずきます。
業種によってどう影響する?
還付になる側と、納税額が増える側にはっきり分かれます。
| 業種 | 売上の税率 | 影響 |
|---|---|---|
| 食品小売・食品製造 | 1% | 還付側。ただし入金までのタイムラグに注意 |
| 農業・漁業(食用) | 1% | 還付側。ただし免税事業者のままだと受け取れない |
| 飲食店(店内飲食が中心) | 10% | 納税額が増える。仕入れの控除が減るため |
| 飲食店(テイクアウトが中心) | 1% | 還付側に寄る。店内との区分管理が必須 |
| 食品を扱わない業種 | 10% | 課税仕入れの一部が1%になり、区分経理が煩雑に |
還付が出る事業者にとって、これは「儲かる」話ではありません。還付が出るのは減税分を販売価格に反映して値下げした結果であり、利益が増えるわけではないためです。さらに経費の10%は毎月出ていくのに、還付は申告後にしか戻りません。この時間差が資金繰りの負担になります。
\ AppStoreの確定申告アプリで1位 /
飲食店は納税額が増える?
店内飲食が中心なら増えます。売上は10%のままで、食材の仕入れだけが1%に下がるためです。
年商1,200万円(税抜)、食材の仕入れ400万円、その他の課税経費300万円の個人経営の飲食店で試算します。
| 項目 | 現在(食材8%) | 1%引下げ後 |
|---|---|---|
| 売上にかかる消費税 | 120万円 | 120万円 |
| 食材の仕入れで差し引ける額 | 32万円 | 4万円 |
| その他経費で差し引ける額 | 30万円 | 30万円 |
| 納める消費税(本則課税) | 58万円 | 86万円 |
売上も経費も変わらないのに、納税額が28万円増える計算です。
一方、この事業者が簡易課税(飲食店は第4種・みなし仕入率60%)を選んでいれば、納付額は120万円 × 40% = 48万円で変わりません。つまり本則課税と簡易課税の有利不利が入れ替わります。本則課税を続けている飲食店は、届出期限までに計算し直す必要があります。
個人事業主はどの計算方法を選ぶ?
選択肢は4つあり、還付を受けられるのは本則課税だけです。ここが一番の分かれ目になります。
| 方法 | 納税額の決まり方 | 還付 | 事前の届出 |
|---|---|---|---|
| 本則課税 | 売上の消費税 − 仕入れの消費税 | 受けられる | 不要(簡易課税をやめる届出は必要) |
| 簡易課税 | 売上の消費税 × 業種ごとの割合 | 受けられない | 12月31日まで |
| 3割特例 | 売上の消費税 × 3割 | 受けられない | 不要(申告時に記載) |
| 免税事業者 | 申告しない | 受けられない | — |
3割特例は、令和9年分・令和10年分に限って使える制度です。インボイス発行事業者の登録を受けたことで免税事業者から課税事業者になった個人事業者が対象で、納付税額を売上にかかる消費税の3割にできます(国税庁 令和8年度税制改正特集)。事前の届出は不要で、申告のときに適用する旨を書けば使えます。なお、これまでの2割特例は2026年分で終了します。
注意したいのは、3割特例も簡易課税も還付が出ない点です。
飲食料品を売る個人事業主で比べてみます。売上600万円(飲食料品)、肥料や燃料などの課税経費300万円のケースです。
| 方法 | 計算 | 結果 |
|---|---|---|
| 本則課税 | 6万円 − 30万円 | 24万円の還付 |
| 簡易課税(第2種・80%) | 6万円 × 20% | 1.2万円の納付 |
| 3割特例 | 6万円 × 30% | 1.8万円の納付 |
同じ事業でも、選んだ方法によって25万円以上の差が出ます。売上の税率が1%に下がるのに経費は10%のままなので、飲食料品を売る側は本則課税でないと減税分を取り戻せません。
逆に飲食店は、先ほどの試算のとおり簡易課税のほうが有利になる可能性があります。どちらの側に立つかで結論が反対になるので、自分の売上と仕入れがそれぞれ何%になるかを書き出すところから始めてください。
\ AppStoreの確定申告アプリで1位 /
いつまでに何を届け出る?
判断の期限は2026年内です。法案の成立を待ってからでは間に合いません。
| 期限 | 手続き | 対象 |
|---|---|---|
| 2026年12月17日 | インボイス発行事業者の登録申請 | 2027年1月1日から課税事業者になりたい免税事業者 |
| 2026年12月31日 | 消費税簡易課税制度選択届出書 | 2027年分から簡易課税を選びたい人 |
| 2026年12月31日 | 消費税簡易課税制度選択不適用届出書 | 簡易課税をやめて本則課税に戻したい人 |
| 2026年12月31日 | 課税期間特例選択届出書 | 還付を早く受けたい人(3か月・1か月ごとの申告に短縮) |
簡易課税の届出は「課税期間の初日の前日まで」が原則です(国税庁 D1-22)。個人事業主の課税期間は暦年なので、2027年分から適用するなら2026年12月31日が期限になります。
インボイスの登録申請は「課税期間の初日から起算して15日前の日まで」です(国税庁)。個人事業主が2027年1月1日から登録を受けるなら、2026年12月17日が期限です。
簡易課税は一度選ぶと2年間は変更できません。「様子を見てから」ができない手続きなので、秋の臨時国会で法案が固まったらすぐ計算できるよう、今のうちに売上と仕入れの内訳を整理しておくのが現実的な準備になります。
3区分の記帳をどう乗り切るか
税率が3つになると、日々の記帳で「これは何%か」を判断する回数が増えます。インボイス制度のときと同じで、ここを手作業でやっている人ほど、制度が変わるたびに負担が跳ね上がります。
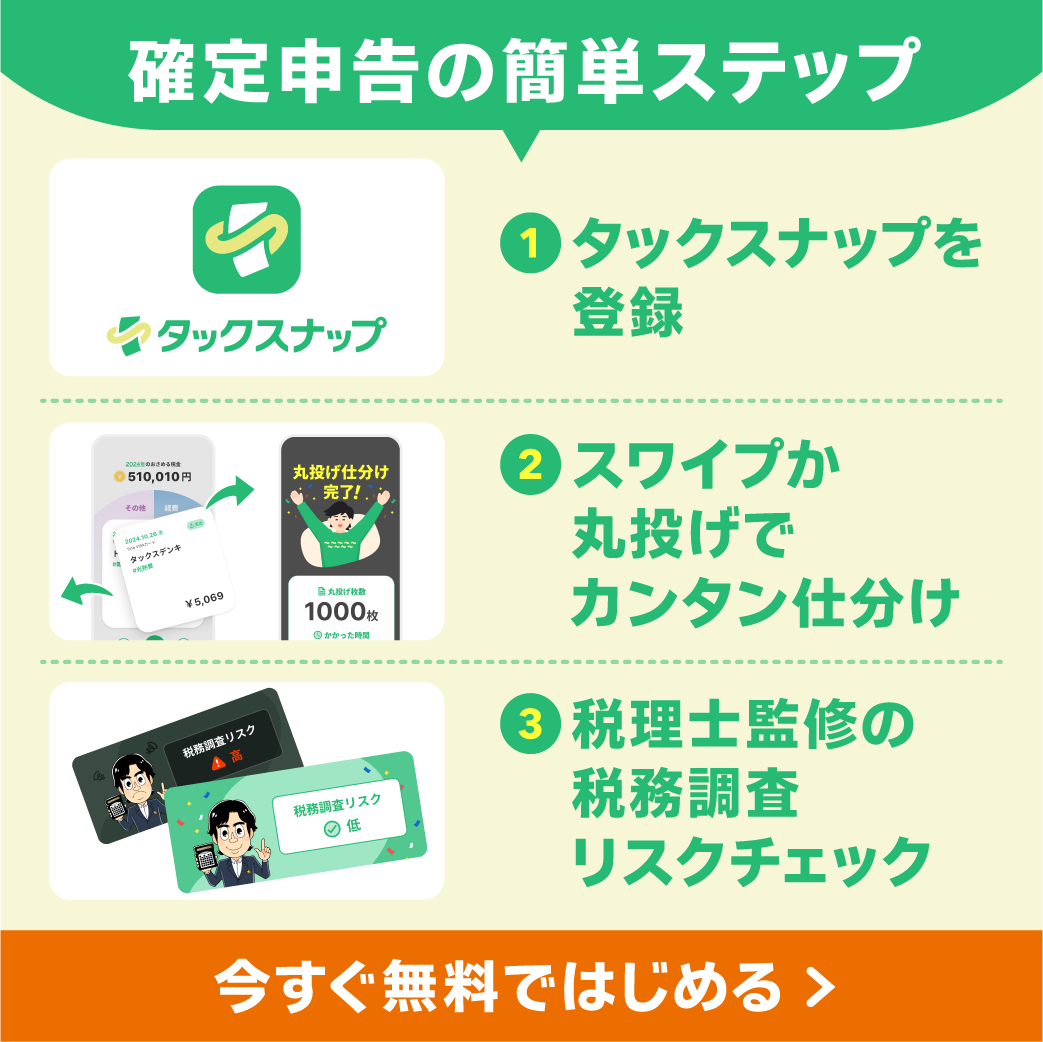
タックスナップは口座やカードを連携すれば明細が自動で入り、勘定科目はAIが提案します。過去の傾向を学習する「丸投げ仕分け」なら、1,000件の仕分けが最短3秒(株式会社タックスナップ調べ)。所得税だけでなく消費税の申告にも対応しているので、区分した記帳をそのまま申告まで持っていけます。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
飲食料品の消費税1%は、2026年8月5日に基本方針が閣議決定された段階です。法案は秋の臨時国会に提出される予定で、まだ確定していません。
- 2027年4月1日から2年間の予定。10%・8%(新聞)・1%の3区分になり、食品を扱わない事業者も区分経理が必要
- 還付を受けられるのは本則課税だけ。飲食料品を売る側は簡易課税・3割特例だと減税分を取り戻せない
- 飲食店は逆に本則課税だと納税額が増える。簡易課税との有利不利が反転する
- 期限は12月31日(簡易課税の届出)と12月17日(インボイス登録)。簡易課税は2年縛り
まず自分の売上と仕入れが、それぞれ何%になるかを書き出してください。そこが決まらないと、どの方法が有利かも判断できません。
よくある質問
Q. 食料品の消費税1%はもう決まったのですか?
基本方針が閣議決定された段階で、法律はまだ成立していません(首相官邸)。2026年秋の臨時国会に法案が提出される予定です。
Q. 外食も1%になりますか?
なりません。外食と酒類はもともと軽減税率の対象外なので10%のままです。持ち帰りは1%になるため、店内飲食との差が9ポイントに広がります。
Q. 簡易課税と本則課税はどちらが有利ですか?
売っているものによって逆になります。飲食料品を売る事業者は本則課税でないと還付を受けられません。逆に店内飲食が中心の飲食店は、本則課税だと納税額が増えるため簡易課税が有利になる可能性があります。
Q. 3割特例とは何ですか?
令和9年分・令和10年分に限り、納付税額を売上にかかる消費税の3割にできる制度です。インボイス登録によって免税事業者から課税事業者になった個人事業者が対象で、事前の届出は不要です(国税庁)。ただし還付は受けられません。
Q. 免税事業者のままでも大丈夫ですか?
飲食料品を売る事業者は不利になる可能性があります。免税事業者は仕入れで払った消費税を取り戻せないため、売上の税率だけが1%に下がると手取りが減ります。課税事業者になって本則課税を選んだほうが有利なケースが出てきます。
Q. 還付を早く受ける方法はありますか?
課税期間を3か月または1か月に短縮する方法があります。申告の回数は増えますが、還付を受けるタイミングが早くなるため資金繰りに効きます。届出期限は同じく2026年12月31日です。
確定申告でカンタンと安心を両立した3つの魅力