アパートやマンション、駐車場などの家賃収入がある人にとって、確定申告は年に一度の大仕事です。会社員なら給与以外の所得が年間20万円を超えたとき、本業がなければ所得の合計が104万円(令和8年分の基礎控除)を超えたときに、不動産所得の確定申告が必要になります。そして赤字の年でも、損益通算を使えば給与から引かれた税金が戻るため「申告した方が得」な人が少なくありません。この記事では、確定申告がいくらから必要かの判定、経費にできるもの、必要書類と決算書の書き方の流れまで、令和8年分の最新の数字でわかりやすく解説します。
この記事のポイント
- 会社員は、不動産所得(収入−経費)を含む給与以外の所得が年間20万円を超えると確定申告が必要です。
- 本業がない人は、所得の合計が基礎控除の104万円(令和8年分)を超えると確定申告が必要です。
- 不動産所得が赤字の年は、給与所得と損益通算すれば源泉徴収された税金が戻ってきます。
- 経費にできる範囲は、事業的規模(5棟10室)かどうかで変わりません。変わるのは青色申告特別控除の額など4点です。
- ローンの返済のうち経費にできるのは利息だけで、土地は減価償却できません。
- 決算書・収支内訳書は「不動産所得用」の様式を使い、作成コーナーなら決算書の作成から先に始めます。
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
不動産所得の確定申告、まず押さえる基本
不動産所得とは(3つの貸付け)
不動産所得とは、不動産などの貸付けによる所得です。次の3つが該当します(国税庁 No.1370)。
| 貸付けの種類 | 具体例 |
|---|---|
| 土地や建物などの不動産の貸付け | アパート・マンション・戸建・土地・駐車場の賃貸 |
| 不動産の上に存する権利の設定・貸付け | 借地権・地上権の設定や貸付け |
| 船舶や航空機の貸付け | 総トン数20t以上の船舶など(20t未満の船舶は事業所得または雑所得) |
土地や建物の一部を使わせて受け取る収益も対象で、広告用の看板やネオンサインの設置料も不動産所得になります。一方、物件を売却したときの利益は不動産所得ではなく譲渡所得です(この記事の最後で触れます)。また、駐車場は貸し方によって所得の種類が変わることがあります(後述の事業的規模の章で解説します)。
収入に含まれるのは家賃だけではない
不動産所得の総収入金額には、毎月の家賃以外にも次のものが含まれます(国税庁 No.1370)。
| 収入に含まれるもの | 補足 |
|---|---|
| 家賃・地代 | 駐車場代も含む |
| 礼金・権利金 | 入居時に受け取るもの |
| 更新料・名義書換料・承諾料・頭金 | 名目を問わず受領するもの |
| 敷金・保証金のうち返還しない部分 | 敷引きなど |
| 共益費・管理費の名目で受け取る電気代・水道代など | 実費相当でも収入に計上 |
注意したいのが敷金の扱いです。敷金や保証金は、返還しないことが確定した部分だけが収入になります。退去時に返す予定で預かっているお金は収入ではなく「預り金」として扱い、契約や退去で返還不要が確定した時点で、その分を収入に計上します。
収入を計上するタイミングは、契約で支払日が決められていればその支払日です。たとえば12月分の家賃が翌年1月に振り込まれた場合でも、支払日が12月なら12月の収入(その年の収入)として数えます。
「収入」と「所得」の違い(判定はすべて所得で行う)
不動産所得は、次の式で計算します。
不動産所得 = 総収入金額 − 必要経費
家賃収入が年200万円あっても、経費が160万円かかっていれば不動産所得は40万円です。確定申告が必要かどうかも、税額も、家賃収入の大きさではなく「所得」で決まります。この後の判定はすべてこの「所得」を使うので、まず自分の収入と経費のざっくりした金額を把握しておきましょう。
不動産所得の確定申告はいくらから必要?【判定フロー】
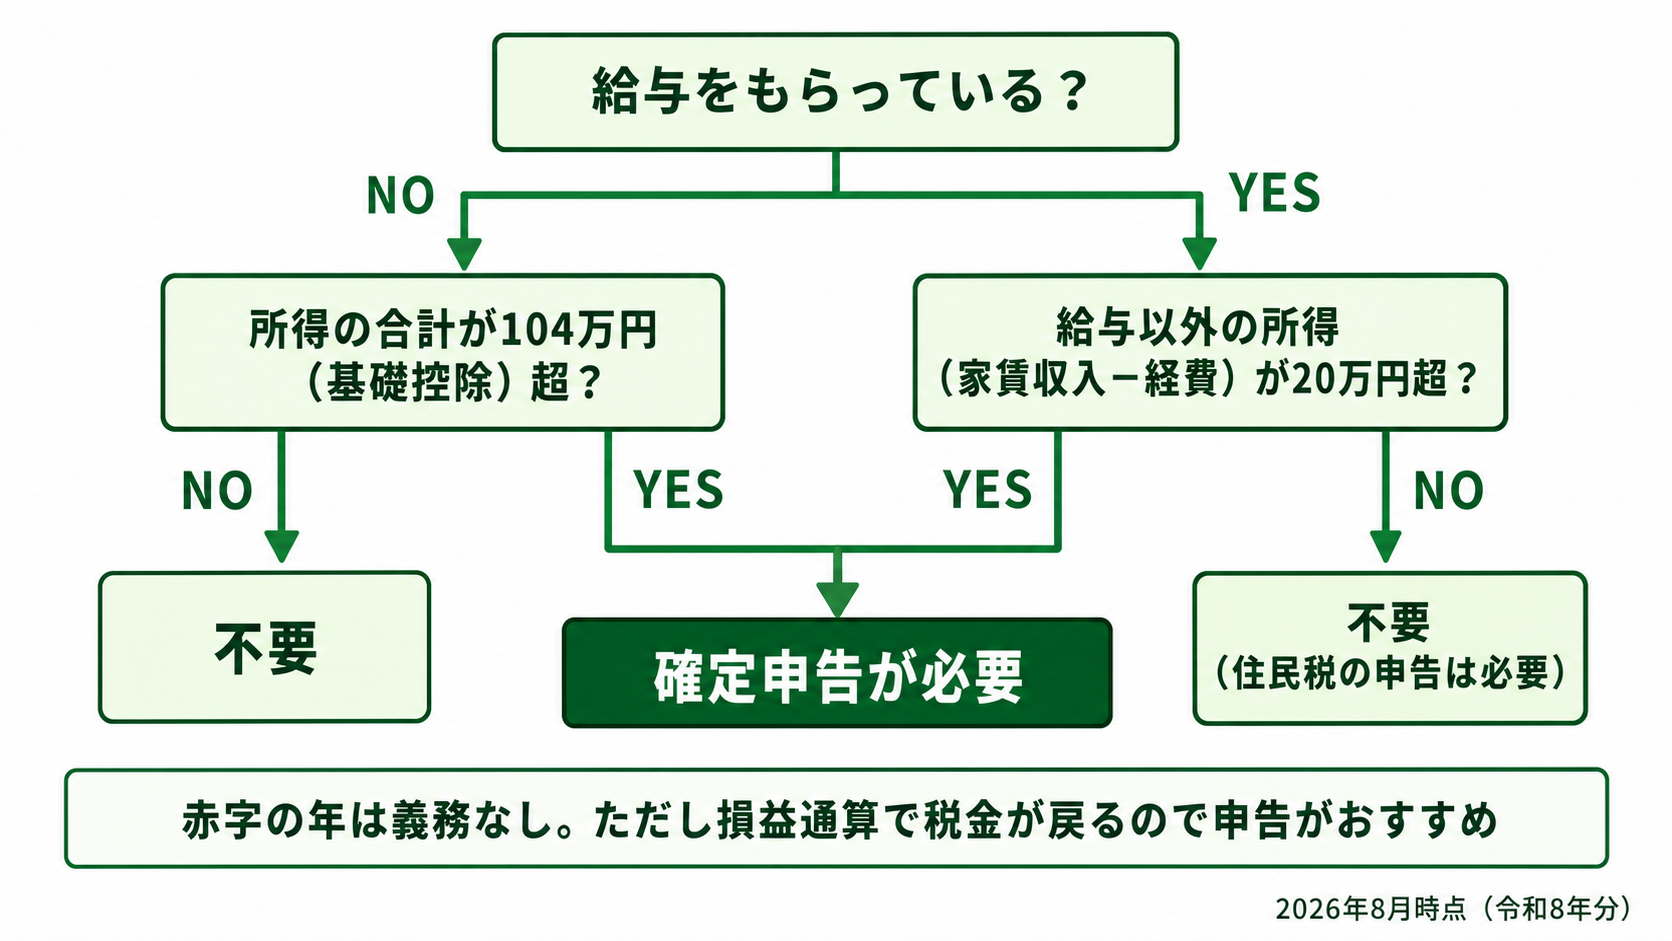
自分が確定申告の対象かどうかは、次のフローチャートで判定できます。
判定早見表(立場別)
| 立場 | 確定申告が必要になるライン |
|---|---|
| 会社員・公務員(年末調整あり) | 給与以外の所得(不動産所得など)の合計が年間20万円超 |
| 本業がない人(専業大家・主婦・学生など) | 所得の合計が104万円(令和8年分の基礎控除)超 |
| 年金受給者 | 年金収入400万円超、または年金以外の所得が20万円超 |
| どの立場でも不動産所得が赤字 | 義務なし(損益通算のため申告がおすすめ) |
会社員・サラリーマン大家: 給与以外の所得が20万円を超えたら
勤務先で年末調整を受けている会社員でも、給与以外の所得の合計が年間20万円を超える場合は、自分で確定申告をしなければなりません(国税庁 No.1900)。
たとえば家賃収入が年間200万円で、ローン利息・管理費・固定資産税・減価償却費などの経費が150万円なら、不動産所得は50万円。20万円を超えるため確定申告が必要です。逆に経費がかさんで不動産所得が20万円以下に収まった年は、所得税の申告義務はありません。
20万円以下でも住民税の申告は必要
20万円ルールは所得税だけの特例で、住民税には同じルールがありません。確定申告をしない場合は、市区町村へ住民税の申告が必要です。確定申告をすれば情報が市区町村に連携されるため、住民税の申告は不要になります。
医療費控除などで確定申告するなら、不動産所得も全部載せる
医療費控除・ふるさと納税・住宅ローン控除の初年度などで確定申告をする場合は、20万円以下の不動産所得も含めて、すべての所得を申告書に記載する必要があります。「20万円以下だから書かない」が通用するのは、確定申告自体をしない場合だけです。
本業がない人: 所得の合計が104万円を超えたら
給与をもらっていない専業大家や、収入が家賃だけの人は、所得の合計が基礎控除の104万円(令和8年分)を超えると確定申告が必要です。所得の合計が104万円以下なら、課税される所得が残らないため申告義務はありません(国税庁「令和8年度税制改正のあらまし」)。
なお、年金をもらいながら家賃収入がある人には、「年金収入400万円以下+年金以外の所得20万円以下なら申告不要」という制度があります(国税庁 No.1600)。不動産所得が20万円を超えるなら、年金受給者でも確定申告が必要です。
赤字なら義務はないが、申告すると税金が戻る(損益通算)
不動産所得が赤字になった年は、納める税金が出ないため申告義務はありません。しかし、ここで申告をやめるのはもったいない選択です。
不動産所得の赤字は、給与所得などの黒字と相殺できます(損益通算)。たとえば給与所得400万円・不動産所得が50万円の赤字なら、350万円で所得税を計算し直すことになり、給与から源泉徴収されていた税金の一部が還付されます。物件を買った初年度は、不動産取得税や登録免許税などで赤字になりやすいので、特に申告する価値があります。
損益通算のやり方は、こちらの記事で解説しています。
土地を買うための借入金利子の分は通算できない
赤字の全額が通算できるわけではない点に注意してください。不動産所得の赤字のうち、土地を取得するための借入金の利子に相当する部分は、損益通算の対象になりません(国税庁 No.1391)。建物分の利子は対象ですが、土地分は切り捨てになります。また、別荘のように主に趣味・保養目的で所有する不動産の貸付けによる赤字も、損益通算できません。
20万円以下でも申告が必要になる人
不動産所得が20万円以下でも、次の人はそもそも確定申告が必要です。
- 給与収入が2,000万円を超える人(年末調整の対象外。判定は額面の収入です)
- 2か所以上から給与をもらっていて、年末調整されなかった側の給与が20万円を超える人
- 同族会社の役員やその親族で、その会社から給与のほかに賃貸料や利子を受け取っている人(金額にかかわらず申告が必要)
自分の会社に物件を貸している経営者一族は3つ目に該当しやすいので、特に注意してください。
\ AppStoreの確定申告アプリで1位 /
事業的規模(5棟10室)かどうかで何が変わる?
不動産所得には「事業的規模」という区分があり、該当するかどうかで税務上の扱いが一部変わります。
5棟10室基準と換算のしかた
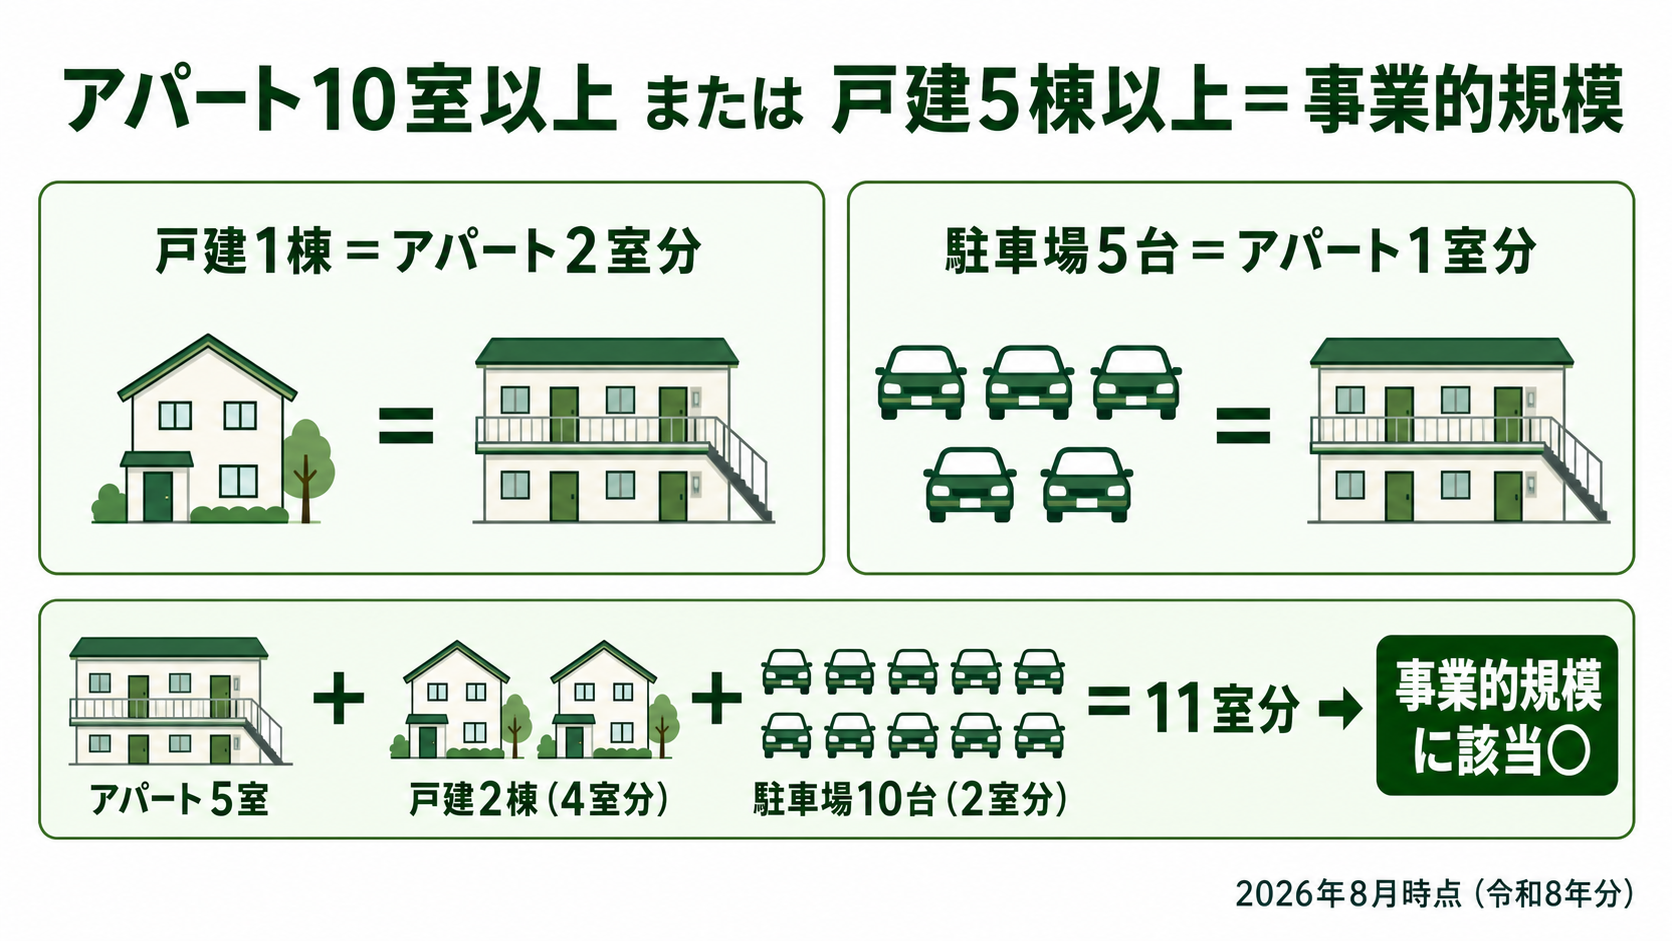
事業的規模かどうかは、原則として社会通念上「事業」といえる規模かどうかで実質的に判断されますが、建物の貸付けには形式基準があります。アパートなどはおおむね10室以上、戸建はおおむね5棟以上なら、事業的規模として扱われます(国税庁 No.1373)。いわゆる「5棟10室基準」です。
種類の違う物件を持っている場合は、アパートの室数に換算して判定するのが実務の目安です。
- 戸建1棟 = アパート2室分
- 駐車場5台 = アパート1室分
たとえば「アパート5室+戸建2棟+駐車場10台」なら、5室+4室分+2室分=11室分となり、事業的規模に該当します。
事業的規模になると変わること4つ
事業的規模かどうかで変わるのは、主に次の4点です(国税庁 No.1373)。
| 項目 | 事業的規模 | 事業的規模でない |
|---|---|---|
| 青色申告特別控除 | 最大65万円(複式簿記+e-Tax等の要件あり) | 最大10万円 |
| 専従者給与・専従者控除 | 適用できる | 適用できない |
| 建物の取壊し・除却などの資産損失 | 全額を経費にできる | その年の不動産所得が限度 |
| 家賃の貸倒れ(回収不能) | 回収不能になった年の経費にできる | 収入に計上した年にさかのぼって所得を計算し直す |
4つ目の貸倒れは誤解が多いポイントです。事業的規模でない場合は「経費にする」のではなく、その家賃を収入に計上した年にさかのぼって、なかったものとして計算をやり直す扱いになります。
家族に支払う専従者給与については、こちらの記事で解説しています。
経費にできる範囲は、規模で変わらない
よくある誤解ですが、固定資産税・修繕費・減価償却費・管理費などの経費は、マンション1室の貸付けでも全部計上できます。「事業的規模でないと経費の範囲が狭くなる」ということはありません。規模で変わるのは、上の表の4点だけです。1室だけの大家さんも、経費の計上漏れがないかをしっかり確認しましょう。
事業的規模なら個人事業税がかかる(都道府県税)
事業的規模で不動産貸付業を行っていると、所得税とは別に個人事業税(都道府県税)の対象になります。税額の目安は「(不動産所得 − 事業主控除290万円)× 5%」で、青色申告特別控除を引く前の所得で計算されます。つまり、不動産所得が290万円以下なら個人事業税はかかりません。
課税対象になる貸付けの規模は都道府県ごとに基準があり、たとえば住宅なら10棟・10室以上、土地なら契約10件以上または2,000平方メートル以上といった目安が使われています。所得税の確定申告をしていれば個人事業税の申告は不要で、該当する場合は都道府県税事務所から納付書が届き、8月と11月に納めます。細かい基準は物件所在地の都道府県税事務所で確認してください。
駐車場は貸し方で所得の種類が変わる
同じ駐車場収入でも、貸し方によって所得区分が変わります。
- 場所を貸すだけ(月極駐車場など、車の管理責任を負わない)→ 不動産所得
- 車の出入りや保管を管理する(コインパーキング運営など)→ 規模が大きければ事業所得、小さければ雑所得
この記事の解説は不動産所得になる貸し方が前提です。管理を伴う駐車場経営をしている人は、所得区分から確認しましょう。
不動産所得の経費になるもの・ならないもの
経費にできるのは「不動産収入を得るために直接必要で、家事上の経費と明確に区分できるもの」です(国税庁 No.1370)。もれなく計上すれば、そのぶん所得と税金が減ります。
経費になるもの一覧
| 経費の項目 | 注意点 |
|---|---|
| 税金(固定資産税・都市計画税・不動産取得税・登録免許税・印紙税・個人事業税) | 賃貸物件にかかる分だけ。所得税・住民税は不可 |
| 損害保険料(火災保険・地震保険・施設賠償保険) | 長期一括払いは、その年の期間対応分だけ |
| 修繕費 | 原状回復・維持のための費用(資本的支出との区別は後述) |
| 減価償却費 | 建物・設備の取得費を耐用年数で分割(後述) |
| 借入金の利息 | 元本の返済分は経費にできない。賃貸開始前の利息は建物の取得価額に算入 |
| 管理委託料・管理費・修繕積立金 | 管理会社への支払いなど |
| 広告宣伝費 | 入居者募集の費用 |
| 税理士・司法書士への報酬 | 申告や登記の依頼費用 |
| 立退料・地代 | 入居者への立退料、借地の地代 |
| 物件対応の交通費・通信費 | 現地確認や入居者対応の分だけ(家事按分) |
| 団体信用生命保険の保険料 | 金利に上乗せして支払っている場合など、利息に含まれる分 |
経費にならないもの
- ローン返済のうち元本部分(負債の返済であって費用ではないため)
- 所得税・住民税
- 自宅部分にかかる費用(賃貸併用住宅は按分が必要)
- 宅建士など資格の取得費用(事業との直接の関係が認められないため)
- 相続で取得した物件の相続登記の費用
- 私的な食事代・スーツ代など、賃貸経営と関係のない支出
修繕費と資本的支出の違い
リフォームなどの支出は、「修繕費」ならその年に全額経費にできますが、「資本的支出」なら固定資産に計上して減価償却することになります。壊れたものを直す・元に戻すのが修繕費、建物の価値を高めたり寿命を延ばしたりするのが資本的支出です(国税庁 No.1379)。
- 修繕費の例: 壁紙の張り替え、給湯器の交換、雨漏りの修理
- 資本的支出の例: 避難階段の取り付け、間取り変更を伴うリノベーション、用途変更のための改装
判断に迷う場合の形式基準もあります。おおむね3年以内の周期で行う修理や、1件20万円未満の支出は修繕費にできます。また、区分がはっきりしない支出は、60万円未満か前年末の取得価額のおおむね10%以下なら修繕費として処理できます。
減価償却費の考え方(建物は経費の主役)
建物や設備の購入費は、買った年に全額経費になるのではなく、耐用年数に応じて毎年少しずつ経費化します。これが減価償却です。土地は年月がたっても価値が減らないため、減価償却できません。経費にできるのは建物と設備の分だけです。
- 耐用年数の目安(新築・住宅用): 木造22年/重量鉄骨造34年/鉄筋コンクリート造47年、建物附属設備(給排水・電気設備など)は15年
- 建物本体と附属設備を分けて計上すると、設備分を15年で早く経費化できます
- 取得価額には、仲介手数料のうち建物に対応する部分も含めます(土地と建物の按分が必要)
中古物件は、耐用年数を「簡便法」で見積もれます。法定耐用年数を全部過ぎた物件は「法定耐用年数×20%」、一部過ぎた物件は「残りの年数+経過年数×20%」です(1年未満切捨て・2年未満は2年。国税庁 No.5404)。築25年の木造なら、22年×20%=4年で償却できることになります。
なお、減価償却した分だけ建物の帳簿上の価値(簿価)は下がるため、将来売却したときの譲渡益はその分大きくなります。毎年の節税と売却時の税金はセットで考えましょう。減価償却の計算方法は、こちらの記事で詳しく解説しています。
自宅兼賃貸・親族に貸している場合の注意
賃貸併用住宅では、経費を床面積などの合理的な基準で按分します。5階建てのビルの最上階に自分が住み、1〜4階を貸しているなら、固定資産税や修繕費のうち経費にできるのは1〜4階に対応する部分だけです。
また、子ども夫婦や親に無償で貸している部屋の分は、減価償却費や固定資産税を経費にできません。わずかな賃料を受け取っていても、固定資産税などの維持費を下回るような低額の場合は、収入を得るための貸付けとはいえず経費が認められないおそれがあります。親族に貸している物件がある人は、賃料設定を一度見直しておきましょう。
\ AppStoreの確定申告アプリで1位 /
税額の計算方法(税率と計算例)
不動産にかかる税金の全体像
不動産にはさまざまな税金がかかりますが、確定申告で計算するのは所得税だけです。まず全体像を整理しておきましょう。
| 税金 | 扱い |
|---|---|
| 所得税(+復興特別所得税) | 確定申告で計算して納める |
| 住民税(約10%+均等割) | 申告情報から自動計算され、翌年6月ごろから納付 |
| 個人事業税・消費税 | 該当者のみ(事業的規模/事業用の貸付けで課税売上1,000万円超) |
| 固定資産税・都市計画税・不動産取得税・登録免許税・印紙税 | 納める税金だが、賃貸物件の分は必要経費にできる |
計算のステップと計算例
所得税は「不動産所得を計算→他の所得と合算→所得控除を引く→税率を掛ける」の順で計算します。
例1: 本業がない人(家賃収入240万円・経費120万円・青色申告10万円控除)
| 手順 | 計算 |
|---|---|
| ① 不動産所得 | 240万円 − 120万円 = 120万円 |
| ② 青色申告特別控除を差し引く | 120万円 − 10万円 = 110万円 |
| ③ 所得控除(基礎控除104万円のみと仮定) | 110万円 − 104万円 = 課税所得6万円 |
| ④ 税率5%を掛ける | 6万円 × 5% = 所得税 約3,000円 |
例2: サラリーマン大家(給与所得316万円+不動産所得40万円・所得控除は基礎控除のみと仮定)
給与所得316万円と不動産所得40万円を合算すると356万円。基礎控除67万円を引いた課税所得289万円に税率10%を掛け、控除額97,500円を引くと所得税は約19万2,000円です。給与だけの場合と比べると約7万7,000円の増加で、不動産所得には「自分の給与の税率帯」がそのまま上乗せでかかるイメージです。実際には社会保険料控除などが入るため、正確な金額は作成コーナーで自動計算するのが確実です。
所得税の税率(5〜45%)と住民税
所得税は課税所得に応じて5〜45%の7段階です(国税庁 No.2260)。
| 課税所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円〜330万円未満 | 10% | 97,500円 |
| 330万円〜695万円未満 | 20% | 427,500円 |
| 695万円〜900万円未満 | 23% | 636,000円 |
| 900万円〜1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円〜4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
これに加えて、令和19年分までは復興特別所得税(所得税額の2.1%)がかかります。住民税は課税所得の約10%+均等割(5,000円・森林環境税込み)で、確定申告をすれば手続き不要で翌年6月ごろから納付が始まります。
不動産所得が増えると基礎控除が下がることがある
令和8年分の基礎控除は、合計所得489万円以下なら104万円ですが、489万円を超えると67万円、655万円を超えると62万円に下がります。給与だけなら104万円の基礎控除だった人が、不動産所得が上乗せされて合計所得489万円を超えると、控除が67万円に減り、想定より納税額が増えることがあります。年末調整の時点の控除額と確定申告の控除額が変わるのはこのためで、作成コーナーでは自動で計算し直されます。
青色申告と白色申告どっちにする?
比較表と青色申告の3つのメリット
| 青色申告(65万円控除) | 青色申告(10万円控除) | 白色申告 | |
|---|---|---|---|
| 対象 | 事業的規模(5棟10室) | マンション1室からOK | 届出不要 |
| 記帳 | 複式簿記(仕訳帳・総勘定元帳) | 簡易簿記(現金出納帳など) | 簡易簿記 |
| 作る書類 | 青色申告決算書(損益計算書+貸借対照表) | 青色申告決算書(損益計算書) | 収支内訳書 |
| そのほかの要件 | e-Taxまたは優良な電子帳簿+期限内申告(なければ55万円) | — | — |
| 赤字の3年繰越 | できる | できる | できない |
青色申告のメリットは、①青色申告特別控除、②赤字を翌年以降3年間繰り越して黒字と相殺できること、③事業的規模なら家族への給与(青色事業専従者給与)を経費にできること、の3つです。マンション1室の貸付けでも、青色申告にすれば10万円の特別控除が受けられます。
青色申告には事前の届出が必要
青色申告をするには「青色申告承認申請書」を、適用を受けたい年の3月15日まで(1月16日以降に貸付けを始めた場合は開始から2か月以内)に税務署へ提出します。あわせて開業届(貸付け開始から1か月以内)も必要です。出しそびれると、その年は自動的に白色申告になります。
青色申告特別控除は「黒字が限度」
見落としがちな注意点として、青色申告特別控除は不動産所得の黒字の範囲でしか引けません(国税庁 No.2072)。家賃収入105万円・経費100万円なら控除は5万円まで。赤字の年は控除を使えず、使い残しの繰り越しもできません。また、55万円・65万円の控除は期限内(翌年3月15日まで)の申告が要件です。
なお、2027年(令和9年)分からは、優良な電子帳簿の保存などを要件に控除が最大75万円に引き上げられる予定です。不動産所得の青色申告について詳しくは、こちらの記事で解説しています。
\ AppStoreの確定申告アプリで1位 /
不動産所得の確定申告のやり方5ステップ
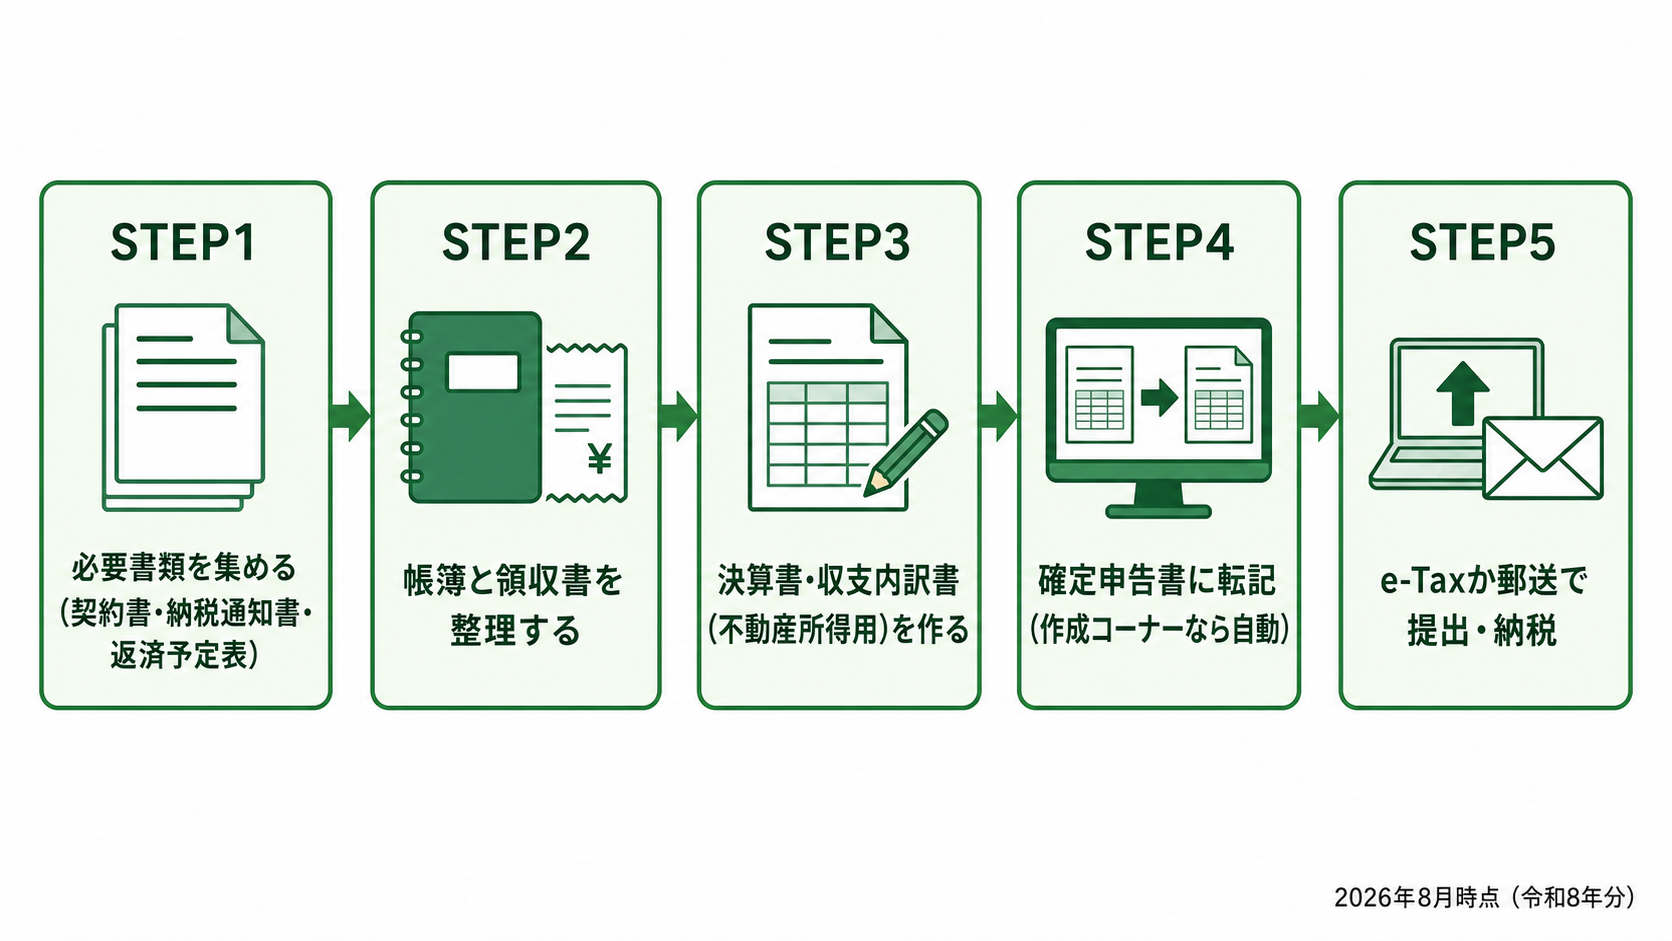
①必要書類を集める
| 書類 | 確認ポイント・入手先 |
|---|---|
| 源泉徴収票 | 給与がある人。勤務先から(年末調整後) |
| 賃貸借契約書 | 礼金・更新料・契約期間の確認。自分で保管 |
| 家賃送金明細書・通帳 | 年間の家賃総額の集計。管理会社・銀行 |
| 固定資産税の納税通知書 | 毎年4〜6月ごろに市区町村から。自宅兼賃貸は面積按分 |
| 借入金の返済予定表 | 経費にできるのは利息分だけ。金融機関から |
| 損害保険料の証明書 | 長期一括払いはその年の分だけ。保険会社から |
| 修繕費の請求書・領収書 | 工事内容の明細も保管。工事会社から |
| 建物取得時の売買契約書・売渡精算書・譲渡対価証明書 | 土地と建物の按分割合がわかるもの。減価償却の計算に必須 |
| マイナンバーカード | e-Tax送信・本人確認に使用 |
②帳簿と領収書を整理する
1年分の収入と経費を、勘定科目ごとに集計します。青色申告の10万円控除なら家計簿レベルの簡易な記帳でOK、65万円控除なら複式簿記が必要です。
領収書をなくした支払いは、日付・金額・内容・支払先がわかるクレジットカードの明細などで代替できます。12月分の家賃が翌年1月に入金される場合は、未収賃貸料としてその年の収入に含めるのを忘れないでください。帳簿は7年、領収書などの書類は5年の保存義務があります(青色申告の場合)。
③決算書・収支内訳書(不動産所得用)を作る
集計ができたら、青色申告なら「青色申告決算書」、白色申告なら「収支内訳書」を作ります。ここで重要なのが様式選びです。決算書・収支内訳書には一般用と不動産所得用があり、必ず「不動産所得用」を使います。勘定科目が不動産経営向けに作られており、様式の上部に赤字で「不動産所得用」と書かれています。事業所得もある人は、一般用と不動産所得用の両方を作成します。
不動産所得用の決算書は4ページ構成です。
- 1ページ目: 損益計算書(賃貸料・礼金・更新料などの収入と、科目ごとの経費、差し引きの所得)
- 2ページ目: 貸付不動産の内訳(契約ごとに賃借人・契約期間・面積・賃貸料などを記載)
- 3ページ目: 減価償却費の計算(取得価額・耐用年数・償却期間・事業専用割合)
- 4ページ目: 貸借対照表(65万円控除を受ける場合のみ)
各欄の具体的な記入例は、こちらの記事で解説しています。
④確定申告書を作る(作成コーナーが簡単)
国税庁の確定申告書等作成コーナーを使う場合、最初に「所得税」ではなく「決算書・収支内訳書の作成」から入るのがポイントです。流れは次のとおりです。
- 作成開始→「決算書・収支内訳書の作成」を選び、青色申告決算書(または収支内訳書)の不動産所得用へ進む
- 収入は「貸付けごと」に入力する(物件の種類・用途・所在地・賃借人・契約期間・月額賃料・礼金など。画面の案内に沿って1件ずつ)
- 経費を科目ごとに入力する(水道光熱費や管理費など、既定にない科目は追加できます)
- 減価償却費は資産を登録して自動計算(取得価額・取得年月・耐用年数・事業専用割合を入力。自宅兼用なら床面積で按分。2年目以降は前年の未償却残高も転記)
- 「不動産の貸付けは事業的規模ですか」などの質問に答えると、青色申告特別控除の額が自動判定される
- 続けて所得税の申告書へ進み、給与がある人は源泉徴収票を転記→税額が自動計算される
手書きの場合は、決算書の所得金額を確定申告書の第一表「収入金額等・不動産(ウ)」「所得金額等・不動産(3)」に転記し、専従者給与(58)・青色申告特別控除額(59)の欄も記入します。区分2の欄には記帳の状況に応じた番号(会計ソフト使用=2、簡易な記帳=4など)を入れます。
⑤提出して納税する(または還付を受ける)
提出方法はe-Tax・郵送(消印有効)・税務署持参の3つです。65万円の青色申告特別控除を受けるにはe-Tax提出(または優良な電子帳簿)が要件なので、対象の人はe-Taxを選びましょう。e-Taxのやり方はこちらの記事で解説しています。
申告と納税の期限は翌年2月16日〜3月15日(土日祝なら翌平日)です。振替納税を申し込めば4月中旬ごろの口座引き落としにでき、損益通算などで還付になる場合は、申告からおおむね1か月〜1か月半で振り込まれます。
不動産所得の確定申告の注意点
申告しないと加算税がかかり、融資にも影響する
申告義務があるのにしなかった場合、無申告加算税(税務調査後は納税額50万円まで15%・50万円超20%・300万円超30%、調査前に自主的に申告すれば5%)と延滞税がかかります(国税庁 No.2024)。悪質な隠ぺいと判断されると重加算税(35〜40%)の対象です。
さらに、申告しないと所得証明書・納税証明書が発行できません。次の物件の融資審査や借り換えで所得証明を求められる大家にとって、無申告は税金以上の実害につながります。
会社に知られたくない場合は住民税を「自分で納付」にできる
副業禁止の会社で気になる住民税ですが、不動産所得は給与所得のダブルワークと違い、確定申告書の第二表で住民税の納付方法を「自分で納付(普通徴収)」にできます。これを選べば、不動産所得分の住民税の通知が勤務先に行かなくなります。詳しくはこちらの記事で解説しています。
事業用の貸付けは消費税・インボイスに注意
居住用物件の家賃は消費税が非課税ですが、店舗・事務所・駐車場などの事業用の賃料は課税対象です。事業用の課税売上が年1,000万円を超えると消費税の課税事業者となり、所得税とは別に消費税の申告(個人は翌年3月31日期限)が必要になります。
また、テナントに貸している場合はインボイス制度の影響も受けます。貸主がインボイス発行事業者でないと、借主が仕入税額控除を受けられず、賃料の減額交渉や退去につながることがあります。事業用物件のオーナーは登録の要否を検討しましょう。
賃貸に出している物件には住宅ローン控除が使えない
住宅ローン控除は「自分が住む家」が要件のため、賃貸に出している物件には適用できません。転勤などで自宅を貸しに出した場合、その期間は住宅ローン控除の対象外になります。賃貸併用住宅の場合は、自宅として使っている部分に対応するローンだけが控除の対象です。
物件を売ったときは不動産所得ではなく譲渡所得
物件の売却益は不動産所得ではなく譲渡所得として、別の計算・税率で申告します。減価償却してきた分だけ売却時の利益は大きく計算されるので、売却を考え始めたら早めに確認しておきましょう。
不動産所得の確定申告をスマホで終わらせるには
家賃の入金管理・経費の仕分け・減価償却・決算書の作成と、不動産所得の確定申告は作業が多岐にわたります。フリーランス・個人事業主向けの確定申告アプリ「タックスナップ」は不動産所得の申告にも対応しており、この負担を大きく減らせます。
- 口座やカードを連携すれば、家賃の入金や経費の支払いが自動で取り込まれます
- 経費は右・プライベートは左の「スワイプ仕分け」と、1,000件を約10秒で処理する「丸投げ仕分け」で帳簿が片づきます
- 青色申告決算書や収支内訳書もアプリが自動で作成し、そのままe-Taxで提出まで進められます
- 税理士監修の税務調査リスクチェックが、申告内容の不安な点を事前に知らせます
賃貸経営のすき間時間に、スマホだけで帳簿づけから提出まで完結できます。まずは無料で試してみてください。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
不動産所得の確定申告は、①会社員なら給与以外の所得20万円超、②本業がなければ所得104万円超(令和8年分)、という2つのラインで要否を判定できます。赤字の年も、損益通算で税金が戻るため申告する価値があります(土地分の借入金利子は対象外)。
経費の範囲は事業的規模かどうかで変わらず、変わるのは青色申告特別控除の額など4点だけです。書類は「不動産所得用」の決算書・収支内訳書を使い、作成コーナーなら決算書の作成から始めれば、合算も税額計算も自動で終わります。まずは賃貸借契約書と固定資産税の納税通知書、ローンの返済予定表を手元に集めるところから始めましょう。
よくある質問
Q. 不動産所得はいくらから確定申告が必要ですか?
会社員など給与をもらっている人は、不動産所得を含む給与以外の所得が年間20万円を超えると必要です。本業がない人は、所得の合計が基礎控除の104万円(令和8年分)を超えると必要になります。どちらの場合も、判定は家賃収入ではなく経費を引いた「所得」で行います。
Q. 不動産所得が100万円の場合、税金はいくらですか?
他に所得がなく所得控除が基礎控除だけなら、100万円は104万円以下に収まるため所得税は0円です(住民税は別途かかる場合があります)。給与がある人は、不動産所得100万円に自分の税率帯(5〜45%)が上乗せでかかるイメージで、たとえば税率10%の人なら所得税は約10万円増えます。
Q. 確定申告しなくていい金額はいくらまでですか?
給与がある人は給与以外の所得20万円以下、本業がない人は所得の合計104万円以下なら、所得税の確定申告は不要です。ただし20万円以下の場合でも、市区町村への住民税の申告は別に必要です。
Q. 不動産所得が赤字でも申告した方がいいですか?
はい。赤字を給与所得などと損益通算すれば、源泉徴収された税金の還付を受けられます。ただし、赤字のうち土地を取得するための借入金利子に相当する部分は損益通算できません。
Q. マンション1室の貸付けでも青色申告できますか?
できます。事前に青色申告承認申請書を提出すれば、1室でも10万円の青色申告特別控除と赤字の3年繰越が使えます。最大65万円の控除は、おおむね10室以上などの事業的規模と複式簿記・e-Tax等の要件を満たした場合です。
Q. 敷金や礼金は収入になりますか?
礼金・更新料は受け取った時点で収入になります。敷金・保証金は、返還しないことが確定した部分だけが収入で、返す予定で預かっている分は収入に含めません。
Q. サラリーマン大家であることは会社にバレますか?
住民税の通知で気づかれる可能性はありますが、不動産所得は確定申告書の第二表で住民税を「自分で納付(普通徴収)」にできるため、給与の副業に比べればリスクを抑えられます。
Q. 領収書をなくした経費は計上できませんか?
日付・金額・内容・支払先がわかる書類があれば代替できます。クレジットカードの明細や振込記録を保管しておきましょう。
Q. 期限に遅れたらもう申告できませんか?
期限後でも申告できます。税務署の調査を受ける前に自主的に申告すれば、無申告加算税は5%に軽減されます。還付を受けるだけの申告なら、翌年1月1日から5年間提出できます。
Q. タックスナップで不動産所得の申告はできますか?
できます。タックスナップは不動産所得の確定申告に対応しており、収入と経費を入力すれば青色申告決算書・収支内訳書の作成からe-Tax提出まで、スマホだけで完結します。
Q. 賃貸に出している物件で住宅ローン控除は使えますか?
使えません。住宅ローン控除は自分が住む住宅が要件のため、賃貸に出している期間は適用できません。賃貸併用住宅の場合は、自宅部分に対応する分だけ適用できます。
コメント