「副業を始めたけど確定申告は必要?20万円以下なら何もしなくていいの?」と迷っていませんか?
会社員の副業は、給与以外の所得の合計が年20万円を超えると確定申告が必要です。20万円以下でも住民税の申告は原則として必要なので、何もしなくていいわけではありません。
この記事では、20万円ルールの正しい意味と住民税の申告、副業の所得区分と経費、申告の流れ、住民税を自分で納める方法を、令和8年分(2027年2〜3月に申告する分)の日付で解説します。
この記事のポイント
- 会社員の副業は、給与以外の所得の合計が20万円を超えると確定申告が必要
- 20万円は売上ではなく売上から経費を引いた所得で判定(アルバイトの副業は給与の収入で判定)
- 所得税の確定申告が不要でも、住民税の申告は原則として必要
- 副業の所得区分は給与所得・雑所得・事業所得が中心で、青色申告ができるのは事業所得だけ
- 令和8年分の申告期間は2027年2月16日(火)から3月15日(月)まで
- 住民税を自分で納める普通徴収を選べるかは、所得の種類と自治体の扱いしだい
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
副業をしている会社員は確定申告が必要?
会社員の副業は、給与以外の所得の合計が年間20万円を超えると確定申告が必要です。
これがいわゆる「20万円ルール」で、国税庁は給与所得者で確定申告が必要な人の条件として定めています(国税庁 No.1900 給与所得者で確定申告が必要な人)。令和8年分は基礎控除などが変わりましたが、この20万円の基準は変わっていません。
副業の所得が20万円を超えたら申告する
20万円を超えるかどうかは、副業の売上ではなく、売上から経費を引いた所得で判定します。たとえば、副業の売上が50万円で経費が35万円なら、所得は15万円なので、ほかに所得がなければ確定申告はいりません。
注意したいのは、20万円が副業1つごとの基準ではない点です。国税庁の条件は「給与所得と退職所得以外の所得の合計額が20万円を超える人」です。Webライターの報酬とハンドメイド作品の販売のように副業が複数あるなら、すべての所得を合計して判定します。
なお、20万円ルールを使えるのは、給与を1か所から受けていて、その給与から源泉徴収されている人です。給与の年間収入が2,000万円を超える人は、副業の金額にかかわらず確定申告が必要です。
アルバイトの副業は給与の収入で判定する
副業がアルバイトやパートの給与なら、経費を引く前の給与の収入金額で判定します。2か所以上から給与を受けている人は、年末調整されなかった給与の収入金額と、給与以外の所得の合計が20万円を超えると確定申告が必要です(国税庁 No.1900)。
たとえば、本業の会社で年末調整を受けながら、週末のアルバイトで年30万円の給与をもらっているなら、確定申告が必要になります。
ただし、給与の収入の合計から一部の所得控除を引いた額が150万円以下で、給与以外の所得も20万円以下なら申告はいらないという例外もあります。
アルバイト先からは、年明けに源泉徴収票が届きます。確定申告で使うので、本業の源泉徴収票と一緒に保管しておきましょう。
20万円の合計に含めない所得もある
源泉徴収ありの特定口座で確定申告しないことを選んだ株の利益や、預貯金の利子などは、20万円の合計に含めません(国税庁 No.1900)。
また、古着や家財など生活に使っていたものをフリマアプリで売った利益は、そもそも非課税です(国税庁 No.1906 給与所得者がネットオークション等により副収入を得た場合)。
一方で、家庭教師やベビーシッターの報酬、民泊による所得は、一般的に雑所得として合計に入ります。同じフリマアプリの売上でも、生活用品の処分か、作品の販売や転売かで扱いが変わるので、何を売ったかで分けて考えましょう。
20万円以下でも確定申告をしたほうがよい場合
医療費控除やふるさと納税のために確定申告をするなら、20万円以下の副業の所得もあわせて申告する必要があります。
国税庁は、20万円ルールは確定申告をしなくてよい場合の規定であり、申告をするときにその所得を除いてよいという意味ではないと説明しています(国税庁 確定申告を要しない場合の意義)。
反対に、確定申告をすると得になる人もいます。副業の報酬から所得税が源泉徴収されている人は、申告すると払いすぎた分が戻ることがあります。また、事業所得の赤字は本業の給与と差し引きできるので、源泉徴収された税金の一部が戻る場合があります。
20万円以下のときに申告が必要かどうかは、こちらの記事でケース別に整理しています。
20万円以下でも住民税の申告は必要?
副業の所得が20万円以下で所得税の確定申告をしない場合でも、住民税の申告は原則として必要です。20万円ルールは所得税だけのしくみで、住民税にはありません。
住民税には20万円ルールがない
住民税には所得税のような申告を省略できる範囲がないため、原則としてすべての所得を申告します。
名古屋市も、給与所得者で給与以外の所得が20万円以下の場合にも、市民税・県民税の申告が必要だと案内しています(名古屋市 給与所得者で副収入がある場合、市民税・県民税の申告は?)。
住民税の申告書は、住んでいる市区町村に出します。令和8年中の副業の所得なら令和9年度の住民税の申告になり、申告書の様式や提出先は各自治体のサイトで確かめられます。
確定申告をすれば住民税の申告はいらない
所得税の確定申告書を税務署に出せば、改めて住民税の申告をする必要はありません。市区町村が税務署に出された確定申告書の内容を参照して、住民税を計算するためです(さいたま市 副業の所得が20万円以下の場合でも申告は必要ですか?)。
そのため、副業の所得が20万円以下の人は、確定申告をするか、住民税の申告だけをするかのどちらかを選ぶことになります。医療費控除やふるさと納税で確定申告をする年なら、確定申告ひとつで両方が済みます。
\ AppStoreの確定申告アプリで1位 /
副業の所得区分は?
会社員の副業の所得は、主に給与所得・雑所得・事業所得のどれかに分かれます。所得区分によって、20万円の判定のしかたや青色申告ができるか、赤字を本業の給与と差し引きできるかが変わります。
| 所得区分 | 主な副業の例 | 20万円の判定 | 青色申告 | 赤字の扱い |
|---|---|---|---|---|
| 給与所得 | アルバイト・パート | 給与の収入金額 | できない | 給与なので赤字にならない |
| 雑所得(業務に係るもの) | 単発の原稿料・小規模な物販・シェアリングエコノミー | 所得(収入から経費を引いた額) | できない | 給与と差し引きできない |
| 事業所得 | 事業として継続して行う仕事 | 所得(収入から経費を引いた額) | できる(事前の申請が必要) | 給与と差し引きできる |
アルバイトやパートは給与所得
副業先と雇用契約を結んで受け取るアルバイト代やパート代は、給与所得です。給与所得には経費がない代わりに、給与所得控除が差し引かれます。
給与所得控除は、本業と副業の給与を合計した収入に対して計算します。そのため、副業先の給与も含めて確定申告をすると、2か所の給与をまとめた正しい税額に精算されます。
単発や小規模の副業は雑所得
事業と言えるほどの規模ではない副業の所得は、業務に係る雑所得になります。国税庁は、副業に係る所得の例として原稿料やシェアリングエコノミーに係る所得を挙げています(国税庁 No.1500 雑所得)。
雑所得も売上から経費を引いて計算し、給与などほかの所得と合計して税額を出します。ただし、雑所得の赤字は、本業の給与など他の所得と差し引きできません。
また、前々年の業務に係る雑所得の収入が300万円を超える人は、請求書や領収書などの書類の保存が必要です。1,000万円を超える人は、収支内訳書などの添付も必要になります(No.1500)。
事業と言える規模なら事業所得
副業でも、社会通念上「事業」と言える程度に営んでいれば事業所得になります。
判断の目安として、国税庁の通達は、取引を記録した帳簿書類を保存していない場合は、原則として業務に係る雑所得になるとしています(国税庁 所得税基本通達35-2)。収入が300万円を超え、事業所得と認められる事実がある場合は例外です。
つまり、帳簿をつけて書類を残しておくことが、事業所得として扱われるための前提になります。どちらに当たるかは活動の規模や継続性などから個別に判断されるので、迷うときは税務署に相談しましょう。
事業所得として申告する人は、白色申告でも帳簿をつけて保存する義務があります(国税庁 No.2080 白色申告者の記帳・帳簿等保存制度)。開業届の提出期限は、2026年1月1日以後に事業を始めた場合、事業を始めた年分の確定申告期限までです。
事業所得なら青色申告を選べる
副業が事業所得なら、青色申告を選んで最大65万円の青色申告特別控除を受けられます。65万円の控除を受けるには、複式簿記で記帳し、e-Taxで申告するか優良な電子帳簿で保存する必要があります(国税庁 No.2072 青色申告特別控除)。
青色申告をするには、原則として青色申告をしたい年の3月15日までに「青色申告承認申請書」を出します。1月16日以後に事業を始めた場合は、始めた日から2か月以内です。赤字を翌年以後3年間繰り越せるのも、青色申告のメリットです。
令和8年分は、複式簿記なら紙で提出しても55万円の控除を受けられます。ただし令和9年分からは、紙で提出すると10万円になり、65万円にはe-Taxでの提出が条件になります(財務省 令和8年度税制改正の大綱)。
会社員の青色申告の条件と手続きは、こちらの記事でくわしく解説しています。

副業の確定申告で経費になるものは?
副業の売上を得るために直接かかった費用や、副業の業務にかかった費用は、事業所得や雑所得の経費にできます(国税庁 No.2210 必要経費の知識)。経費を漏れなく引けば所得が下がるので、20万円の判定にも税額にもそのまま効きます。
副業の収入を得るためにかかった費用
経費にできるのは、副業の収入を得るためにかかった費用です。副業でよく出てくるのは、次のような費用です。
- 通信費:副業で使うネット回線やスマホの料金(仕事で使った割合分)
- 道具・ソフト:パソコン、カメラ、デザインソフトの利用料など
- 交通費:打ち合わせや取材、仕入れのための移動
- 書籍・資料:副業の仕事に直接使う本や資料
- 手数料:販売サイトの手数料、報酬の振込手数料
- 外注費:副業の作業の一部を人に頼んだ費用
アルバイトなど給与所得の副業では、こうした費用を経費として引けません。給与所得控除があらかじめ差し引かれるしくみのためです。
自宅やスマホの費用は按分する
仕事とプライベートの両方に使う費用は、副業に使った割合の分だけを経費にします。国税庁は、家事関連費のうち経費になるのは、業務に直接必要だったと明らかに区分できる部分だけだとしています(No.2210)。
たとえば、スマホを使う時間の半分が副業なら、通信料の50%を経費にするといった考え方です。割合は使った時間や面積など説明できる根拠で決め、計算のメモを残しておくと安心です。
10万円以上の道具は何年かに分けて経費にする
1つ10万円以上のパソコンなどは、原則として買った年に全額を経費にできず、耐用年数に応じて分けて経費にします(国税庁 No.2100 減価償却のあらまし)。10万円未満なら、使い始めた年に全額を経費にできます。
10万円以上20万円未満なら、3年で均等に経費にする方法も選べます。また、事業所得で青色申告をしている人は、2026年4月1日以後に買った40万円未満の資産を、一定の要件のもとで使い始めた年に一括で経費にできます。
経費にならないもの
所得税や住民税、罰金、プライベートの支出は、副業の経費になりません(No.2210)。生計を一にする家族に払う家賃や、青色事業専従者給与を除く家族への給与も経費にならないので注意しましょう。
経費にした支出は、レシートや領収書、カードの利用明細を残しておきます。会社員が経費にできるものとできないものは、こちらの記事でまとめています。
\ AppStoreの確定申告アプリで1位 /
副業の確定申告のやり方は?
副業の確定申告は、1年分の収入と経費をまとめ、本業の給与とあわせて1つの申告書にして、令和8年分なら2027年3月15日(月)までに提出します。副業分だけを別に申告することはできません。
1年分の収入と経費をまとめる
まずは1月から12月までの副業の売上と経費を集計し、所得を出します。売上は振込の記録や取引先の支払明細、経費はレシートやカードの利用明細から拾います。
あわせて、本業の会社から年末調整の後に受け取る源泉徴収票を用意します。アルバイトの副業があればその源泉徴収票、医療費控除などを受けるならその証明書類も必要です。必要な書類は、こちらの記事のチェックリストで確かめられます。
本業の給与とあわせて申告書を作る
確定申告書には、副業の所得だけでなく、年末調整を受けた本業の給与も源泉徴収票のとおりに書きます。
所得税は1年分のすべての所得を合計して計算するため、本業の給与も含めて税額を出し直し、源泉徴収された税額との差額を納めるか、還付を受けます(国税庁 No.2020 確定申告)。
副業の所得の書き方は、所得区分で変わります。雑所得なら申告書の雑所得の「業務」欄に収入と所得を書き、事業所得なら白色申告は収支内訳書、青色申告は青色申告決算書を作って添えます。
申告書は、国税庁の確定申告書等作成コーナーや確定申告アプリで作るのが一般的です。画面の案内に沿って入力すれば税額は自動で計算されるので、手書きで計算するより間違いを減らせます。
2027年3月15日までに提出して納税する
令和8年分の確定申告は2027年2月16日(火)から3月15日(月)までに提出し、納める税金があれば3月15日(月)までに納めます(国税庁 主な国税の納期限及び振替日)。提出は、e-Tax・郵送・税務署への持参のいずれでもできます。
納め方は、窓口での現金払いやクレジットカード、口座から引き落とす振替納税などから選べます。振替納税を使うと、令和8年分の引き落としは2027年4月23日(金)です。期限の全体像は、こちらの記事で確認できます。
申告しないと加算税がかかる
確定申告が必要なのに期限までに出さないと、納める税金のほかに無申告加算税と延滞税がかかります。税務署の調査の通知を受ける前に自分から期限後申告をした場合でも、無申告加算税は納める税金の5%です(国税庁 No.2024 確定申告を忘れたとき)。
調査を受けた後の期限後申告になると、割合は15%以上に上がります。申告を忘れていたと気づいたら、できるだけ早く期限後申告をしましょう。
副業の住民税を自分で納付にするには?
副業の所得にかかる住民税は、確定申告書で「自分で納付」を選ぶと、給与から差し引かずに自分で納める普通徴収にできる場合があります。ただし、選べるかどうかは所得の種類と、住んでいる自治体の扱いで変わります。
確定申告書の第二表で選ぶ
確定申告書第二表の「住民税・事業税に関する事項」にある「給与、公的年金等以外の所得に係る住民税の徴収方法」で、「自分で納付」を選びます。
東京都文京区は、確定申告期限内に確定申告書を出し、この欄で選ぶよう案内しています(文京区 副業がある場合の徴収方法について)。
会社員の住民税は、ふつうは会社が毎月の給与から差し引いて納めます(特別徴収)。副業分を自分で納付にすると、その分は自宅に届く納付書などで自分で納める形になります。変わるのは納め方だけで、住民税の金額は変わりません。
確定申告をせずに住民税の申告だけをする人は、住民税の申告書で「自分で納付(普通徴収)」を選ぶ欄を設けている自治体もあります(横浜市 個人住民税の徴収方法の選択について)。
選べるかは所得の種類と自治体しだい
アルバイトやパートなど給与所得の副業は、原則として普通徴収にできません。
たとえば東京都中央区は、令和9年度(令和8年中の所得)の住民税から、副業を含めた給与の分をすべて主たる勤務先からの特別徴収にすると案内しています(中央区 給与所得が複数ある場合の住民税の徴収方法について)。
雑所得や事業所得でも、給与以外の所得が赤字の場合や申告の内容によっては、「自分で納付」を選んでも特別徴収になることがあります。文京区は、主たる給与の源泉徴収票の内容で計算した住民税額が、確定申告書の内容で計算した額より大きい場合などを例に挙げています。
このように扱いは自治体ごとに違うので、住んでいる市区町村のサイトか税務課で確かめておきましょう。
会社に知られないとは言い切れない
普通徴収を選べたとしても、副業が会社に知られないとは言い切れません。給与の副業は本業の特別徴収に合算されるうえ、申告の内容によっては選んだとおりの納め方にならないことがあるためです。
副業のルールは会社の就業規則で決まっています。隠す方法を考えるより、先に就業規則で副業が認められているか、届け出が必要かを確かめておくのが確実です。住民税のしくみと普通徴収にできないケースは、こちらの記事でくわしく解説しています。
\ AppStoreの確定申告アプリで1位 /
副業の帳簿づけから申告までスマホで済ませる方法
副業の確定申告でいちばん手間がかかるのは、本業の合間に1年分の売上と経費をまとめる作業です。年末にまとめて整理しようとすると、溜まったレシートや明細を前に手が止まってしまいます。
タックスナップは、確定申告書の作成からe-Taxでの提出までスマホひとつで完結する確定申告アプリです。副業が雑所得だけの人や、控除だけを申告する人は、機能制限付きで無料で使えます(無料で使える範囲)。
副業や個人事業の収入もある人は、有料プランの次の機能で帳簿づけから申告までまとめて進められます。
丸投げ仕分け&スワイプ機能
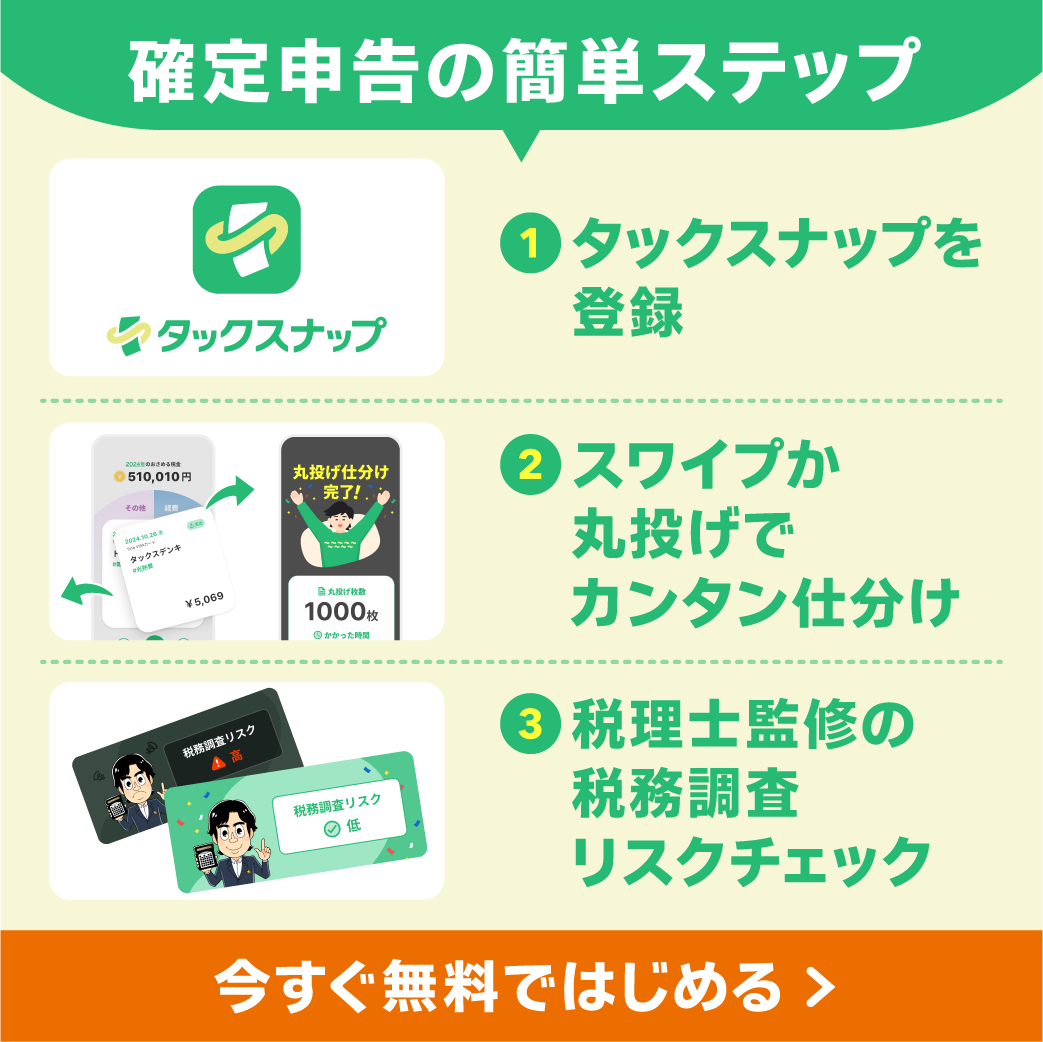
タックスナップは、銀行口座やクレジットカードの明細を取り込み、経費は右、プライベートは左にスワイプするだけで仕訳できます。安心プランの丸投げ仕分けなら、1,000件の取引も最短3秒で自動仕分けできます。
税理士監修の税務調査リスクチェック
安心プランには、税理士が監修した税務調査リスクチェックが付いています。申告前にリスクのある項目を自動で検知するので、初めての確定申告でも落ち着いて提出できます。
他会計ソフトからのスムーズな乗り換え
freee、マネーフォワード、やよいの青色申告、PayPayのデータを取り込めます。最短5分で乗り換えられるので、今年の途中からでも帳簿を引き継げます。
スマホで提出まで完結
確定申告書の作成からe-Taxでの提出まで、パソコンを使わずに進められます。マイナンバーカードがあれば、アプリからそのまま申告書を提出できます。
レシート読み取り機能で経費管理が簡単
レシートはカメラで撮影するだけで読み取り、複数枚もまとめて処理できます。副業の経費の記録を通勤時間などのスキマ時間で済ませられるので、年末に溜め込まずに済みます。
タックスナップのリンクはこちらから
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

パソコンの会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 パソコンの会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
副業をしている会社員の確定申告について、押さえておきたい点は次のとおりです。
- 給与以外の所得の合計が20万円を超えたら確定申告が必要で、アルバイトの副業は給与の収入で判定
- 20万円以下でも住民税の申告は原則必要で、確定申告をすれば住民税の申告はいらない
- 医療費控除などで確定申告をするなら、20万円以下の副業の所得も含めて申告
- 所得区分は給与所得・雑所得・事業所得が中心で、青色申告と赤字の差し引きができるのは事業所得
- 副業のための通信費や道具代は経費になり、仕事とプライベートの兼用分は按分
- 令和8年分は2027年2月16日(火)から3月15日(月)までに、本業の給与とあわせて申告
- 住民税を自分で納付にできるかは、所得の種類と自治体の扱いしだい
まずは2026年1月からの副業の売上と経費を集計し、所得が20万円を超えるかどうかを確かめましょう。
よくある質問
Q. 副業はいくらから確定申告が必要?
会社員なら、副業の所得(売上から経費を引いた額)の合計が年20万円を超えると確定申告が必要です。副業がアルバイトやパートなら、給与の収入金額で判定します。
Q. 副業で月2万円稼いだら確定申告は必要?
月2万円なら年24万円なので、経費を引いた所得が20万円を超えていれば確定申告が必要です。経費が4万円を超えて所得が20万円以下になれば、所得税の確定申告はいりませんが、住民税の申告は必要です。
アルバイトの給与で月2万円なら、給与の収入が年20万円を超えるので、原則として確定申告が必要です。
Q. 副業の所得が20万円以下なら何もしなくていい?
所得税の確定申告がいらなくても、住民税の申告は原則として必要です。住んでいる市区町村に住民税の申告書を出すか、確定申告をすれば住民税の申告も済みます。
Q. 医療費控除で確定申告するとき20万円以下の副業も書く?
医療費控除などで確定申告をするなら、20万円以下の副業の所得も申告書に書く必要があります。20万円ルールは確定申告をしなくてよい場合の決まりで、申告をするときに副業分を除いてよいという意味ではないと国税庁が説明しています。
Q. 副業が赤字なら確定申告はしなくていい?
副業が事業所得の赤字なら、確定申告をすると本業の給与と差し引きでき、税金が戻る場合があります。雑所得の赤字は給与と差し引きできないので、赤字を理由に本業の給与の税金が戻ることはありません。
Q. 副業の確定申告をすると会社にばれる?
副業の所得は住民税の額に反映されるので、会社に届く住民税の通知から副業に気づかれることがあります。副業分の住民税を自分で納付にできる場合もありますが、給与の副業は原則としてできず、扱いは自治体によって違います。
Q. 副業の確定申告を忘れていたらどうする?
気づいた時点で、できるだけ早く期限後申告をしましょう。税務署の調査の通知を受ける前に自分から申告すれば、無申告加算税は納める税金の5%です。このほかに、納めるまでの日数に応じて延滞税がかかります。
Q. 副業の確定申告はスマホだけでできる?
マイナンバーカードがあれば、国税庁の確定申告書等作成コーナーや確定申告アプリを使って、スマホだけで作成からe-Taxでの提出まで済ませられます。本業の源泉徴収票の内容も、スマホで入力できます。
コメント