白色申告は青色申告に比べて手続きがシンプルな印象を持たれがちですが、高額な資産を購入する場合に必要となる「減価償却」の考え方は変わりません。例えば、店舗の内装費用やパソコンなどの設備は、使う年数に応じて経費を配分する仕組みで処理する必要があります。この記事では、減価償却の基本概念から具体的な計算方法までを丁寧に紹介し、中古品の購入や家事と兼用する資産など、気になりやすいケースもあわせて解説します。
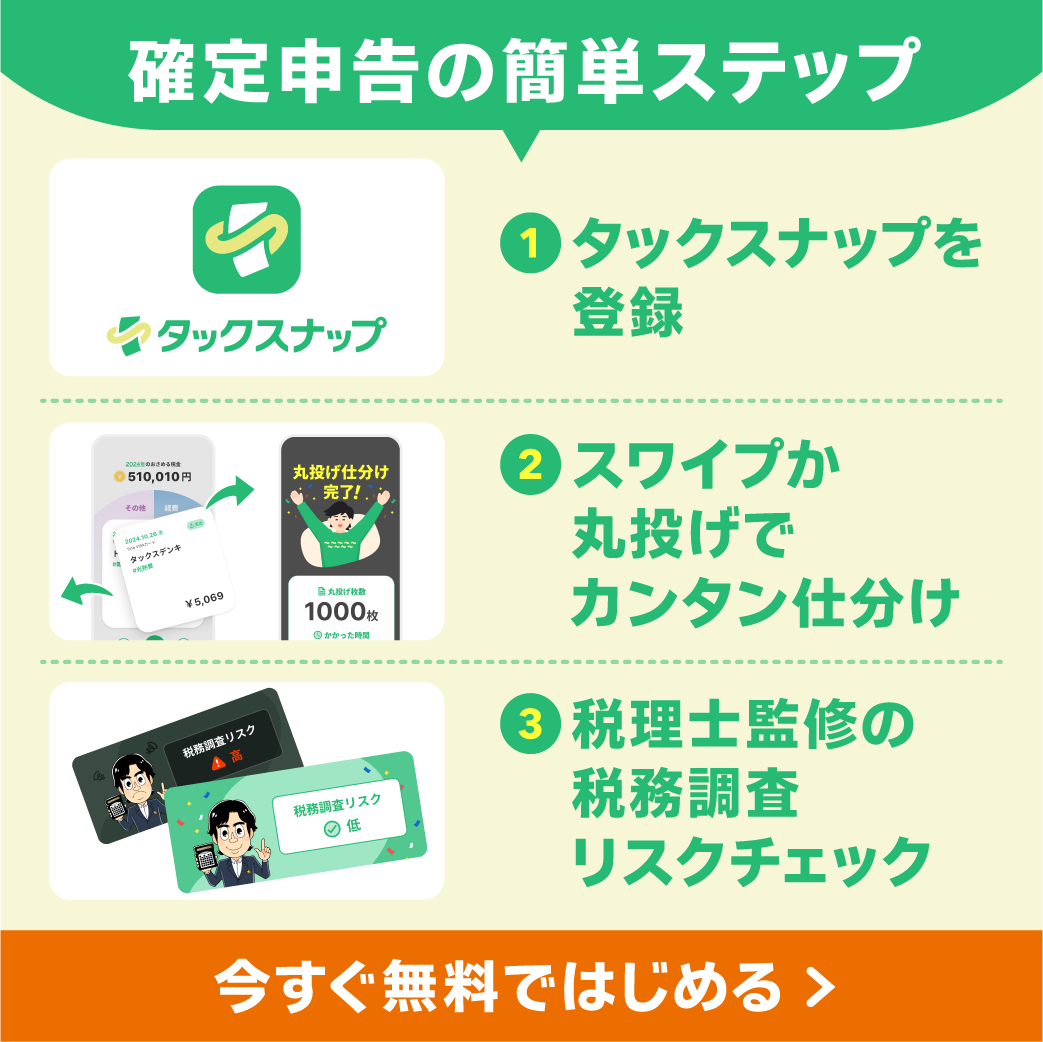
タックスナップは、フリーランスや個人事業主に特化したクラウド型会計ソフトで、”カンタン”・”安心”に特化したスマホだけで経理から確定申告まで完結できるアプリです。特徴的なスワイプ仕分けは、従来と比較し手間を1/10以下に削減することができ、丸投げ仕分けは1,000件を10秒程度で仕分けする画期的な機能です。また安心を担保するために、税理士監修の税務調査リスクチェック機能も搭載。さらに、他の会計ソフトからのデータ移行もスムーズに行え、経理業務を効率的にサポートします。
今なら2週間無料で始められるチャンス!
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
減価償却とは何か?白色申告との関わり
資産の購入費用を複数年に分散して経費計上する仕組み~固定資産の価値減少を公平に反映~
減価償却は、事業用に使う資産の購入費用を「耐用年数」にわたって経費として配分する手続きです。資産は購入した年にいきなり全額が消えてしまうわけではなく、複数年にわたり使い続けることが多いため、その価値の減少に合わせて経費を計上するのが合理的という考え方に基づいています。例えば10万円以上のパソコンや機械設備、店舗の内装工事などが該当しやすく、青色申告・白色申告を問わず、この仕組み自体は共通して適用されます。
しかし、青色申告には「少額減価償却資産の特例」など優遇措置が用意されている場合がありますが、白色申告の場合はそのような特例が受けにくい点に注意が必要です。とはいえ、正しい減価償却処理を行わないと、経費計上の時期を誤ってしまい税務調査で指摘を受ける可能性もあります。白色申告は手軽とはいえ、高額資産を購入した際には必ず耐用年数や減価償却計算を押さえ、法律に沿った方法で経費に計上することが大切です。
減価償却の計算法~定額法・定率法の違いと中古資産への注意点~
定額法は毎年同額を経費計上、定率法は最初に多めの経費を配分。中古品の耐用年数は特別ルールあり
減価償却の計算法として代表的なのは「定額法」と「定率法」です。白色申告で主に採用されるのは定額法が多く、耐用年数の期間中、毎年同じ金額を経費として計上します。例えば耐用年数が5年と定められた資産であれば、購入額から残存価額を差し引いた金額を5等分した額を、毎年減価償却費として計上する仕組みです。一方の定率法は、各年の取得価額や未償却残高に一定の率を掛けて経費を求めるため、初年度や耐用年数の前半に多くの経費が計上され、後半になるほど金額が小さくなっていく特徴があります。
中古資産の場合は、すでに使用されている年数を考慮したうえで耐用年数を再計算しなければならない点に気をつけましょう。具体的には、「本来の耐用年数−使用済み年数+経過年数の20%」などの一定ルールにより算出した年数で減価償却する方法が一般的です。中古品の購入価格は新品より安いケースが多いですが、耐用年数や減価償却率を誤ると納税額を正しく計算できず、後々トラブルを招く恐れがあります。
\ AppStoreの確定申告アプリで1位 /
白色申告で注意したい特殊ケース~年度途中の購入・家事按分など~
途中購入した場合は月割計算、事業用と私用で兼用する場合は使用割合を反映する
白色申告であっても、減価償却の特殊ケースでは計算がやや複雑になる点があります。まず、年度途中(例えば7月や10月など)に資産を購入した場合は、その年の減価償却費を月割計算で求める必要があります。具体的には、取得日から12月31日まで何カ月あるかを数えて、1年分の減価償却費に対して比率をかける手法で処理することが多いです。これを怠ると、実際より多くの経費を計上してしまったり、逆に少なく計上したりすることになりがちです。
また、資産を自宅や自家用車と兼用する場合は、「家事按分」で事業に使っている割合だけを減価償却費として計上する必要があります。例えば自宅のパソコンを半分はプライベート、半分は事業用として使っている場合、その使用実態に基づいて経費を50%程度に按分するというイメージです。家事按分の割合は明確なルールで決まっているわけではありませんが、仮に税務調査で確認を受けた際には、客観的な説明ができるよう、実務的な利用状況をメモしておくと安心です。
白色申告と青色申告の減価償却で異なる点
白色申告には少額減価償却資産の特例が認められない。青色申告の方が柔軟に対応可能
白色申告の場合、青色申告に比べると減価償却に関して使える特例が限られています。特に顕著なのは「少額減価償却資産の特例」が利用できないことです。青色申告では1つの資産が30万円未満であれば、購入時の年に全額を経費として処理できる特例がありますが、白色申告ではこの特例は適用されません。同様に、工具や器具で10万円未満なら一括経費にできる一般ルールは白色申告でも問題ありませんが、10万円以上30万円未満となる場合に注意が必要です。
もちろん、白色申告でも従来の減価償却方法に従って適切に経費化すれば大きな問題はありません。しかし、事業規模が大きくなり、減価償却資産が増えるほど青色申告の特例を活かしたほうがメリットが大きくなります。減価償却以外でも、専従者給与や青色申告特別控除など、多彩な優遇を受けられるのが青色申告の強みなので、白色申告のままでいるのか青色申告へ切り替えるのか、事業の成長段階や経理の手間を見ながら検討してみるのも一つの手です。
\ AppStoreの確定申告アプリで1位 /
確定申告を簡単にするには
スマホで提出まで完結
スマホ対応のe-Taxアプリを利用すれば、土日に自宅で申告書を作成・提出できます。紙の申告書を用意する手間が省け、時間を大幅に節約できます。
レシート読み取り機能を活用
会計ソフトを使えば、領収書やレシートを撮影して経費を自動記録できます。土日の短い時間でも効率的にデータを整理し、確定申告に備えることが可能です。
確定申告を簡単にするには
タックスナップは、フリーランスや個人事業主のために開発された画期的なクラウド型会計ソフトです。スマートフォンだけで経理や確定申告をスムーズに完結させることができ、ユーザーの利便性と安心を両立した設計が特長です。
今なら2週間無料で始められるチャンス!
丸投げ仕分け & スワイプ機能
タックスナップの「スワイプ仕分け」機能は、金融機関と連携していれば、スマホで経費や売上を右、プライベートを左にスワイプするだけで、手間なく直感的に仕分けが完了します。また、「丸投げ仕分け」機能は、スワイプ操作すら省略したい方に最適で、すべての仕分けをタックスナップ側が自動で処理。1,000件の仕分けも約10秒で完了するため、驚くほど効率的に仕分けが行えます。
税理士監修の税務調査リスクチェック
確定申告の際に多くの方が不安を感じるのが税務調査ですが、タックスナップでは税理士監修の「税務調査リスクチェック」機能を搭載。申告内容をシステムがチェックし、リスクのある項目をユーザーに知らせてくれるため、税務調査への対策がしやすくなり、安心して確定申告を完了できます。
他会計ソフトからのスムーズな乗り換え
既に他の会計ソフトを利用している場合も、タックスナップへの移行は非常に簡単です。データのインポート機能が備わっており、過去のデータもシームレスに引き継げるので、乗り換えの手間をかけずにスムーズに使用を開始できます。
スマホで提出まで完結
経理業務の全てがスマホで完結します。確定申告の書類作成から提出まで、スマホでの操作で簡単に進められ、時間と手間を大幅に削減します。
レシート読み取り機能で経費管理が簡単
レシートを手作業で入力する手間を省くため、タックスナップは高精度の「レシート読み取り」機能を搭載。スマホのカメラでレシートを撮影するだけで、瞬時に必要な情報を読み取り、データを自動で整理して仕訳に反映させます。これにより、経費入力のミスを減らし、時間を節約できます。
タックスナップは、シンプルで使いやすく豊富な機能で、フリーランスや個人事業主の経理の手間を劇的に軽減します。今すぐタックスナップを使い始めて、経理業務をもっとスマートにしましょう。
まとめ
白色申告であっても、高額な備品や設備を購入した際には減価償却の考え方を適切に押さえることが重要です。定額法・定率法などの計算法を理解し、中古資産や年の途中取得、家事按分など特殊ケースにもきちんと対応しましょう。青色申告ほどの特例はありませんが、白色申告でも正しい処理を行っていれば税務リスクを下げ、安心して事業運営を続けられます。将来的に減価償却資産が増えてきたら、特例が利用できる青色申告への切り替えを検討するのも一案です。まずは現状の制度を正しく理解し、スムーズな経費計上を実現してください。
タックスナップは、簡単さと安心感を兼ね備え、フリーランスや個人事業主の経理・確定申告をサポートする強力な会計ツールです。スワイプで手軽に取引を仕分けし、自動仕分けで更に効率を追求。税務調査リスクチェックで安心感を高め、スマホ一台で提出まで完結できる便利さで、経理のストレスを大幅に軽減します。他会計ソフトからの乗り換えも簡単なので、今すぐ試してみる価値があります。
今なら2週間無料で始められるチャンス!
よくある質問
Q1: 白色申告でも10万円未満の資産は一括で経費に落とせますか?
10万円未満の資産を購入した場合は、白色申告でも一括で経費に計上できます。ただし、青色申告のように30万円未満まで幅広く一括経費にできる特例は利用できません。10万円以上であれば通常の減価償却を行うか、青色申告への切り替えを検討してみてください。
Q2: 年度の途中で購入した資産の減価償却はどう計算すればいいでしょうか?
年の途中で取得した場合は、取得月から12月31日までの期間に応じて月割りで計算するのが一般的です。例えば6月に購入した資産であれば、6月~12月までの7カ月に相当する額だけをその年の減価償却費として計上します。購入した翌年以降は1年分を丸ごと計上できます。
コメント