パートやアルバイトの掛け持ちなど、ダブルワークで働く人の税金には「年末調整は1か所でしか受けられない」という大原則があります。掛け持ち先の給与は精算されないまま年を越すため、ダブルワークをしている人の多くは、確定申告が必要になるか、しなくてもよいが「した方が得」になるかのどちらかです。
必要かどうかは、手元の源泉徴収票を見れば自分で判定できます。この記事では、令和8年分の最新の数字(給与合計178万円以下なら所得税0円)にもとづいて、確定申告の要否判定と、申告のやり方を5ステップで解説します。
この記事のポイント
- 年末調整は1か所でしか受けられないため、掛け持ち分の給与は確定申告で合算して精算します。
- 年末調整されなかった側の給与収入が年間20万円を超えると、原則として確定申告が必要です。
- 令和8年分は給与収入の合計が178万円以下なら所得税がかからず、申告義務もありません。
- 掛け持ち先の給与は「乙欄」で高めに源泉徴収されているため、申告すれば税金が戻る人が多数派です。
- 源泉徴収票の「給与所得控除後の金額」欄が空欄なら、その給与は年末調整されていません。
- 確定申告書等作成コーナーなら、源泉徴収票2枚分を入力するだけで合算も税額計算も自動で終わります。
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
ダブルワークの確定申告、まず知っておくしくみ
ダブルワークと副業の違い
ダブルワークとは、どちらか一方を本業と決めずに、複数の仕事を掛け持ちして収入を得る働き方です。パート×パート、アルバイトの掛け持ちなど、非正規雇用の組み合わせで使われることが多い言葉です。一方、副業は「本業がある人が、すき間時間で別の収入を得ること」を指します。収入の柱が複数あるのがダブルワーク、柱は1本で上乗せがあるのが副業、と整理するとイメージしやすいでしょう。
もっとも、どちらも法律上の定義がある言葉ではありません。税金の扱いは「ダブルワークか副業か」という呼び方ではなく、収入が給与なのか業務委託なのかという「収入の種類」で決まります。会社員+土日バイト、パート×パート、フリーランス×バイトのどの組み合わせでも、考え方はこの記事の判定に当てはめられます。
パートの確定申告について詳しくは、こちらの記事で解説しています。
「給与×給与」か「給与×業務委託」かで判定の型が変わる
確定申告が必要かどうかの判定は、掛け持ちしている収入の組み合わせで変わります。まず自分がどの型かを確認してください。
| 掛け持ちの組み合わせ | 判定に使う金額 | 申告が必要になるライン |
|---|---|---|
| 給与×給与(片方で年末調整) | 年末調整されなかった側の給与収入(額面) | 年20万円超 |
| 給与×業務委託 | 業務委託分の所得(収入−経費) | 年20万円超 |
| 業務委託×業務委託(給与なし) | 所得の合計 | 104万円(基礎控除)超 |
ここで大事なのが「収入」と「所得」の違いです。給与は経費を引く前の額面(収入)で判定するのに対し、業務委託は売上から経費を引いた残り(所得)で判定します。同じ20万円のラインでも、見る金額が違う点に注意してください。
20万円ルールの詳しい判定は、こちらの記事で解説しています。
年末調整は1か所でしか受けられない
ダブルワークの税金を理解するうえでの土台がこれです。年末調整を受けられるのは「給与所得者の扶養控除等(異動)申告書」を提出した勤務先だけで、この申告書は同時に1か所にしか提出できません(国税庁 No.2520)。
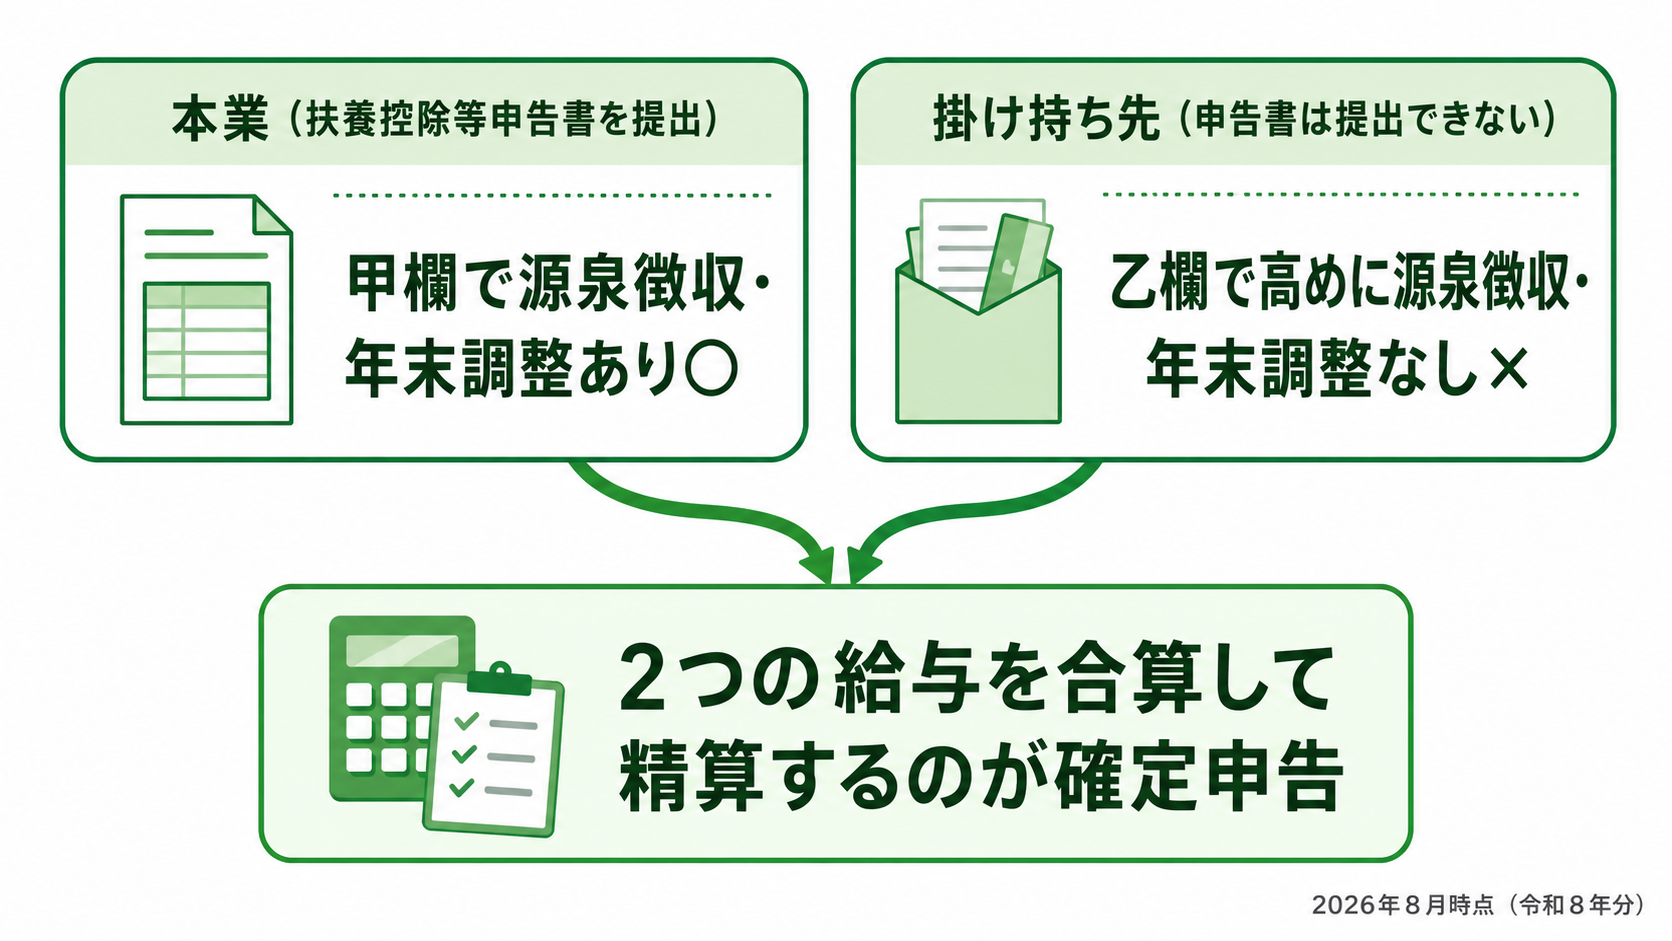
そもそも年末調整とは、会社が毎月の給与から概算で天引き(源泉徴収)した所得税を、年末に1年分まとめて精算する手続きです。申告書を提出した勤務先(本業)の給与は、源泉徴収税額表の「甲欄」という、扶養親族の数まで考慮した低めの税額で天引きされ、年末に年末調整で精算されます。一方、提出していない掛け持ち先の給与は「乙欄」という高めの税額で天引きされたまま、年末調整の対象になりません。従たる給与(乙欄の給与)は年末調整ができないと定められているためです。
そして重要なのは、年末調整が精算してくれるのは「その会社が支払った給与だけ」という点です。掛け持ち分の給与は、どの会社も合算してくれません。2つの給与を合算して1年分の税金を計算し直す手続きが、確定申告です。
年末調整はどっちの職場でする?
扶養控除等申告書をどこに出すかは自分で決めます。一般には、給与が最も多い(勤務時間が長い)勤務先に提出し、そこで年末調整を受けます。乙欄で天引きされる金額は甲欄より大きいため、給与が多い方を甲欄にした方が、年の途中の手取りが減りにくいという実利もあります。
もし給与が少ない方の職場で年末調整をしてしまっても、確定申告で正しく精算すれば問題ありません。また、年の途中でメインの職場を移った場合は、新しい職場に扶養控除等申告書を出し直せば、その月からそちらが甲欄になります。両方の職場に申告書を出してしまった場合の対処は、後述の「2か所以上で年末調整をしてしまった」で解説します。
年末調整の書き方や確定申告との違いは、こちらの記事で解説しています。
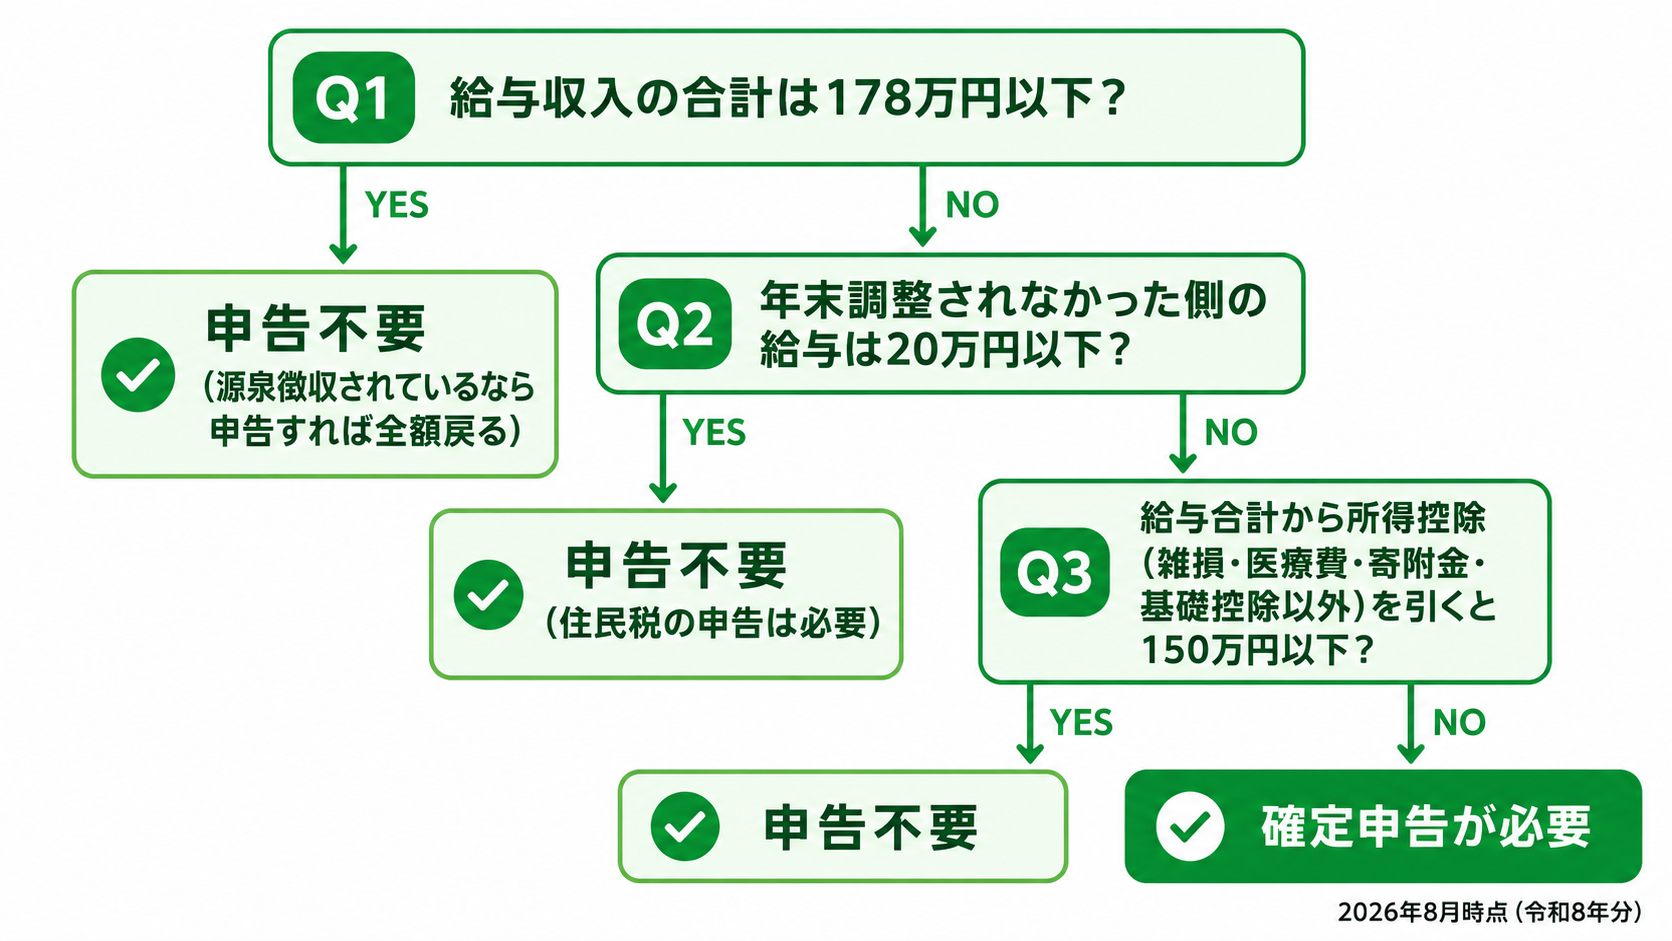
ダブルワークで確定申告が必要な人【判定フローチャート】
自分が確定申告の対象かどうかは、次のフローチャートと早見表で判定できます。
判定早見表
| ケース | 確定申告 |
|---|---|
| 2か所給与・片方で年末調整済み・年末調整されなかった側の給与収入が20万円超 | 原則必要(150万円ルールの例外あり) |
| 給与+業務委託で、業務委託分の所得が20万円超 | 必要 |
| どちらの職場でも年末調整なしで、給与合計が178万円超 | 必要(178万円以下なら不要・還付申告がお得) |
| 給与収入の合計が2,000万円超 | 必要(そもそも年末調整の対象外) |
| 2か所以上で年末調整をしてしまった | 必要(税額を精算し直す) |
給与収入が2,000万円を超える人は年末調整自体が受けられないため、掛け持ちの有無にかかわらず確定申告が必要です。本業が高収入の会社員で、コンサルティングや医師の当直など報酬の大きい掛け持ちをしている場合は該当しないか確認してください。
年末調整されなかった給与の「収入」が20万円を超える
給与×給与の掛け持ちで最も多いのがこのケースです。2か所以上から給与をもらっていて全部が源泉徴収の対象になっている人は、年末調整されなかった給与の収入金額と、給与・退職金以外の所得との合計が年間20万円を超えると、原則として確定申告が必要です(国税庁 No.1900)。
ここでの20万円は、経費や控除を引く前の「収入(額面)」で判定します。月に直すと約1万7,000円なので、継続的に掛け持ちしている人の大半はこのラインを超えます。
なお、このルールは「給与の全部が源泉徴収の対象になっている」ことが前提です。個人経営の店などで源泉徴収されずに給与を受け取っている場合はこの特例の対象外となり、原則どおり確定申告で精算することになります。自分の給与が源泉徴収されているかは、給与明細の所得税欄か源泉徴収票で確認できます。
例外:給与合計から控除を引いて150万円以下なら申告不要(150万円ルール)
20万円を超えていても、申告しなくてよい例外があります。給与収入の全社合計から、雑損控除・医療費控除・寄附金控除・基礎控除「以外」の所得控除を差し引いた金額が150万円以下で、給与・退職金以外の所得が20万円以下なら、確定申告は不要です(国税庁 No.1900)。
「基礎控除以外の所得控除」の代表例は、社会保険料控除や生命保険料控除です。年末調整済みの源泉徴収票に金額が載っているので、そのまま使えます。勤務先で社会保険に加入しているパート掛け持ちの人は控除額が大きくなりやすく、このルールで申告不要になるケースが少なくありません。
判定のコツは、年末調整済みの源泉徴収票の「所得控除の額の合計額」欄から基礎控除の104万円を引いた金額を、給与の全社合計から差し引いてみることです。150万円以下に収まり、給与・退職金以外の所得も20万円以下なら、申告義務はありません。
| 例 | 給与収入の合計 | 差し引く控除 | 差引後 | 判定 |
|---|---|---|---|---|
| Aさん | 165万円 | 社会保険料控除20万円 | 145万円 | 150万円以下 → 申告不要 |
| Bさん | 330万円 | 社会保険料控除など約10万円 | 約320万円 | 150万円超 → 申告が必要 |
なお「不要」はあくまで義務がないという意味で、申告してはいけないわけではありません。掛け持ち先で源泉徴収されている人は、申告した方が税金が戻って得になることが多いです(詳しくは後述します)。
給与以外の所得が20万円を超える
本業で年末調整を受けている人が、業務委託・フリマアプリでの転売・アフィリエイトなど給与以外の収入を掛け持ちしている場合は、その「所得(収入−経費)」が年間20万円を超えると確定申告が必要です。
たとえばWebライターの掛け持ちで売上が35万円、経費が10万円なら、所得は25万円で20万円を超えるため申告が必要です。同じ売上でも経費が15万円かかっていれば所得は20万円ちょうどとなり、申告義務はありません。給与の「収入」判定と違い、こちらは経費を引いた後の金額で判定できるのがポイントです。
なお、フリマアプリでも、着なくなった服や使わなくなった家具など生活用品を売っただけなら、その所得はそもそも非課税なので判定に含めません(国税庁 No.3105)。判定に入るのは、転売目的の仕入れ販売やハンドメイド販売のように「稼ぐための活動」による所得です。
2か所以上で年末調整をしてしまった
扶養控除等申告書を2つの職場に出してしまい、両方で年末調整を受けてしまうケースです。この場合、基礎控除などの所得控除がそれぞれの職場で二重に適用され、本来より少ない税額で計算されてしまいます。放置すると、後から不足分の納税を求められる恐れがあります。
たとえば給与100万円の職場が2つあると、両方の職場が「収入100万円=所得税0円」として処理しますが、本当は合計200万円で計算しなければなりません。対処法は2つです。
- 給与が少ない方の職場に、扶養控除等申告書の提出の取り消し(年末調整のやり直し)を依頼する
- そのまま確定申告をして、2社分を合算した正しい税額で精算する
なお、給与の合計が178万円以下であれば、両方で年末調整をしてしまってもどのみち所得税は0円なので、実害はありません。
年末調整と確定申告が両方必要になるケースは、こちらの記事で解説しています。
個人事業主・フリーランスがバイトを掛け持ちしている
フリーランスが収入の波を埋めるためにアルバイトを掛け持ちするパターンでは、20万円ルールは使えません。20万円ルールは「年末調整で税金の精算が終わっている給与所得者」のための特例なので、事業所得を確定申告する人は、20万円以下のバイト代も含めてすべての収入を申告書に記載します。
このときバイト代は、事業の売上に混ぜずに「給与所得」として別に書きます。源泉徴収票の金額をそのまま転記すればOKです。会社員が事業レベルの副業をしている逆のパターンでも、確定申告をする以上はすべての所得を記載するという理屈は同じです。
個人事業とアルバイトの掛け持ちについて詳しくは、こちらの記事で解説しています。
業務委託だけを掛け持ちしている場合(給与なし)
給与をもらわず、複数の取引先から業務委託で収入を得ている場合は、すべての所得の合計が基礎控除の104万円(令和8年分)を超えると確定申告が必要です。
業務委託は経費を差し引けるのが給与との大きな違いです。仕事で使う通信費やパソコン代のほか、自宅で作業しているなら家賃や電気代の仕事利用分(家事按分)も経費にできます。また、記帳と帳簿の保存をしているかどうかを目安に、収入は事業所得か雑所得に区分されます。事業所得なら青色申告(最大65万円控除・e-Tax提出などが要件)も選べますが、収入が給与だけの人は青色申告はできず、白色申告一択です。
サラリーマンの青色申告と副業の所得区分は、こちらの記事で解説しています。

\ AppStoreの確定申告アプリで1位 /
ダブルワークでも確定申告が不要な人
給与の合計が178万円以下なら所得税0円
令和8年分(2026年分)は、給与収入の合計が178万円以下なら所得税はかかりません。給与所得控除の最低額74万円と基礎控除104万円を合わせた金額が178万円で、給与合計がここまでなら課税される所得が残らないためです(国税庁「令和8年度税制改正のあらまし」)。
所得税の確定申告は「所得の合計が所得控除の合計を超えて、納める税額が出る人」に義務があります(国税庁 No.2020)。税額が0円なら申告義務はありません。ただし扱いは源泉徴収の有無で分かれます。
- どちらの職場でも源泉徴収されていない → 確定申告は不要
- どちらかの職場で源泉徴収されている → 義務はないが、申告すれば天引きされた税金が全額戻る
令和8年分の月額表では、甲欄(扶養控除等申告書を出した職場)は月収10万5,000円未満なら天引きが0円です。つまり「本業は少なめの月収で天引きなし、掛け持ち先だけ乙欄で引かれている」という形が典型で、この場合に戻ってくるのが掛け持ち先の源泉徴収分です。
なお、所得税が0円でも住民税は別の税金で、もっと低い年収から課税されます。掛け持ちの住民税のしくみは後述の注意点で触れます。
アルバイト掛け持ちの「壁」については、こちらの記事で解説しています。
年末調整されなかった側の給与が20万円以下
本業で年末調整を受けていて、掛け持ち先の給与収入が年間20万円以下なら、所得税の確定申告は不要です。前述の裏返しです。
ただし「不要」であって「禁止」ではありません。掛け持ち先で乙欄の源泉徴収をされているなら、申告すれば戻ります。20万円以下でも申告して損になることは基本的にありません。
20万円以下でも住民税の申告は必要
20万円ルールは所得税だけの特例で、住民税には同じルールがありません。確定申告をしない場合は、掛け持ち分の収入について市区町村へ住民税の申告が必要です。逆に確定申告をすれば、その内容が市区町村に連携されるので、住民税の申告は不要になります。
医療費控除やふるさと納税で申告するなら20万円以下の分も載せる
医療費控除・住宅ローン控除の初年度・ふるさと納税(寄附金控除)などで確定申告をする場合は、注意が必要です。確定申告をする以上は、20万円以下の掛け持ち収入も含めて、すべての所得を申告書に記載しなければなりません。「20万円以下だから書かなくていい」は、申告しない場合にだけ使えるルールです。
転職なら前の職場の分を「まとめて年末調整」できる場合がある
年の途中で転職した人は、前の職場に扶養控除等申告書を提出していれば、前職の源泉徴収票を新しい職場に提出することで、前職分も合算して年末調整を受けられます(国税庁 No.2668)。この場合は確定申告が不要になります。
ただしこれは「本業を移った」場合の話です。扶養控除等申告書を出していない掛け持ち先(乙欄)の給与は、その職場を辞めても年末調整に含めることはできず、確定申告での精算になります。「1か所でまとめて年末調整すればダブルワーク分も精算される」という理解は誤りなので注意してください。
ダブルワークは税金を払いすぎていることが多い(申告すれば戻る)
ここまでの判定で「不要」だった人も、このセクションだけは読んでください。ダブルワークの源泉徴収のしくみ上、税金を前払いしすぎている人が多いからです。
掛け持ち先の給与は「乙欄」で高めに源泉徴収されている
扶養控除等申告書を出していない掛け持ち先の給与は、源泉徴収税額表の「乙欄」で天引きされます。乙欄は扶養の状況や各種控除を考慮しない、高めの前払いです。
甲欄と比べると差は歴然です。令和8年分の月額表では、同じ月収10万円でも、甲欄なら天引き0円(10万5,000円未満は0円)なのに対し、乙欄では社会保険料を引いた後の金額の3.063%が毎月引かれます(国税庁 令和8年分源泉徴収税額表)。
| 掛け持ち先の月収(社会保険料控除後) | 乙欄で毎月引かれる所得税の目安 |
|---|---|
| 5万円 | 約1,530円(3.063%) |
| 10万円 | 約3,060円(3.063%) |
| 13万円 | 5,300円 |
| 15万円 | 8,300円 |
年間に直すと数千円から数万円の規模になります。この前払いは確定申告をしない限り精算されないため、ダブルワークは「確定申告で損をする」のではなく「確定申告をしないと損をする」働き方だと考えてください。
源泉徴収票のここを見れば「年末調整済みか」がわかる
自分の給与が年末調整されたかどうかは、1月ごろに各職場からもらう源泉徴収票で確認できます。見るのは次の2つの欄です。
- 「給与所得控除後の金額」欄
- 「所得控除の額の合計額」欄
この2つの欄に金額が入っていればその給与は年末調整済み、空欄のままなら年末調整されていません。あわせて、様式の中段にある「乙欄」に○がついていれば、その職場では高めの前払いをしていたことがわかります。あわせて「支払金額」欄がその職場の年収、「源泉徴収税額」欄がすでに前払いした所得税です。この見方さえ覚えれば、どちらの職場が年末調整されていないか、いくら前払いしているかを自分で確認でき、この記事の判定がすべて手元で完結します。
計算例:給与合計178万円以下なら掛け持ち先の源泉徴収は全額戻る
| 手順 | 内容 |
|---|---|
| ① 給与収入を合算する | 本業120万円+掛け持ち先30万円=150万円 |
| ② 178万円以下か確認する | 150万円 ≦ 178万円 → 年間の所得税は0円 |
| ③ 前払いした税金を確認する | 本業0円+掛け持ち先約9,000円(乙欄3.063%×12か月) |
| ④ 確定申告する | 約9,000円が全額還付される |
本来の所得税が0円なのに、乙欄の前払いだけが残っている状態です。確定申告をしない限り、払いすぎた所得税は戻ってきません。申告書の作成は後述のとおり源泉徴収票2枚を転記するだけなので、数千円〜数万円の還付なら十分に見合う手間です。
給与合計が178万円を超える人でも、還付になるケースは多くあります。特に、どちらの職場でも年末調整を受けていない人は、全員に適用されるはずの基礎控除がどの給与にも効いていない状態なので、申告すると税金が戻る可能性が高いです。損か得かわからないときは、作成コーナーに源泉徴収票を入力して試算してみるのが確実です。還付になるならそのまま提出まで進めば一度で終わります。
還付申告だけなら5年間できる
税金が戻るだけの申告(還付申告)は、確定申告の期間と関係なく、翌年1月1日から5年間いつでも提出できます(国税庁 No.2030)。
一方、納める税金がある人の申告期限は翌年3月15日までです。「5年間OK」は還付だけの人の話なので、混同しないようにしてください。過去の年分のダブルワークで乙欄の源泉徴収をされたままの人は、今からでも取り戻せる可能性があります。
\ AppStoreの確定申告アプリで1位 /
ダブルワークの確定申告のやり方5ステップ
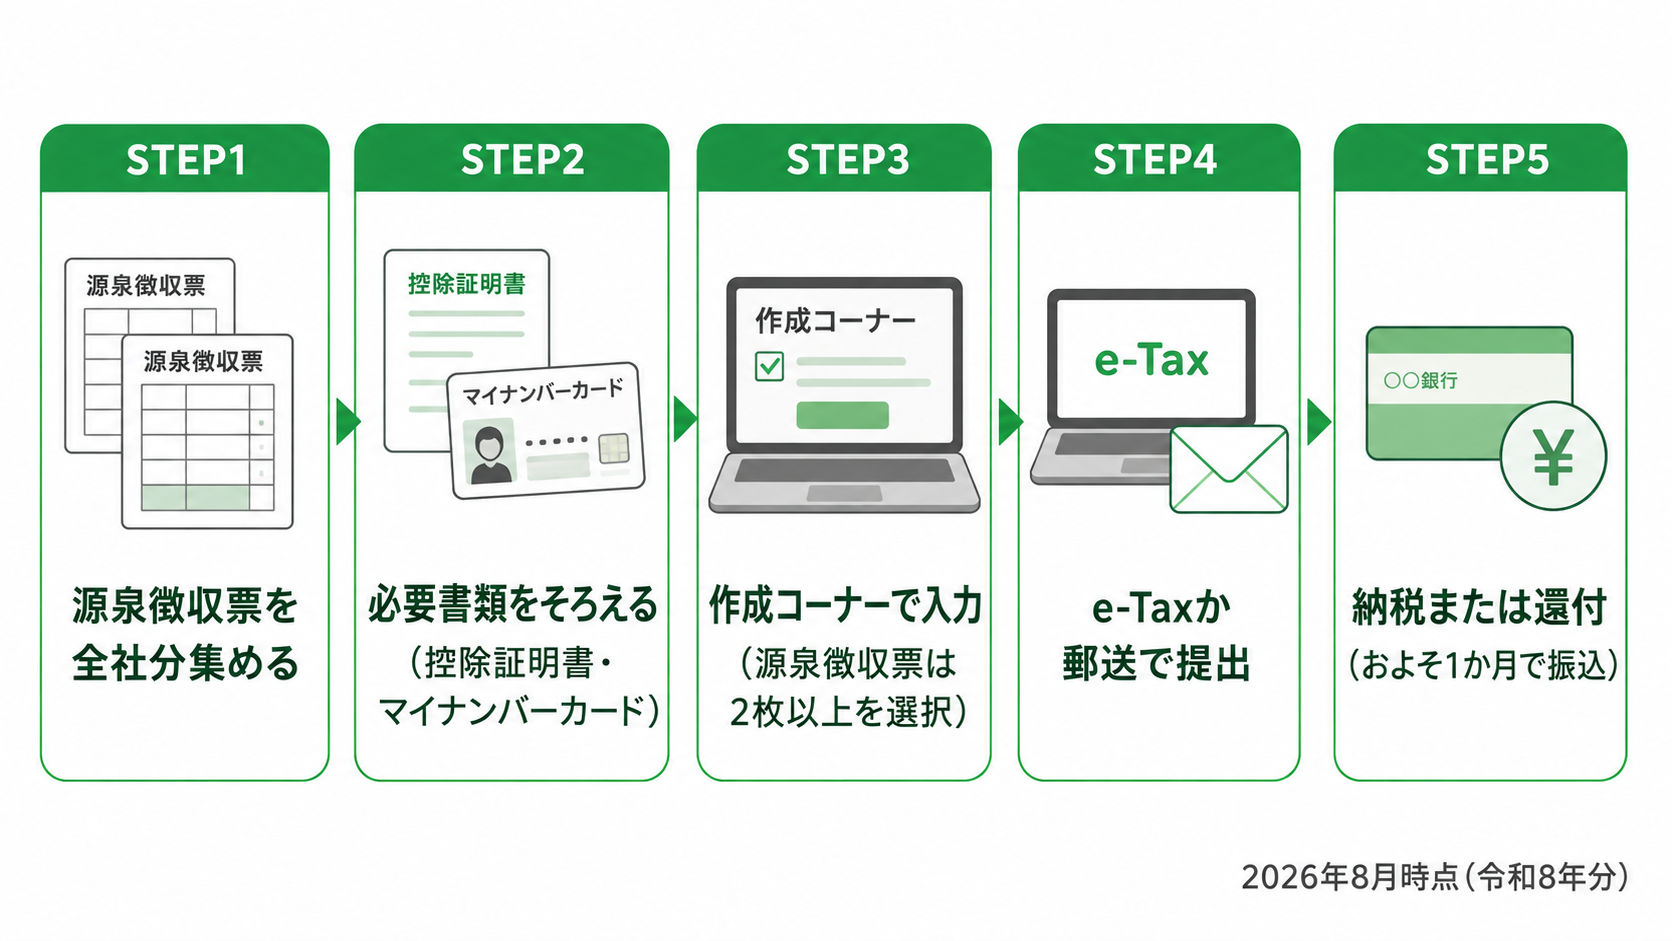
①すべての勤務先の源泉徴収票を集める
給与の確定申告には、掛け持ちしているすべての勤務先の源泉徴収票が必要です。年の途中で辞めた職場の分も忘れずに集めてください。在職中の職場の分は年末調整後〜翌年1月ごろに交付され、退職した職場の分は退職後1か月以内に交付されるのが原則です。
源泉徴収票の発行は会社の義務なので、届いていなければ請求できます。手元に集まった時点で、前述の「給与所得控除後の金額」欄をチェックすれば、どの給与が年末調整されていないか=どの分を精算するのかも同時に確認できます。どうしてももらえない場合の対処法は、こちらの記事で解説しています。
②必要書類をそろえる
| 書類 | 給与×給与 | 給与×業務委託 |
|---|---|---|
| 源泉徴収票(全社分) | 必要 | 給与分は必要 |
| 売上がわかる資料・経費の領収書 | − | 必要 |
| 収支内訳書(青色申告なら青色申告決算書) | − | 事業所得なら必要 |
| 控除証明書(生命保険料・国民年金など) | あれば | あれば |
| マイナンバーカード | 必要 | 必要 |
| 還付金の受取口座 | 必要 | 必要 |
業務委託の支払調書は添付必須ではなく、自分の売上記録があれば申告できます。確定申告の必要書類の全体像は、こちらの記事で確認できます。
③確定申告書等作成コーナーで入力する
国税庁の「確定申告書等作成コーナー」を使えば、画面の案内に沿って源泉徴収票を転記するだけで申告書が完成します。ダブルワークの場合の流れは次のとおりです。
- 「作成開始」から進み、税目は「所得税」を選ぶ(事業所得がある人は先に決算書・収支内訳書を作成する)
- 申告する所得で「給与」にチェックを入れる
- 「お持ちの源泉徴収票は1枚のみですか?」の質問で「2枚以上」を選ぶ
- 「年末調整済み」の欄に本業分、「年末調整が済んでいない」欄に掛け持ち分の源泉徴収票を、画面右の見本図のとおりに転記する(3か所以上ある人は未済欄に追加していく)
- 年末調整で出し忘れた控除があればここで入力し、計算結果の画面で還付(または納税)額を確認して、還付先口座とマイナンバーを入力する
2社分の給与の合算も税額の計算もすべて自動なので、自分で計算する場面はありません。マイナポータル連携を使えば、控除証明書や医療費のデータも自動で反映され、入力漏れを防げます。
手書きの場合の記入欄
申告書を手書きする場合は、第一表の「収入金額等」の給与(㋔)欄に全社分の支払金額の合計を、「所得金額等」の給与(⑥)欄に給与所得控除を引いた後の金額を記入します。業務委託分は事業(㋐)または雑(㋖)の欄です。
そのうえで、第二表の「所得の内訳」欄に、勤務先ごとの支払金額と源泉徴収税額を1社ずつ転記します。ありがちなのが、第二表の所得の内訳を1社分しか書かないミスです。源泉徴収税額の合計が申告書に正しく載らないと、還付額も狂ってしまいます。
④e-Taxまたは郵送で提出する
提出方法は、e-Tax(電子申告)・郵送・税務署への持参の3つです。e-Taxならマイナンバーカードと読み取り対応スマホ(またはICカードリーダー)で自宅から提出でき、還付も早い傾向があります。
なお、作成コーナーで使えたID・パスワード方式は新規発行が停止されたため、これから初めて申告する人は実質マイナンバーカードが必要です。郵送の場合は消印(通信日付印)の日が提出日として扱われるので、期限日の消印までに投函すれば間に合います。e-Taxのやり方は、こちらの記事で解説しています。
⑤納税する・還付を受ける
納める税金がある人の申告・納税期限は、翌年2月16日〜3月15日(土日祝の場合は翌営業日)です。納付は口座振替・クレジットカード・スマホアプリ納付・コンビニ納付などから選べます。期限を過ぎると延滞税がかかるため、申告と納付はセットで期限内に済ませてください。
還付になる人は、申告からおおむね1か月〜1か月半で指定口座に振り込まれます(e-Taxはより早い傾向)。振込前には税務署から還付金の処理状況の通知が届くので、金額が試算どおりかを確認しましょう。
ダブルワークの確定申告の注意点
申告しないと加算税がかかり、証明書にも影響する
申告義務があるのにしなかった場合、本来の税金に加えて無申告加算税がかかります。税務署の調査を受けてからだと納税額の50万円までは15%・50万円を超える部分は20%(300万円超の部分は30%)ですが、調査の連絡が来る前に自主的に申告すれば5%で済みます(国税庁 No.2024)。納付が遅れた日数分の延滞税も別にかかります。
ペナルティ以外の実害もあります。申告しないと所得証明書・納税証明書が発行できず、住宅ローンの審査や保育園の手続きに支障が出るほか、住民税が後日まとめて請求されたり、国民健康保険料が正しく計算されなかったりします。なお、法定期限から1か月以内に自主的に申告し、税金を期限までに納めているなどの要件を満たせば、無申告加算税がかからない扱いもあります。気づいた時点でできるだけ早く申告するのが、負担を最小にする方法です。
住民税で本業に掛け持ちがわかるしくみ
掛け持ち先の給与は、会社から「給与支払報告書」として市区町村に提出され、市区町村は全収入分の住民税をまとめて計算して、毎年5月〜6月ごろに主たる勤務先へ通知します。つまり確定申告をするかどうかに関係なく、住民税のしくみ上、掛け持ちの事実は本業に伝わり得ます。
確定申告書の第二表には住民税を「自分で納付」にする欄がありますが、選べるのは給与以外(業務委託など)の所得だけで、給与のダブルワーク分は原則として本業に合算通知されます。詳しくはこちらの記事で解説しています。
社会保険と税金は別の話
この記事の178万円や20万円はすべて所得税の話です。社会保険(健康保険・厚生年金)の扶養や加入義務は、106万円・130万円といった別の基準で判定されます。掛け持ちと税金・社会保険の全体像は、こちらの記事で解説しています。
家族の事業を手伝う「専従者」がダブルワークするとき
家族が営む事業を専従者(青色事業専従者・白色の事業専従者)として手伝いながら、外でパートを掛け持ちするケースには固有の注意点があります。専従者は配偶者控除や扶養控除の対象になれないうえ、外での勤務が長いと「専ら事業に従事している」という要件を欠き、事業主側で専従者給与の経費算入が認められなくなるリスクがあります。家族経営と掛け持ちを両立させたい場合は、勤務時間のバランスを事前に税務署や税理士に確認しておくと安心です。
\ AppStoreの確定申告アプリで1位 /
ダブルワークの確定申告をスマホで終わらせるには
バイト×業務委託やフリーランス×バイトの掛け持ちでは、業務委託側の売上と経費の記帳が申告の手間の大半を占めます。フリーランス・個人事業主向けの確定申告アプリ「タックスナップ」なら、その負担を大きく減らせます。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
ダブルワークの確定申告は、①年末調整されなかった側の給与収入が20万円を超えるか、②給与合計が178万円を超えるか、の2つで大枠を判定できます。年末調整は1か所でしか受けられないため、掛け持ち分の精算は確定申告でしかできません。
そして、判定が「不要」でも話は終わりません。掛け持ち先の給与は乙欄で高めに源泉徴収されているため、申告すれば税金が戻る人が多数派です。源泉徴収票の「給与所得控除後の金額」欄が空欄の給与があれば、それは精算されていない給与です。作成コーナーに2枚の源泉徴収票を転記するだけで、合算も計算も自動で終わります。まずは手元の源泉徴収票を集めるところから始めましょう。
よくある質問
Q. ダブルワークはいくらまでなら確定申告が不要ですか?
本業で年末調整を受けている場合、掛け持ち先の給与収入が年間20万円以下なら所得税の確定申告は不要です。また、令和8年分は給与収入の合計が178万円以下なら所得税自体がかからないため、申告義務はありません。ただしどちらの場合も、住民税の申告は別に必要になることがあります。
Q. バイトの掛け持ちは月いくらまでなら税金がかかりませんか?
年間の給与収入の合計が178万円以下なら所得税はかからないので、月平均では約14.8万円が目安です。ただし判定は月収ではなく1月〜12月の年収合計で行うため、繁忙期に多く働いた月があっても、年間で178万円以下に収まっていれば所得税は0円です。
Q. 2か所で働いている場合、確定申告はどうすればいいですか?
まず給与が多い方の職場に扶養控除等申告書を出して年末調整を受け、両方の源泉徴収票がそろったら、確定申告書等作成コーナーで「源泉徴収票は2枚以上」を選んで転記します。合算と税額計算は自動で行われ、e-Taxか郵送で提出すれば完了です。
Q. ダブルワークと副業の違いは何ですか?
ダブルワークはどちらか一方を本業と決めずに複数の仕事を掛け持ちする働き方で、副業は本業がある人がすき間時間で別の収入を得ることを指します。ただし法律上の定義はなく、税金の扱いは呼び方ではなく収入の種類(給与か業務委託か)で決まります。
Q. 2か所で年末調整をしてしまったらどうなりますか?
控除が二重に適用されて税金が少なく計算されてしまうため、給与の少ない方の職場に取り消しを依頼するか、確定申告で正しい税額に精算してください。放置すると後から不足分の納税を求められる恐れがあります。
Q. 両方で年末調整をしても、給与合計が178万円以下なら問題ないですか?
結果的に所得税が0円になるため、実害はありません。ただし本来のルールでは扶養控除等申告書は1か所にしか提出できないので、次の年からはどちらか1つの職場に絞りましょう。
Q. トリプルワーク(3か所以上)でも判定は同じですか?
同じです。年末調整を受けられるのは1か所だけで、それ以外のすべての職場の給与収入の合計が20万円を超えるかで判定します。作成コーナーでは「年末調整が済んでいない」欄に3社目以降の源泉徴収票を追加していけば、同じように申告できます。
Q. 確定申告をしないとダブルワークが本業にバレますか?
確定申告の有無にかかわらず、掛け持ち先の給与は給与支払報告書で市区町村に伝わり、住民税がまとめて本業に通知されるしくみです。給与のダブルワークは住民税を「自分で納付」にできないため、隠すのは難しいと考えてください。
Q. 掛け持ち先の源泉徴収票がもらえないときは?
源泉徴収票の発行は会社の義務なので、まずは発行を依頼してください。それでも交付されない場合は、税務署に「源泉徴収票不交付の届出書」を提出する方法があります。
Q. 期限に遅れたらもう申告できませんか?
期限後でも申告できます。無申告加算税は、税務署の調査前に自主的に申告すれば5%に軽減され、法定期限から1か月以内の自主的な申告なら課されない場合もあります。還付だけの申告なら、そもそも期限は翌年1月1日から5年間です。
Q. 掛け持ち先で社会保険に入りたくないときはどうすればいいですか?
社会保険の加入は、税金とは別に勤務時間や月額賃金などの条件で決まります。加入条件と収入の調整については、ダブルワークの税金・社会保険の記事で解説しています。
Q. 掛け持ちの収入は青色申告にできますか?
青色申告ができるのは事業所得・不動産所得・山林所得がある人だけです。業務委託の掛け持ちで記帳・帳簿の保存をして事業所得と認められる場合は青色申告を選べますが、収入が給与(バイト・パート)だけの人は白色申告になります。
コメント