会社員を続けながら個人事業主として副業を始める「ダブルワーク」は、収入を増やしながらスキルを活かせる働き方です。しかし、社会保険や税金の仕組みを正しく理解しないと、手続きの漏れや余計な負担が生じることも。本記事では、個人事業主がダブルワークをする際の社会保険の仕組みや注意点、そして手取りを増やすためのポイントをわかりやすく解説します。
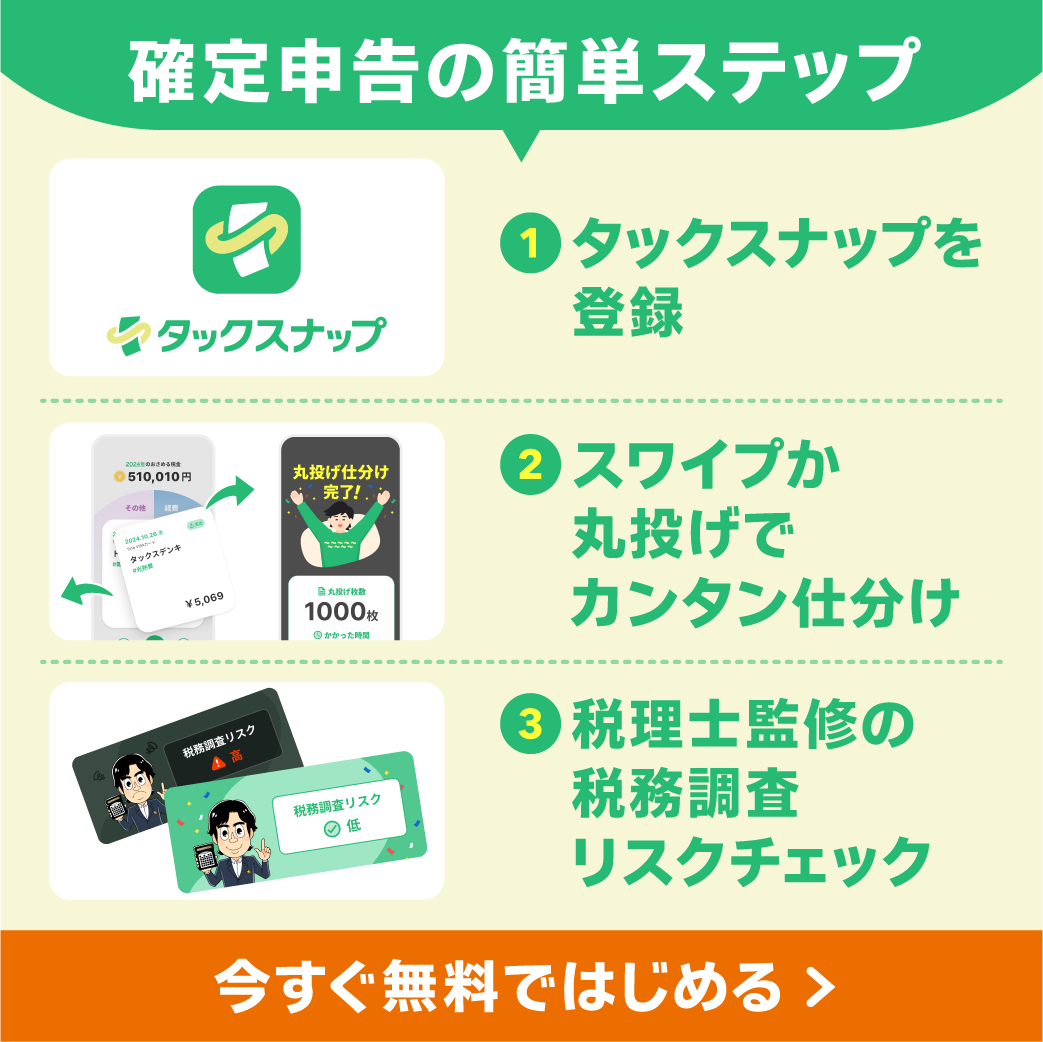
タックスナップは、フリーランスや個人事業主に特化したクラウド型会計ソフトで、”カンタン”・”安心”に特化したスマホだけで経理から確定申告まで完結できるアプリです。特徴的なスワイプ仕分けは、従来と比較し手間を1/10以下に削減することができ、丸投げ仕分けは1,000件を10秒程度で仕分けする画期的な機能です。また安心を担保するために、税理士監修の税務調査リスクチェック機能も搭載。さらに、他の会計ソフトからのデータ移行もスムーズに行え、経理業務を効率的にサポートします。
今なら2週間無料で始められるチャンス!
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
ダブルワークにおける社会保険の基本ルール
社会保険の加入条件を正しく理解しよう
社会保険は、健康保険や厚生年金、労災保険、雇用保険など、個人の生活を支える保険制度の総称です。ダブルワークをする場合でも、これらの保険の加入条件を満たしていれば、加入義務が生じます。
- 健康保険と厚生年金
健康保険と厚生年金は、一般的に会社員として勤務する際に加入する保険です。正社員だけでなく、一定の条件を満たすアルバイトやパートでも加入が義務付けられています。主な条件として、週20時間以上の勤務、月収8.8万円以上、1年以上の雇用契約が見込まれることが挙げられます。 - 国民健康保険と国民年金
個人事業主としての収入がある場合、国民健康保険と国民年金に加入するのが一般的です。ただし、会社員としての勤務が継続している場合、健康保険や厚生年金をそのまま利用することが可能です。 - 二重加入の可能性
ダブルワークで複数の会社に勤める場合、条件を満たせばそれぞれの会社で社会保険に加入するケースもあります。ただし、保険料の負担が増えるため、自分の状況に合わせて手続きを進めることが重要です。
個人事業主として働きながら会社員を続けるメリットとデメリット

メリット:収入アップと節税が可能
- 収入源が増える
ダブルワークをすることで、会社員としての給与に加え、個人事業主としての事業所得が得られます。これにより、収入を増やすだけでなく、スキルの幅を広げたり、独立の準備を進めたりすることが可能です。 - 節税のチャンス
個人事業主としての収入がある場合、事業に必要な費用を経費として計上できるため、所得税や住民税を抑えられます。さらに、青色申告を利用すれば最大65万円の特別控除を受けられ、手取りを増やすことが期待できます。
\ AppStoreの確定申告アプリで1位 /
デメリット:社会保険料や事務作業が増える
- 社会保険料の負担
ダブルワークをすることで社会保険料が増加する場合があります。特に二重加入が発生すると、保険料負担が大きくなり、手取りが減少する可能性があるため注意が必要です。 - 事務作業が増える
個人事業主として活動する場合、確定申告や帳簿付けなどの事務作業が増えます。特に青色申告を選択する場合は、複式簿記による記帳が必要です。これらの手続きを効率化するためには、会計ソフトの導入が有効です
ダブルワークで社会保険に加入する際の注意点
二重加入を避けるためのポイント
- 勤務先と契約条件を確認
複数の会社に勤務する場合、それぞれの勤務条件が社会保険の加入要件を満たしているか確認しましょう。加入要件を満たさない勤務先がある場合、主たる勤務先での保険加入に統一されるケースが一般的です。 - 国民健康保険への切り替えも検討
会社員を辞めて完全に個人事業主として働く場合は、健康保険を国民健康保険に切り替える必要があります。ただし、保険料は前年の所得に基づいて決定されるため、事前に試算しておくと安心です。 - 扶養の範囲を超えないか確認
配偶者や親の扶養に入っている場合、収入が一定額を超えると扶養を外れる可能性があります。特に年間収入が130万円を超えると社会保険の扶養対象外となるため、収入管理が重要です。
\ AppStoreの確定申告アプリで1位 /
ダブルワークで社会保険料を抑える方法
適切な節税と保険選択で手取りを増やす
- 青色申告を活用
青色申告では、最大65万円の特別控除や赤字の繰り越しといった特典があり、所得税の負担を軽減できます。さらに、家賃や光熱費、通信費などを経費として計上することで、課税所得を抑えられます。 - 保険料の見直し
ダブルワークを始める際には、社会保険の加入条件を再確認し、主たる勤務先での加入や国民健康保険への切り替えを検討します。また、収入に応じて適切な保険プランを選択することで、保険料を最適化することが可能です。 - 共済制度の活用
小規模企業共済やiDeCo(個人型確定拠出年金)など、節税効果の高い共済制度に加入することで、保険料の負担を抑えながら老後資金を準備できます。
確定申告を簡単にするには
タックスナップは、フリーランスや個人事業主のために開発された画期的なクラウド型会計ソフトです。スマートフォンだけで経理や確定申告をスムーズに完結させることができ、ユーザーの利便性と安心を両立した設計が特長です。
今なら2週間無料で始められるチャンス!
丸投げ仕分け & スワイプ機能
タックスナップの「スワイプ仕分け」機能は、金融機関と連携していれば、スマホで経費や売上を右、プライベートを左にスワイプするだけで、手間なく直感的に仕分けが完了します。また、「丸投げ仕分け」機能は、スワイプ操作すら省略したい方に最適で、すべての仕分けをタックスナップ側が自動で処理。1,000件の仕分けも約10秒で完了するため、驚くほど効率的に仕分けが行えます。
税理士監修の税務調査リスクチェック
確定申告の際に多くの方が不安を感じるのが税務調査ですが、タックスナップでは税理士監修の「税務調査リスクチェック」機能を搭載。申告内容をシステムがチェックし、リスクのある項目をユーザーに知らせてくれるため、税務調査への対策がしやすくなり、安心して確定申告を完了できます。
他会計ソフトからのスムーズな乗り換え
既に他の会計ソフトを利用している場合も、タックスナップへの移行は非常に簡単です。データのインポート機能が備わっており、過去のデータもシームレスに引き継げるので、乗り換えの手間をかけずにスムーズに使用を開始できます。
スマホで提出まで完結
経理業務の全てがスマホで完結します。確定申告の書類作成から提出まで、スマホでの操作で簡単に進められ、時間と手間を大幅に削減します。
レシート読み取り機能で経費管理が簡単
レシートを手作業で入力する手間を省くため、タックスナップは高精度の「レシート読み取り」機能を搭載。スマホのカメラでレシートを撮影するだけで、瞬時に必要な情報を読み取り、データを自動で整理して仕訳に反映させます。これにより、経費入力のミスを減らし、時間を節約できます。
タックスナップは、シンプルで使いやすく豊富な機能で、フリーランスや個人事業主の経理の手間を劇的に軽減します。今すぐタックスナップを使い始めて、経理業務をもっとスマートにしましょう。
まとめ
個人事業主として働きながら会社員を続けるダブルワークでは、社会保険や税金に関する正しい知識が不可欠です。特に、社会保険の二重加入や扶養範囲の超過による影響を避けるため、収入管理と保険手続きの適切な対応が重要です。また、青色申告や経費計上を活用した節税対策を徹底することで、手取り額を最大限に増やすことが可能です。
ダブルワークを成功させるには、事前の計画と収支管理が鍵となります。専門家や自治体の相談窓口を活用しながら、最適な働き方を選択してください。
タックスナップは、簡単さと安心感を兼ね備え、フリーランスや個人事業主の経理・確定申告をサポートする強力な会計ツールです。スワイプで手軽に取引を仕分けし、自動仕分けで更に効率を追求。税務調査リスクチェックで安心感を高め、スマホ一台で提出まで完結できる便利さで、経理のストレスを大幅に軽減します。他会計ソフトからの乗り換えも簡単なので、今すぐ試してみる価値があります。
今なら2週間無料で始められるチャンス!
おすすめサイト:個人事業主が副業(ダブルワーク)をした場合は、保険加入はどうなりますか?|株式会社ドム
よくある質問
ダブルワークでは社会保険料を2重に支払う必要がありますか?
社会保険の加入要件を満たす勤務先が複数ある場合、二重加入が発生し、それぞれの勤務先で保険料を支払う必要があります。ただし、厚生年金の場合は将来受け取れる年金額が増えるため、メリットもあります。
個人事業主としての収入が少ない場合、社会保険の手続きはどうすればいいですか?
収入が少ない場合でも、個人事業主としての収入がある場合は国民健康保険や国民年金への加入が必要です。ただし、年間所得が一定額以下の場合、減免制度が適用されることがありますので、自治体に相談してください。