
ハンドメイド作品を売って得た利益には、税金がかかります。副業なら所得20万円、本業なら基礎控除額を超えたときに確定申告が必要です。判定に使うのは売上ではなく、売上から経費を引いた「所得」です。
この記事のポイント
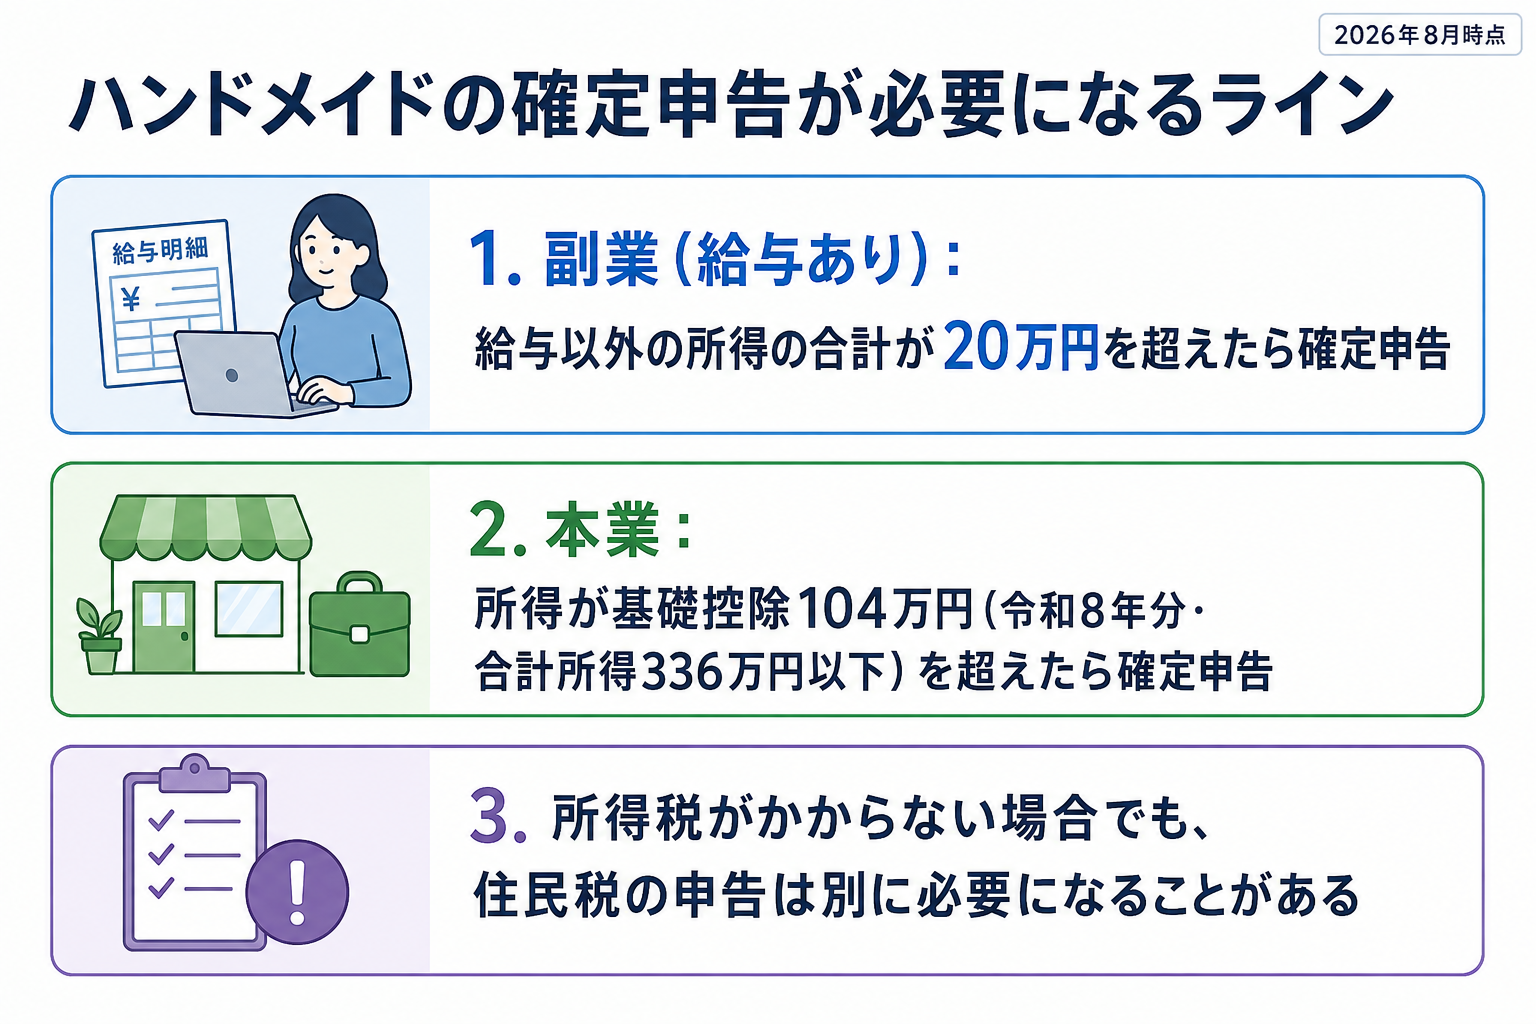
- 副業でハンドメイドをしているなら、給与以外の所得の合計が20万円を超えたときに確定申告が必要です。
- 本業なら、令和8年分の基礎控除は104万円です(合計所得336万円以下の場合)。
- 所得税がかからなくても、住民税の申告は別に必要になることがあります。
- 買った材料のうち、その年に売れた分だけが経費です(棚卸)。
- 青色申告なら、所得169万円までは所得税がかからない計算になります。
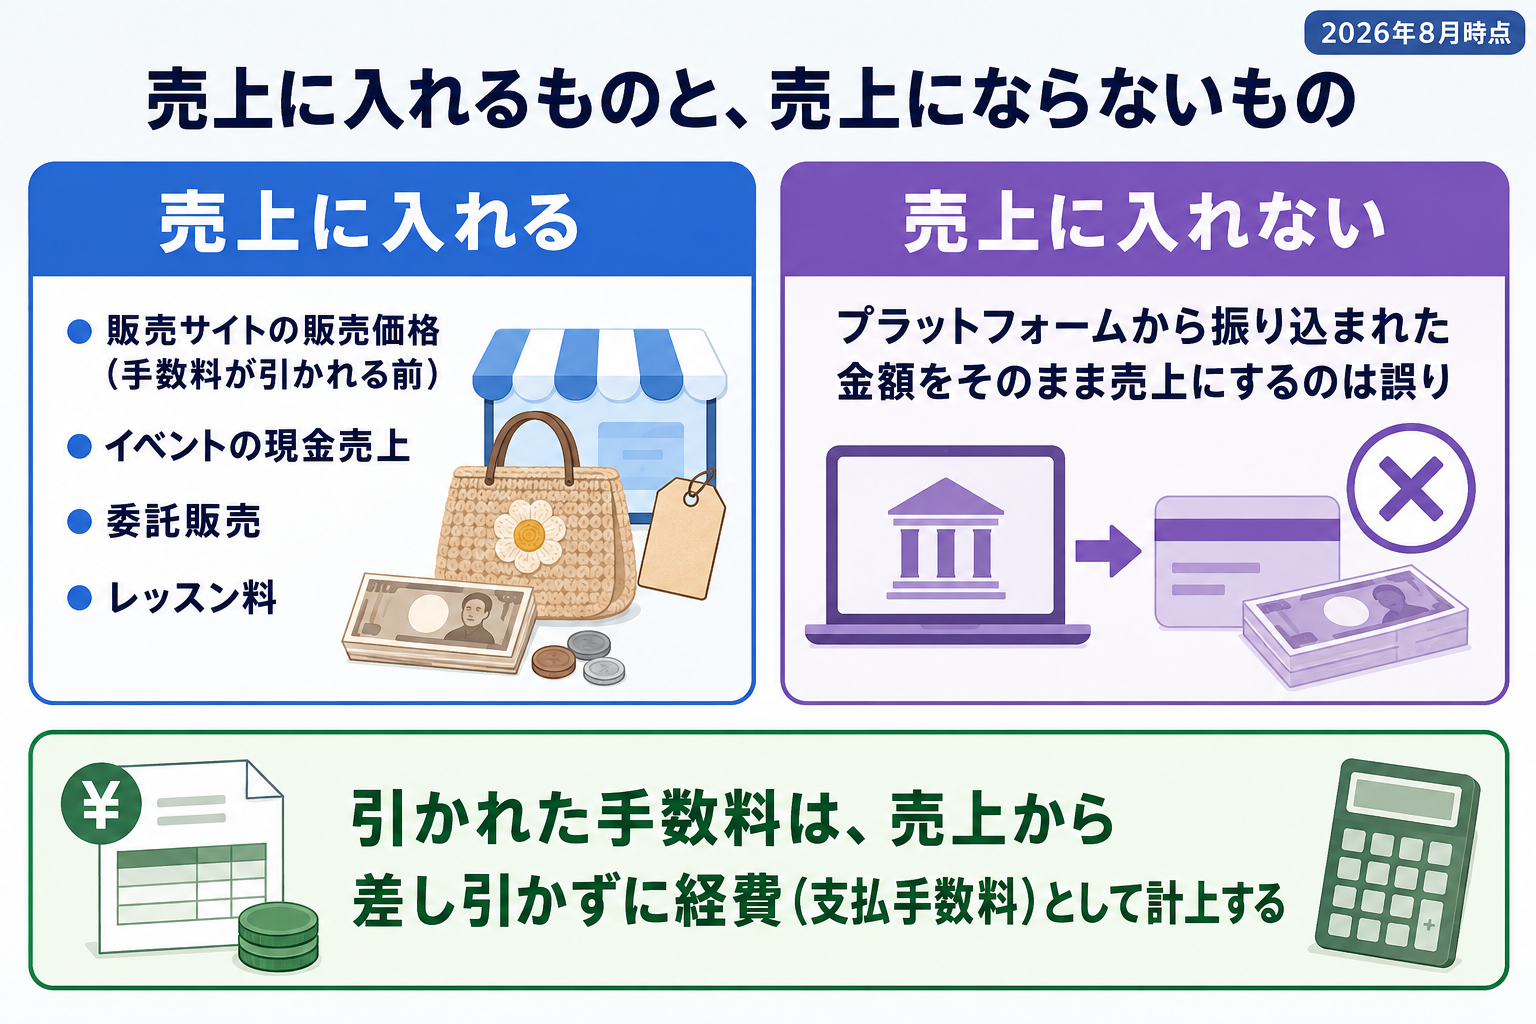
- 売上はプラットフォームの手数料が引かれる前の金額で、イベントやレッスン料も含みます。
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
ハンドメイド作家に確定申告は必要?
判定は「副業か本業か」と「所得がいくらか」の2つで決まります。まず自分がどちらに当てはまるかを確認してください。
| あなたの状況 | 確定申告が必要になる目安 |
|---|---|
| 会社員・パートをしながら副業でハンドメイド | 給与以外の所得の合計が20万円を超えたとき |
| ハンドメイドが本業(他に給与がない) | 所得が所得控除の合計を超えたとき。基礎控除だけなら令和8年分は104万円 |
| どちらでも、源泉徴収された税金がある | 金額に関係なく、申告すると還付される可能性がある |
ここでいう所得は「売上−経費」です。売上が100万円でも経費が70万円なら所得は30万円で、本業なら申告義務は生じません。
副業なら「給与以外の所得が20万円超」
会社やパート先で年末調整を受けている人は、それで所得税の精算が終わっています。そのため、給与以外の所得が20万円を超えた場合にだけ、確定申告が必要になります。
本業なら基礎控除額を超えたとき
他に給与がない場合は、所得が所得控除の合計額を超えると所得税がかかります。基礎控除だけで考えるなら、令和8年分は104万円が目安になります。
令和8年分の基礎控除は104万円
ここは数字が変わったばかりの部分です。令和8年度税制改正で基礎控除が引き上げられ、令和8年分以後の所得税について適用されます(国税庁 令和8年度税制改正による所得税の基礎控除の引上げ等について)。
| 合計所得金額 | 基礎控除額(令和8年分・9年分) |
|---|---|
| 336万円以下 | 104万円 |
| 336万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
ハンドメイド作家の多くは合計所得336万円以下に収まるため、基礎控除は104万円で考えて差し支えありません。この104万円は、所得税法上の基礎控除62万円に、租税特別措置法の特例加算42万円を足した金額です。
なお、この特例加算は居住者だけに適用されます。1年を通じて海外に住んでいる場合の基礎控除は62万円です。
古い金額が書かれた記事に注意
改正が続いた分野なので、解説記事の数字がそろっていません。「48万円」は令和6年分以前、「58万円」や「95万円」は令和7年度改正時点の数字で、令和8年分には当てはまりません。
社会保険料控除や生命保険料控除など他の控除もある場合は、申告が不要になる範囲はさらに広がります。逆に、控除を差し引いても所得が残るなら申告が必要です。
雑所得は合算して20万円を判定する
副業の人が見落としやすいのがここです。判定するのはハンドメイド単体の所得ではなく、給与以外の所得の合計額です。
たとえばハンドメイドの所得が6万円でも、別の副業やFXの利益が15万円あれば、合計21万円で申告が必要になります。それぞれが20万円以下でも、合計で超えれば義務が生じます。
事業所得と雑所得の違い
同じハンドメイドの売上でも、活動の実態によって所得の区分が変わります。継続して反復的に行い、事業として成り立っている場合は事業所得、そうでなければ雑所得です。
| 事業所得 | 雑所得 | |
|---|---|---|
| 青色申告 | 選べる(最大65万円の特別控除) | 選べない |
| 赤字と他の所得の相殺 | できる | できない |
| 赤字の繰越 | 青色申告なら3年間 | できない |
| 帳簿 | 必要(青色は複式簿記) | 記録は必要 |
節税の余地が大きいのは事業所得です。継続して販売していくなら、開業届と青色申告承認申請書を出して事業所得で申告するほうが有利になります。
「経費を引いたら残らない」は危ない考え方
売上が小さいうちほど、この思い込みでつまずきます。経費として引けるのは、制作と販売に必要だったものだけです。
たとえば月3万円の売上なら、年間で36万円です。経費をざっくり20万円と見込んでいても、実際に計上できるものを積み上げたら12万円しかなく、所得が24万円になって申告義務が生じるケースがあります。
さらに、買った材料のうちその年に売れなかった分は経費になりません(この扱いは棚卸の章で詳しく説明します)。感覚で判断せず、一度きちんと集計してください。
所得税がかからなくても、住民税の申告は必要
ここを知らずに「20万円以下だから何もしなくていい」と考えるのが、いちばん多い誤解です。
20万円以下で確定申告をしないときは住民税の申告をする
給与以外の所得が20万円以下で確定申告をしない場合、住民税については別に申告が必要になります。20万円という基準は所得税の話で、住民税にはこの取り扱いがありません。
手続きは、お住まいの市区町村の窓口です。確定申告をした場合は、その内容が市区町村にも回るので、住民税の申告は不要になります。
住民税は所得税と基準が違う
住民税には所得税とは別の基準があり、非課税になる範囲は自治体ごとに定められています。所得税がかからない金額でも住民税がかかることがあるため、金額が微妙なときは自治体に確認してください。
所得税と住民税で判断が分かれる、という点だけ覚えておけば十分です。
\ AppStoreの確定申告アプリで1位 /
売上に入れるもの|プラットフォームの外も忘れずに
売上は、手数料が引かれる前の販売価格です。振込額を売上にすると、金額が小さく出てしまいます。
| 売り方 | 売上として計上する金額 |
|---|---|
| ハンドメイド販売サイト | 取引が成立した販売価格(税込)。引かれた手数料は経費に計上する |
| フリマアプリ・ネットショップ | 同じく販売価格。送料を購入者が負担した場合も売上に含める |
| イベント・マルシェでの対面販売 | 現金で受け取った分もすべて売上。記録が残らないので自分で集計する |
| 委託販売(店舗に置いてもらう) | 販売価格。店舗に支払う手数料は経費に計上する |
| レッスン料・講座料・キット販売 | 作品以外の収入も所得に含める |
手数料を引いた振込額ではない
プラットフォームからの入金は、販売手数料や決済手数料が差し引かれた金額です。帳簿では、販売価格を売上に、差し引かれた手数料を支払手数料に分けて記録します。
結果として所得は同じですが、売上の規模が変わります。将来の融資審査などでは売上の金額で見られるため、正しく分けておく意味があります。
イベントと委託販売は自分で集計する
対面販売はどこにも履歴が残りません。イベントの前に持って行く商品のリストを作り、当日の残りと照らし合わせれば、売れた数を確定できます。
委託販売は、店舗からの精算書を保管します。売れた月と入金された月がずれることが多いので、どちらの月の売上にするかを決めて統一してください。
レッスン料も収入に入る
活動が広がると、作り方を教える機会が出てきます。友人向けに数千円で開いたワークショップでも、受け取った金額は収入です。
材料をキットにして売る場合も同じです。作品の売上と分けて記録しておくと、どの活動が利益になっているかも見えるようになります。
ハンドメイド作家が経費にできるもの・できないもの
判断の基準は、制作と販売に必要だったかどうかです。プライベートと兼用のものは、使った割合だけを経費にします。
経費にできるもの
大きく「作るためのもの」「届けるためのもの」「売るためのもの」の3つに分かれます。
作るためのもの
材料費として、布、糸、ビーズ、金具、レジン、天然石、塗料などが入ります。工具や文房具は10万円未満なら消耗品費として、その年に全額を経費にできます。
届けるためのもの
OPP袋、段ボール、緩衝材、テープ、送料が荷造運賃です。ショップカードやサンクスレターの印刷費も、販売のための費用として計上できます。
売るためのもの
販売サイトの手数料、決済手数料、振込手数料、月額利用料が支払手数料です。SNSの広告費や、撮影用のライト・背景紙・三脚も対象になります。
イベント出店のブース代や出展料、仕入れやイベントの移動にかかった交通費も経費です。
按分が必要なもの
スマホ代、インターネット回線料、自宅の家賃、電気代などです。プライベートと兼用なので、事業で使った割合だけを計上します。
経費にできないもの
- 家賃や電気代の全額:事業で使った割合しか計上できません
- 家族の趣味や自分用に使った材料:販売しないものは対象外です
- その年に売れなかった材料:在庫として翌年に繰り越します
- プライベートな移動や食事代:作家仲間との食事は、事業との関係を説明できなければ含めません
- 事業と関係のない衣類や日用品
迷ったときの基準は「税務署に理由を説明できるか」です。説明できるものは経費になり、できないものは外す、と考えると判断が安定します。
領収書がないときの記録方法
もらえない支払いもあります。その場合は、日付・支払先・金額・内容をメモに残せば経費として扱えます。
- 電車やバスの運賃:出金伝票やメモに区間と金額を記録する
- ネット購入で領収書が出ない:注文履歴の画面を保存する
- 紛失した:クレジットカードや口座の明細で代用する
- イベントのブース代:主催者からの案内メールや振込記録を残す
高額なものは、宛名を書いた領収書をもらっておくと安心です。
経費の勘定科目対応表
帳簿に書くときの科目です。科目の選び方に絶対の正解はありませんが、毎年同じ科目を使うことが大切です。
| 支払ったもの | 勘定科目 |
|---|---|
| 布・糸・ビーズ・金具などの材料 | 仕入高(または材料費) |
| 段ボール・OPP袋・緩衝材・送料 | 荷造運賃 |
| 販売サイトの手数料・決済手数料・振込手数料 | 支払手数料 |
| 工具・文房具・ラッピング用品(10万円未満) | 消耗品費 |
| スマホ代・ネット回線料 | 通信費 |
| 自宅の家賃(按分後) | 地代家賃 |
| 電気代・水道代(按分後) | 水道光熱費 |
| SNS広告・チラシ・ショップカード | 広告宣伝費 |
| イベントのブース代・出展料 | 支払手数料または雑費 |
| 仕入れやイベントの交通費 | 旅費交通費 |
| 10万円以上のミシン・カメラ・パソコン | 減価償却費(工具器具備品) |
仕入高と材料費は、原価計算をするかどうかで使い分けます。ハンドメイドの規模なら仕入高でそろえておけば十分です。
\ AppStoreの確定申告アプリで1位 /
棚卸|その年に売れた分だけが経費になる
ハンドメイド作家がいちばん間違えやすいのがここです。材料を買った時点では経費になりません。
売上原価の考え方
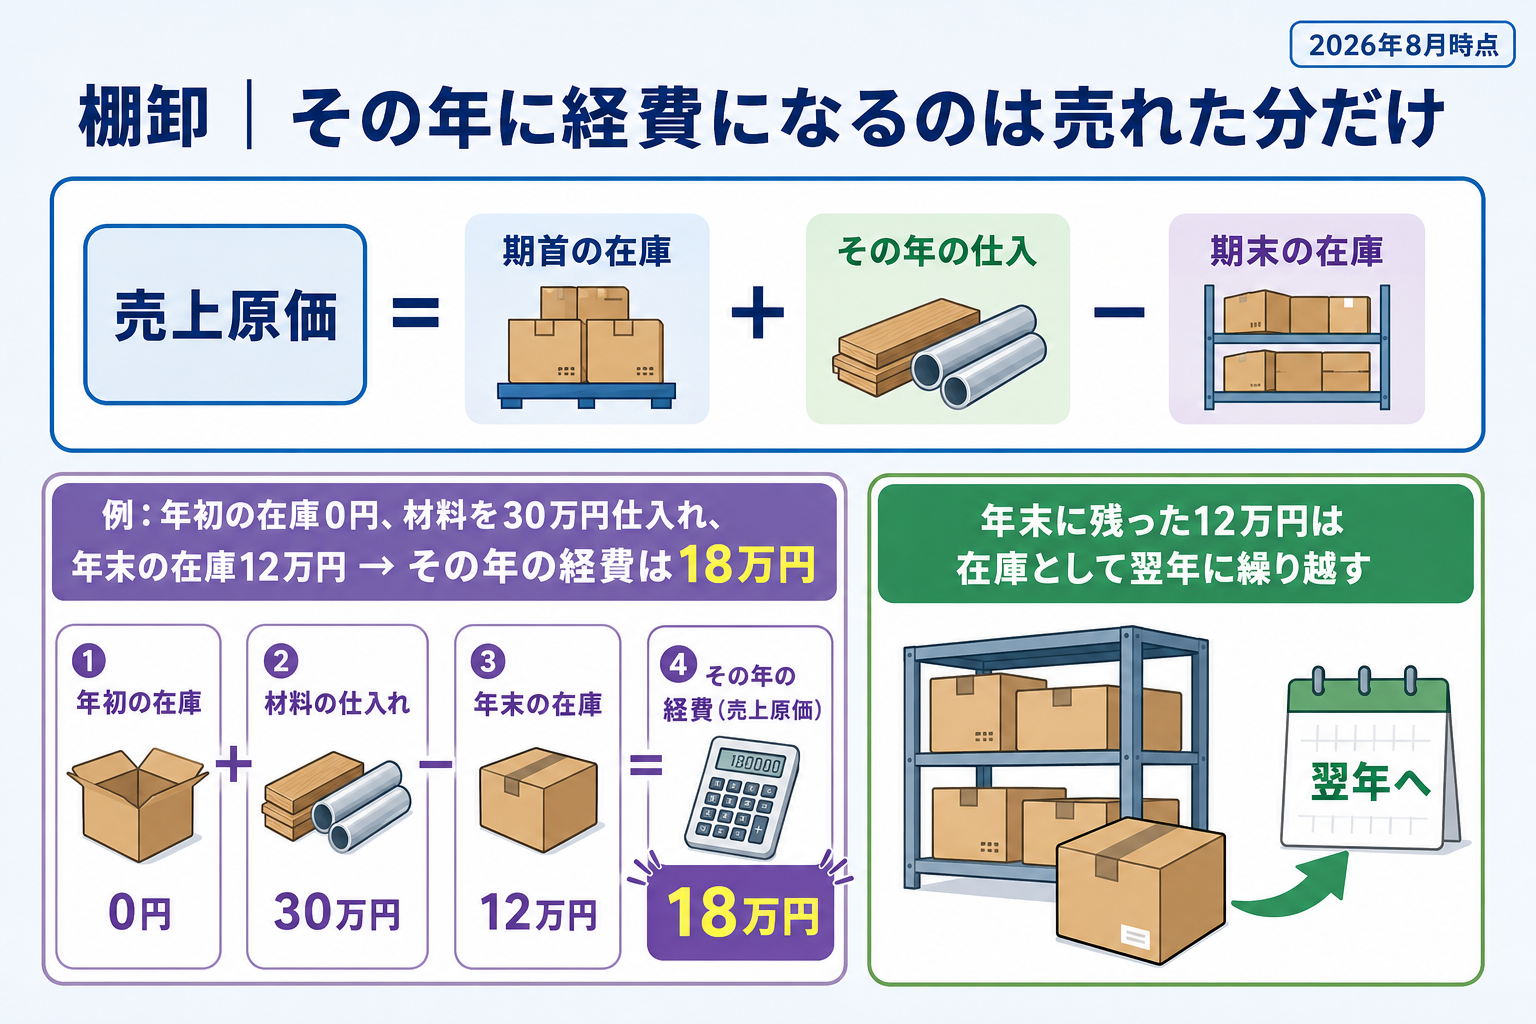
経費になるのは、売れた作品に使った材料だけです。
計算式
売上原価 = 期首の在庫 + その年の仕入 − 期末の在庫
買った金額をそのまま経費にするのではなく、年末に残っている分を引くという考え方です。
具体例
年初の在庫が0円、その年に材料を30万円買い、年末に手元に12万円分の材料が残っていた場合を考えます。この年の経費になるのは18万円で、残った12万円は在庫として翌年に繰り越します。
年末にやること
12月31日時点で、手元に残っている材料と完成品を数えます。数量と単価を書いた棚卸表を作り、金額を出しておきます。
| 数えるもの | 評価する金額 |
|---|---|
| まだ使っていない材料 | 買ったときの金額 |
| 作りかけの作品 | そこまでに使った材料の金額 |
| 完成しているが売れていない作品 | 使った材料の金額(販売価格ではない) |
| 梱包資材 | 金額が小さければ消耗品として処理してよい |
完成品を販売価格で数えないでください。在庫は原価で評価します。
まとめ買いをした年に注意
セールで大量に材料を買った年は、経費が増えたように見えます。しかし売れていない分は在庫になるため、思ったほど所得は下がりません。
逆に、在庫を使い切った年は仕入が少なくても経費が大きくなります。棚卸をしないと、年ごとの利益がぶれて実態が見えなくなります。
家事按分|自宅で制作している場合
自宅で作っているなら、家賃や電気代の一部を経費にできます。全額は認められません。
面積で按分する
いちばん説明しやすい方法です。作業スペースの面積が自宅全体の4分の1なら、家賃の4分の1を地代家賃として計上します。
間取り図に作業スペースを書き込んでおくと、根拠を残せます。専用の部屋がなくても、机とその周りを作業スペースとして計算できます。
時間で按分する
通信費のように、面積では説明しづらいものに使います。1日のうち4時間を制作や販売の作業に使っているなら、24時間のうちの4時間なので6分の1です。
週に何日作業しているかを加えて計算する方法もあります。どの計算方法を選んでも構いませんが、同じ基準を年間通して使ってください。
按分の根拠を残す
按分そのものに決まった割合はありません。税務署から聞かれたときに、どうやって出した数字かを説明できることが条件です。
作業日と作業時間を簡単にメモしておく、間取り図に印をつけておく、といった程度で足ります。
\ AppStoreの確定申告アプリで1位 /
10万円以上のものを買ったとき
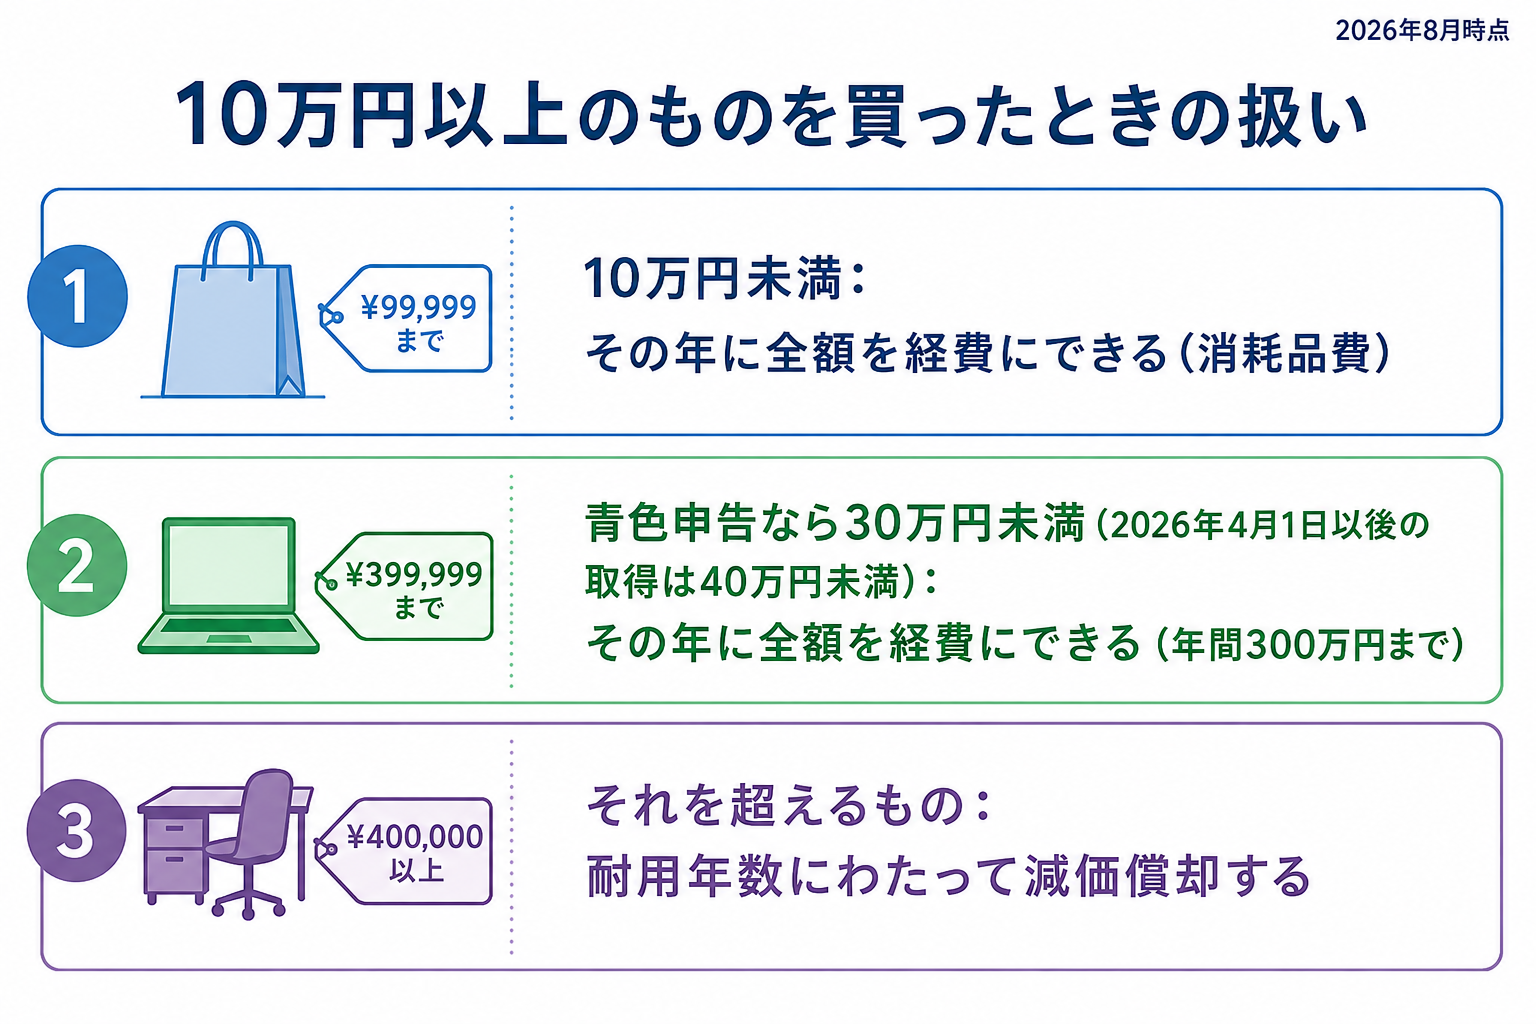
10万円が最初の分かれ目です。金額によって、その年に全額落とせるかどうかが変わります。
| 取得価額 | 扱い |
|---|---|
| 10万円未満 | その年に全額を経費にできる(消耗品費) |
| 10万円以上20万円未満 | 3年間で均等に分けて経費にできる(一括償却資産) |
| 青色申告なら30万円未満(2026年4月1日以後の取得は40万円未満) | その年に全額を経費にできる(年間300万円まで) |
| 上記に当てはまらないもの | 耐用年数にわたって減価償却する |
少額減価償却資産の特例は青色申告だけ
青色申告をしている人は、30万円未満のものをその年に全額経費にできます。2026年4月1日以後に取得したものは、この上限が40万円未満に引き上げられています。
上限は年間300万円
年間の合計で300万円までという枠があります。高価なミシンや撮影機材を買う予定があるなら、青色申告にしておく価値がここにも出ます。
取得した時期で金額が変わる
2026年3月31日までに取得したものは30万円未満、2026年4月1日以後に取得したものは40万円未満が対象です。買う時期が年度末をまたぐ場合は、どちらの基準になるかを確認してください。
減価償却の例
白色申告で30万円のパソコンを買った場合です。パソコンの法定耐用年数は4年なので、1年あたり7万5千円ずつ、4年に分けて経費にします。
買った年に全額を落とせないため、資金の感覚と帳簿がずれます。購入の時期と申告方法をあわせて考えると、負担を平らにできます。
青色申告と白色申告|169万円まで所得税がかからない
継続して売るつもりなら青色申告です。手間の差は会計ソフトで吸収できます。
| 白色申告 | 青色申告 | |
|---|---|---|
| 事前の申請 | 不要 | 必要(青色申告承認申請書) |
| 帳簿 | 単式簿記 | 複式簿記 |
| 特別控除 | なし | 最大65万円 |
| 赤字の繰越 | できない | 3年間 |
| 家族への給与 | 制限あり | 青色事業専従者給与として経費にできる |
| 30万円未満の一括経費 | できない | できる |
基礎控除と合わせると169万円
金額で見ると差がはっきりします。基礎控除104万円と青色申告特別控除65万円を合わせると、所得169万円までは所得税がかからない計算になります。
白色申告なら104万円までです。同じ売上でも、申告方法を変えるだけで課税される所得が65万円減ります。
社会保険料控除などがある人は、さらに範囲が広がります。
65万円の控除を受ける条件
自動で65万円になるわけではありません。複式簿記で記帳し、貸借対照表と損益計算書を添付して期限内に申告し、そのうえでe-Taxで送信することが条件です。
紙で提出した場合は55万円になります。スマホやパソコンから電子申告すれば、それだけで10万円分の差がつきます。
e-Taxの代わりに電子帳簿保存でもよい
条件はe-Taxだけではありません。仕訳帳と総勘定元帳を優良な電子帳簿の要件で保存し、届出書を出す方法でも65万円になります。ハンドメイド作家の規模なら、e-Taxで送るほうが手間は少なくて済みます。
青色申告を始めるには
開業届と青色申告承認申請書を出します。その年から青色申告をするには、原則としてその年の3月15日まで、新たに開業した場合は開業日から2か月以内に申請書を提出します。
期限を過ぎると、その年は白色申告になります。開業届と同時に出しておけば、出し忘れを防げます。
会社に知られるのが不安な場合
副業でハンドメイドをしている人がいちばん気にする点です。申告した内容から会社に伝わる経路は、住民税です。
住民税を通じて伝わる仕組み
確定申告をすると、その所得の情報が市区町村に渡り、住民税が計算されます。会社は給与から住民税を天引きしているため、金額の変化に気づく可能性があります。
住民税の納め方を自分で納付する方法(普通徴収)に変えられる場合もありますが、給与以外の所得に限られ、自治体の運用によって扱いが変わります。
先に就業規則を確認する
大事なのは順番です。副業を禁止または許可制にしている会社もあるので、始める前に就業規則を確認してください。
申告が必要な所得があるなら、申告しないという選択はできません。隠すことを考えるより、規則を確認して堂々と続けられる形を作るほうが安全です。
扶養と社会保険はどうなる?
配偶者の扶養に入って活動している人が多い分野です。税金の扶養と社会保険の扶養は基準が別なので、分けて考えます。
税金の扶養|所得要件は62万円以下
配偶者控除や扶養控除の対象になれるかどうかは、本人の合計所得金額で判定します。令和8年分から、扶養親族等の所得要件は62万円以下(収入が給与だけなら136万円以下)に引き上げられました。
ハンドメイドの所得は「売上−経費」なので、売上が136万円あっても経費が80万円なら所得は56万円で、要件の範囲に収まります。
確定申告が必要かどうかとは別の話
ここは混同されやすい部分です。確定申告が必要になる基準と、扶養から外れる基準は別々に定められています。申告が必要になっても、そのことだけで扶養を外れるわけではありません。
社会保険の扶養|税金とは基準が違う
健康保険の扶養に入れるかどうかは、税金とは別の基準で判定され、加入している健康保険の運営者によって扱いが変わります。経費の扱いも税金と同じではないことがあります。
金額が微妙なときは、配偶者の勤務先か健康保険組合に確認してください。この判定を税金の基準で自己判断するのが、いちばん危ないパターンです。
扶養を外れたときにかかるもの
扶養から外れると、自分で国民健康保険と国民年金に加入します。国民健康保険料は前年の所得を基に計算され、所得がゼロでも一定の保険料がかかります。
国民年金は20歳から59歳までの全員が対象です。所得が少ない場合は免除や猶予の制度があるので、市区町村の窓口で相談できます。
確定申告のやり方
流れは「記録する→集計する→申告書を作る→提出する→納める」の5段階です。
手順
1.日々の売上と経費を記録する
年末にまとめてやると、記憶と資料が足りなくなります。プラットフォームの売上明細を月ごとにダウンロードし、レシートはその都度処理してください。
2.年末に棚卸をする
12月31日時点の材料と作品を数え、棚卸表を作ります。
3.決算書を作る
青色申告なら青色申告決算書、白色申告なら収支内訳書です。会計ソフトを使えば、記録した内容から自動で作成されます。
4.確定申告書を作って提出する
決算書の所得に、社会保険料控除などを加えて税額を計算します。提出方法はe-Tax、郵送、窓口の3つで、65万円の控除を受けるならe-Taxを選びます。
5.期限までに納める
確定申告の期間は原則として2月16日から3月15日で、納付の期限も3月15日です。スマホアプリ納付やクレジットカード納付も使えます。
帳簿と書類の保存期間
申告が終わっても、資料は捨てられません。青色申告は原則7年(一部は5年)、白色申告は5年の保存が必要です。
迷ったときの相談先
- 税務署の相談窓口:無料で相談できます。確定申告の時期は混み合うので、早い時期に行くのが確実です
- 税理士:帳簿づけから任せられます。費用はかかりますが、売上が増えてきたら検討する価値があります
- 会計ソフトのサポート:入力方法の疑問なら、まずここで解決することが多いです
迷った状態で申告を止めてしまうのが、いちばん損をします。
税務調査で気をつけるポイント
ハンドメイドで指摘されやすいのは、売上の漏れと家事按分です。
現金売上の計上漏れ
イベントでの現金売上は、履歴が残らないぶん確認されます。プラットフォームの入金額と申告した売上が一致していて、イベント分が乗っていないと、不自然に見えます。
在庫の計上漏れ
棚卸をしていない申告は目立ちます。仕入は毎年あるのに在庫がゼロで続いている状態は、説明を求められやすい形です。
按分の割合が説明できない
家賃の8割を経費にしているのに、作業スペースがその割合に見合っていないケースです。割合の根拠を残しておけば、この指摘は防げます。
「バレない」という前提は成り立たない
販売プラットフォームには取引の履歴が残ります。無申告のまま放置すると、無申告加算税と延滞税が上乗せされます。
気づいた時点で申告すれば、負担は軽くなります。
ハンドメイド作家の確定申告を、スマホだけで終わらせる
材料の仕入れも作品の発送も、日々の作業は細かく続きます。その合間に帳簿づけの時間を作るのが、ハンドメイド作家にとっていちばん重い負担です。
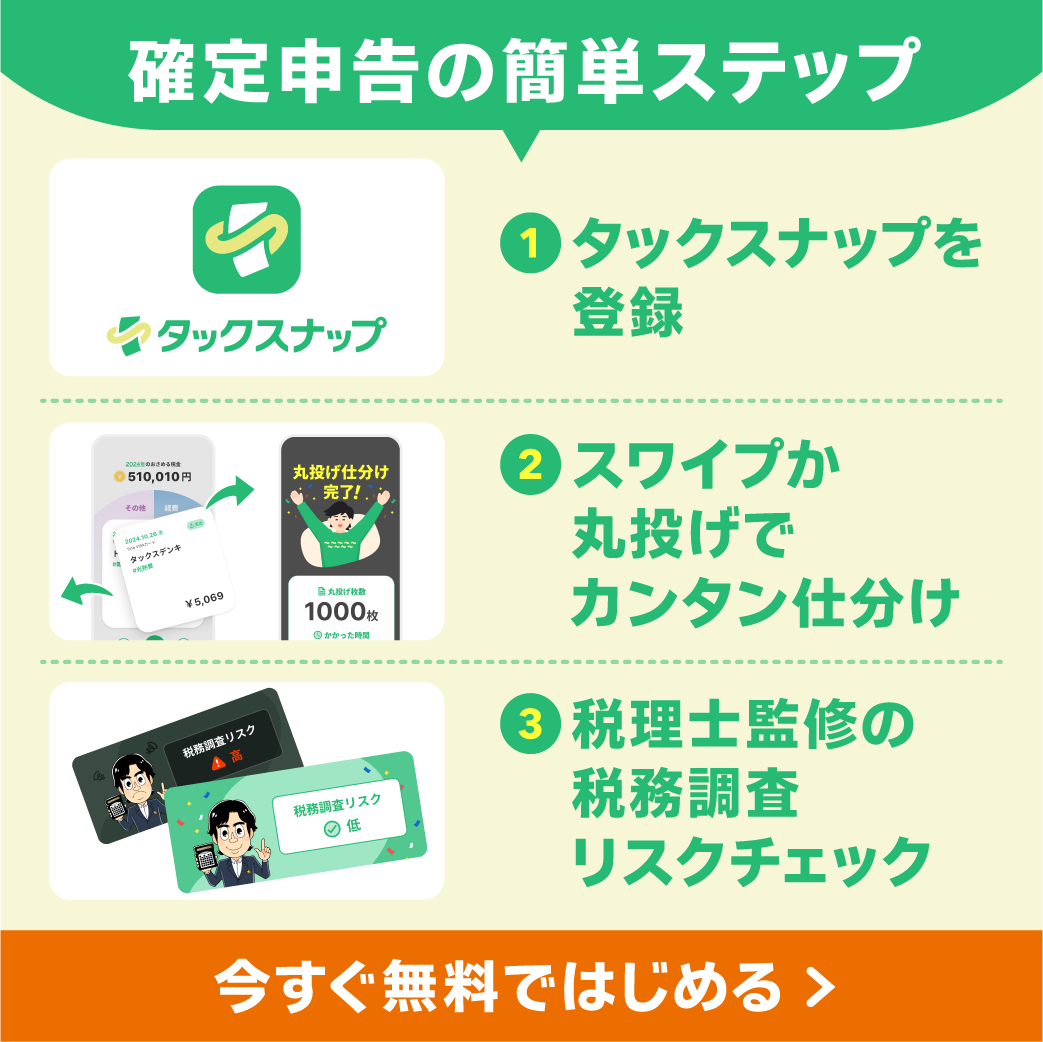
「タックスナップ」は、スマホだけで確定申告まで完結できるアプリです。銀行口座やクレジットカードを連携すれば、材料費や送料の明細が自動で取り込まれ、スワイプで仕分けるだけで帳簿ができます。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
ハンドメイド作家の確定申告は、副業なら給与以外の所得が20万円超、本業なら基礎控除額を超えたときに必要です。令和8年分の基礎控除は104万円です。
所得税がかからなくても住民税の申告が必要になることがあり、20万円以下だから何もしなくてよいわけではありません。また、買った材料のうちその年に売れた分だけが経費になるため、年末の棚卸は避けられません。
青色申告にすれば、基礎控除と合わせて所得169万円までは所得税がかかりません。まずは日々の売上と経費を記録する習慣から始めてください。
よくある質問
Q. ハンドメイドの売上が少額でも確定申告は必要ですか?
判定するのは売上ではなく所得(売上−経費)です。副業なら給与以外の所得の合計が20万円を超えたとき、本業なら所得が基礎控除額(令和8年分は104万円)を超えたときに必要です。
Q. 20万円以下なら何もしなくていいですか?
いいえ。20万円という基準は所得税の話で、確定申告をしない場合は住民税の申告が別に必要になります。手続きはお住まいの市区町村の窓口です。
Q. 本業の場合、いくらから申告が必要ですか?
令和8年分は、合計所得336万円以下なら基礎控除104万円が目安です。「48万円」「58万円」「95万円」は過去の年分の数字なので、古い記事の金額に注意してください。
Q. 複数のサイトで売っている場合、売上はどう扱いますか?
すべて合算します。サイトごとの売上明細をダウンロードして、月別に集計しておくと確定申告が楽になります。イベントや委託販売の分も忘れずに加えてください。
Q. 売上はプラットフォームからの振込額でいいですか?
いいえ。手数料が引かれる前の販売価格が売上で、引かれた手数料は経費(支払手数料)として別に計上します。
Q. 買った材料はすべてその年の経費にできますか?
できません。その年に売れた作品に使った分だけが経費です。年末に残っている材料は在庫として翌年に繰り越します。
Q. 高価なミシンを買いました。全額経費になりますか?
10万円未満なら全額その年の経費です。青色申告なら30万円未満(2026年4月1日以後の取得は40万円未満)まで全額経費にできます。それを超える場合は耐用年数にわたって減価償却します。
Q. 自宅で制作しています。家賃は経費になりますか?
作業スペースの割合だけ経費にできます。面積で按分するのがいちばん説明しやすく、間取り図に作業スペースを書き込んでおくと根拠になります。
Q. イベントの現金売上も申告が必要ですか?
必要です。履歴が残らないぶん、持って行った商品のリストと残りを照らし合わせて自分で集計します。税務調査で確認されやすい部分です。
Q. レッスン料も申告の対象ですか?
対象です。作品の販売以外に、ワークショップのレッスン料やキットの販売による収入も所得に含めます。
Q. 副業が会社に知られませんか?
確定申告をすると住民税の金額が変わるため、給与から天引きしている会社が気づく可能性はあります。まずは就業規則を確認してください。申告が必要な所得があるのに申告しない、という選択はできません。
Q. 青色申告と白色申告はどちらがよいですか?
継続して販売するなら青色申告です。基礎控除と合わせて所得169万円まで所得税がかからず、30万円未満のものを一括で経費にできる特例も使えます。事前に青色申告承認申請書の提出が必要です。
Q. レシートをなくしてしまいました。経費にできませんか?
記録があれば経費にできます。クレジットカードや口座の明細、ネットショップの注文履歴で代用できます。交通費のように領収書が出ないものは、日付・区間・金額をメモに残してください。
Q. 赤字だったら申告しなくていいですか?
義務としては不要な場合もありますが、事業所得で青色申告をしているなら、申告することで赤字を3年間繰り越せます。翌年に黒字が出たときの税額を抑えられるので、赤字でも申告しておくほうが有利です。