「売上が増えてきたけど、そろそろ税理士に頼んだほうがいい?」「いくらまでなら自分で確定申告して大丈夫?」と疑問に思っていませんか?
結論から言うと、売上がいくらを超えたら税理士が必要になる、という法律上の線はありません。よく聞く「売上1,000万円」は所得税ではなく消費税の線で、売上1,000万円以下で取引の中身がシンプルなら、確定申告アプリを使って自分で申告できる範囲です。
この記事では、令和8年分(2027年に提出する分)の制度をもとに、自分で確定申告できるかを判断する3つの目安と、税理士に頼むべきサインを解説します。
この記事のポイント
- 売上がいくらを超えたら税理士が必要、という法律上の決まりはない
- 「売上1,000万円」は消費税の線で、前々年の売上が1,000万円を超えると消費税を納める側になる
- インボイスに登録していれば、売上1,000万円以下でも消費税の申告が必要
- インボイスに登録した人の消費税は、令和8年分まで売上にかかる消費税の2割で済む(令和9・10年分は3割)
- 自分でやれるかは売上・取引の中身・記帳の時間の3つで判断
- 消費税の計算方法の選択・不動産の売却・法人化・税務調査の連絡は税理士に相談するサイン
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
売上いくらまでなら税理士なしで確定申告できる?
確定申告を自分でするか税理士に頼むかに、売上の上限はありません。まずは「売上1,000万円」がなぜ目安として語られるのかと、売上よりも申告の難しさを左右するものを押さえておきましょう。
税理士が必要になる売上の決まりはない
所得税の確定申告は本人が自分で行うのが原則で、売上がいくらになっても税理士に頼む義務はありません。日本の所得税は、納める人が自分で所得と税額を計算して申告する「申告納税制度」をとっています(国税庁「申告と納税」)。
税理士法が決めているのは、税理士でない人が、他人に頼まれて申告書の作成や税務の相談などを業として(お金をもらうかどうかに関係なく、くり返し)行ってはいけない、ということです(税理士法 第2条・第52条)。自分の申告を自分でするぶんには、売上の大きさに関係なく制限はありません。
実際、税理士のコニ先生は、開業したばかりで売上がまだ小さい時期は顧問税理士をつけず、浮いたお金を集客などに回したほうがよいとすすめています(YouTube:非常識税理士【コニ先生】)。頼むかどうかは義務ではなく、手間とリスクをどう減らすかの選択です。
よく聞く1,000万円は消費税の線
「売上1,000万円を超えたら税理士」という目安は、消費税の申告が加わる線から来ています。個人事業主は、前々年の課税売上高(消費税がかかる売上の合計)が1,000万円を超えると、消費税を納める課税事業者になります(国税庁 タックスアンサー No.6501)。
消費税の申告は、所得税とは別の申告書をもう1つ作る作業です。売上や経費ごとに消費税がかかるかどうかを分け、計算方法も選ぶ必要があるため、このタイミングで税理士に頼む人が増えます。
一方で、所得税の申告そのものは、売上が800万円でも1,200万円でもやることは大きく変わりません。売上が増えると取引の件数が増えて記帳の量は多くなりますが、口座やカードの明細を自動で取り込めば、件数が増えても手で入力する量はそれほど増えません。
売上より効くのは取引の中身と時間
同じ売上でも、取引の中身がシンプルで毎月記帳できているなら、自分で申告できる範囲は広くなります。たとえば、売上900万円でも取引先が数社で経費の種類が限られているフリーランスと、売上500万円でも在庫を抱えて従業員に給与を払っているお店とでは、申告の難しさがまったく違います。
税理士の植村拓真さんも、売上500万円以下で経費の項目が少ないなら、確定申告アプリと調べものだけで十分に回せると解説しています(YouTube:国家資格のむだづかい|植村拓真)。家事按分(家賃や通信費を仕事用と私用に分けること)がシンプルであることも条件に挙げています。
税理士と確定申告アプリの役割の違いや、税務調査のリスクについては、こちらの記事でも解説しています。
自分でやれるかは3つの目安で判断する
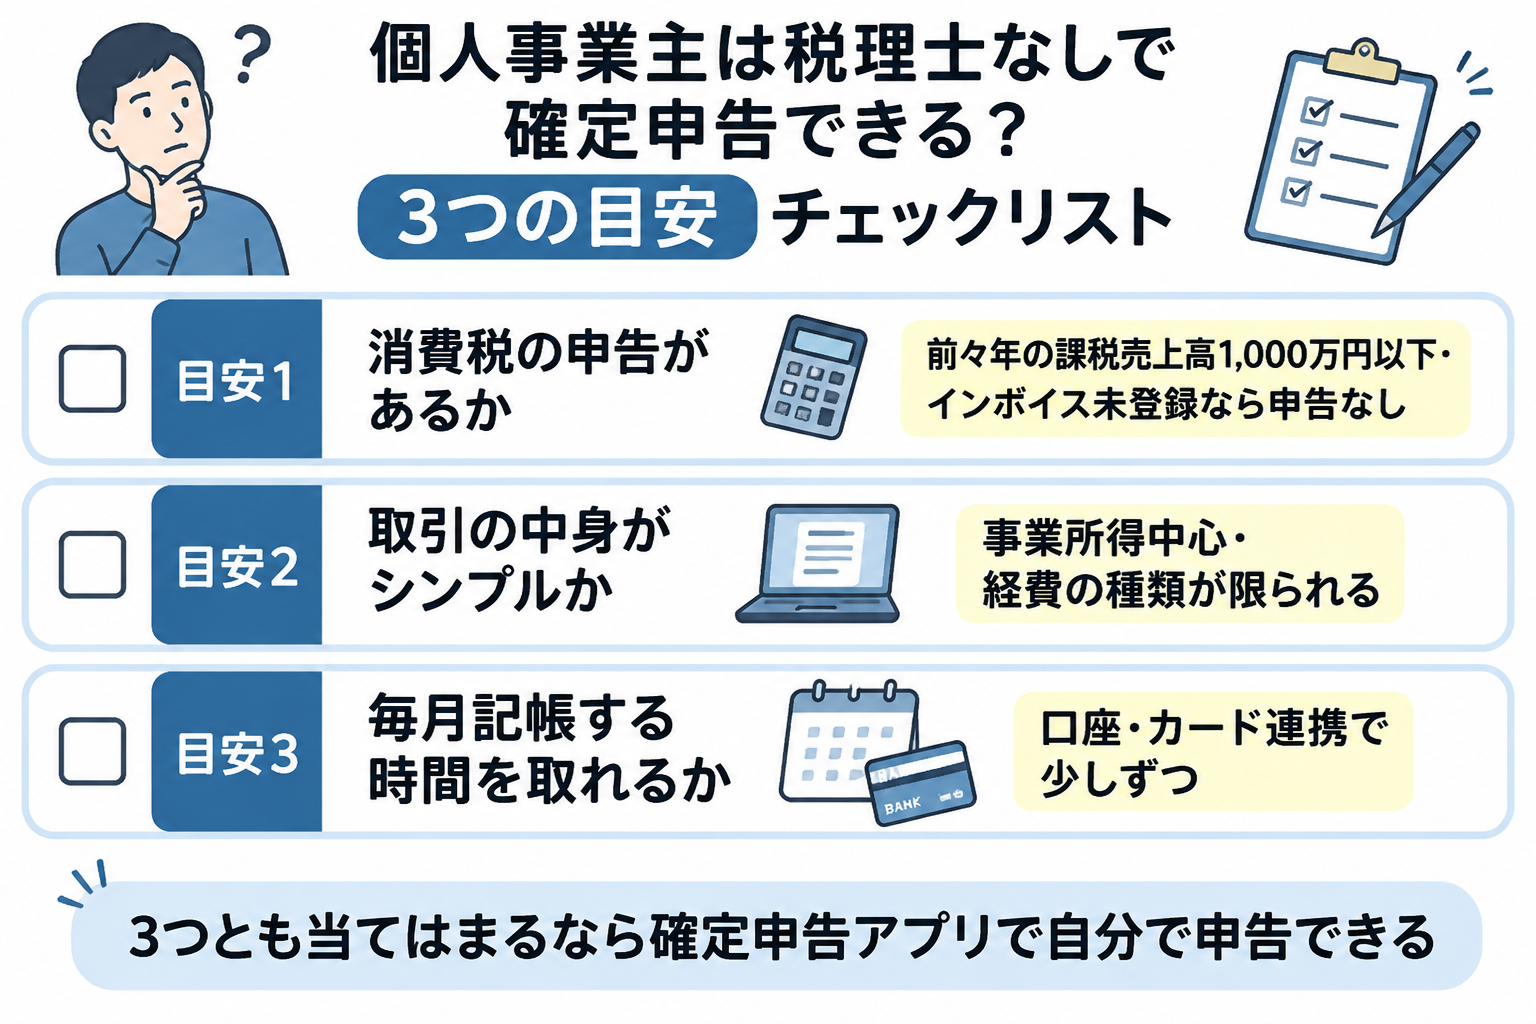
自分で確定申告できるかは、「消費税の申告があるか」「取引の中身がシンプルか」「毎月記帳する時間を取れるか」の3つで判断できます。3つとも当てはまるなら、税理士に頼まずにアプリで進めて問題ありません。1つでも外れるなら、税理士に頼むべきサインに当てはまるかを確かめてみてください。
目安1 消費税の申告があるか
消費税の申告がなければ、作る申告書は所得税の1種類だけなので、自分でやるハードルは低くなります。消費税の申告が必要かどうかは、売上の額とインボイスに登録しているかで決まります。
| 自分の状況 | 消費税の申告 | 自分でやる難しさ |
|---|---|---|
| 前々年の課税売上高1,000万円以下・インボイス未登録 | 不要(免税事業者) | 所得税の申告だけ |
| 前々年の課税売上高1,000万円以下・インボイス登録あり | 必要(令和8年分は2割特例を使える) | 2割特例なら計算はシンプル |
| 前々年の課税売上高1,000万円超 | 必要(2割特例は使えない) | 計算方法の選択が加わる |
出典:国税庁 タックスアンサー No.6501・国税庁「2割特例」をもとに作成。前年1〜6月の売上と給与の支払額がどちらも1,000万円を超えた場合も、翌年から課税事業者になります。
前々年の売上が1,000万円以下でインボイスに登録していないなら、消費税の心配はいりません。消費税が免除される条件をもっと詳しく知りたい人は、こちらの記事も参考にしてください。
目安2 取引の中身がシンプルか
所得が事業所得中心で、経費の種類が限られているなら、取引の中身はシンプルと考えてよいでしょう。反対に、次のような取引があると、仕訳(お金の出入りを「何のお金か」で分類して帳簿に記録すること)や申告の判断が一気に難しくなります。
- 在庫を抱える商売で、年末に棚卸し(売れ残りの数と金額の確認)が必要
- 従業員やアルバイトに給与を払っていて、源泉徴収や年末調整がある
- 海外の取引先やプラットフォームから報酬を受け取っている
- 不動産や株、仮想通貨の売却など、事業以外の大きな取引がある
- 車や機械など高額な資産を買って、減価償却(何年かに分けて経費にすること)をしている
1つ当てはまっただけで自分で申告できなくなるわけではありません。たとえば減価償却は、確定申告アプリに資産を登録すれば毎年の金額を自動で計算できます。判断が難しいのは、特例を選ぶかどうかで税額が変わる取引や、ルールを知らないと処理を誤りやすい取引です。
目安3 毎月記帳する時間を取れるか
月に数時間でも記帳の時間を取れるなら、売上が増えても自分で申告を続けられます。確定申告でいちばん時間がかかるのは申告書の作成ではなく、1年分の取引を帳簿にまとめる作業です。年明けにまとめてやろうとすると、レシートや明細を探すだけで何日もかかってしまいます。
税理士の植村さんは、経理に毎月10時間以上かかっているなら、時給で換算すると税理士に頼んだほうが安くつくことが多いと話しています(YouTube:国家資格のむだづかい|植村拓真)。逆に言えば、記帳にかかる時間を減らせれば、自分でやるほうが割に合うということです。
銀行口座やクレジットカードを確定申告アプリにつないでおけば、明細は自動で取り込まれ、勘定科目(「交通費」「通信費」などの経費の分類)の候補も出てきます。1件ずつ手で入力しなくてよいので、スキマ時間に少しずつ進められます。
\ AppStoreの確定申告アプリで1位 /
売上1,000万円前後で消費税の申告はどう変わる?
売上が1,000万円を超えて変わるのは、2年後から消費税の申告が加わることです。所得税の申告はそれまでどおり続き、そこに消費税の申告がもう1つ増えます。ここでは、いつから何をすればよいのかを、令和8年分の制度で整理します。
消費税を納めるのは2年後から
ある年の課税売上高が1,000万円を超えても、すぐに消費税を納めるわけではなく、課税事業者になるのは原則2年後の年からです。個人事業主の場合、その年の消費税を納めるかどうかは、前々年(基準期間)の課税売上高で判定します(国税庁 タックスアンサー No.6501)。
| 課税売上高が1,000万円を超えた年 | 課税事業者になる年 | 消費税の申告期限 |
|---|---|---|
| 2024年(令和6年) | 2026年(令和8年)分 | 2027年3月31日 |
| 2025年(令和7年) | 2027年(令和9年)分 | 2028年3月31日 |
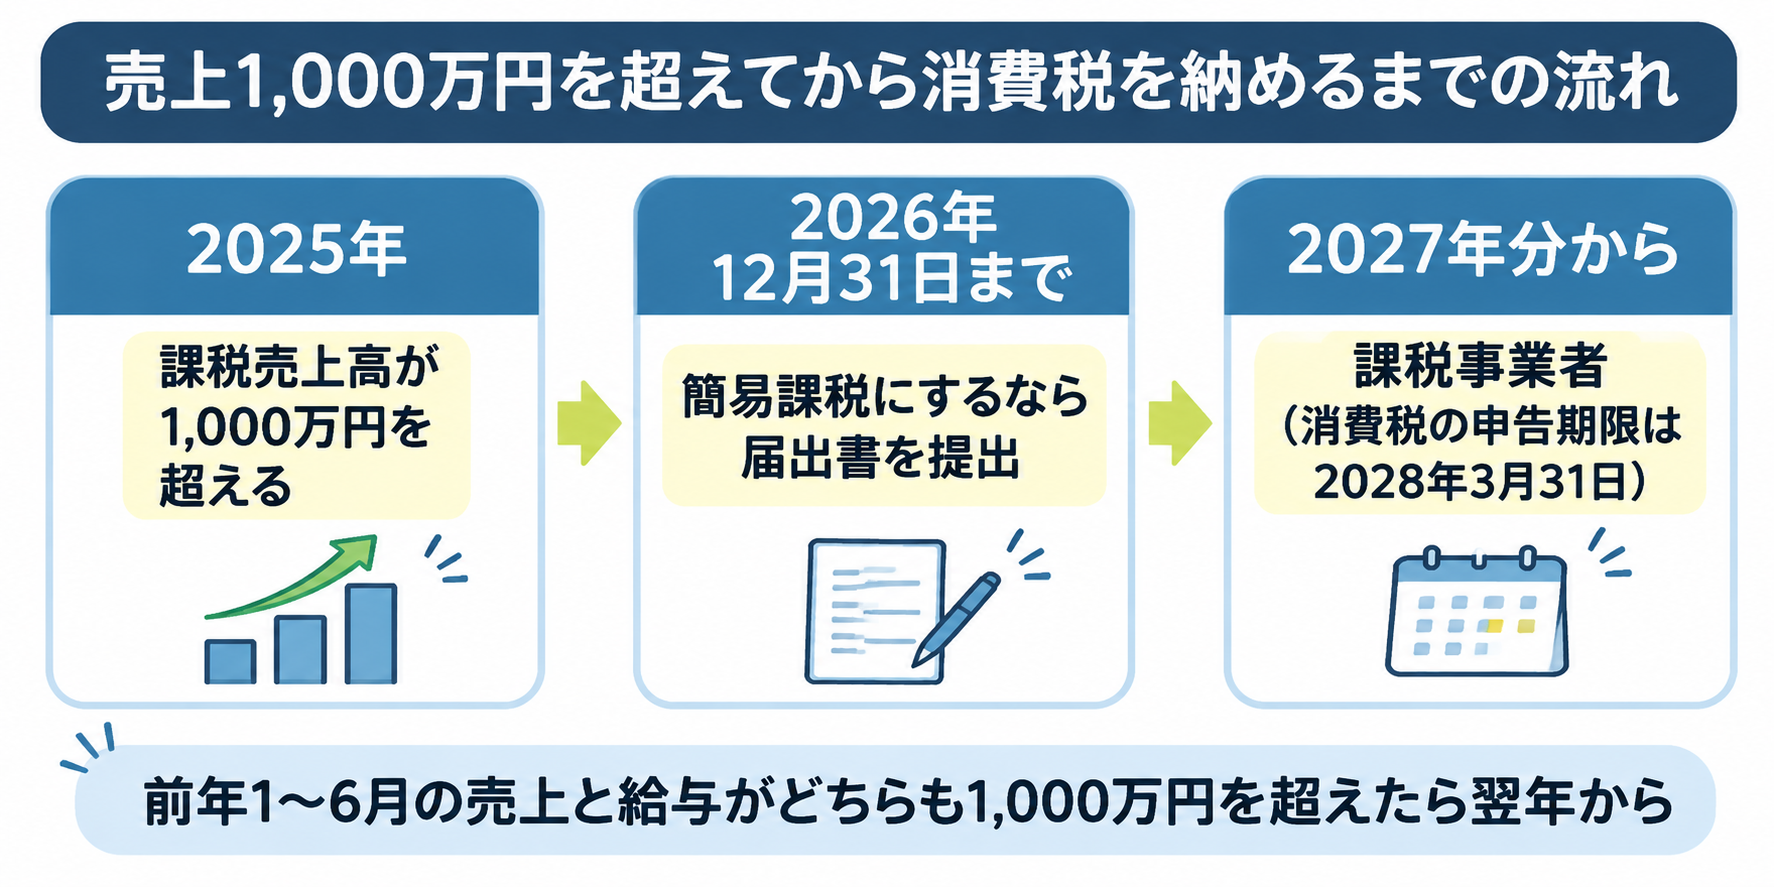
ただし、前年の1〜6月(特定期間)の課税売上高と給与の支払額がどちらも1,000万円を超えた場合は、翌年から課税事業者になります。売上が急に伸びて人も雇った年は、前々年だけでなく前年の上半期も確認しておきましょう。
課税事業者になる年が決まったら、所轄の税務署に「消費税課税事業者届出書」を提出します。消費税の申告期限は所得税(3月15日)と違い、翌年の3月31日です。
インボイス登録をしていれば1,000万円以下でも申告がある
インボイス(適格請求書)の発行事業者に登録している人は、売上が1,000万円以下でも課税事業者となり、毎年消費税の申告が必要です。取引先の求めでインボイスに登録したフリーランスは、売上の額に関係なく、すでに消費税の申告をしていることになります(国税庁 タックスアンサー No.6501)。
この場合、消費税の申告があるからといって、すぐに税理士が必要になるわけではありません。免税事業者からインボイスに登録した人は、次の2割特例を使えば計算をシンプルにできるからです。
2割特例は令和8年分まで
2割特例は、納める消費税を売上にかかる消費税の2割にできる制度で、個人事業主は令和8年分まで使えます。免税事業者からインボイスに登録して課税事業者になった人が対象で、事前の届出はいらず、確定申告書に適用する旨を書くだけです(国税庁「2割特例」)。
令和9年分と令和10年分は、個人事業主に限って、納める消費税を売上にかかる消費税の3割にできる「3割特例」が設けられています。使えるのは、前々年の課税売上高が1,000万円以下でインボイスに登録している人です(国税庁「インボイス制度の見直し」)。
2割特例・3割特例とも、仕入れや経費にかかった消費税を集計しなくてよいので、自分で申告する負担は大きくありません。2割特例の仕組みは、こちらの記事でも詳しく解説しています。
売上1,000万円超で課税事業者になると2割特例は使えない
前々年の課税売上高が1,000万円を超えて課税事業者になった年は、2割特例も3割特例も使えません。この場合、消費税の計算方法は、業種ごとに決まった割合で計算する「簡易課税」か、仕入れや経費にかかった消費税を1件ずつ集計する「本則課税(一般課税)」のどちらかになります。
簡易課税では、売上にかかる消費税に業種ごとの割合を掛けて、経費にかかった消費税とみなします。たとえばサービス業なら売上にかかる消費税の50%、小売業なら80%を差し引けるので、実際の経費を1件ずつ集計しなくて済みます。
簡易課税を使えるのは前々年の課税売上高が5,000万円以下の人で、適用したい年の前年の12月31日までに「消費税簡易課税制度選択届出書」を出しておく必要があります。いったん選ぶと2年間はやめられません(国税庁 タックスアンサー No.6505)。
たとえば2025年の課税売上高が1,000万円を超えた人は、2027年分から課税事業者になり、簡易課税を使うなら2026年12月31日までに届出が必要です。どちらの計算方法が得かは、業種と経費の割合で変わります。
消費税の申告も確定申告アプリで出せる
消費税の申告書は、消費税に対応した確定申告アプリなら、所得税と同じように帳簿から作成できます。ふだんの記帳で、売上や経費ごとに消費税がかかるかどうかを区分しておけば、申告書の数字はアプリが集計します。
ただし、アプリによっては消費税の申告に上位プランが必要です。
| アプリ | 消費税の申告に対応するプラン |
|---|---|
| タックスナップ | 最安のカンタンプランから(2割特例を含む) |
| freee会計 | スタンダード以上 |
| マネーフォワード クラウド確定申告 | パーソナル以上 |
| やよいの青色申告 オンライン | 全プラン |
2026年11月時点の各社公式情報をもとに作成。
課税事業者になる年が近づいたら、使っているアプリのプランが消費税の申告に対応しているかを確認しておきましょう。
税理士に頼むべきサインは?
売上の額よりも、申告の判断そのものが難しくなったときや、税務署とのやり取りが始まったときが、税理士に頼むサインです。ここでは、確定申告アプリだけでは判断しきれない代表的な場面を、理由とあわせて紹介します。
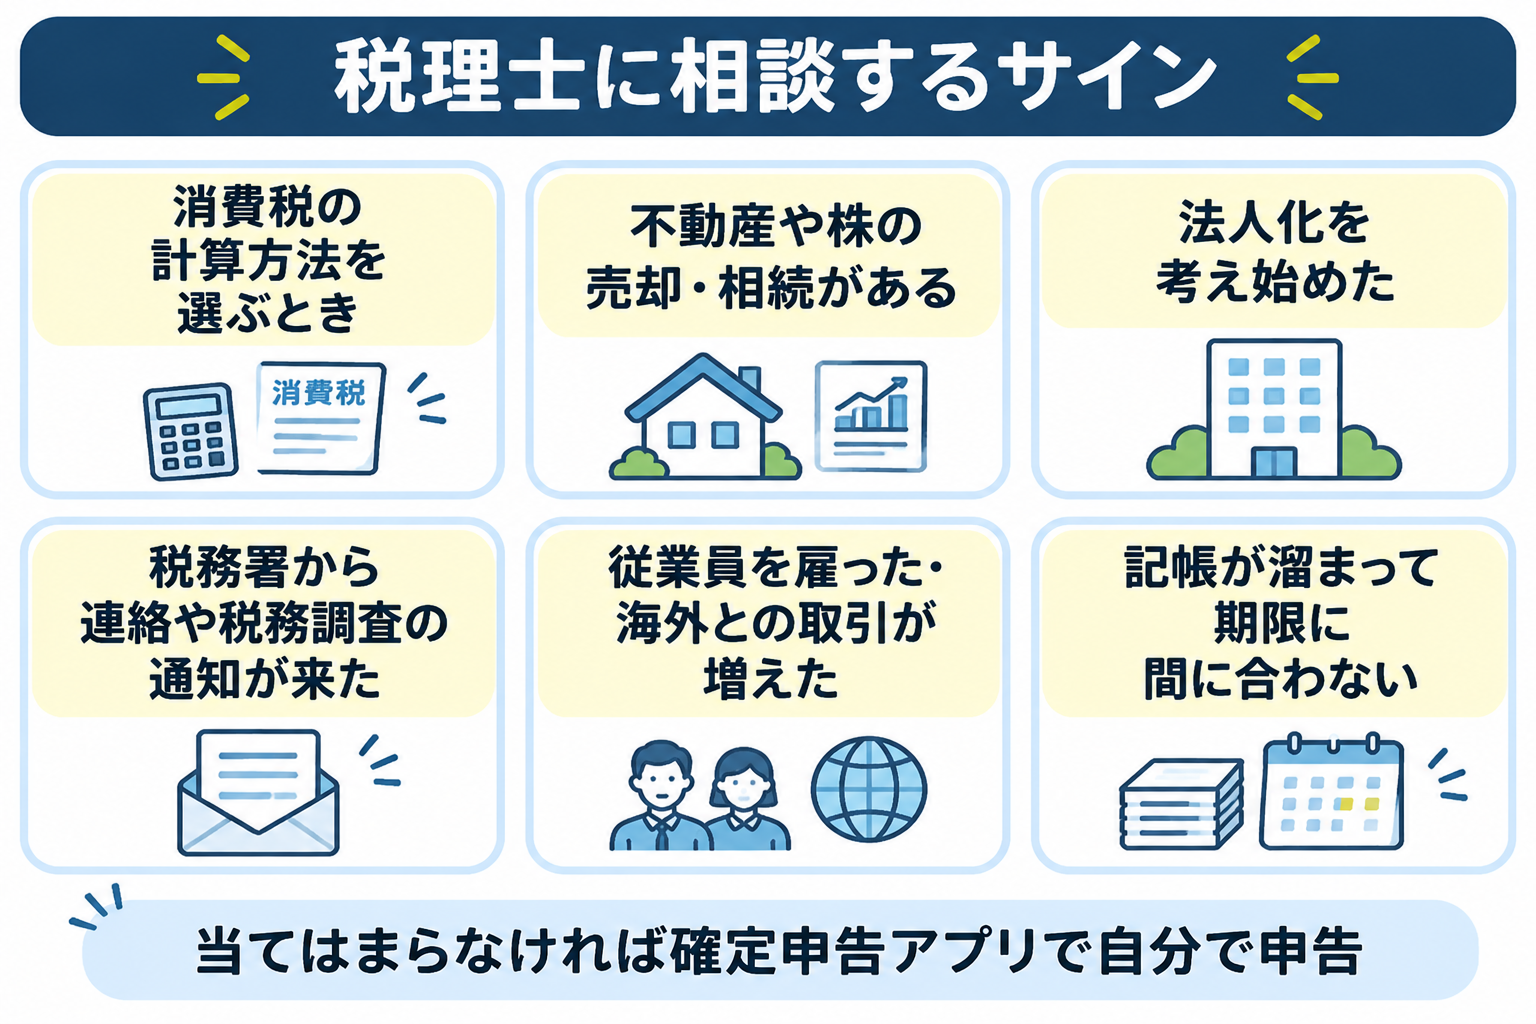
消費税の計算方法を選ぶとき
売上1,000万円を超えて課税事業者になることが分かったら、簡易課税にするか本則課税にするかを決める前に、一度税理士に相談する価値があります。簡易課税は前年の12月31日までに届出が必要で、選ぶと2年間は変えられないため、あとから「本則課税のほうが得だった」と気づいても戻せません。
どちらが得かは、経費や仕入れの割合、大きな設備投資の予定によって変わります。税理士の植村さんは、売上1,000万円を超えたことに気づいて慌てて相談に来る人が多いと話しています(YouTube:国家資格のむだづかい|植村拓真)。ただ、納めるのは2年後なので、その間に計算方法や法人化の時期を決めておけば間に合います。
不動産や株の売却・相続など判断が難しい申告がある
不動産の売却や相続のように、使える特例によって税額が大きく変わる申告がある年は、税理士に頼むのが安全です。たとえば、住んでいた家を売ったときの3,000万円の特別控除は、条件を満たしているかの判断と申告での手続きが必要になります(国税庁 タックスアンサー No.3302)。
こうした取引は毎年あるものではないので、その年だけスポットで頼む方法があります。事業の記帳はふだんどおりアプリで進め、売却や相続の部分だけを相談すれば、費用も抑えられます。
法人化を考え始めた
法人化(法人成り)を考え始めたら、そのタイミングで税理士に相談するのがおすすめです。法人化するかどうかは、税金だけでなく社会保険や設立の費用まで含めて判断する必要があり、個人のときより論点が増えます。
法人の申告は、個人の確定申告と比べて提出する書類の数が多く、自分でやる人は少ないのが実情です。税理士のコニ先生と佐藤税理士の対談でも、個人事業主なら税理士はいらないが、法人ならつけたほうがよいという点で意見が一致しています(YouTube:非常識税理士【コニ先生】)。
税務署から連絡や税務調査の通知が来た
税務署から問い合わせや税務調査の連絡が来たら、その時点で税理士に相談しましょう。税務署とのやり取りを代わりに行う税務代理や、税務調査への立ち会いは、税理士の業務です(税理士法 第2条)。
確定申告アプリは申告書を作る道具なので、税務署とのやり取りを代わりにしてくれるわけではありません。ふだんから帳簿と領収書をきちんと残しておけば、自分で説明することもできますが、指摘への受け答えに不安があるなら、立ち会いだけを頼む方法もあります。
申告の前にリスクを減らしておきたいなら、確定申告アプリのチェック機能を使う方法もあります。たとえばタックスナップの安心プランには、申告内容のリスクを確かめる税務調査リスクチェックが付いています。
従業員を雇った・海外との取引が増えた
従業員を雇ったときや、海外の取引先やプラットフォームとの取引が増えたときも、相談を考えるサインです。従業員に給与を払うと、毎月の源泉徴収や年末調整、法定調書の提出など、確定申告以外の手続きが増えます。
海外との取引は、取引の内容によって消費税がかかるかどうかの判断が変わり、ネット上の情報だけでは答えが出にくい分野です。取引の形が決まった最初の年だけでも、処理の方法を確認しておくと、次の年からは自分で進めやすくなります。
記帳が溜まって期限に間に合わない
本業が忙しく記帳が何か月も溜まっていて、期限に間に合いそうにないなら、記帳ごと任せることも考えましょう。期限を過ぎて申告すると、無申告加算税や延滞税がかかることがあります。また、青色申告の最大65万円の控除は、期限内に申告することが条件の1つなので、遅れると控除額が下がってしまいます(国税庁 タックスアンサー No.2072)。
ただし、2〜3月の繁忙期は、新しい依頼を受け付けていない税理士事務所もあります。頼むなら秋から年末までに相談しておくと安心です。
\ AppStoreの確定申告アプリで1位 /
税理士への頼み方は丸投げだけではない
税理士への頼み方は、記帳から申告まで任せる「丸投げ」だけでなく、必要な部分だけを頼む方法もあります。頼むべきサインが1つ当てはまっても、すべてを任せる必要はありません。
| 頼み方 | 自分でやること | 向いている場面 |
|---|---|---|
| 丸投げ(記帳代行+申告) | 領収書や明細を渡す | 記帳の時間をまったく取れない |
| スポット依頼(申告だけ) | 日々の記帳 | 申告書の確認だけ頼みたい |
| スポット相談 | 記帳と申告 | 消費税の計算方法や特例の判断だけ聞きたい |
| 顧問契約 | 契約の範囲による | 法人化や節税を年間を通して相談したい |
記帳は確定申告アプリで自分で進めて、判断の難しいところだけを税理士に相談すれば、丸投げするより費用を抑えられます。相談する前に、アプリの帳簿データを税理士側で確認できるかを聞いておくと話がスムーズです。
頼み方ごとの費用の目安は、こちらの記事で解説しています。
税理士なしで確定申告するときに押さえること
税理士に頼まずに確定申告するなら、帳簿・期限・口座の分け方・青色申告の4点を押さえておけば、大きなミスは防げます。どれも難しいことではありませんが、後回しにすると申告の直前に困ることばかりです。
白色申告でも帳簿をつけて保存する
青色申告だけでなく白色申告でも、売上や経費を帳簿につけて、帳簿と領収書などの書類を保存する義務があります。帳簿は原則7年間、領収書などの書類は5年間の保存が必要です(国税庁 タックスアンサー No.2080)。
帳簿と書類がそろっていれば、税務署から問い合わせがあっても、何にいくら使ったかを自分で説明できます。紙のレシートはスマホで撮影してアプリに保存しておくと、なくす心配も減らせます。
期限は所得税が3月15日・消費税が3月31日
令和8年分の確定申告の期限は、所得税が2027年3月15日(月)、消費税が2027年3月31日(水)です。消費税の申告がある人は、所得税と期限が違う点に注意しましょう。
期限の直前は、e-Taxやアプリの問い合わせ窓口も混み合います。年明けから少しずつ記帳を整えておけば、2月の早い時期に提出まで終えられます。
事業用の口座とカードを分けて連携する
事業用の銀行口座とクレジットカードを私用と分けて確定申告アプリに連携すると、記帳の手間とミスがどちらも減ります。明細がすべて事業の取引になるので、仕事用かプライベートかを1件ずつ判断する作業が少なくなります。
あわせて、使い始めに口座の開始時の残高を正しく入れることと、カードの利用と口座からの引き落としを二重に経費にしないことも確認しておきましょう。ときどきアプリ上の残高と実際の通帳が合っているかを見るだけでも、入力の漏れに気づけます。
青色申告の65万円控除も自分で受けられる
青色申告の最大65万円の控除は、税理士に頼まなくても、確定申告アプリで受けられます。複式簿記で帳簿をつけ、貸借対照表と損益計算書を添えて、期限内にe-Taxで提出するのが主な条件で、アプリなら帳簿と決算書の作成から提出まで進められます(国税庁 タックスアンサー No.2072)。
なお、令和9年分からは紙で提出すると控除が10万円になり、65万円の控除には期限内のe-Taxでの提出が必要になります(財務省 令和8年度税制改正の大綱)。
65万円控除を自分で受けるための条件と1年の手順は、次の記事で解説しています。
\ AppStoreの確定申告アプリで1位 /
税理士に頼まずに確定申告を終わらせるには
売上が1,000万円を超えるまでの多くの人にとって、自分で確定申告できるかどうかの分かれ目は、毎月の記帳をどこまで手間なく進められるかです。記帳の負担を減らせる確定申告アプリを選べば、税理士に頼まずに毎年の申告を終わらせやすくなります。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

パソコンの会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 パソコンの会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
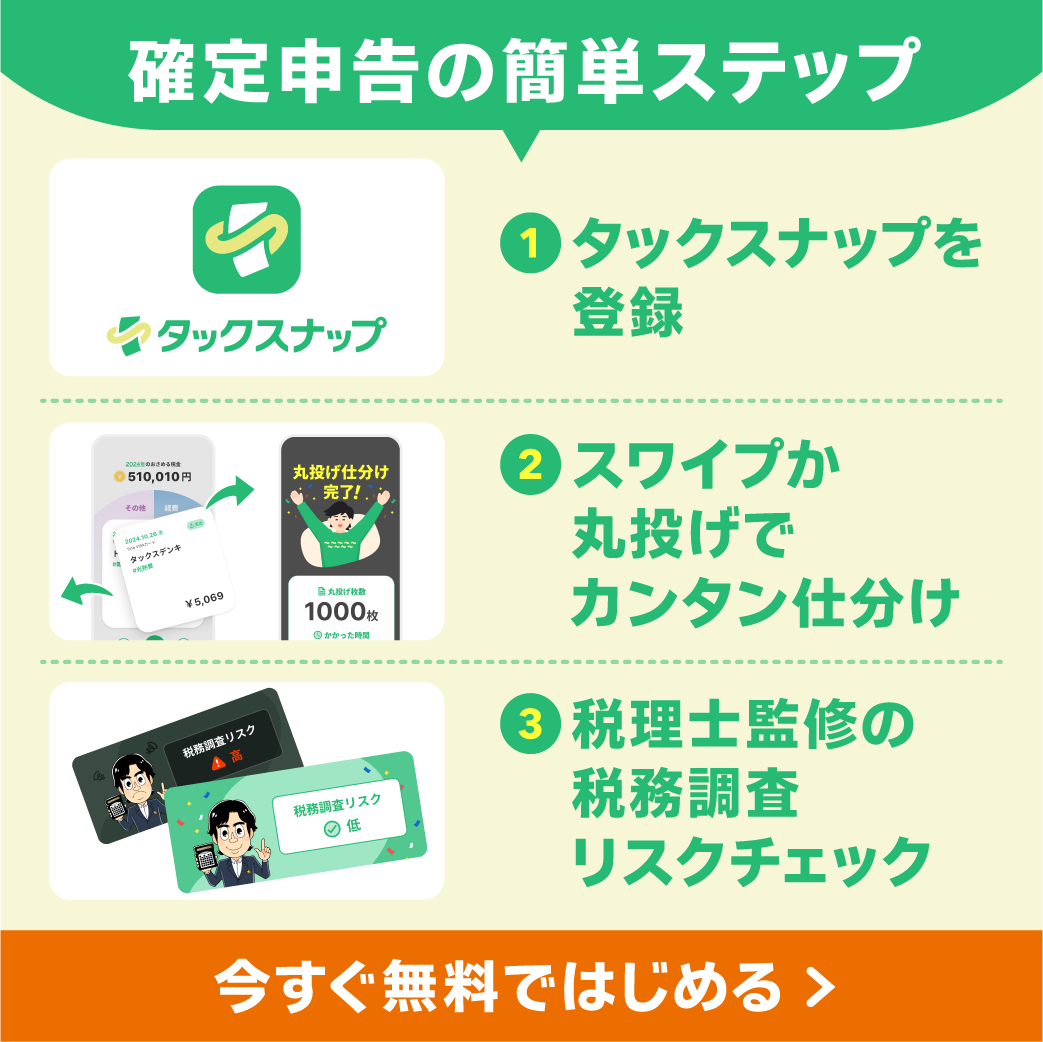
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
- 売上がいくらを超えたら税理士が必要、という法律上の決まりはない
- 「売上1,000万円」は消費税の線で、前々年の課税売上高が1,000万円を超えると2年後から課税事業者になる
- インボイスに登録していれば、売上1,000万円以下でも消費税の申告がある(個人の2割特例は令和8年分まで、令和9・10年分は3割特例)
- 自分でやれるかは「消費税の申告」「取引の中身」「記帳の時間」の3つで判断する
- 消費税の計算方法の選択・不動産の売却や相続・法人化・税務署からの連絡は、税理士に相談するサイン
- 頼むときも丸投げだけでなく、判断の難しい部分だけをスポットで頼める
まずは、前々年と前年の売上、インボイスに登録しているかを確かめて、3つの目安に当てはめてみてください。頼むべきサインがなければ、確定申告アプリで記帳を始めて、毎月少しずつ進めていきましょう。
よくある質問
売上が1,000万円を超えたら税理士は必須?
売上が1,000万円を超えても、税理士に頼むことは義務ではありません。2年後から消費税の申告が加わりますが、消費税に対応した確定申告アプリなら自分で申告書を作れます。ただし、簡易課税にするか本則課税にするかで迷うなら、届出の期限(適用したい年の前年12月31日)の前に税理士に相談しておくと安心です。
売上ではなく所得(もうけ)で判断したほうがいい?
消費税の申告が必要かどうかは売上(課税売上高)で決まるので、税理士に頼むかの目安には売上を使うのが基本です。所得は売上から経費を引いた金額なので、経費の多い商売では売上が1,000万円を超えていても所得は少ないことがあります。一方で、所得が大きくなると所得税の税率が上がるため、節税や法人化を相談する目安としては所得も見ておくとよいでしょう。
副業の確定申告にも税理士は必要?
副業の確定申告なら、ほとんどの場合は税理士に頼まずに自分で済ませられます。会社員は、副業の所得が20万円を超えると確定申告が必要になりますが、取引の件数が少なければ確定申告アプリや国税庁の確定申告書等作成コーナーで十分に対応できます。タックスナップなら、副業の雑所得の申告は無料プランでも行えます(タックスナップ公式サイト)。
インボイス登録をしたら税理士に頼むべき?
インボイスに登録しても、税理士に頼むことが必須になるわけではありません。免税事業者から登録した個人事業主なら、令和8年分までは2割特例、令和9・10年分は3割特例を使えるので、仕入れや経費の消費税を集計しなくても申告できます。特例が終わったあとの計算方法を決めるときや、売上が1,000万円を超えそうなときに相談を考えるとよいでしょう。
税理士に頼まないと税務調査で不利になる?
税理士に頼んでいないことだけを理由に、税務調査で不利になるわけではありません。大切なのは、帳簿と領収書などの書類がそろっていて、申告の内容を説明できることです。税務署から連絡が来て受け答えに不安があるなら、その時点で税理士に立ち会いを頼むこともできます。
確定申告アプリから途中で税理士に切り替えられる?
確定申告アプリで記帳していても、会計データを渡せば途中から税理士に頼めます。記帳が済んでいれば、税理士は帳簿の確認と申告書の作成から始められるので、丸投げするより費用を抑えやすくなります。頼む前に、使っているアプリのデータを税理士側で読み込めるかを確認しておきましょう。
家族や知人に申告書を作ってもらうのはいい?
家族が入力を手伝う程度なら問題になりにくいものの、申告の内容に責任を持つのは本人です。税理士でない人が、他人の申告書の作成や税務の相談を業として(くり返し)行うことは、無償でも税理士法で禁じられています(税理士法 第52条)。判断に迷う部分は、自分で確認するか税理士に相談しましょう。