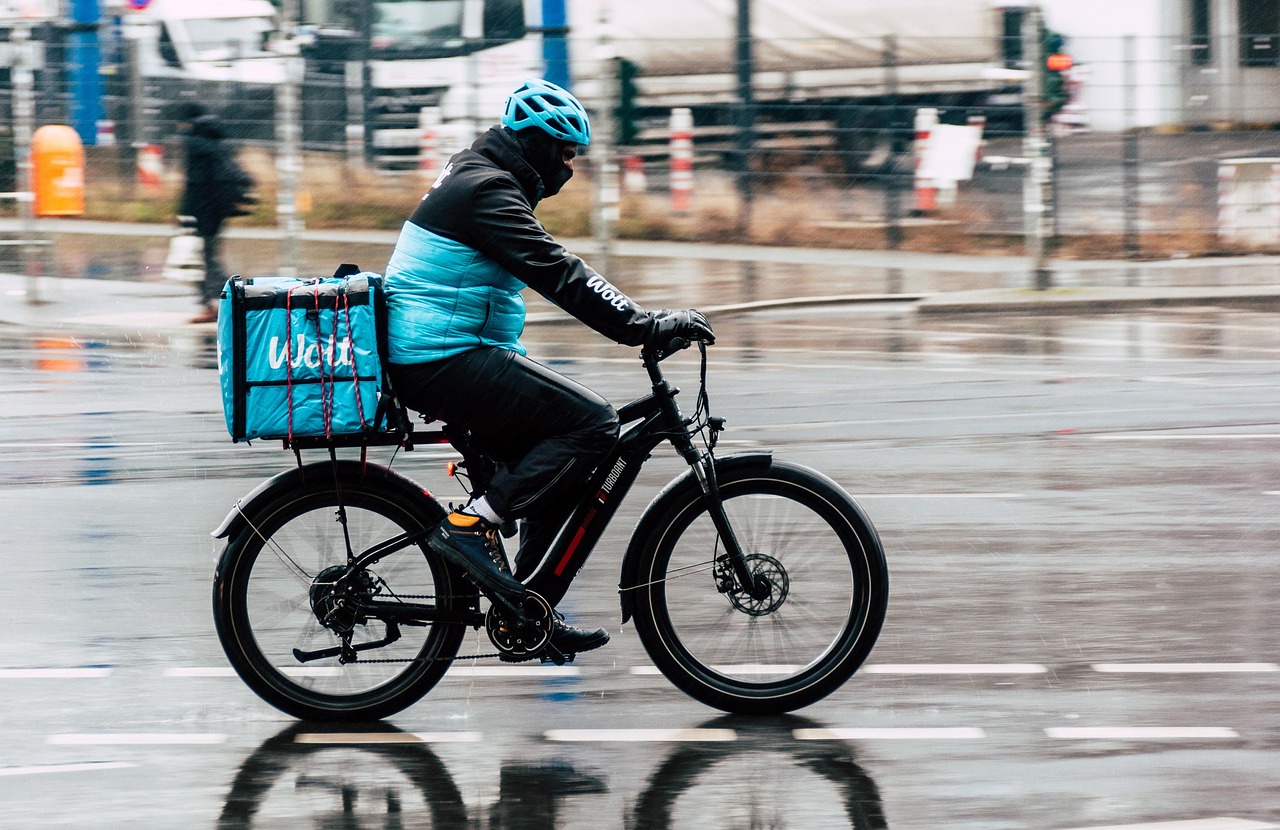
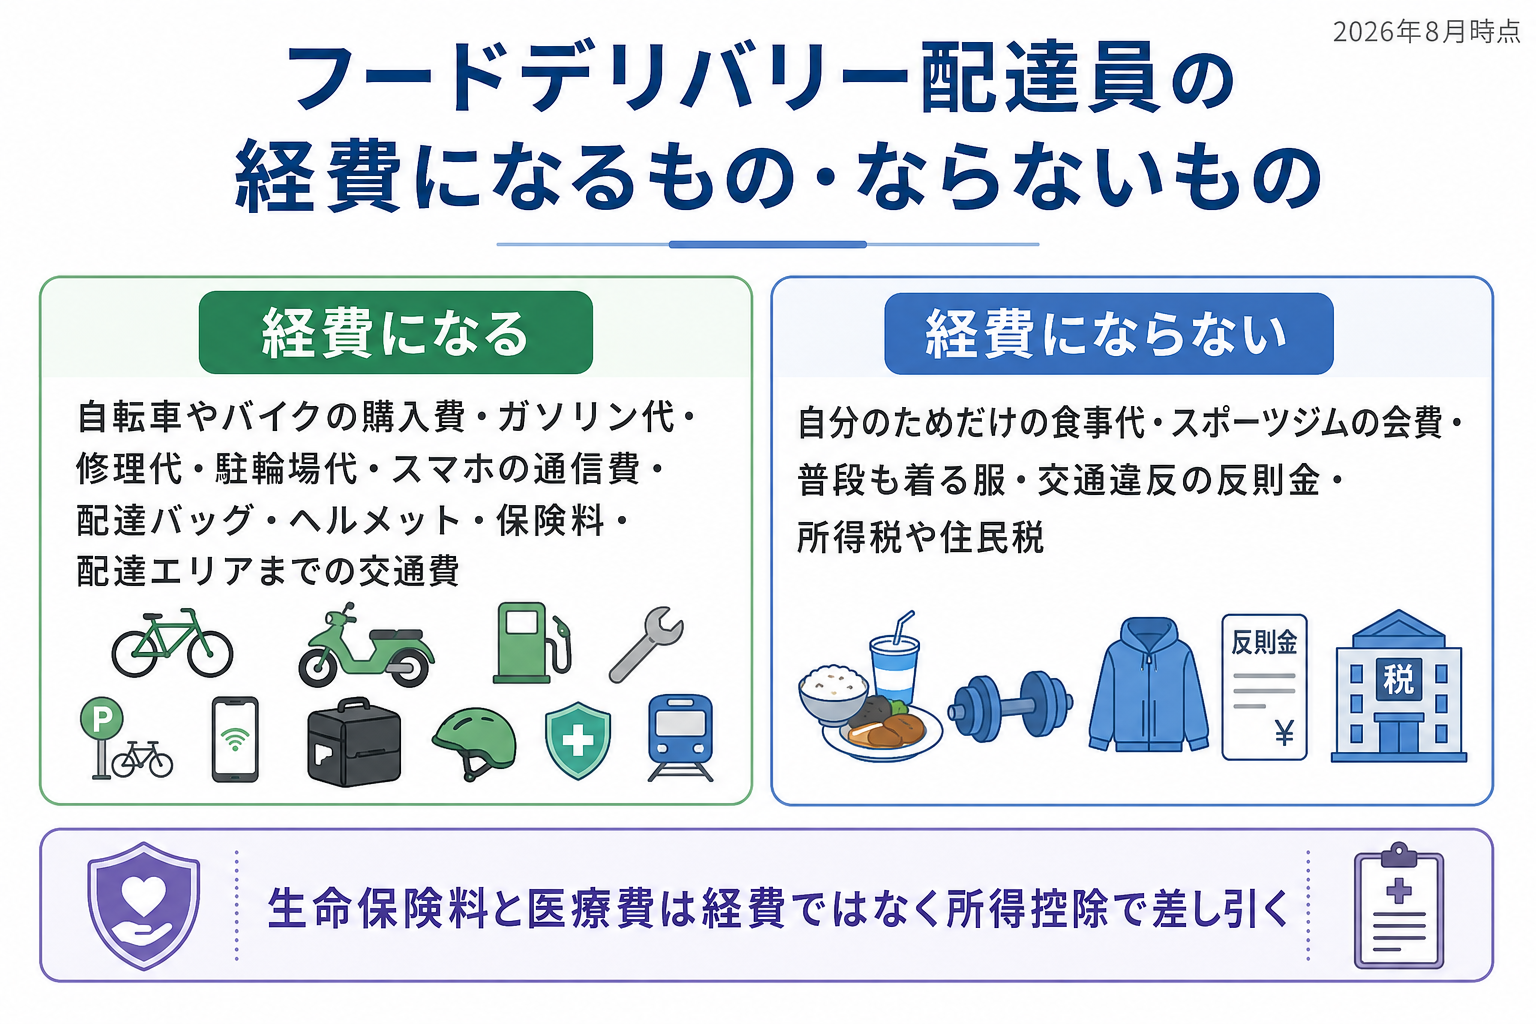
フードデリバリーの配達で経費にできるのは、配達業務に必要だったと客観的に説明できる支出だけです。自転車やバイクの費用、通信費、装備品が中心になります。
この記事のポイント
- 経費の判断基準は「配達業務に必要だったと説明できるか」の一点です。
- プライベートと共通の支出は、稼動日や走行距離で按分した事業分だけを計上します。
- 按分の基準が作れないものは、事業割合が半分を超えるなら50%までにとどめるのが安全です。
- 令和8年分は、家内労働者等の特例で必要経費が69万円まで認められる場合があります。
- 自分のためだけの食事代、普段も着る服、交通違反の反則金は経費になりません。
- 売上は基本料金・配達調整金額・チップ・インセンティブの合計で計上します。
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
フードデリバリー配達員が経費にできるもの
判断の基準は「配達業務に必要だったと客観的に説明できるか」です。まず全体像を勘定科目とあわせて確認してください。
| 支払ったもの | 勘定科目 | 按分 |
|---|---|---|
| 自転車・バイクの購入費(10万円未満) | 消耗品費 | 私用でも乗るなら必要 |
| 自転車・バイクの購入費(10万円以上) | 車両運搬具(減価償却) | 必要 |
| レンタル自転車・シェアサイクルの利用料 | 賃借料 | 配達専用なら不要 |
| ガソリン代 | 車両費または旅費交通費 | 必要 |
| 修理代・パンク修理 | 修繕費または車両費 | 必要 |
| 月極の駐輪場・駐車場 | 地代家賃 | 必要 |
| 配達中に使った有料駐輪場・コインパーキング | 旅費交通費 | 不要 |
| スマホの通信料 | 通信費 | 必要 |
| 配達バッグ・ヘルメット・ライト・レインウェア | 消耗品費 | 高額なものは必要 |
| 配達エリアまでの電車・バス代 | 旅費交通費 | 不要 |
| 自転車保険・バイクの任意保険 | 損害保険料または車両費 | 必要 |
| 防犯登録料 | 支払手数料 | — |
勘定科目は途中で変えないでください。年の途中で同じ支出の科目を変えると、帳簿が読みにくくなるだけでなく、利益の調整を疑われる原因にもなります。
自転車・バイクの購入費
配達に使う車両の購入費は経費になります。10万円未満なら消耗品費としてその年に全額、10万円以上なら車両運搬具として減価償却します。
防犯登録料も経費に入れられる
見落とされがちな支出です。自転車の防犯登録は義務なので、登録料も車両を業務で使うための費用として経費に計上できます。
耐用年数は自転車2年・原動機付自転車3年
減価償却する場合の年数です。15万円の電動アシスト自転車なら、耐用年数2年で1年あたり7万5千円を経費にします。
原動機付自転車は3年で。27万円のバイクなら1年あたり9万円を3年に分けて計上します。
レンタルとシェアサイクル
購入せずに借りている場合の扱いです。レンタル料やシェアサイクルの利用料は賃借料として計上し、配達専用で使っているなら按分は不要です。
サイクルポートまでの移動にかかった電車代も、旅費交通費として経費になります。
維持費(ガソリン代・修理代・駐輪場代)
日々かかる費用です。ガソリン代は車両費か旅費交通費、修理代は修繕費か車両費で処理します。
駐輪場代は形態で分かれます。月極なら地代家賃、配達中に使ったコインパーキングや有料駐輪場なら旅費交通費です。
修理と改造は扱いが違う
同じ「直した」でも会計処理が変わります。壊れた部分を元に戻す修理は修繕費ですが、性能を上げる改造や高性能な部品への交換は「資本的支出」として資産に計上し、減価償却します。
電動アシストのバッテリー交換のように判断が分かれるものは、金額と目的をメモに残しておくと説明しやすくなります。
スマホの通信費
配達アプリと地図アプリを使うので、通信費は業務に直結します。配達専用の回線なら全額、プライベートと兼用なら按分した事業分だけを通信費として計上します。
装備品(バッグ・ヘルメット・服)
配達に使う装備は消耗品費です。配達バッグ、ヘルメット、ライト、レインウェア、スマホホルダーなどが対象になります。
金額が10万円以上になるものは減価償却の対象です。日焼け止めや飲料用のボトルのように私生活でも使えるものは、按分するか、少額なら計上を見送る判断もあります。
保険料
配達中の事故に備える保険料も経費です。自転車保険やバイクの任意保険は、損害保険料または車両費で計上します。
プラットフォームの保険は「配達中」しか使えない
ここは誤解が多い部分です。配達アプリ側で用意されている保険は、配達中の事故を対象とするもので、リクエストを待っている時間や配達の前後は対象外になることがあります。
自転車保険は多くの自治体で条例により加入が義務づけられています。業務で毎日走るなら、自分の保険を別に持っておく判断が現実的です。
経費にできないもの
「配達をしていなくても発生する支出」は経費になりません。気持ちの上では業務に関係していても、線を越えているものがあります。
| 支出 | 扱い |
|---|---|
| 配達中の食事代・自分だけの飲食 | 経費にならない(配達しなくても食事はとる) |
| スポーツジムの会費 | 経費にならない(体力づくりは自分のため) |
| 生命保険料・医療費 | 経費ではなく所得控除で処理する |
| 国民年金保険料・国民健康保険料 | 経費ではなく社会保険料控除 |
| 所得税・住民税 | 経費にならない |
| 配達でも普段でも着る服・靴 | 経費にならない(配達専用のものは可) |
| 交通違反の反則金・駐車違反の罰金 | 経費にならない |
| 健康診断料 | 経費にならない |
| 住宅ローン・借入金の返済 | 経費にならない(利息部分は事業分のみ) |
生命保険料と医療費は「二重に引かない」
間違えると税額が変わる部分です。生命保険料や医療費は、経費ではなく所得控除で差し引きます。経費にも入れてしまうと同じ支出を二度引くことになります。
普段も着る服は経費にならない
作業着の扱いは線引きがはっきりしています。配達のときしか着ない服は経費になりますが、私服として着られる服は対象外です。
ロゴ入りのウェアや、明らかに配達用と分かる装備は説明が通ります。
交通違反の反則金は経費にならない
配達中に取られたものでも同じです。反則金や罰金は、法律に違反したことに対する制裁なので、経費にはできません。
一方で、駐輪場代のように正規に支払った費用は経費です。
売上に見合わない高額な支出
金額の妥当性も見られます。売上が数万円しかないのに数万円の交際費を計上する、7万円のバッグを配達用として計上するといったケースは、事業として合理的でないと判断されます。
このとき注意したいのは、否認されると「7万円のうち5,000円だけ経費」という按分もできず、全額が認められなくなる点です。装備は売上の規模に見合う範囲で選んでください。
配達中の飲み物は経費になる?
意見が分かれている論点なので、はっきり書きます。自分のためだけの飲食代は、原則として経費になりません。重い荷物を運ぶ肉体労働だから必要だ、という説明は通りにくいのが実情です。
「経費にできる可能性が高い」と書いている解説もありますが、税務調査で否認されるリスクを負うのは自分です。計上するなら、金額を抑え、配達日と結びつけて記録を残しておく必要があります。
自動販売機はレシートが出ません。計上するなら、日付・場所・金額を帳簿に記録するか、キャッシュレス決済にして履歴を残してください。
\ AppStoreの確定申告アプリで1位 /
家事按分|プライベートと共通の支出をどう分けるか
配達員の経費でいちばん差が出るのがここです。共通の支出を全部経費にするのは間違いです。
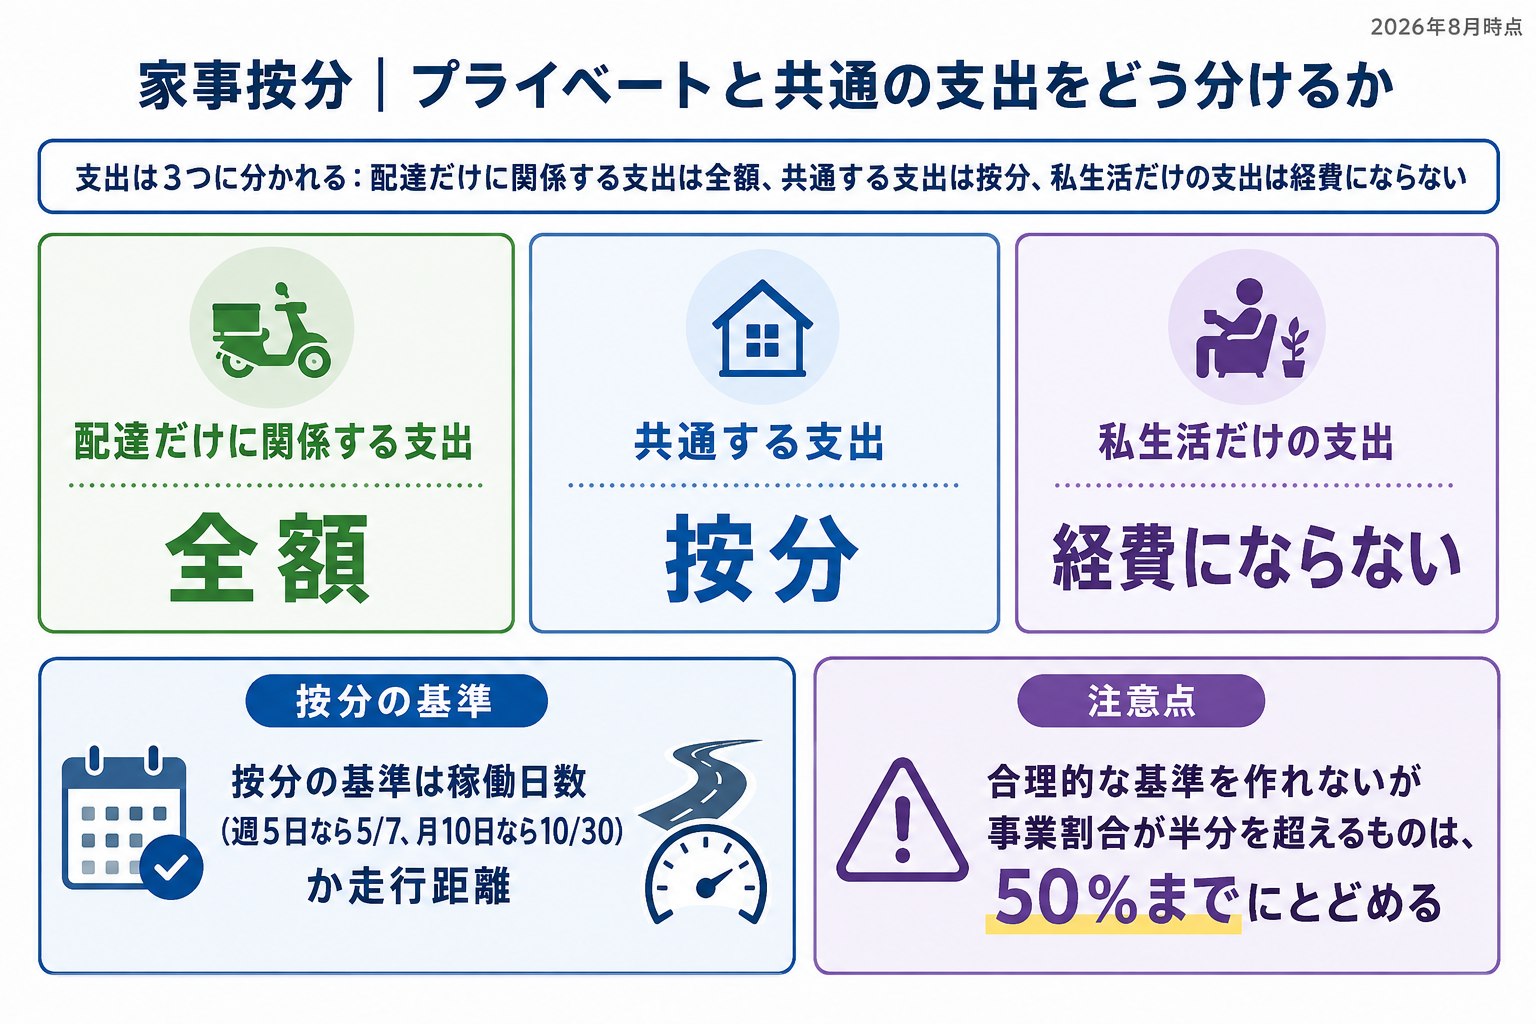
支出は3つに分かれる
まず分類から始めます。
- 配達だけに関係する支出:配達バッグ、配達専用のスマホ回線 → 全額が経費
- 配達と私生活の両方に関係する支出:私用でも乗るバイク、兼用のスマホ → 按分して事業分だけ
- 私生活だけの支出:家族との食事、私服 → 経費にならない
2の共通する支出をどう扱うかが、判断の分かれ目になります。
按分の基準は稼働日か走行距離
決まった割合はありません。自分の使い方に合っていて、人に説明できる基準を選びます。
| 対象 | 使いやすい基準 | 例 |
|---|---|---|
| スマホの通信費 | 週または月の稼働日数 | 週5日稼働なら5/7 |
| バイク・自転車の減価償却費、保険料、修理代 | 走行距離 | 配達での走行距離÷総走行距離 |
| ガソリン代 | 走行距離または稼働日数 | 月10日稼働なら10/30 |
毎月変えなくてよい
厳密さより一貫性です。年間を通しておおよそ週5日、月20日といった水準で決めておけば、毎月作り直す必要はありません。
稼働しなかった月は稼働扱いにしない
やりすぎになる例です。8月はほとんど稼働していないのに、他の月と同じ割合を当てはめるのは避けてください。稼働がなかった月は、そのとおりに扱います。
夜だけの稼働と終日の稼働は同じ1日か
考え方が分かれる点です。バイクを夜のピーク時間だけに使い、通勤は電車という人なら、その日は「バイクを業務に使った1日」と数えて構いません。
一方、昼に稼働して夕方から私用で乗っている場合は、同じ1日として数えるのは説明しにくくなります。
按分の基準が作れないときは50%まで
実務で使われている考え方です。合理的な基準を作れないが、事業に使った割合が半分を超えていると言えるものは、50%までを経費にとどめておくのが安全です。
たとえば遠方のエリアまで出て1泊し、2日間稼働して観光もして帰った場合の宿泊費です。「7割は業務」と思っていても、根拠となる基準を示せないなら50%で計上しておくほうが、後から問題になりません。
いくらから按分するか
すべてを按分すると手が回りません。単価が安く、ほとんど配達で使っているものは按分せず全額でよい、という整理が現実的です。
目安になるのが通信費です。月5,000円のスマホ代なら年6万円で、これは按分する対象になります。そこより下のライン、3万円から4万円あたりを超えるものから按分を考えると、手間と精度のバランスが取れます。
按分の根拠を残す
割合そのものより、説明できるかどうかが問われます。「按分の基準は週の稼働日数にした」というメモを、領収書と一緒に残しておいてください。
走行距離で按分するなら、月末のメーターの数値を記録しておきます。
家内労働者等の特例|実費より69万円が有利になる人
経費が少ない自転車配達員ほど効く制度です。知らないまま実費だけで申告している人が多い部分です。
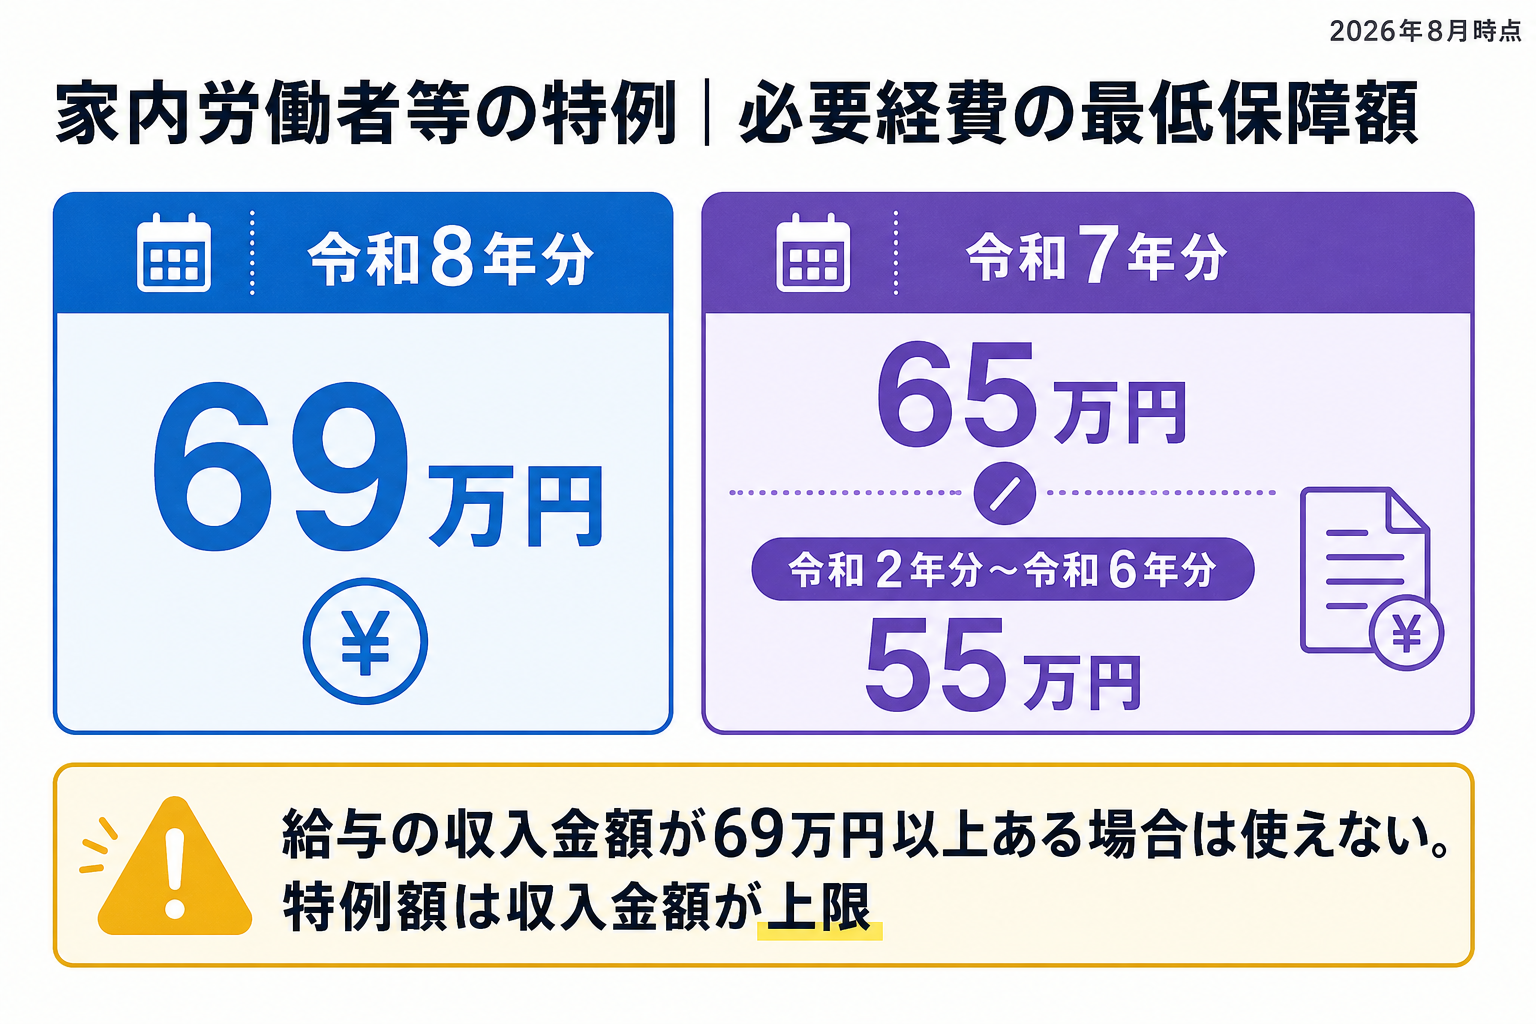
令和8年分は69万円まで認められる
家内労働者等に当たる人は、実際にかかった経費が少なくても、必要経費として69万円まで認められます(国税庁 令和8年4月 源泉所得税の改正のあらまし)。
| 年分 | 必要経費として認められる最低保障額 |
|---|---|
| 令和8年分 | 69万円 |
| 令和7年分 | 65万円 |
| 令和2年分〜令和6年分 | 55万円 |
タックスアンサー(No.1810)は令和7年4月1日現在の内容で、65万円と書かれています。令和8年度税制改正で給与所得控除の最低保障額が74万円に上がったことに伴い、この特例も69万円に引き上げられました。
自転車で配達していて経費が年20万円しかない人でも、この特例が使えれば69万円を経費として差し引けます。差は大きいので、必ず確認してください。
使えるのはどんな人か
条件は「相手が特定されているか」です。家内労働者等とは、家内労働法上の家内労働者、外交員、集金人、検針人のほか、特定の者に対して継続的に人的役務の提供を行うことを業務とする人をいいます。
配達員がここに当たるかは、登録しているプラットフォームが1社に絞られているかどうかで見方が変わります。複数のサービスを掛け持ちしている場合は「特定の者」と言えるかが問題になります。
適用できるかどうかは、自分の稼働状況を伝えて所轄の税務署に確認してください。この記事の内容だけで判断しないでください。
給与がある場合は使えないことがある
副業で配達している人は、ここで制限がかかります。給与の収入金額が69万円以上ある場合、この特例は使えません。
給与収入が69万円未満のときは、69万円から給与所得控除額を差し引いた残額と、実際にかかった経費を比べて、高いほうが必要経費になります。
特例額は収入金額が上限
もう1つの制限です。特例で認められる必要経費は、その所得の収入金額が限度になります。配達収入が40万円なら、69万円ではなく40万円が上限です。
赤字を作るための制度ではない、という点だけ押さえておいてください。
\ AppStoreの確定申告アプリで1位 /
10万円以上のものを買ったとき
10万円が最初の分かれ目です。電動アシスト自転車やバイクを買うと、この判断が必要になります。
| 取得価額 | 扱い | 使える人 |
|---|---|---|
| 10万円未満 | その年に全額を経費にできる(消耗品費) | 青色・白色とも |
| 10万円以上20万円未満 | 3年間で3分の1ずつ経費にできる(一括償却資産) | 青色・白色とも |
| 40万円未満(2026年3月31日までの取得は30万円未満) | その年に全額を経費にできる(年間300万円まで) | 青色申告のみ |
| 上記に当てはまらないもの | 耐用年数にわたって減価償却する | 青色・白色とも |
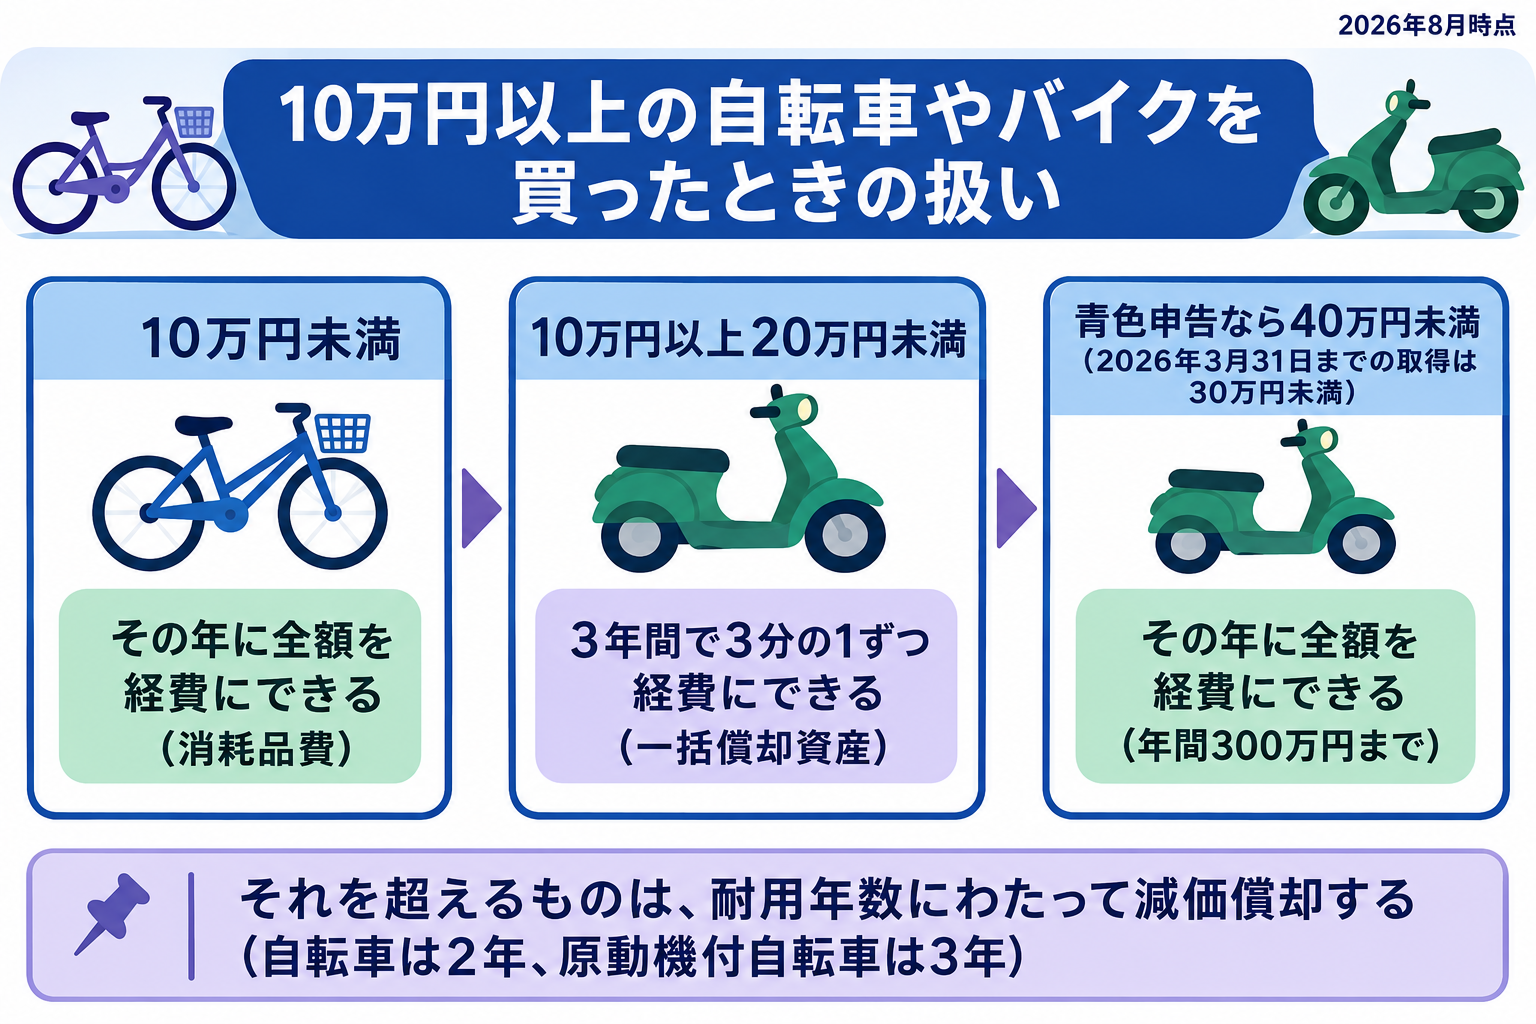
少額減価償却資産の特例は青色申告だけ
配達員にとって効く制度です。青色申告なら、40万円未満の車両をその年に全額経費にできます。2026年3月31日までに取得したものは30万円未満が基準でした。
年間の合計で300万円までという枠があります。白色申告では使えないため、バイクの購入を考えている人は先に青色申告の申請を済ませてください。
減価償却の書き方
購入した年と年末で2回の処理が発生します。27万円のバイクを買った場合、購入時に車両運搬具として資産に計上し、年末に減価償却費として1年分を振り替えます。
耐用年数は自転車が2年、原動機付自転車が3年です。私用でも乗るなら、減価償却費も走行距離などで按分します。
確定申告が必要なのはいくらから
専業なら所得104万円、副業なら所得20万円が目安です。判定に使うのは売上ではなく、売上から経費を引いた所得です。
| あなたの状況 | 確定申告が必要になる目安 |
|---|---|
| 配達が本業(他に給与がない) | 所得が基礎控除額を超えたとき。令和8年分は104万円 |
| 会社員・パートをしながら副業で配達 | 給与以外の所得の合計が20万円を超えたとき |
| 勤務先が2か所以上ある | メイン以外の給与(額面)と副業の所得を合算して20万円超 |
報酬は源泉徴収されていない
会社員との大きな違いです。配達の報酬は給与ではなく業務委託の報酬として支払われるため、原則として源泉徴収されていません。
税金が引かれていない状態でお金が入ってくるので、申告と納付を自分で行う前提で考えてください。
令和8年分の基礎控除は104万円
数字が変わったばかりの部分です。令和8年度税制改正により、合計所得336万円以下なら基礎控除は104万円です。令和7年分は95万円、令和6年分までは48万円でした。
古い解説記事は48万円のままになっていることがあります。申告する年分に対応した数字を使ってください。
所得税がかからなくても住民税の申告が必要
見落としやすい部分です。副業の所得が20万円以下で確定申告をしない場合でも、利益が出ているなら住民税の申告は必要になります。
手続きは、お住まいの市区町村の窓口です。
事業所得と雑所得のどちらになるか
区分によって使える制度が変わります。専業で継続的に稼働しているなら事業所得、副収入程度なら雑所得として扱われるのが一般的です。
| 事業所得 | 雑所得 | |
|---|---|---|
| 青色申告 | 選べる(最大65万円の特別控除) | 選べない |
| 赤字と給与の相殺 | できる | できない |
| 赤字の繰越 | 青色申告なら3年間 | できない |
| 経費の計上 | できる | できる |
雑所得でも経費は差し引けます。副業だから経費を計上できない、ということはありません。
\ AppStoreの確定申告アプリで1位 /
売上の記録と仕訳
表示されている報酬の合計をそのまま売上にします。内訳ごとに分ける必要はありません。
売上に含めるもの
配達報酬は複数の要素で構成されています。基本料金、配達調整金額、チップ、クエストなどのインセンティブは、すべて売上に含めます。
金額はアプリの管理画面や、週ごとに届くメールで確認できます。手数料が引かれた後の振込額ではなく、報酬の総額を売上として記録してください。
週1回のペースで記帳する
報酬が週ごとに確定する仕組みを利用します。週に1回、確定した報酬と使った経費をまとめて記録すれば、年末に一気に処理する必要がなくなります。
仕訳の例
複式簿記で記帳する場合の形です。現金払いの案件があると、売上と振込額が一致しません。
現金払いの案件がない週
売上が1万円で、全額が後日振り込まれる場合です。
| 時点 | 借方 | 貸方 |
|---|---|---|
| 配達した週 | 売掛金 10,000 | 売上 10,000 |
| 入金された日 | 普通預金 10,000 | 売掛金 10,000 |
現金払いが混ざった週
売上1万円のうち3,000円を現金で受け取った場合です。振り込まれるのは差額の7,000円になります。
| 時点 | 借方 | 貸方 |
|---|---|---|
| 配達した週 | 現金 3,000/売掛金 7,000 | 売上 10,000 |
| 入金された日 | 普通預金 7,000 | 売掛金 7,000 |
受け取った現金が売上を上回った週
現金払いの注文が多いと起きます。受け取った現金は一時的に預かっているだけなので、売上を超えた分は「預り金」で処理します。
売上1万円に対して1万5,000円を受け取った場合、差額の5,000円は後で返すことになります。
| 時点 | 借方 | 貸方 |
|---|---|---|
| 配達した週 | 現金 15,000 | 売上 10,000/預り金 5,000 |
| 差額が引き落とされた日 | 預り金 5,000 | 普通預金 5,000 |
預り金は処理までに日数が空くので、二重計上と処理漏れに注意してください。
青色申告と白色申告
専業で続けるなら青色申告です。事業所得で申告する場合に選べます。
| 白色申告 | 青色申告 | |
|---|---|---|
| 事前の申請 | 不要 | 必要(青色申告承認申請書) |
| 特別控除 | なし | 最大65万円(令和9年分以降は最大75万円) |
| 赤字の繰越 | できない | 3年間 |
| 40万円未満の一括経費 | できない | できる |
65万円の控除を受ける条件
自動では適用されません。複式簿記で記帳し、貸借対照表と損益計算書を添付して期限内に申告し、そのうえでe-Taxで送信することが条件です。
紙で提出すると55万円になります。令和9年分からは上限が75万円に上がり、優良な電子帳簿の保存や請求書データとの自動連携が要件に加わります。
開業届と青色申告承認申請書
専業で始めるなら両方を出します。開業届の提出期限は、2026年1月1日以後に開業した場合、開業した年分の確定申告期限までです。
青色申告承認申請書は別の期限です。その年から青色申告をするには、原則3月15日まで、1月16日以後に開業した場合は開業日から2か月以内に提出します。
青色申告の期限のほうが先に来るので、2つは同時に出すのが安全です。
よくある間違いと注意点
- 振込額を売上にしている:手数料が引かれる前の報酬総額が売上です
- 共通の支出を全額経費にしている:按分が必要です
- 按分の根拠を残していない:基準を決めた理由をメモに残します
- 勘定科目が年の途中で変わっている:同じ支出は同じ科目で通します
- 10万円以上の車両を全額その年の経費にしている:減価償却か特例の判断が必要です
- 家内労働者等の特例を知らずに実費だけで申告している:経費が少ない人は損をしています
- 領収書を保存していない:青色申告は原則7年、白色申告は5年の保存が必要です
確定申告のやり方
流れは「記録する→集計する→申告書を作る→提出する→納める」です。
1.週ごとに売上と経費を記録する
報酬の確定に合わせて記帳します。レシートはその都度処理してください。
2.年末に集計して按分を確定する
走行距離や稼働日数から按分の割合を決め、根拠のメモを残します。
3.決算書を作る
青色申告なら青色申告決算書、白色申告なら収支内訳書です。家内労働者等の特例を使う場合は、専用の計算書を添付します。
4.申告書を作って提出する
提出方法はe-Tax、郵送、窓口の3つで、65万円の控除を受けるならe-Taxです。
5.期限までに納める
確定申告の期間は原則として2月16日から3月15日で、納付の期限も同じ日です。スマホアプリ納付やクレジットカード納付も使えます。
フードデリバリー配達員の確定申告を、スマホだけで終わらせる
配達が終わったあとに帳簿をつける時間を作るのは、簡単ではありません。「タックスナップ」なら、スマホだけで記帳から確定申告まで完結できます。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
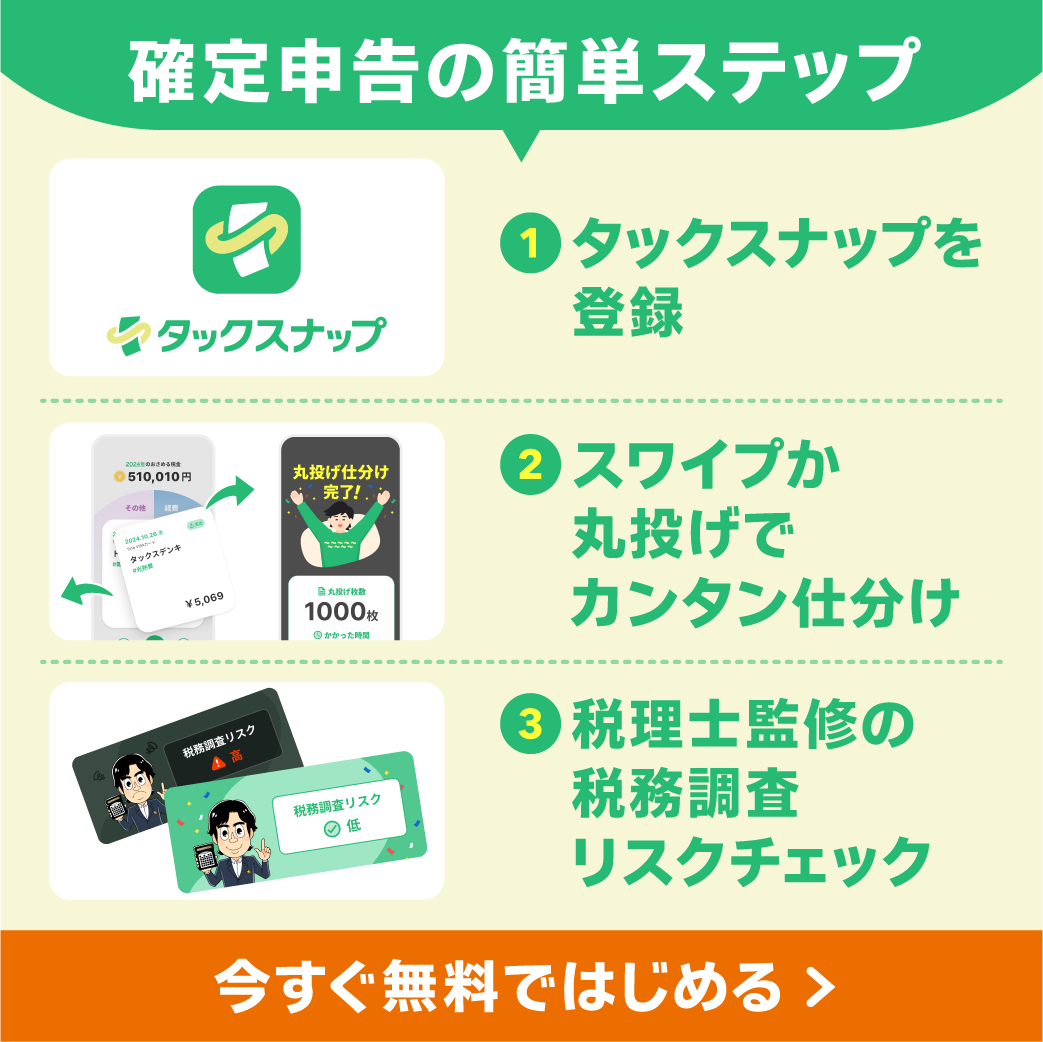
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
フードデリバリー配達員の経費は、配達業務に必要だったと説明できる支出だけが対象です。車両費、通信費、装備品が中心になります。
プライベートと共通の支出は按分が必要で、基準を作れないものは50%までにとどめるのが安全です。自分のためだけの食事代、普段も着る服、反則金は経費になりません。
経費が少ない人は、家内労働者等の特例で69万円まで認められる可能性があります。まずは週1回の記帳から始めてください。
よくある質問
Q. 配達に使う自転車の購入費は経費にできますか?
できます。10万円未満なら消耗品費としてその年に全額、10万円以上なら車両運搬具として減価償却します。防犯登録料も経費に含められます。
Q. スマホ代は全額経費にできますか?
配達専用の回線なら全額、プライベートと兼用なら按分した事業分だけです。週の稼働日数などを基準にして、按分の根拠をメモに残してください。
Q. 配達中に買った飲み物は経費になりますか?
自分のためだけの飲食代は、原則として経費になりません。肉体労働だから必要という説明は通りにくいため、計上する場合は否認されるリスクを踏まえて判断してください。
Q. 配達中の交通違反の反則金は経費になりますか?
なりません。法律違反に対する制裁なので、業務中に取られたものでも対象外です。
Q. 家内労働者等の特例とは何ですか?
実際の経費が少なくても、必要経費として69万円まで認められる制度です(令和8年分)。特定の者に継続的に人的役務を提供している人が対象で、配達員に適用できるかは稼働状況によります。所轄の税務署に確認してください。
Q. 家内労働者等の特例は副業でも使えますか?
給与の収入金額が69万円以上ある場合は使えません。69万円未満なら、69万円から給与所得控除額を差し引いた残額と実際の経費を比べて、高いほうが必要経費になります。
Q. 経費が売上を上回って赤字になったらどうなりますか?
事業所得で青色申告をしているなら、赤字を給与所得と相殺でき、3年間繰り越せます。雑所得の場合は相殺も繰越もできません。
Q. 副業で所得が20万円以下なら何もしなくていいですか?
いいえ。確定申告が不要でも、利益が出ているなら住民税の申告が必要です。手続きはお住まいの市区町村の窓口です。
Q. 確定申告の期限はいつからいつまでですか?
原則として2月16日から3月15日までです。期限が土日祝に当たる年は翌平日にずれます。納付の期限も同じ日です。
Q. 確定申告を忘れた場合はどうなりますか?
期限後でも申告できます。ただし無申告加算税と延滞税がかかるため、気づいた時点で早く出すほど負担は軽くなります。
Q. 配達員におすすめの節税方法は?
まず経費の計上漏れをなくすこと、次に青色申告にすることです。経費が少ない人は家内労働者等の特例、車両を買う年は少額減価償却資産の特例が効きます。
Q. 領収書はいつまで保存すればよいですか?
青色申告は原則7年(一部は5年)、白色申告は5年です。按分の根拠メモも一緒に保管しておいてください。