「ポイントで支払った経費は、どう仕訳すればいいの?」と迷っていませんか?
事業に必要な支出ならポイント払いでも経費にでき、仕訳はポイントの出どころとレシートの表示で決まります。
この記事では、値引処理・両建処理・事業主借の使い分けを、クレジットカード明細との合わせ方や消費税の扱いとあわせて、ケース別の仕訳例で解説します。
この記事のポイント
- ポイント払いでも事業に必要な支出なら経費になり、仕訳はポイントを使ったときだけ
- 事業で貯めたポイントは、支払額だけを経費にする値引処理か、ポイント分を雑収入に立てる両建処理
- 私用で貯めたポイントは事業主借とする方法もあるが、国税庁の資料が示すのは値引処理と両建処理
- カード明細にはポイント差引後の金額しか載らないので、両建処理ならポイント分を手で追加
- 消費税はレシートの「ポイント値引」「ポイント支払」の表示で課税仕入れの金額が決定
- 免税事業者・簡易課税・2割特例なら、ポイント払いの区分は消費税の納税額に影響なし
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
ポイントで支払った経費は計上できる?
事業に必要な支出であれば、ポイントで支払った分も経費として計上できます。経費になるかどうかは支払い方法ではなく、事業との関係で決まるからです。
事業に使った支出ならポイント払いでも経費になる
経費にできるかどうかは事業に必要な支出かどうかで判断し、現金・カード・ポイントといった支払い手段は関係ありません。 たとえば、仕事用の文房具やプリンターのインク、取引先への手土産をポイントで買った場合も、事業の支出として扱えます。
一方で、日用品や家族の食料品など私用の買い物は、ポイントで払っても経費にはなりません。仕事とプライベートの両方で使う物は、使う割合で按分(家事按分)し、事業で使う分だけを経費にします。
ポイントを使った買い物も、通常の経費と同じくレシートや利用明細を保存しておきます。何のために買ったかを説明できる状態にしておけば、確定申告の前に見直すときも迷いません。
ポイントが付与されたときは仕訳しない
仕訳はポイントを使ったときに行い、ポイントが付与されたときや失効したときは仕訳しません。 付与された時点では、そのポイントを事業に使うのか私用に使うのか、そもそも使い切るのかが決まっていないためです。
国税庁も、共通ポイントなどを使った場合は「使用した日の属する年分」の収入として扱うとしています(国税庁 No.1907)。帳簿にポイント残高を載せる必要はないので、使ったときの仕訳だけを正しく入れれば十分です。
ただし、年末にまとめて記帳すると、どの買い物でポイントを使ったか思い出せなくなりがちです。ポイントアプリやカード会社の利用履歴は、こまめに確認しておくと安心です。
ポイント払いの仕訳は何で決まる?
ポイント払いの仕訳は、ポイントの出どころ・経理処理の選び方・レシートの表示の3点で決まります。それぞれ決まる部分が違うので、表で整理しておきます。
| 確認すること | 分かれ方 | 決まること |
|---|---|---|
| ポイントの出どころ | 事業の支払いで貯めた 私用の支払いで貯めた | ポイント分の勘定科目(雑収入・事業主借) |
| 経理処理の選び方 | 値引処理 両建処理 | 経費に計上する金額 |
| レシートの表示 | ポイント値引 ポイント支払 | 消費税の課税仕入れの金額 |
事業で貯めたポイントは値引処理か両建処理
事業の支払いで貯めたポイントを使ったときは、支払額だけを経費にする値引処理か、ポイント分を雑収入に計上する両建処理のどちらかで仕訳します。 国税庁の資料でも、事業者が備品などをポイントで買ったときの処理として、この2つが示されています(国税庁 企業発行ポイントの使用に係る経理処理(PDF))。
| 処理方法 | 経費にする金額 | ポイント分の扱い | 向いている人 |
|---|---|---|---|
| 値引処理 | ポイント使用後の支払額 | 仕訳に出てこない | 仕訳を簡単にしたい人 |
| 両建処理 | ポイント使用前の金額 | 雑収入(消費税は不課税) | ポイントの利用を帳簿に残したい人 |
どちらを選んでも、経費から雑収入を差し引いた所得の金額は同じです。そのため、どちらが得ということはなく、一度決めた方法を続けて使うことが大切です。
私用で貯めたポイントは考え方が2つある
私用の買い物で貯めたポイントを事業の支払いに使ったときは、ポイント分を事業主借とする方法が会計ソフトのヘルプなどで紹介されています(freee ヘルプセンター)。プライベートのお金で事業の支払いを立て替えたときと同じ考え方です。
一方で、国税庁は共通ポイント制度で付与されたポイントを使った場合、その金額を使用の目的に応じて一時所得や事業所得などの収入に含めるとしています(国税庁 No.1907)。事業者向けの資料で示されている処理も、値引処理と両建処理の2つです。
迷ったら、私用で貯めたポイントも国税庁の資料に沿って値引処理か両建処理で仕訳しておくのが無難です。 事業主借にすると経費だけが増えて所得が小さくなるため、この方法をとる場合は税理士や税務署に確認しておきましょう。
共通ポイントとお店のポイントで扱いが違う
ポイントには、発行したお店だけで使えるポイントと、複数のお店で使える共通ポイントがあります。国税庁は、お店が買い物の金額に応じて付与するポイントを値引きと同じとみなしています。一方で、共通ポイントや抽選キャンペーンで当たったポイントは、値引きとは考えないとしています(国税庁 No.1907)。
共通ポイントを事業の支払いに使ったときは、ポイント分を雑収入に計上する両建処理が国税庁の処理例に沿った形です。 国税庁の処理例でも、ポイント会員が消耗品をポイントで買った場合は、ポイント分を雑収入(消費税は不課税)として計上しています(国税庁 共通ポイント制度の一般的な処理例(PDF))。
お店独自のポイントであれば、値引処理と両建処理のどちらでもかまいません。手元のポイントがどちらにあたるか分からないときは、ポイントの公式サイトで発行元を確認しておきましょう。
\ AppStoreの確定申告アプリで1位 /
ポイント払いの仕訳例【ケース別】
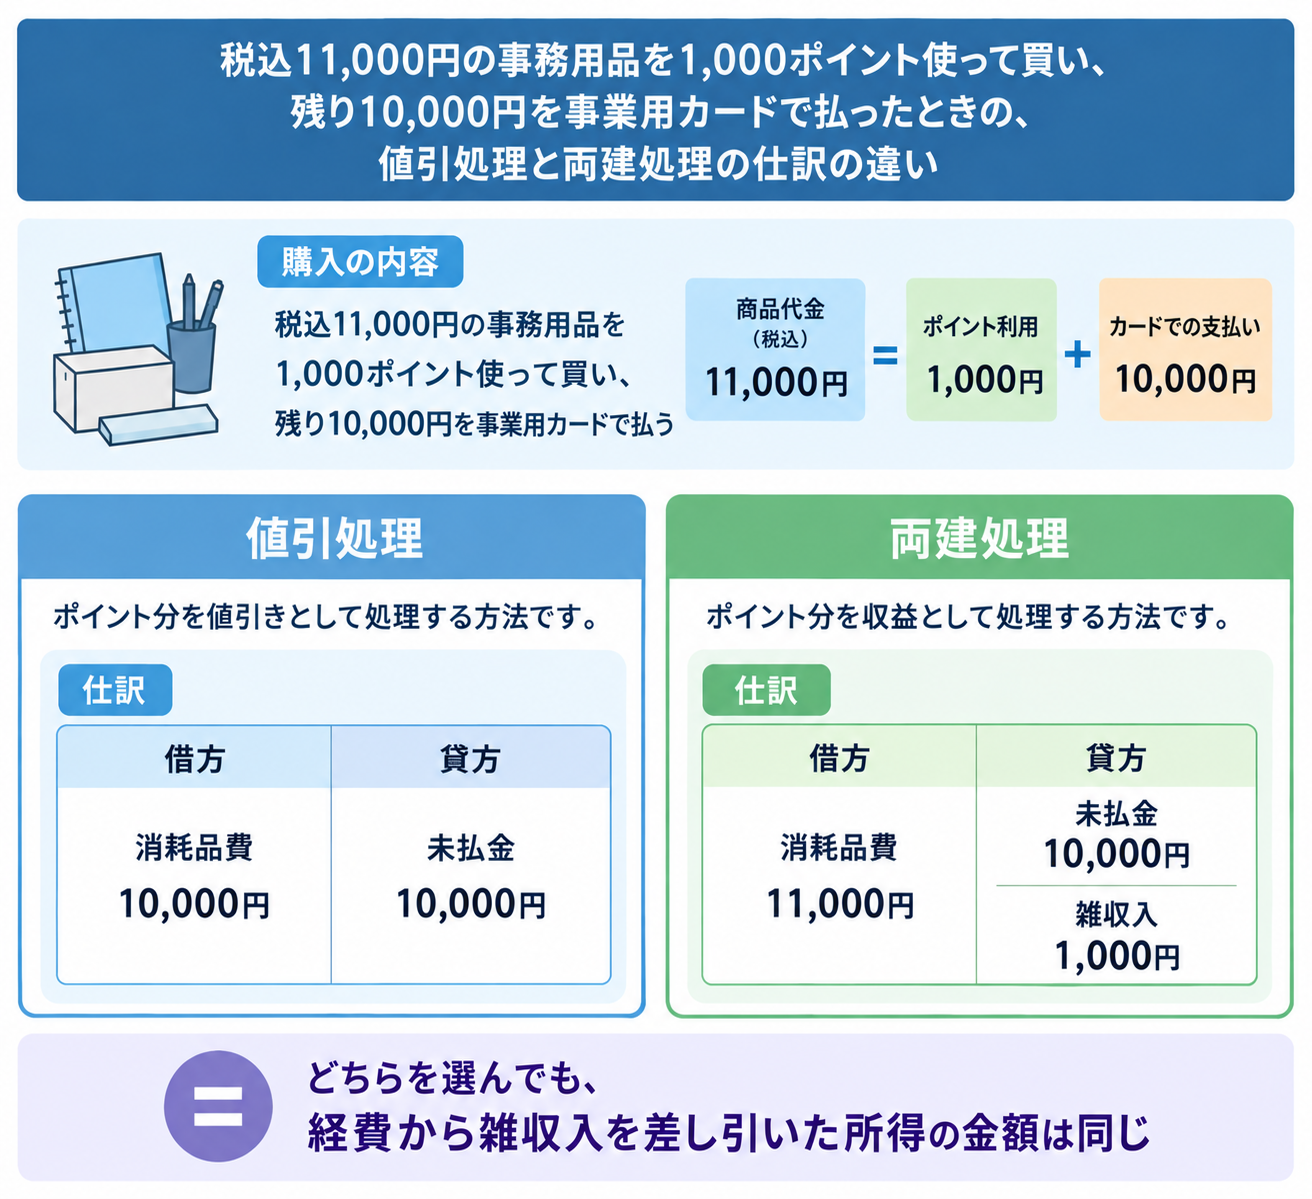
ここからは、具体的な金額で仕訳例を示します。例として、税込11,000円の事務用品を1,000ポイント(1,000円分)使って買い、残りの10,000円を事業用のクレジットカードで支払ったケースで考えます。
クレジットカードで払った分は、利用した日に「未払金」で計上し、口座から引き落とされた日に「未払金/普通預金」の仕訳で消します。現金で払った場合は、未払金の代わりに「現金」を使います。
値引処理の仕訳例
値引処理では、カードで支払った10,000円だけを消耗品費に計上します。 ポイントの1,000円は仕訳に出てこないので、摘要欄に「1,000ポイント使用」とメモしておくと後から確認できます。
| タイミング | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 購入時 | 消耗品費 | 10,000円 | 未払金 | 10,000円 |
| 引き落とし時 | 未払金 | 10,000円 | 普通預金 | 10,000円 |
値引処理はカード明細の金額とそのまま一致するため、口座やカードを連携して記帳している人にとっては手間が最も少ない方法です。値引きの仕訳の考え方は、次の記事でも詳しく解説しています。
両建処理の仕訳例
両建処理では、ポイント使用前の11,000円を消耗品費にし、ポイント分の1,000円を雑収入に計上します。 雑収入は、消費税の不課税として扱います。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 消耗品費 | 11,000円 | 未払金 | 10,000円 |
| 雑収入 | 1,000円 |
経費が1,000円増える代わりに雑収入も1,000円増えるので、所得への影響は値引処理と変わりません。引き落とし時の仕訳は、値引処理と同じく「未払金10,000円/普通預金10,000円」です。
全額ポイントで支払った仕訳例
全額をポイントで払ったときは、両建処理で消耗品費と雑収入を同じ金額で計上しておくと購入の記録が残ります。 値引処理だと支払額が0円になり、仕訳そのものが帳簿に残らないためです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 消耗品費 | 11,000円 | 雑収入 | 11,000円 |
帳簿に記録が残っていれば、備品をいつ買ったのかを後から確認できます。仕事用のパソコンなど高額な物をポイントで買ったときも、購入の事実を帳簿に残しておくと安心です。
私用で貯めたポイントを事業主借にする仕訳例
事業主借で処理する場合は、ポイント使用前の11,000円を消耗品費にし、ポイント分の1,000円を事業主借にします。 事業主借は、プライベートのお金を事業に入れたときに使う勘定科目です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 消耗品費 | 11,000円 | 未払金 | 10,000円 |
| 事業主借 | 1,000円 |
値引処理・両建処理と比べると、経費が1,000円多く、所得が1,000円少なくなる仕訳です。私用で貯めたポイントの扱いは考え方が分かれるので、この仕訳を使う前に税理士や税務署に確認しておきましょう。事業主借と事業主貸の基本は、次の記事で解説しています。
クレジットカード明細とポイントはどう合わせる?
クレジットカードの明細には、ポイントを差し引いたあとの金額しか載りません。そのため、ポイント分はレシートを見て補う必要があります。
明細とレシートの金額がずれる理由
お店でポイントを使うとカードに請求されるのは残りの金額だけなので、明細とレシートの合計額がずれます。 例のケースでは、レシートの合計は11,000円でも、カード明細には10,000円しか載りません。
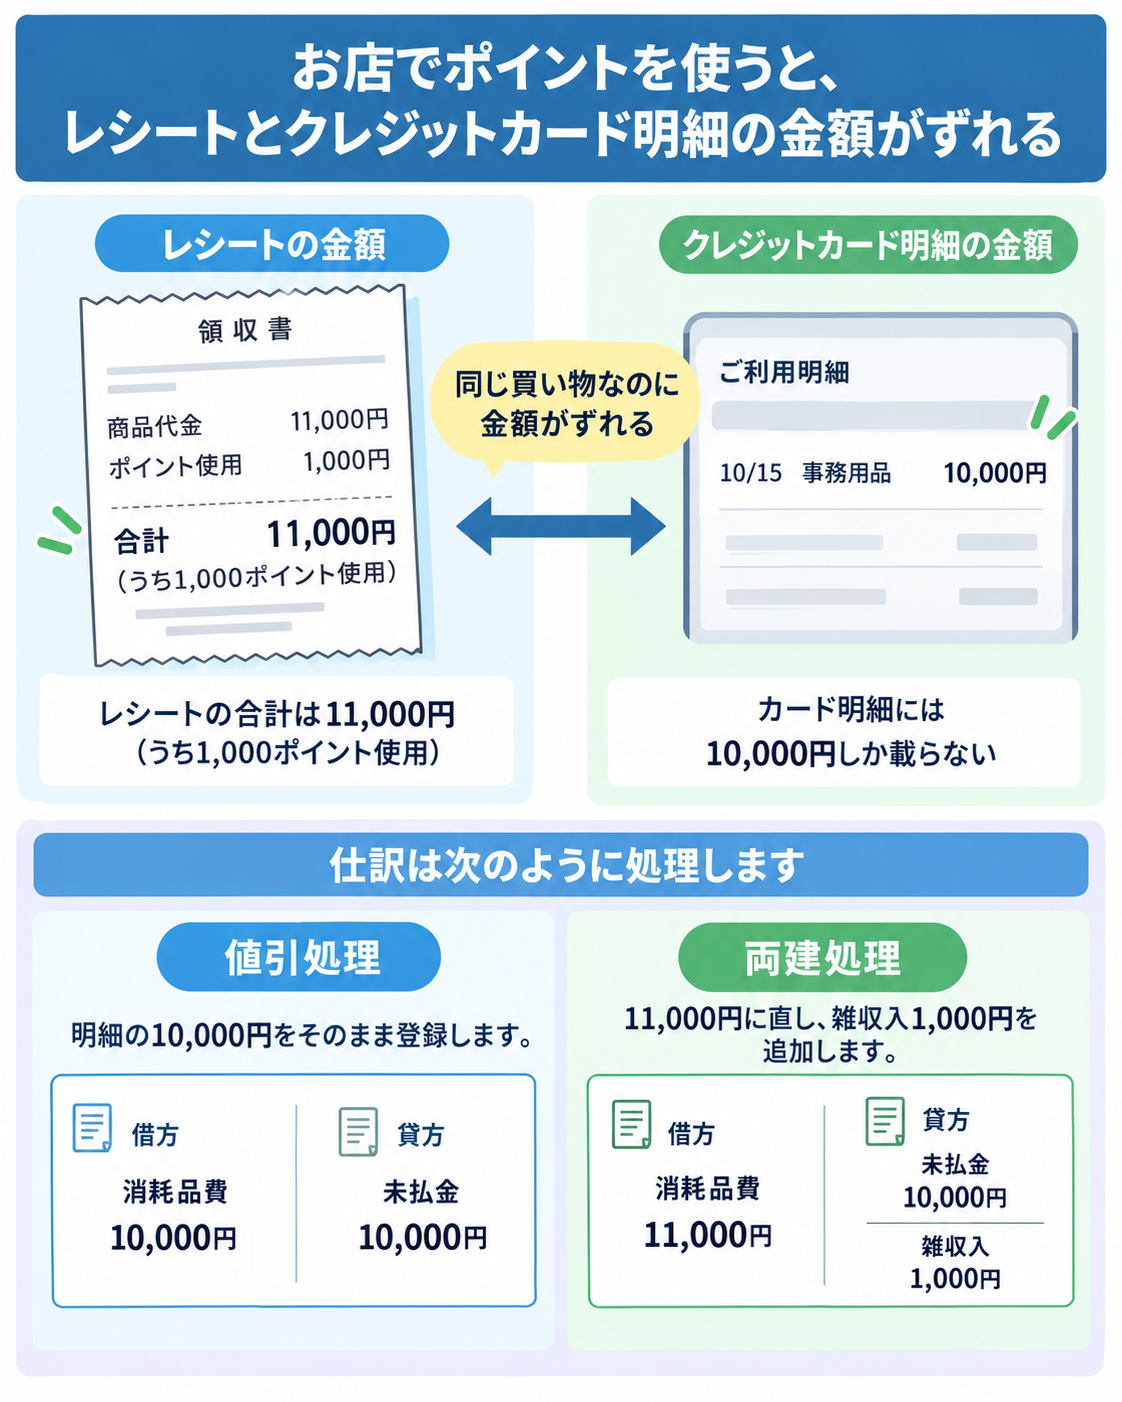
値引処理なら、明細の10,000円をそのまま登録すれば仕訳が完成します。一方で両建処理の場合は、明細から取り込んだ取引を11,000円に直し、雑収入1,000円を追加する作業が毎回必要です。
口座やカードを連携して記帳しているなら、値引処理で統一したほうが修正の手間がかかりません。 ただし、消費税を一般課税で申告する人は、レシートの表示によって課税仕入れの金額が変わる点にも注意が必要です。
カードの請求額にポイントを充てたときの仕訳
カード会社によっては、貯まったポイントを請求額に充てられます。カードの請求額にポイントを充てたときは、引き落とされなかった分を雑収入に計上します。
たとえば、カードの利用額55,000円のうち5,000円分をポイントで充当し、口座から50,000円が引き落とされたケースでは、次のように仕訳します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払金 | 55,000円 | 普通預金 | 50,000円 |
| 雑収入 | 5,000円 |
経費はカードを使った時点で55,000円を計上済みなので、引き落としの時点では差額だけを雑収入で調整します(参考:JCB 法人カードでためたポイントの会計処理方法)。ポイントを電子マネーに移したときは、移した時点で雑収入に計上する処理も紹介されています。
私用のカードで経費を払ったときの仕訳
私用のクレジットカードで事業の経費を払ったときは、相手科目を事業主借にして経費を計上します。 引き落としもプライベートの口座から行われるので、事業の帳簿で引き落としの仕訳は必要ありません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 消耗品費 | 10,000円 | 事業主借 | 10,000円 |
ただし、私用のカードで事業の支払いを続けると、事業で貯まったポイントと私用で貯まったポイントが混ざってしまいます。事業用と私用でカードを分けておけば、ポイントを使ったときもどちらとして扱うかで迷いません。クレジットカードで払ったときの仕訳は、次の記事でも解説しています。
\ AppStoreの確定申告アプリで1位 /
ポイント払いの消費税はどうなる?
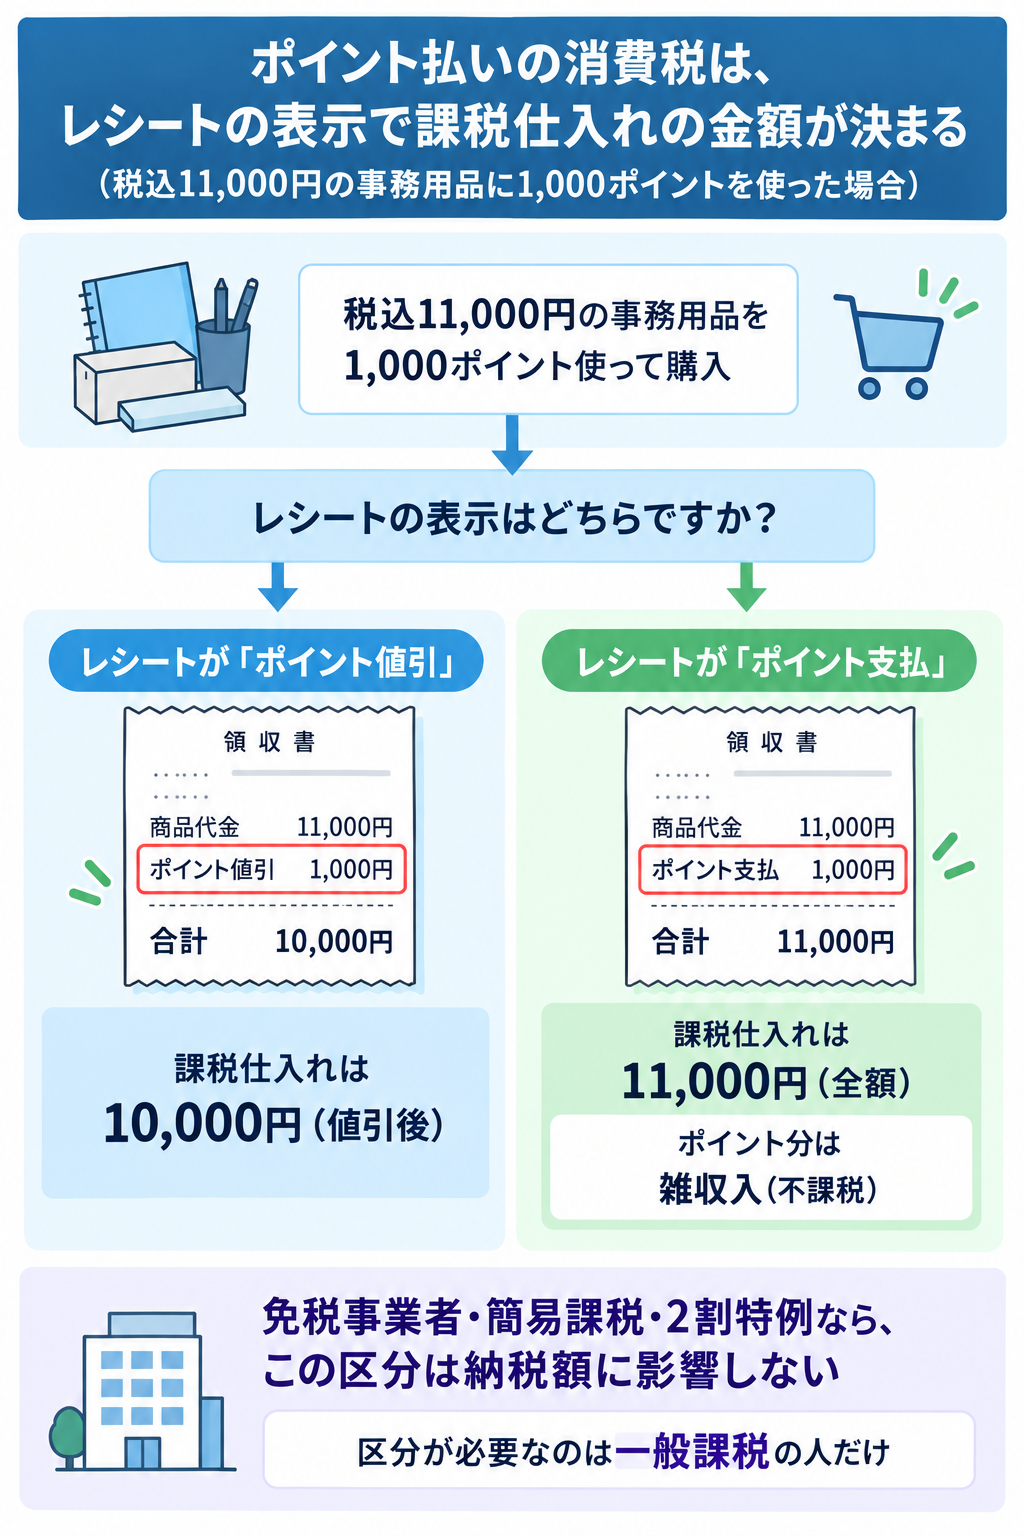
消費税は、値引処理か両建処理かの選び方ではなく、レシートの表示で課税仕入れの金額が決まります。ただし、この区分が納税額に影響するのは、一般課税で申告する人だけです。
レシートのポイント値引とポイント支払で変わる
一般課税の人は、レシートに「ポイント値引」とあれば値引後の金額、「ポイント支払」とあれば値引前の全額が課税仕入れの金額になります。 国税庁は、レシートの表記から課税仕入れの金額を判断してよいとしています(国税庁 No.6480)。
| レシートの表示 | ポイントの性質 | 課税仕入れの金額 | ポイント分の扱い |
|---|---|---|---|
| ポイント値引 | 商品本体価額の値引き | 10,000円(値引後) | 課税仕入れに含めない |
| ポイント支払 | 支払うべき金額への充当 | 11,000円(全額) | 雑収入(不課税) |
※税込11,000円の事務用品に1,000ポイントを使った場合
お店がポイント分をその場で差し引く即時充当も、商品対価の合計額は変わらないため、ポイント支払と同じく全額が課税仕入れになります。レシートが「ポイント値引」なら値引処理、「ポイント支払」なら両建処理で仕訳しておくと、帳簿の金額と消費税の計算がずれません。
免税事業者・簡易課税・2割特例なら影響しない
免税事業者や、簡易課税・2割特例で消費税を計算する人は、ポイント払いの区分が納税額に影響しません。 簡易課税は売上の消費税にみなし仕入率をかけて、2割特例は売上の消費税の2割で納税額を計算するため、実際の仕入れの金額を使わないからです。
2割特例は、インボイス登録をきっかけに課税事業者になった人などが使える特例で、個人事業主は令和8年分の申告まで適用できます(国税庁 令和8年度税制改正特集)。また、雑収入は消費税の不課税なので、両建処理で雑収入を計上しても売上の消費税は増えません。
一般課税の人は、仕入税額控除を受けるためにレシート(インボイス)の保存も必要です。ポイントを使った買い物のレシートも、捨てずに保管しておきましょう。
ポイント払いの仕訳で注意すること
ポイント払いで迷いやすいのは、処理方法のそろえ方・記録の残し方・キャンペーンで当たったポイントの扱いです。
処理方法は毎回そろえる
値引処理と両建処理は、一度決めたら同じ方法を続けて使います。 取引ごとに切り替えると、同じような買い物なのに経費の金額がばらばらになり、帳簿を見直すときに説明しにくくなります。
「お店のポイントは値引処理、共通ポイントは両建処理」のように、ポイントの種類ごとにルールを決めて守るのも1つの方法です。一般課税の人は、レシートの表示に合わせるルールにしておくと消費税の計算とも合わせやすくなります。
レシートとポイントの利用履歴を残す
ポイント払いの証拠になるのは、ポイントの利用額が書かれたレシートと、ポイントアプリやカード会社の利用履歴です。 カード明細だけではポイント分が分からないため、レシートは必ず保存します。
ネット通販で買った場合は、注文履歴の画面や領収書のPDFにポイントの利用額が載っています。これを保存しておけば、紙のレシートがなくても支払いの内訳を確認できます。
キャンペーンで当たったポイントは一時所得になる
抽選キャンペーンで当たったポイントを私用で使ったときは一時所得になりますが、ほかの一時所得と合わせて年50万円以下なら税金はかかりません。 一時所得は、収入からかかった費用と最高50万円の特別控除を引いて計算するためです(国税庁 No.1490)。
当たったポイントを事業の支払いに使ったときは、国税庁は使用の目的に応じて事業所得などの収入に含めるとしているため、両建処理で雑収入に計上します(国税庁 No.1907)。一方で、お店で買い物の金額に応じて付与されたポイントは値引きと同じ扱いなので、私用で使っても課税されません。
\ AppStoreの確定申告アプリで1位 /
ポイント払いの仕訳と確定申告をスマホで済ませる方法
ポイント払いが混ざると、カード明細とレシートを見比べて金額を直す作業が増えてしまいます。日々の仕訳を溜めずに片づけておけば、確定申告の前にまとめて悩む必要もなくなります。
タックスナップは、日々の仕訳から確定申告書の作成・提出までスマホひとつで完結する確定申告アプリです。医療費控除やふるさと納税などの控除だけを申告する場合や、副業の所得を雑所得として申告する場合は無料で使えます(無料で使える範囲)。
副業や個人事業の収入もある人は、有料プランの次の機能で帳簿づけから申告までまとめて進められます。
丸投げ仕分け&スワイプ機能
タックスナップは、銀行口座やクレジットカードの明細を取り込み、経費は右、プライベートは左にスワイプするだけで仕訳できます。安心プランの丸投げ仕分けなら、1,000件の取引も最短3秒で自動仕分けできます。
税理士監修の税務調査リスクチェック
安心プランには、登録者40万人超の税理士YouTuber・ヒロ税理士が監修した税務調査リスクチェックが付いています。申告前にリスクのある項目を自動で検知するので、初めての確定申告でも安心して提出できます。
他会計ソフトからのスムーズな乗り換え
freee、マネーフォワード、やよいの青色申告、PayPayのデータを取り込めます。最短5分で乗り換えられるので、年の途中からでも帳簿を引き継げます。
スマホで提出まで完結
確定申告書の作成からe-Taxでの提出まで、パソコンを使わずに進められます。マイナンバーカードがあれば、アプリからそのまま申告書を提出できます。
レシート読み取り機能で経費管理が簡単
レシートはカメラで撮影するだけで読み取り、複数枚もまとめて処理できます。ポイントを使った買い物のレシートも撮影して記録しておけるので、カード明細と見比べるときに探す手間が省けます。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
ポイントで支払った経費の仕訳は、次のように整理できます。
- 事業に必要な支出なら、ポイント払いでも経費に計上できる
- 仕訳はポイントを使ったときだけで、付与されたときは仕訳しない
- 事業で貯めたポイントは値引処理か両建処理(ポイント分は雑収入)
- 私用で貯めたポイントは事業主借とする方法もあるが、迷ったら値引処理か両建処理
- カード明細はポイント差引後の金額なので、両建処理ならポイント分を追加する
- 消費税はレシートの表示で決まり、区分が必要なのは一般課税の人だけ
まずは手元のレシートで「ポイント値引」と「ポイント支払」のどちらの表示かを確認し、処理方法を1つに決めて仕訳をそろえましょう。
よくある質問
Q. ポイントで買った物は経費にできる?
事業に必要な物であれば、ポイントで買った分も経費にできます。 経費になるかどうかは支払い方法ではなく、事業との関係で判断します。私用の買い物は、ポイントで払っても経費にはなりません。
Q. ポイント払いの勘定科目は何を使う?
買った物の勘定科目(消耗品費など)に加えて、両建処理ならポイント分を雑収入、事業主借で処理するならポイント分を事業主借にします。 値引処理なら、ポイント分の勘定科目は使いません。
Q. 私用で貯めたポイントを仕事の買い物に使ったらどう仕訳する?
事業主借で処理する方法もありますが、迷ったら国税庁の資料に沿って値引処理か両建処理で仕訳しておくのが無難です。 事業主借にすると所得が小さくなる方向になるため、この方法をとる場合は税理士や税務署に確認しておきましょう。
Q. ポイントをもらっただけで税金はかかる?
ポイントが付与されただけでは税金はかからず、仕訳も必要ありません。 お店で買い物の金額に応じて付与されたポイントは値引きと同じ扱いなので、私用で使っても課税されません。抽選キャンペーンで当たったポイントや共通ポイントは、使ったときに一時所得などとして扱われることがあります。
Q. 値引処理と両建処理で税金は変わる?
値引処理と両建処理のどちらを選んでも、所得税の金額は変わりません。 両建処理では経費と雑収入が同じ金額だけ増えるためです。消費税の課税仕入れの金額は、処理の選び方ではなくレシートの表示で決まります。
Q. 事業で貯めたポイントを私用の買い物に使ったら?
事業の支払いで貯めたポイントを私用に使ったときは、ポイント分を雑収入に計上し、相手科目を事業主貸にする処理が紹介されています。 私用の買い物そのものは経費にならないので、消耗品費などは計上しません。判断に迷う場合は、税理士や税務署に確認しておきましょう。
Q. ポイントを使ったときのレシートは保存が必要?
ポイントの利用額が書かれたレシートは、ほかの経費と同じく保存が必要です。 カード明細だけではポイント分が分からないため、レシートやポイントアプリの利用履歴が仕訳の根拠になります。