「FXで利益が出たけれど、確定申告が必要なのか分からない」と不安ではありませんか?
結論から言えば、会社員は給与以外の所得が20万円超、専業トレーダー・主婦・学生は合計所得104万円超(令和8年分)で確定申告が必要です。ただし国内FXと海外FXでは、税率も申告書類もまるで違います。
この記事では、申告が必要になるライン、国内・海外の税制の違い、それぞれの書き方、損失が出た年の申告、経費・節税、申告しなかった場合のリスクまでまとめて解説します。
この記事のポイント
- 会社員は「給与以外の所得20万円超」で確定申告が必要
- 専業・主婦・学生は「合計所得104万円超」で必要(令和8年分。48万円は旧情報)
- 国内FXは一律20.315%、海外FXは累進課税で最大55%
- 損失を3年間繰り越せるのは国内FXだけ(損失の年こそ申告する)
- 利益20万円以下でも住民税の申告は必要
- 海外FXの利益も、送金記録と国際的な口座情報交換で税務署に把握される
確定申告でカンタンと安心を両立した3つの魅力
開業届の作成/提出が最短5分・完全無料
アプリからの提出で
確定申告機能も1年間無料
- スマホだけ・最短5分で提出完了
- 記入例つきで、書き方に迷わない
- 提出まで1つのアプリ内で完結
※無料対象はタックスナップの安心プラン利用料です
※タックスナップで開業届をアプリ内提出した方に適用
FXの確定申告はいくらから必要?【判定】
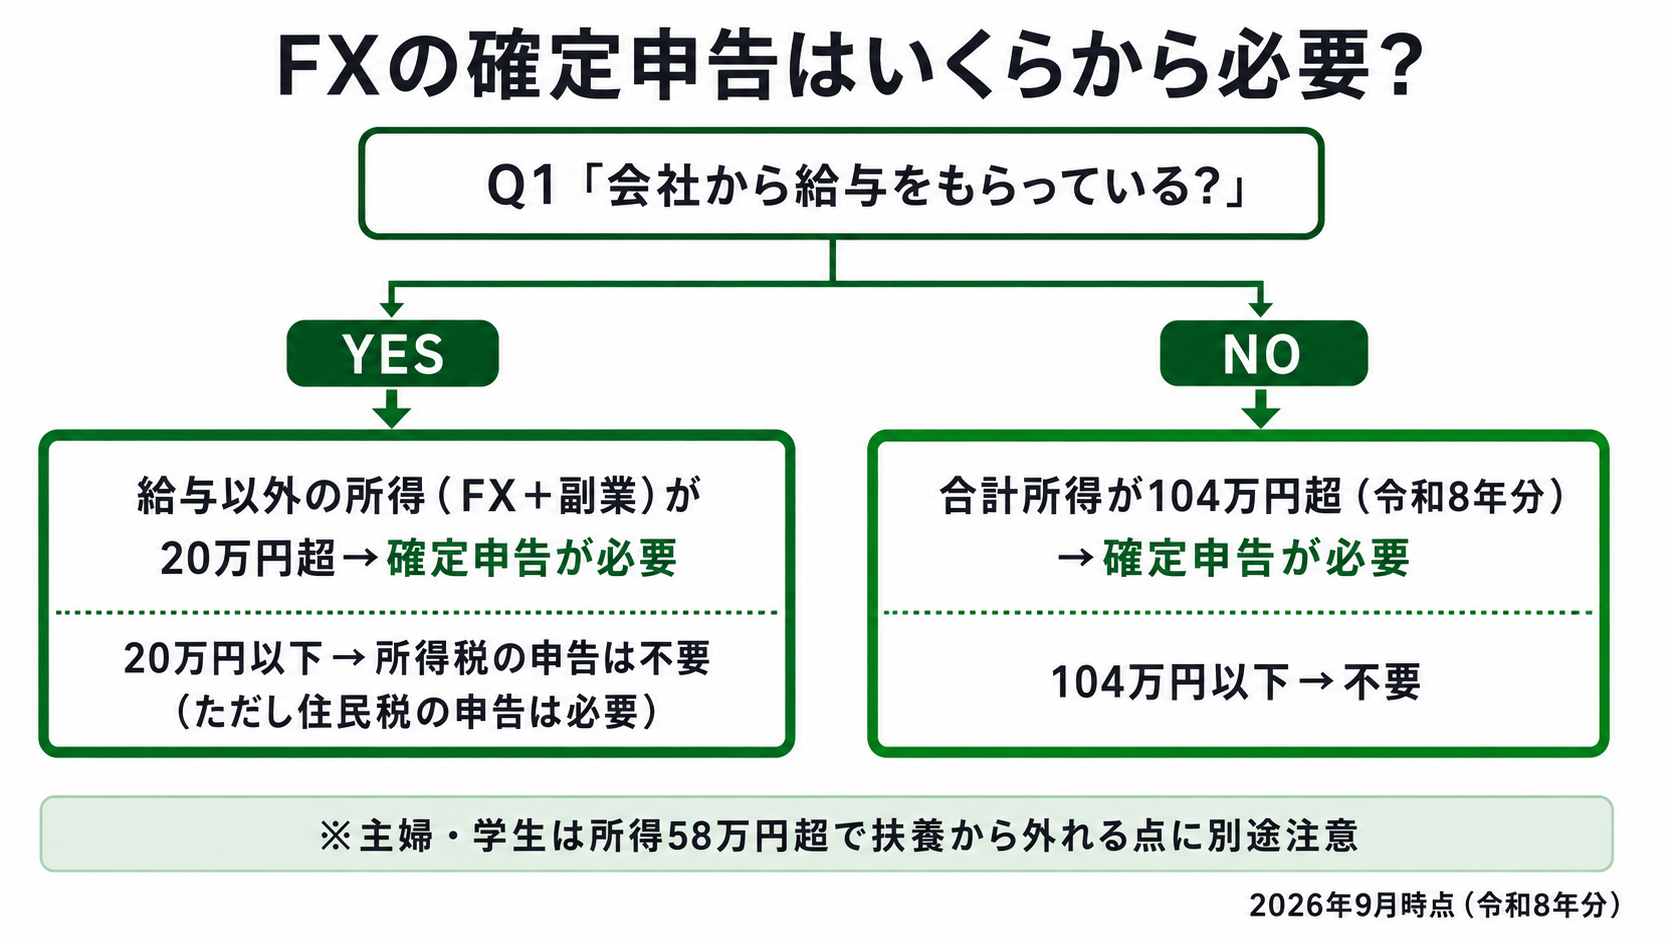
まず「自分は申告が必要なのか」を確定させましょう。判定ラインは、給与をもらっているかどうかで変わります。
会社員は「給与以外の所得が20万円超」で必要
年末調整を受けている会社員は、FXを含む給与・退職所得以外の所得が年間20万円を超えると確定申告が必要です。
FXの利益が20万円を超えるかどうかは、収入ではなく経費を差し引いた後の所得で判定します。例えば為替差益とスワップで23万円の利益があっても、VPS代や書籍代など5万円の経費があれば所得は18万円となり、20万円以下に収まります。
また、FX単独ではなく、副業やほかの雑所得と合算して判定する点にも注意してください。FXで15万円+副業ライティングで10万円なら、合計25万円で申告対象です。「FXだけなら20万円以下だから大丈夫」という判断は、他に副収入がある人には通用しません。
次の人は、FXの利益が20万円以下でも確定申告が必要です。
- 年間の給与収入が2,000万円を超える人
- 2か所以上から給与を受けていて、年末調整されなかった給与とその他の所得の合計が20万円を超える人
- 医療費控除や住宅ローン控除(1年目)などで、どのみち確定申告をする人(この場合は20万円以下のFX所得も申告書に含める義務があります)
20万円ルールは「年末調整で完結する人の所得税だけの特例」という位置づけです。副業全体でいくらから申告が必要かは、こちらの記事で詳しく解説しています。
専業トレーダー・主婦・学生は「合計所得104万円以下なら不要」(令和8年分)
給与がない人は、FXを含む1年間の合計所得が所得控除の合計以下なら、そもそも所得税がかからないため申告義務は生じません。目安になるのは基礎控除で、令和8年分の基礎控除は104万円(合計所得489万円以下の場合)なので、FXなどの所得の合計が104万円以下なら確定申告は不要です。
注意したいのは、多くの解説記事に残っている「48万円を超えたら申告」という数字です。48万円は令和6年分以前の旧基礎控除で、税制改正により令和7年分は合計所得に応じて58万〜95万円、令和8年分は104万円(合計所得489万円以下)に引き上げられています。古い基準で「申告が必要だ」と慌てる必要はありません。
なお、年金受給者は「公的年金等の収入400万円以下+年金以外の所得20万円以下」なら申告不要です。
専業トレーダーがもう1つ意識しておきたいのが、社会保険への連動です。会社員と違って国民健康保険・国民年金に自分で加入しているため、FXの所得が増えるとその金額をもとに翌年度の国民健康保険料が計算され、住民税と合わせて「税金以外の負担」も一緒に増えます。手取りを見積もるときは、所得税・住民税に国保料の増加分まで含めて考えておくと、翌年の請求に慌てずに済みます。
主婦・学生は「扶養から外れるライン」も別にある
配偶者や親の扶養に入っている人は、申告ラインとは別に扶養のラインがあります。
税金の扶養(配偶者控除・扶養控除)の対象でいられるのは、合計所得62万円以下までです(令和8年分)。FXの利益が62万円を超えると、自分に税金がかかるかどうかとは別に、配偶者や親がこれらの控除を使えなくなり、家族の税負担が増えます。古い解説にある「48万円まで」は令和6年分以前、「58万円まで」は令和7年分の基準なので、令和8年分は62万円で考えます。
例外が2つあります。配偶者の場合は、62万円を超えても配偶者特別控除に切り替わって段階的に控除が続くため、少し超えたからといって家族の税金が一気に増えるわけではありません。また19〜22歳の子どもについては特定親族特別控除が新設され、所得62万円(令和8年分)を超えても一定額まで段階的に控除が受けられます。
また、社会保険の扶養(年収130万円未満などの基準)は税金とは別のルールで、こちらは所得ではなく収入ベースで判定されるのが一般的です。「確定申告が不要なライン(104万円)」「税の扶養のライン(令和8年分は62万円)」「社会保険の扶養」は、それぞれ別の話として整理しておきましょう。
20万円以下でも住民税の申告は必要
見落とされがちですが、20万円ルールは所得税だけの特例で、住民税には同様の特例がありません。FXの利益が20万円以下で確定申告をしない場合は、市区町村に住民税の申告が必要です。やり方はこちらの記事で解説しています。
住民税の申告をせずに放置すると、後から市区町村に把握された時点で延滞金つきで納付書が届いたり、国民健康保険料の算定や所得証明書に反映されず手続きに支障が出たりします。金額は「利益×約10%」(国内FXは5%)と小さくないので、忘れずに済ませましょう。
あわせて、課税対象の範囲も押さえておきましょう。税金がかかるのは決済して確定した利益(為替差益)とスワップポイントで、未決済ポジションの含み益は課税されません。また海外FXでは「日本の口座に出金しなければ課税されない」という誤解が多いですが、出金の有無は関係なく、海外口座内で決済した時点の利益が課税対象です。
国内FXと海外FXで税金はまるで違う
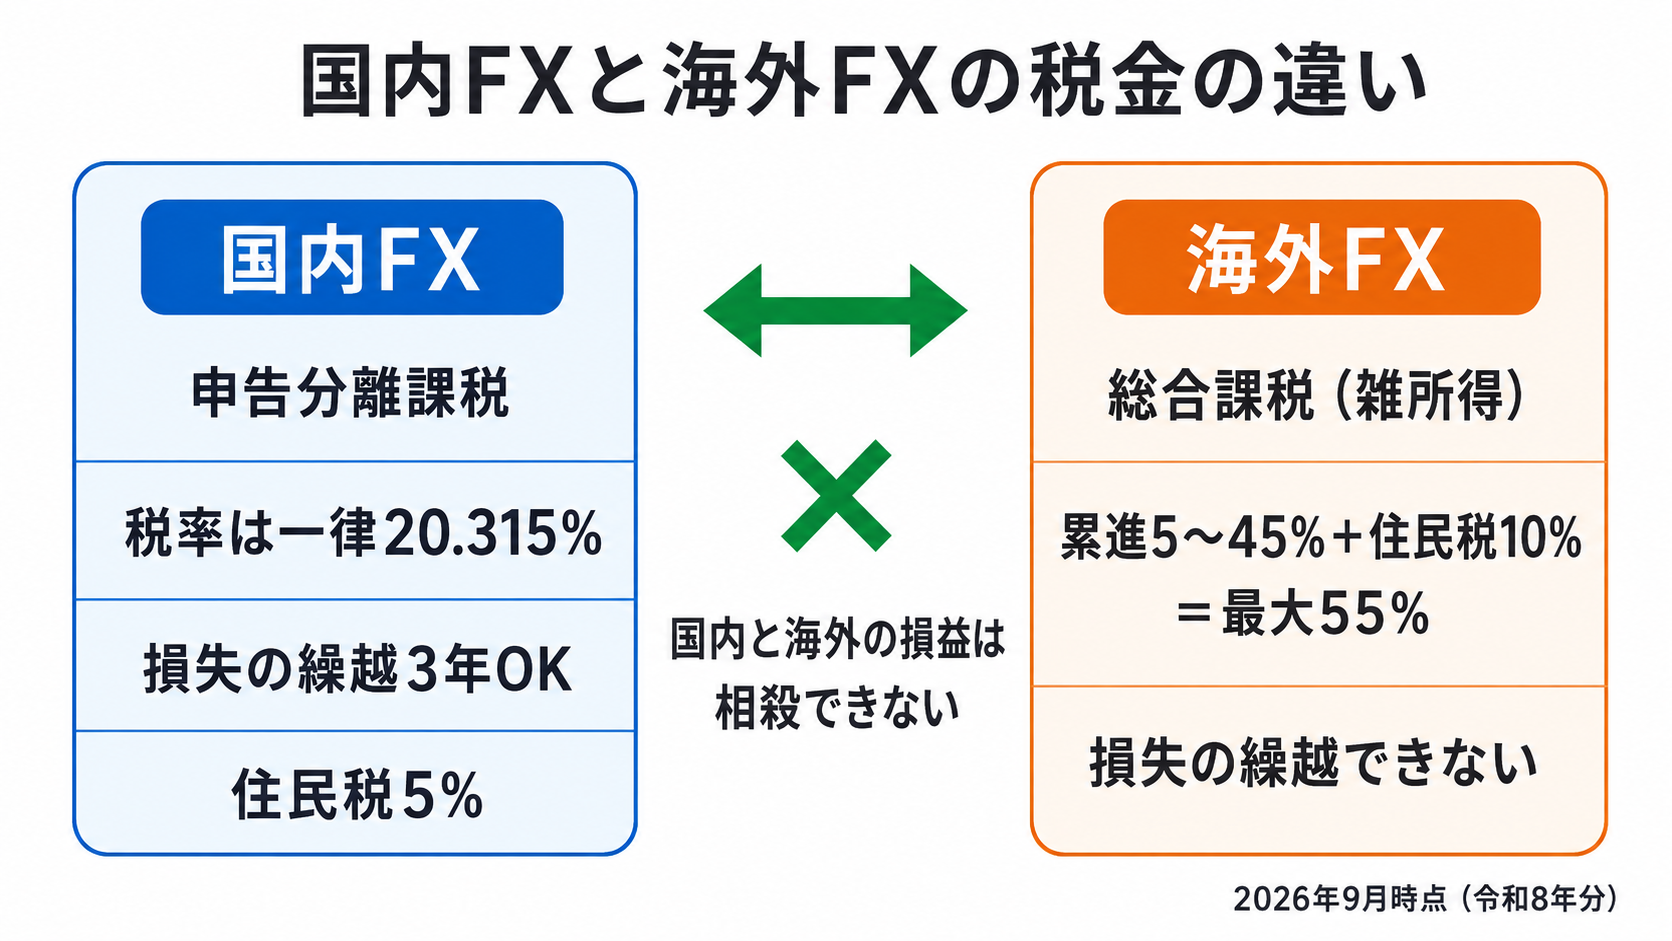
同じFXでも、日本の金融庁に登録された業者(国内FX)か、海外業者かで税金の仕組みが根本から異なります。
国内FXは申告分離課税で一律20.315%
国内FXの利益は「先物取引に係る雑所得等」として、給与などほかの所得と切り離して課税されます(申告分離課税。国税庁タックスアンサーNo.1521)。
税率は利益がいくら増えても一律20.315%(所得税15%+住民税5%+復興特別所得税0.315%)です。「分離」の意味は、給与がいくら高くてもFXの利益がその上に積み上がらない、ということです。例えば給与の課税所得が800万円(税率23%帯)の人でも、国内FXの利益にかかる税率は20.315%のまま変わりません。利益100万円なら税金は約20万円、と暗算できるシンプルさも分離課税の利点です。
海外FXは総合課税の雑所得で5〜45%+住民税10%
一方、海外FXの利益は総合課税の雑所得です。「なんとなく海外は税金が高い」と言われますが、根拠は国税庁タックスアンサーNo.1521の注書きにあります。申告分離課税(20.315%)が使えるのは金融商品取引法上の店頭デリバティブ取引などに限られ、第一種金融商品取引業者(日本の登録業者)または登録金融機関以外と行う取引——つまり海外FX業者との取引は、申告分離課税の対象外で、総合課税の雑所得として累進税率で課税されます。海外業者は日本の金融庁に登録していないため、優遇税制の枠から外れる、という構造です。
総合課税では、給与など他の所得と合算した課税所得に5〜45%の累進税率(国税庁タックスアンサーNo.2260)+住民税約10%がかかり、最大で約55%になります。会社員なら「給与の上にFXの利益が積み上がる」イメージで、給与ですでに20%帯にいる人は、海外FXの利益に最初から約30%(所得税20%+住民税10%)かかる計算です。
| 課税所得 | 所得税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超〜330万円以下 | 10% |
| 330万円超〜695万円以下 | 20% |
| 695万円超〜900万円以下 | 23% |
| 900万円超〜1,800万円以下 | 33% |
| 1,800万円超〜4,000万円以下 | 40% |
| 4,000万円超 | 45% |
違いを一覧表で整理
| 項目 | 国内FX | 海外FX |
|---|---|---|
| 課税方式 | 申告分離課税(先物取引に係る雑所得等) | 総合課税(雑所得) |
| 税率 | 一律20.315% | 5〜45%+住民税10%(最大約55%) |
| 住民税 | 5% | 約10% |
| 損失の繰越 | 3年間できる | できない |
| 損益通算の範囲 | 先物取引の中(他社FX・CFD・先物・オプション) | 総合課税の雑所得の中(他の副業など) |
| 申告書類 | 第三表+計算明細書が必要 | 第一表の雑所得欄のみ |
| 税務署への報告 | FX会社が支払調書を提出 | 100万円超の送金で国外送金等調書+CRS |
国内FXと海外FXの損益は、お互いに相殺できません。両方で取引している人は、それぞれ別々に集計して、別々の欄で申告する必要があります。「国内で100万円の損失・海外で100万円の利益だからプラスマイナスゼロで申告不要」という処理は誤りで、海外の利益100万円にはまるまる課税され、国内の損失は繰越用に別途申告することになります。
住民税の差も地味に効きます。国内FXの住民税は5%ですが、海外FXは総合課税なので約10%。住民税の基礎控除は43万円と所得税より低いため、所得税がかからない水準の利益でも住民税だけは発生することがあります。
利益額別・どっちの税金が安い?
「海外FXは税金が高い」と言われますが、実は常に不利なわけではありません。専業(他に所得なし・所得控除は基礎控除のみ)と会社員(給与500万円・課税所得約230万円と仮定)の2ケースで、税額の概算を比較してみます。
| 年間利益 | 専業:国内FX | 専業:海外FX | 会社員:国内FX | 会社員:海外FX |
|---|---|---|---|---|
| 50万円 | 約0.9万円 | 約1.2万円 | 約10.2万円 | 約10.1万円 |
| 300万円 | 約43万円 | 約36万円 | 約61万円 | 約81万円 |
| 1,000万円 | 約192万円 | 約255万円 | 約203万円 | 約344万円 |
※所得控除は基礎控除(と住民税の基礎控除43万円)のみ、復興特別所得税込み、住民税は所得割10%+均等割で計算した概算です。実際の税額は控除の内容で変わります。
専業トレーダーの場合、利益500万円前後までは総合課税+基礎控除の効果で、海外FXの方が安いか同等になります。利益300万円の行を見ると、海外FXは基礎控除104万円を引いた残りに低い税率帯(10%)が適用されるため約36万円で済み、一律20.315%の国内FX(約43万円)より安くなっています。一方、利益1,000万円では基礎控除が62万円(令和8年分・合計所得655万円超)に下がり、累進税率が33%帯まで上がるため、住民税10%と合わせて国内FXとの差が約63万円まで開きます。
会社員はこの逆転がもっと早く起きます。給与ですでに税率の階段を上っているところにFXの利益が積み上がるため、利益300万円の時点で海外FXは約81万円と、国内FX(約61万円)より20万円重くなります。「海外FX=常に税金で損」でも「少額なら気にしなくていい」でもなく、自分の所得帯でどちら側にいるかを把握するのが正解です。
\ AppStoreの確定申告アプリで1位 /
国内FXの確定申告のやり方(必要書類と書き方)
必要書類の一覧
国内FXの確定申告では、通常の確定申告書に加えて分離課税用の書類が必要です。
| 書類 | 役割 |
|---|---|
| 確定申告書 第一表・第二表 | 全員が提出する基本の申告書 |
| 確定申告書 第三表(分離課税用) | FXなど分離課税の所得を記入 |
| 先物取引に係る雑所得等の金額の計算明細書 | FXの損益・経費の内訳(添付義務あり) |
| 確定申告書付表(先物取引に係る繰越損失用) | 損失を繰り越す場合のみ |
| 源泉徴収票・年間損益報告書 | 提出不要だが転記に必要(手元に用意) |
「先物取引に係る雑所得等の金額の計算明細書」は、国内FXの申告では添付が義務づけられています(国税庁タックスアンサーNo.1522)。書類の数だけ見ると身構えますが、役割は「明細書=FXの損益の内訳」「第三表=分離課税の税額計算」「第一表・第二表=いつもの申告書」という分担で、書く内容の大半は年間損益報告書からの転記です。
年間損益報告書を入手する
FX会社の取引画面から、1年分の損益がまとまった書類をダウンロードします。名称は「期間損益報告書」「年間取引報告書」「取引報告書」などFX会社によって異なります。確認するのは主に3つの数字——①為替差損益(売買損益)②スワップポイント③支払った取引手数料——で、これがそのまま計算明細書の記入欄に対応します。
複数のFX会社で取引している場合は、全社分をダウンロードして合算します。A社で利益・B社で損失なら、通算した後の金額に課税されるので、損失が出た口座の分も忘れずに集めてください。税務署への提出は不要ですが、申告書に数字を転記する元資料なので、申告が終わっても保管しておきましょう。
計算明細書→第三表→第一表の順で書く
手書きで作成する場合は、次の順で書くと迷いません。
- 計算明細書:種類欄には「為替証拠金 米ドル/円」のように取引内容を記入します(国税庁の記載例に準拠。決済方法は「仕切」=反対売買による決済が一般的)。①欄に年間の差金等決済の損益(損失は△をつけて赤書き)、③その他の収入にスワップポイント、下段に手数料などの経費を記入し、収入合計から経費を引いた⑫所得金額を計算します。複数のFX会社分は列を分けて書き、合計欄でまとめます
- 第三表:計算明細書の収入合計を「先物取引㋣」へ、所得金額を「先物取引(76)」へ転記し、税額欄で「76対応分」に税率を掛けた金額を記入します
- 第一表:左側に給与などの所得と所得控除を記入し、右側で第三表の税額と合算して納税額を確定します
国内FXの申告は「計算明細書で損益を確定→第三表で税額を計算→第一表で合算」という3ステップで考えると、書類の多さに惑わされずに済みます。
作成コーナーなら計算は自動
国税庁の確定申告書等作成コーナーを使えば、税額計算と書類の振り分けは自動です。
- 収入の入力画面で「分離課税の所得」→「先物取引に係る雑所得等」を選ぶ
- 所得区分は「雑所得用」を選択
- 年間損益報告書を見ながら、取引の内容・決済損益・スワップを転記する(複数のFX会社分は行を追加)
- 経費を入力する
- 前年までの繰越損失があれば、その金額を入力する
- e-Taxで送信するか、印刷して郵送・持参する
作成コーナーを使えば、年間損益報告書の数字を写すだけで計算明細書も第三表も自動で作成されます。給与がある人は、先に源泉徴収票の内容を給与所得の画面で入力しておけば、給与とFXを合わせた納税額(または還付額)まで自動計算されます。還付になる場合は、第一表下部の還付口座に振り込まれます(申告から1〜1.5か月が目安)。
海外FXの確定申告のやり方(円換算がすべて)
海外FXの申告でつまずくポイントは、書類よりも「損益の円換算」です。順に見ていきます。
年間取引報告書をダウンロードして円換算する
まず、MT4・MT5などの取引ツールから1年分の取引履歴を出力します。MT4なら「口座履歴」タブを右クリック→「期間のカスタム設定」で1月1日〜12月31日を指定し、「レポートの保存」でHTMLやCSVに書き出せます。業者のマイページから年間報告書をダウンロードできる場合もあります。
問題はここからで、海外業者の口座はドル建てなど外貨建てが多く、損益がそのまま円で出ないことがあります。
ドル建ての損益は、取引日(決済日)のTTM(電信売相場と電信買相場の仲値)で円換算するのが原則です(所得税基本通達57の3-2)。TTMは銀行が公表している「その日の仲値」で、三菱UFJ銀行などの公表レートを使うのが実務では一般的です。例えば6月15日に+1,000ドルの決済益が出て、その日のTTMが1ドル145円なら、その取引の利益は14万5,000円として集計します。
年末レートで1年分をまとめて換算するのではなく、決済ごとに換算するのが原則なので、取引履歴に決済日ごとのレートを掛けた換算表を作りましょう。取引回数が多く簡便な方法によりたい場合や、収入をTTB・経費をTTSで換算する方法(継続適用が条件)を使いたい場合は、事前に税務署に確認するのが安全です。
もう1つの落とし穴がサーバー時間です。海外業者の取引履歴はGMT(グリニッジ標準時)などの海外時間で記録されていることが多く、そのまま集計すると日本の1月1日〜12月31日とズレます。日本時間はGMTより9時間進んでいるので、例えばサーバー時間で12月31日18時の決済は、日本時間では1月1日3時=翌年の取引です。取引履歴の日時を日本時間に直したうえで、12月31日までの決済分でその年を締めてください。年末年始に取引した人、自動売買を回しっぱなしの人は特に注意が必要です。
作成コーナーでは「雑所得(その他)」に入力する
海外FXは国内FXと違い、第三表も計算明細書も使いません。確定申告書等作成コーナーでは、「雑所得(その他)」の入力画面で、種目(証拠金取引など)・業者名・所在地を入力し、円換算した収入と経費を記入します。業者名や所在地は海外の名称・住所のままで問題ありません。複数の海外業者を使っている場合は業者ごとに行を分けて入力し、給与がある人は源泉徴収票の入力も済ませれば、合算後の税額まで自動計算されます。
このとき、国内FX用の「先物取引に係る雑所得等」の画面に入力してしまうと、税率20.315%の分離課税として計算されてしまい、誤った申告になります。海外FXは必ず総合課税の雑所得欄です。逆も同様で、入力場所を取り違えると税額が大きく変わるので、最初に確認しましょう。
ボーナス・キャッシュバックの扱い
海外FX業者の口座開設ボーナスや入金ボーナスは、税務上の扱いに公的な明確基準がない領域です。一般的には、出金できず取引の証拠金にしか使えないボーナス自体は所得にならず、ボーナスを元手にした取引で得た利益は、全額が課税対象になります。例えば1万円分の口座開設ボーナスだけで取引を始めて5万円まで増やして出金した場合、出金できた5万円(の利益部分)が雑所得の集計対象になる、という考え方です。
一方、現金として出金できるキャッシュバックや取引リベートは、それ自体が所得になり得ます。ボーナスの性質(出金可否・消滅条件)は業者の規約によってまちまちで、扱いを取り違えると申告額がズレるため、金額が大きい場合は規約を確認したうえで税務署や税理士に相談してください。ボーナスで得た損失分だけを控除する、といった処理も規約次第で扱いが変わる論点です。
取引記録・帳簿の保存
雑所得でも、前々年の収入が300万円を超える人は、請求書・領収書などの書類を保存する義務があります(国税庁タックスアンサーNo.1500)。取引規模が大きい海外FXトレーダーは、この保存義務に該当しているケースが少なくありません。
義務の有無にかかわらず、保存しておくべきものは①取引履歴のCSV(またはPDF)②決済ごとの円換算表③経費の領収書・明細の3点セットで、期間は5年が目安です。海外業者は撤退やサービス終了で過去の履歴が取れなくなることもあるため、毎年の申告時期にまとめてダウンロードしておく習慣をつけると安全です。税務署から聞かれたときに、換算レートの出どころまで含めて説明できる状態が理想です。
\ AppStoreの確定申告アプリで1位 /
損失が出た年こそ確定申告すべき(繰越は国内FXだけ)
損失しか出ていない年は申告義務がありません。しかし国内FXでは、申告するかどうかで翌年以降の税額が大きく変わります。
国内FXの損失は3年間繰り越せる
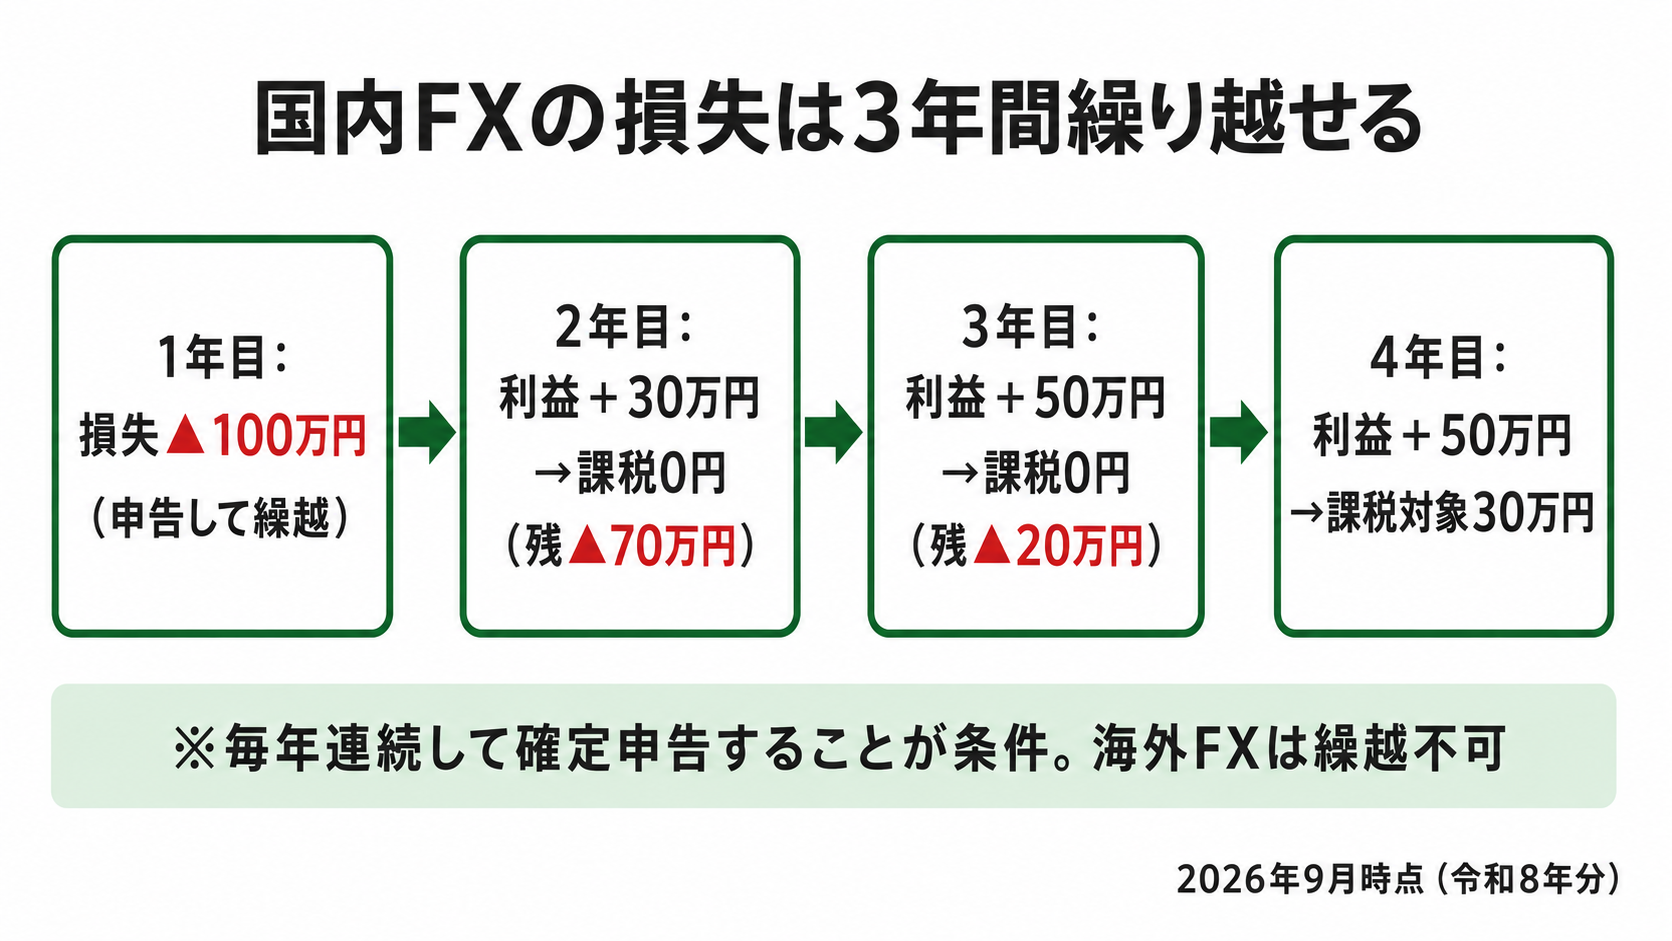
国内FXの損失は、確定申告をすれば翌年以降3年間、「先物取引に係る雑所得等」の利益から差し引けます(国税庁タックスアンサーNo.1523)。
| 1年目 | 2年目 | 3年目 | 4年目 | |
|---|---|---|---|---|
| FXの損益 | ▲100万円 | +30万円 | +50万円 | +50万円 |
| 繰越控除後の課税対象 | 0円 | 0円 | 0円 | 30万円 |
| 翌年に繰り越せる損失 | ▲100万円 | ▲70万円 | ▲20万円 | 0円 |
1年目に100万円の損失を申告しておけば、2〜4年目の利益130万円のうち100万円分が非課税になります。100万円×20.315%=約20万円の節税で、「損失の年は申告しても税金が戻るわけではないから」と申告を省略すると、この20万円を丸ごと捨てることになります。
繰越控除を受けるには、損失が出た年に申告するだけでなく、その後も取引がない年を含めて毎年連続して確定申告を続けることが条件です(付表と計算明細書の添付も必要。国税庁タックスアンサーNo.1523)。途中で1年でも申告が途切れると、それ以前の損失は繰り越せなくなります。「今年は取引していないから申告しなかった」がいちばん多い失敗パターンです。
国内FXは「先物取引の中」で損益通算できる
国内FXの損失は、同じ「先物取引に係る雑所得等」に入る利益となら相殺できます。対象は、他社の国内FX・CFD・日経225先物・商品先物・オプション取引などです。例えばA社のFXで500万円の利益、商品先物で200万円の損失なら、通算後の300万円だけが課税対象になります。複数のFX口座を使い分けている人が、利益の出た口座だけ申告して損失の口座を出し忘れると、払わなくていい税金を払うことになるので注意してください。
一方、株式・投資信託・暗号資産(仮想通貨)・給与の損益とは通算できません。株で損失・FXで利益という年でも、FXの利益には満額課税されます。
海外FXは繰り越せない・通算は雑所得の中だけ
海外FXの損失は、翌年に繰り越すことができません。今年300万円の損失を出し、翌年300万円取り返しても、翌年の300万円にはまるまる課税されます。2年間トータルの損益はゼロなのに、税金だけ数十万円払う——これが海外FXの税制上いちばん大きな不利益で、ハイレバレッジで損益の振れ幅が大きい海外FXほどこのリスクは現実的です。
同じ年の中では、総合課税の雑所得どうし(他の海外FX業者・副業の雑所得・暗号資産など)となら内部通算できますが、給与・事業所得との通算や、国内FXとの相殺はできません。
FXの経費と節税対策
経費にできるもの一覧
経費にできるのは、FXで利益を上げるために直接必要だったと説明できる支出だけです。代表例は次のとおりです。
| 経費の例 | 注意点 |
|---|---|
| 取引用のパソコン・モニター | 10万円以上は減価償却。プライベート兼用は按分 |
| VPS(自動売買用サーバー)利用料 | 全額経費にしやすい代表格 |
| 通信費(ネット回線・スマホ代) | 取引に使う割合で按分 |
| 取引手数料・入出金手数料 | 業者への支払い分 |
| 書籍・有料情報・セミナー代(交通費含む) | 取引との関連を説明できるもの |
| 家賃・電気代の一部 | 取引専用スペースの面積などで按分 |
プライベートと兼用のものは、使用時間や面積など合理的な基準で按分した分だけが経費です。例えば月8,000円のネット回線を1日の使用時間の3割ほどFXに使っているなら、8,000円×30%×12か月=約2.9万円が経費、という考え方です。パソコンの使用時間のうちFXに使った時間を記録しておくなど、按分の根拠を残しておくと税務調査でも説明できます。
なお、経費は国内FX・海外FXのどちらでも差し引けますが、両方やっている場合は「どちらの取引のための支出か」で振り分けます(共通の支出は取引量などで按分)。同じ領収書を両方の経費に二重計上することはできません。
逆に、経費にできないものの代表は、取引の損失そのもの(経費ではなく損益通算・繰越の話)、生活費や食費、FXと関係のない自己啓発費、入金するために借りたお金の返済などです。「トレードのため」と言い張れても、取引との直接の結びつきを説明できない支出は否認されると考えておきましょう。
所得控除をフル活用する
iDeCoや小規模企業共済の掛金(小規模企業共済等掛金控除)、社会保険料控除、生命保険料控除、医療費控除などの所得控除は、課税所得を直接減らします。海外FXは総合課税なので、所得控除がそのまま累進税率の緩和に効き、国内FXよりも控除1万円あたりの節税効果が大きくなります。例えば税率30%帯(所得税20%+住民税10%)の海外FXトレーダーがiDeCoに年27.6万円拠出すれば約8.3万円の節税ですが、国内FXの税率に対しては所得控除は20.315%分しか効きません。専業トレーダーは特に、控除を積み上げる価値が大きい立場です。
iDeCo・小規模企業共済の節税効果の比較はこちらをご覧ください。
海外FXは利確の年またぎ分散で税率帯を抑える
海外FXは含み益に課税されないため、利益確定のタイミングを分散して1年あたりの所得を抑えれば、高い税率帯への突入を避けられます。累進税率は「課税所得330万円超で20%、695万円超で23%、900万円超で33%」と段差があるので、例えば12月に全部利確すると900万円を超えそうな年は、一部の利確を翌年1月に回して両年とも23%帯に収める、といった調整です。
ただし、ポジションを持ち越す分だけ為替変動のリスクを抱えることになります。税率の段差で得する数十万円より、持ち越したポジションの為替変動の方が大きくなり得るため、節税だけを目的にした持ち越しは慎重に判断してください。
法人化は安易に勧められない
「利益900万円を超えたら法人化」とよく言われますが、FXの場合は注意が必要です。法人は個人と違って期末の含み益にも課税されるため、「決済しなければ課税されない」という海外FX最大の調整余地が失われます。加えて、設立・維持コスト(赤字でもかかる法人住民税の均等割年7万円・税理士報酬・社会保険料)が毎年発生し、利益を自分の手元に移すには役員報酬の形を取る必要があり、金額を年度途中で自由に変えることもできません。
また、個人のFXは原則として雑所得なので、青色申告特別控除(最大65万円)のような事業所得向けの特典も基本的に使えません。「FXで青色申告」を前提にした節税プランを見かけたら、まず疑ってかかるべきです。法人化がプラスになるのは、安定して大きな利益を出し続けられる一部のトレーダーに限られます。
\ AppStoreの確定申告アプリで1位 /
申告しないとどうなる?海外FXでもバレる仕組み
「海外の業者だから税務署には分からないのでは」と考えるのは危険です。仕組みを知れば、隠れられないことが分かります。
国内FXは支払調書、海外FXは送金記録で把握される
国内FX会社は、顧客ごとの取引損益を記載した支払調書を税務署に提出しています。つまり、国内FXの損益は申告しなくても税務署に筒抜けで、「申告すべき人が申告していない」ことは突き合わせればすぐ分かる状態です。無申告の指摘は申告した年の直後ではなく、2〜3年分まとまってから来ることも珍しくなく、その間の延滞税・加算税も上乗せされます。「今年何も言われなかったからセーフ」ではありません。
海外FXも例外ではありません。100万円を超える海外への送金・海外からの受け取りは、金融機関が「国外送金等調書」を作成して税務署に自動的に提出します(国税庁)。海外FX口座への入金も、利益の出金も、銀行を通る限り記録が残るということです。さらに、CRS(共通報告基準)により、海外の金融機関にある日本居住者の口座残高などの情報が、各国の税務当局から日本の国税庁へ毎年自動的に交換されています。この制度には100以上の国・地域が参加しており、「出金しなければバレない」という考えも通用しません。そもそも利益は出金の有無に関係なく課税済みの扱いで、送金記録と口座情報の両面から捕捉されます。
ペナルティは無申告加算税・延滞税・重加算税
申告しなかった場合、本来の税金に加えて次のペナルティがかかります(国税庁タックスアンサーNo.2024)。
- 無申告加算税:税務調査を受けてからの申告は、納税額50万円までは15%、50万円超300万円までは20%、300万円超の部分は30%
- 延滞税:納付が遅れた日数分の利息に相当(率は年により変動)
- 重加算税:意図的に隠すなど悪質な場合は40%
例えば本来の税額が100万円だった場合、調査後の期限後申告では無申告加算税だけで17万5,000円(50万円×15%+50万円×20%)が上乗せされ、さらに延滞税が日割りで加わります。悪質と判断されれば40万円の重加算税です。
一方、税務調査の前に自主的に期限後申告をすれば、無申告加算税は5%に軽減されます(法定期限から1か月以内の自主申告で全額納付などの条件を満たせば課されない場合もあります)。「申告し忘れた」と気づいた時点で早く動くほど、負担は軽くなります。期限を過ぎていても申告書の提出自体はいつでもでき、還付になる申告なら5年間さかのぼって提出できます。
副業のFXを会社に知られたくない場合
FXの利益で住民税が増えると、勤務先経由の住民税額の通知から「給与のわりに住民税が多い」と副収入の存在が推測されることがあります。確定申告書第二表の住民税欄で「自分で納付(普通徴収)」に○をつければ、FX分の住民税が給与天引きに上乗せされなくなるため、知られるリスクを下げられます(自治体の運用によるため、確実に防げるとまでは言えません)。なお、FX自体は資産運用なので就業規則の「副業」に当たらないと整理される会社も多く、まず就業規則を確認するのが先です。税務署にバレる仕組みの詳細はこちらの記事もご覧ください。
FXの確定申告なら「タックスナップ」
ここまで見てきたとおり、FXの確定申告は「判定→集計(海外FXは円換算)→書類作成」という流れです。特に海外FXの雑所得の集計や、副業・経費と合わせた申告書の作成は手間がかかります。
タックスナップは、フリーランスや個人事業主・副業ワーカーのために開発されたスマホ完結型のクラウド確定申告アプリです。
\ AppStoreの確定申告アプリで1位 /
「個人事業主・スマホ完結」に特化した確定申告アプリ
タックスナップは、日々の経費処理から確定申告書の作成・提出まで、個人事業主・フリーランスに必要な会計機能がすべてスマホで完結できるアプリです。
今までの会計ソフトは「パソコン操作」や「機能の多さ」を前提としたサービスが多かった一方で、タックスナップは「個人事業主・スマホ完結」に特化し、会計知識が全くない方でも、スキマ時間だけで確定申告が終わるように設計しています。
「初めての確定申告でも迷わずに提出できた」 「他の会計ソフトから乗り換えて、圧倒的にラクになった」 といった嬉しいレビューもいただいています。

App Store確定申告アプリランキング1位を獲得
ここ数年で、タックスナップの利用者は急拡大中。
2026年の確定申告期間(2026年2月16日〜3月16日)では、大手会計ソフトのアプリも含む確定申告アプリの中で、全期間にわたってApp Storeランキング1位を獲得しました。
(参照:Sensor TowerのApp Storeランキングデータ)

他会計ソフトの約4倍の経費処理スピード
意外に時間を取られてしまうのが、日々の経費処理です。 「気づいたら何十件も経費が溜まっていた」という時でも、タックスナップならあっという間に登録が完了します。
外部機関による比較調査では、タックスナップを使うと10分間で平均518件の経費を処理できることがわかっています。 他会計ソフトと比べて約4倍、手書きの約18倍、Excelの約40倍のスピードです。

出典:株式会社タックスナップ 「【比較調査】確定申告アプリ「タックスナップ」、同時間での経費処理件数が他会計ソフトと比較して約4倍を記録。」 (実査運営機関:株式会社アスマーク)
速さの秘訣は丸投げ仕分け
タックスナップの経費処理の速さの最大の理由は、「丸投げ仕分け」機能です。
銀行やカードの取引データが自動で反映されるだけでなく、それぞれの取引が経費かプライベートか、どの勘定科目が適しているのかをアプリが高精度で自動判定してくれます。
「丸投げ仕分け」機能を使えば1,000件の仕分けも最短3秒で完了するので、経費処理が驚くほど楽になります。

税理士監修の機能で、はじめての確定申告でも安心
「本当にこの内容で提出して大丈夫?」という不安を解消するために、税理士監修の「税務調査リスクチェック機能」があります。
あなたのデータをもとに、同じ職種の人の傾向と比べながら、税務調査が入りやすいかをアプリが診断します。
修正するべき内容も表示されるので、事前に修正し、安心して提出できます。

タックスナップは、確定申告をできるだけ簡単に、かつ安心して提出できるようにサポートするアプリです。 無料トライアルも行っているので、まずはその快適さを体験してみてください。
\ AppStoreの確定申告アプリで1位 /
まとめ
FXの確定申告を、最後にもう一度整理します。
- 会社員は給与以外の所得20万円超、専業・主婦・学生は合計所得104万円超(令和8年分)で申告が必要
- 国内FXは一律20.315%の申告分離課税、海外FXは総合課税で最大約55%
- 損失の3年繰越と先物内の損益通算は国内FXだけ。損失の年こそ申告する
- 海外FXは決済日のレートで円換算し、日本時間・暦年で集計する
- 国内FXの損益は支払調書で、海外FXも送金記録とCRSで税務署に把握される
- 20万円以下でも住民税の申告は必要
FXの確定申告は、判定さえ済めば「年間損益報告書の数字を写す」だけの作業です。まずはFX会社の取引画面から年間損益報告書(海外FXは取引履歴)をダウンロードして、1年間の損益を確定させるところから始めましょう。損失だった人も、国内FXなら申告しておくことが来年の節税になります。
よくある質問
FXでいくら稼いだら確定申告が必要ですか?
会社員は給与以外の所得が年間20万円を超えたら、専業トレーダー・主婦・学生など給与のない人は合計所得が104万円(令和8年分の基礎控除)を超えたら確定申告が必要です。経費を引いた後の所得で判定し、副業など他の所得と合算します。
FXの利益は税務署にバレますか?
バレます。国内FXはFX会社が支払調書を税務署に提出しており、海外FXも100万円超の送金は国外送金等調書で、海外口座の情報はCRS(共通報告基準)で税務署に把握されます。無申告は数年分まとめて指摘され、加算税・延滞税つきで請求されるリスクがあります。
FXで1,000万円稼いだら税金はいくらですか?
国内FXなら一律20.315%で約203万円です。海外FXは他の所得と合算した累進課税で、専業なら概算約255万円、給与500万円の会社員なら概算約344万円と、立場によって大きく変わります(所得控除が基礎控除のみの場合の概算)。
確定申告しなくていい金額はいくらまでですか?
会社員は給与以外の所得20万円以下、給与のない人は合計所得104万円以下(令和8年分)なら所得税の確定申告は不要です。ただし利益がある限り、住民税の申告は別途必要です。
利益が20万円以下でも住民税の申告は必要ですか?
必要です。20万円ルールは所得税だけの特例で、住民税には同様の特例がないため、確定申告をしない場合は市区町村へ住民税の申告をします。確定申告をすれば住民税側にも自動で連携されるので、別途の手続きは不要です。
年末調整でFXの申告はできますか?
できません。年末調整は給与に関する精算だけなので、FXの利益は自分で確定申告(または住民税申告)する必要があります。勤務先にFXの損益を伝えても処理はできません。
FXは青色申告できますか?
個人のFXは原則として雑所得なので、青色申告はできません。青色申告は事業所得・不動産所得・山林所得が対象で、FX取引が事業所得と認められるケースはごく限られます。65万円控除などを前提にした節税計画は立てないほうが安全です。
ドル建ての損益はどうやって円換算しますか?
決済日のTTM(電信売相場と電信買相場の仲値)で換算するのが原則です(所得税基本通達57の3-2)。年末に1年分まとめて換算するのではなく決済ごとに換算し、換算表を保存しておきましょう。
国内FXと海外FXの損益は相殺できますか?
できません。国内FXは申告分離課税、海外FXは総合課税と課税の枠組みが別なので、一方の損失をもう一方の利益から差し引くことはできません。それぞれ別々に集計して申告します。
含み益にも税金はかかりますか?
かかりません。課税されるのは決済して確定した利益とスワップポイントで、未決済ポジションの含み益・含み損は集計に含めません。海外口座から出金していなくても、決済済みの利益は課税対象です。
損失しか出ていない年も申告すべきですか?
国内FXなら申告すべきです。損失を申告しておけば翌年以降3年間の利益と相殺でき、繰越には毎年連続した申告が条件だからです。海外FXの損失は繰り越せないため申告義務はありませんが、他に雑所得があれば内部通算に使えます。
扶養内の主婦がFXで稼げるのはいくらまでですか?
配偶者控除の対象でいられるのは合計所得62万円以下までです(令和8年分)。本人に確定申告が必要になるのは合計所得104万円超(令和8年分)からなので、「扶養のライン」と「申告のライン」は別物として管理してください。社会保険の扶養(130万円基準など)はさらに別のルールです。